
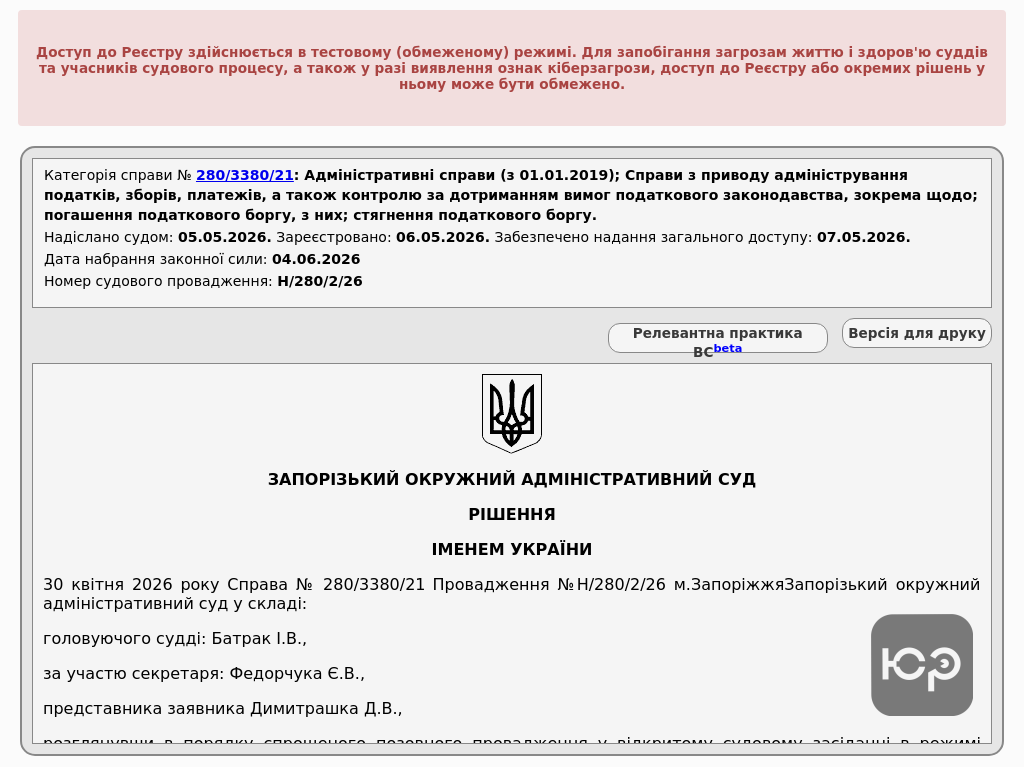
У справі №280/3380/21 клієнт Ілля судився з Головним управлінням ДПС у Запорізькій області, яке вимагало стягнути з нього податковий борг за прощений кредит у розмірі понад 532 тисячі гривень. Завдяки професійній роботі наших адвокатів, суд повністю скасував стягнення та став на бік громадянина.
Зміст:
Як виник податковий борг за прощений кредит у пів мільйона гривень
Податкова служба нарахувала великі суми податків на анульований банком борг, оскільки вважала списані кошти додатковим благом платника податків. Через це державний орган розпочав судове стягнення накопиченого боргу.
Історія розпочалася ще у далекому 2008 році, коли чоловік оформив іпотечний кредит у Райффайзен Банку Аваль. Через фінансові труднощі платити за договором стало неможливо, і борг почав зростати.
Лише у 2016 році фінансова установа погодилася укласти договір про припинення зобов’язань та анулювала клієнту майже 2 мільйони гривень заборгованості. Проте банк повідомив про це податкову службу, яка одразу ж донарахувала чоловіку ПДФО та військовий збір.
Фіскали виписали податкові повідомлення-рішення, нарахували пеню і звернулися до суду, який спочатку став на бік держави. Ситуація загрожувала повним фінансовим крахом для родини.
Що було під загрозою для платника податків
- Примусове стягнення понад 532 тисяч гривень заборгованості з ПДФО та військового збору.
- Повне блокування всіх рахунків у банках, що унеможливлювало звичайне життя.
- Накладення арешту на майно чоловіка з ризиком його подальшої конфіскації.
- Психологічний тиск від загрози втратити все через процедурну помилку банку.
Здавалося, що рішення суду про стягнення коштів уже неможливо скасувати. Проте юристи знайшли зачіпку в датах і розпочали складну процедуру перегляду справи.
Як скасування незаконних рішень ДПС через позовну давність допомогло боржнику
Адвокати ЮРКОНСАЛТ з’ясували, що банк анулював борг уже після того, як минули всі можливі строки позовної давності. Відлік цих строків розпочався ще у серпні 2010 року, тому прощення боргу відбулося поза межами встановленого законом періоду.
Ми ініціювали окремий процес для оскарження самих рішень податкової та успішно їх скасували. На підставі цього скасування мы подали заяву про перегляд справи щодо стягнення боргу за нововиявленими обставинами.
Чому податковий борг за прощений кредит не підлягав стягненню
- Частина 2 статті 361 Кодексу адміністративного судочинства України — дозволяє скасувати попередні судові ухвали, якщо скасовано первинний документ, що став підставою для їх ухвалення.
- Підпункт "д" підпункту 164.2.17 Податкового кодексу України — чітко вказує, що прощений кредит не є додатковим благом, якщо кредитор анулював його після спливу позовної давності.
- Рішення суду у справі №280/9920/21 — судове рішення, яке набрало чинності та підтвердило протиправність нарахувань ДПС.
Запорізький окружний адміністративний суд під керівництвом судді Батрак І.В. детально вивчив наші аргументи. Суд погодився, що скасування первинних рішень податкової повністю нівелює правову підставу для стягнення коштів.
Чим закінчився суд із податковою та які наслідки це має для платника податків
Боротьба тривала майже п’ять років, оскільки перші позови податкова подала ще у 2021 році. Проте наполегливість захисту дозволила повністю анулювати загрозу стягнення величезного боргу.
| Показник у справі №280/3380/21 | До втручання адвокатів | Після рішення суду |
|---|---|---|
| Сума податкового боргу до стягнення | понад 532 тисячі грн | 0 грн (повна відмова податковій) |
| Статус судового рішення про стягнення | діяло та підлягало примусовому виконанню | повністю скасовано за нововиявленими обставинами |
| Судові витрати для ДПС | податкова не несла жодних витрат | стягнуто понад 9 тисяч грн збору та 2500 грн на правничу допомогу |
Суд задовольнив заяву нашого клієнта, скасував попередню ухвалу та ухвалив нове рішення — повністю відмовити податковій службі у стягненні коштів. Крім того, держава зобов’язана компенсувати чоловіку понад 9 тисяч гривень судового збору та 2500 гривень витрат на правничу допомогу.
Тепер клієнт може спокійно користуватися своїми рахунками та не боятися примусового продажу нерухомості. Текст рішення суду у справі №280/3380/21 офіційно опублікований в Єдиному державному реєстрі судових рішень.
Як отримати допомогу у справі проти Головного управління ДПС?
Для захисту від незаконного нарахування податків варто звернутися до фахівців, які мають практичний досвід у таких спорах. Наш адвокат з податкового права проаналізує підстави перевірки, виявить порушення фіскалів та допоможе скасувати штрафи в судовому порядку.
Які документи потрібні, щоб оскаржити стягнення податкового боргу?
Вам знадобляться копії податкових повідомлень-рішень, акти документальних перевірок, кредитний договір з банком та додаткові угоди. Також важливо надати будь-яке листування з фінансовою установою та копії судових ухвал, якщо процес уже розпочався.
Чи є шанс скасувати стягнення боргу, якщо суд першої інстанції вже програно?
Так, закон передбачає процедуру перегляду рішень за нововиявленими обставинами. Схожу справу про скасування податкових нарахувань ЮРКОНСАЛТ вже вигравав раніше — це дало нам змогу повністю заблокувати примусове стягнення грошей у цій справі.
Чи може податкова служба оскаржити це рішення суду?
ДПС має право подати апеляційну скаргу до Третього апеляційного адміністративного суду протягом 30 днів. Проте, оскільки самі податкові повідомлення-рішення вже остаточно визнані протиправними в іншому процесі, апеляція податківців не має жодних перспектив.
Прочитати на: мовою