
Корпоративне управління фінансової компанії та організація дієвого внутрішнього контролю стали обов’язковою передумовою збереження небанківської фінансової ліцензії в Україні. Регуляторні вимоги Національного банку вимагають від керівництва не формального пакета документів, а реальної щоденної роботи трьох ліній захисту, де кожен ризик має свого відповідального контролера.
Для багатьох установ спроба зекономити на контрольних процедурах або покласти обов’язки комплаєнсу на головного бухгалтера перетворюється на швидке припинення діяльності. Регулятор під час перевірок і безвиїзного нагляду звертає увагу на фактичні процеси, тому бізнесу важливо завчасно вибудувати зрозумілу модель розподілу повноважень, затвердити обов’язкові політики та призначити ключових осіб.
Коротко про корпоративне управління у фінкомпаніях
- Постанова НБУ 185 встановлює обов’язкові вимоги для всіх небанківських фінансових компаній.
- Система внутрішнього контролю базується на обов’язковій трирівневій моделі трьох ліній захисту.
- Контролерам заборонено суміщати виконання обов’язків із бухгалтерськими та операційними функціями.
- Головний ризик-менеджер та комплаєнс-офіцер наділені регуляторним правом вето на рішення дирекції.
- Фінансова компанія зобов’язана мати затверджену стратегію управління ризиками та декларацію ризик-апетиту.
- Формальне впровадження внутрішнього контролю тягне за собою штрафи та ризик анулювання ліцензії.
Зміст:
Що змінює постанова НБУ 185 для фінансових компаній
Постанова Правління НБУ № 185 запровадила комплексні правила організації корпоративного управління та внутрішнього контролю для всіх установ небанківського фінансового ринку. Під дію нормативного акта підпадають компанії, що надають послуги кредитування, факторингу, фінансового лізингу, а також видають гарантії. Головний сенс змін полягає у переході від номінальної звітності до превентивного ризик-орієнтованого контролю операцій.
Регулятор вимагає чіткого розмежування повноважень між загальними зборами, виконавчим органом і контролерами. Це виключає ситуації, коли операційні керівники самостійно встановлюють для себе ліміти та ігнорують потенційні ризики для платоспроможності компанії. Докладні коментарі щодо нормативної бази містять офіційні роз’яснення НБУ щодо системи корпоративного управління та внутрішнього контролю фінансової компанії, де особливий акцент зроблено на захисті фінансової стабільності установи.
Законодавчу основу для таких вимог закріплено на найвищому рівні. Закон встановлює обов’язкові рамки, яких повинна дотримуватися кожна ліцензована фінансова організація.
Згідно з ч. 1 ст. 18 Закону України «Про фінансові послуги та фінансові компанії»: «Система управління надавача фінансових послуг повинна забезпечувати ефективне управління його діяльністю, довгострокову фінансову стійкість, захист прав клієнтів та належний розподіл повноважень і відповідальності між органами управління.»Тобто компанія зобов’язана не лише звітувати про результати фінансового року, а й підтверджувати здатність органів управління утримувати операційні ризики під контролем.
Критерії прозорості та розмежування повноважень керівних органів
Розподіл обов’язків між вищим і виконавчим органами управління не повинен створювати умов для зловживань. Якщо операційне керівництво приймає рішення щодо залучення фінансування або видачі великих позик, воно не може одноосібно блокувати перевірку цих договорів з боку служби контролю.
У разі виникнення складних внутрішніх суперечок між засновниками та дирекцією бізнесу необхідні чіткі процесуальні механізми, про що наочно свідчить наш кейс про захист прав у складній корпоративній процедурі, де юридична точність повноважень визначила результат спору.
Усунення конфлікту інтересів на рівні менеджменту
Будь-які зв’язки посадових осіб із контрагентами або пов’язаними структурами мають підлягати обов’язковому декларуванню. Наявність нерозкритого особистого інтересу керівника під час підписання фінансових угод автоматично розцінюється регулятором як суттєва загроза для фінансової стійкості компанії.
Які внутрішні документи зобов’язана затвердити фінансова компанія
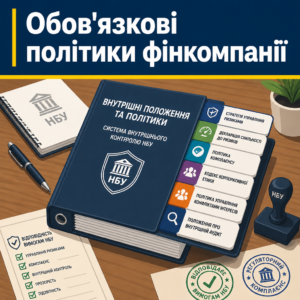
Обов’язковий базовий пакет внутрішньої документації формує регуляторний фундамент фінансової компанії. Відсутність хоча б однієї затвердженої політики під час наглядової перевірки вважається порушенням ліцензійних умов, навіть якщо сама діяльність ведеться прибутково. Інспектори НБУ оцінюють зміст документів на предмет персоналізованої адаптації до масштабів та специфіки конкретного бізнесу.
Завантажити шаблонні документи з інтернету більше не вийде: регулятор перевіряє конкретні внутрішні регламенти взаємодії підрозділів. До обов’язкового регуляторного пакета належать такі нормативні акти:
- Стратегія управління ризиками. Визначає фундаментальні принципи виявлення, моніторингу та мінімізації загроз для активів установи.
- Декларація схильності до ризиків. Містить вимірювані кількісні ліміти ризик-апетиту у прив’язці до розміру власного капіталу фінустанови.
- Політика комплаєнсу. Регламентує процедури моніторингу регуляторних змін та контроль за дотриманням ліцензійних вимог.
- Кодекс корпоративної етики. Фіксує стандарти поведінки персоналу та правила взаємодії зі споживачами фінансових послуг.
- Політика управління конфліктами інтересів. Встановлює чіткі заборони для менеджменту щодо отримання неправомірної особистої вигоди.
- Положення про внутрішній аудит. Закріплює незалежний статус аудитора та порядок його прямого звітування вищому органу управління.
Юридична практика свідчить, що компанії часто намагаються інтегрувати нові правила без урахування ширшого регуляторного контексту, де варто враховувати також вимоги щодо податкового комплаєнсу підприємства для захисту від блокування повсякденної господарської діяльності.
Вимоги до декларації схильності до ризиків
Практичний нюанс складання декларації полягає в тому, що затвердження загальних абстрактних цілей є недостатнім. Регулятор вимагає наявності чітко розрахованих метрик і граничних лімітів кредитного та операційного ризику, виражених у конкретних відсотках до власного капіталу установи.
Положення про етику та взаємодію ключових осіб
Цей регламент деталізує щоденні правила комунікації контролерів із бізнес-підрозділами. Він гарантує посадовим особам другої та третьої ліній захисту безперешкодний доступ до всіх операційних систем, договорів та внутрішнього листування установи.
Як впровадити нові вимоги внутрішнього контролю НБУ
- Проведіть комплексний GAP аналіз. Звірте поточну організаційну структуру компанії та штатний розпис із регуляторними заборонами щодо суміщення обов’язків.
- Розробіть та затвердіть обов’язкові політики. Підготуйте нормативний пакет документів, включаючи Стратегію управління ризиками, Декларацію схильності до ризиків та Кодекс корпоративної етики.
- Призначте ключових осіб контролю. Оформіть рішення вищого органу управління щодо призначення незалежного комплаєнс-менеджера, ризик-менеджера та внутрішнього аудитора.
- Регламентуйте порядок застосування права вето. Закріпіть у посадових інструкціях та внутрішніх положеннях механізм блокування ризикованих рішень дирекції контролерами.
- Налагодьте систему регулярної звітності. Запровадьте обов’язкове щоквартальне подання розгорнутих регуляторних звітів щодо ризиків безпосередньо вищому органу управління.
Модель трьох ліній захисту у внутрішньому контролі
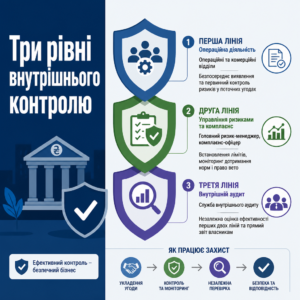
Три лінії захисту є обов’язковою організаційною структурою, яка запобігає концентрації критичних рішень в одних руках. Ця концепція розділяє безпосереднє ведення фінансової діяльності, нагляд за операціями та подальшу незалежну перевірку. Завдяки такому підходу помилка або зловживання на етапі укладення правочину блокується ще до виникнення фінансових збитків.
Базовий розподіл функціоналу між лініями захисту закріплено у законодавстві про регулювання фінансового сектору.
Згідно з ч. 1 ст. 21 Закону України «Про фінансові послуги та фінансові компанії»: «Надавач фінансових послуг зобов’язаний організувати комплексну, адекватну та ефективну систему внутрішнього контролю, що забезпечує своєчасне виявлення ризиків, належне управління ними та відповідність діяльності вимогам законодавства.»Для наочності організаційного розподілу завдань за постановою № 185 наведемо ключові ролі підрозділів у таблиці.
| Рівень захисту | Хто забезпечує функцію | Основне регуляторне завдання |
|---|---|---|
| Перша лінія | Операційні та комерційні відділи | Безпосереднє виявлення та первинний контроль ризиків у поточних угодах |
| Друга лінія | Головний ризик-менеджер, комплаєнс-офіцер | Встановлення лімітів, моніторинг дотримання норм і право вето |
| Третя лінія | Служба внутрішнього аудиту | Незалежна оцінка ефективності перших двох ліній та прямий звіт власникам |
Повноваження фахівців другої лінії мають прямий вплив на безпеку компанії під час укладення договорів, а також на аналіз податкових ризиків операції, щоб уникнути фінансових претензій із боку державних органів.
Операційна відповідальність першої лінії бізнесу
Працівники, які безпосередньо взаємодіють із позичальниками або лізингоодержувачами, несуть первинну відповідальність за повноту перевірки клієнтських документів. Вони не можуть передавати сумнівний договір на виконання, якщо виявлено невідповідність базовим внутрішнім регламентам установи.
Незалежність внутрішнього аудиту та нові глобальні стандарти
Внутрішній аудитор підпорядковується виключно наглядовій раді або загальним зборам учасників в обхід виконавчого директора. Крім того, регулятор синхронізував нагляд із міжнародними нормами, тому фірмам слід забезпечити проведення обов’язкової самооцінки якості аудиторської роботи.
Послуги бюро ЮРКОНСАЛТ для небанківських фінансових установ
- Регуляторний аудит структури компанії. Оцінка діючої системи управління, посадових інструкцій та виявлення прихованих конфліктів інтересів.
- Розробка обов’язкових регламентів та політик. Складання повного пакета внутрішніх нормативних актів згідно з вимогами постанови НБУ № 185.
- Супровід призначення ключових осіб. Юридичне оформлення повноважень комплаєнс-офіцера, ризик-менеджера та аудитора з урахуванням критеріїв ділової репутації.
- Побудова процедур аутсорсингу. Підготовка договорів на передачу функцій внутрішнього контролю стороннім фахівцям з дотриманням нормативів НБУ.
- Захист інтересів під час наглядових перевірок. Представництво фінансової установи у взаємодії з Національним банком України та судове оскарження санкцій.
Вимоги до ключових осіб та статус комплаєнс менеджера
Ключові посадові особи системи внутрішнього контролю підлягають суворим вимогам щодо професійної кваліфікації та ділової репутації. Головний ризик-менеджер і головний комплаєнс-менеджер призначаються вищим органом управління, що гарантує їм захист від тиску з боку виконавчої дирекції. Їхня заробітна плата чи премії не можуть залежати від обсягів укладених кредитних або факторингових договорів компанії.
Суміщення посад є найпоширенішим порушенням, яке фіксує регулятор під час нагляду. Працівникам другої та третьої ліній категорично заборонено виконувати бухгалтерські або будь-які операційні функції. Спроба покласти комплаєнс на головного бухгалтера розцінюється як очевидний конфлікт інтересів і призводить до накладення санкцій.
В нашій практиці був випадок, коли небанківська компанія через бажання заощадити на штатному розписі поклала ведення ризик-менеджменту та комплаєнсу на головного бухгалтера. Під час наглядового контролю було виявлено прямий конфлікт інтересів. Юристи нашого бюро допомогли розмежувати посадові обов’язки, розробили нову штатну структуру та регламентували передачу частини функцій контролю на аутсорсинг відповідно до ліцензійних вимог.
Варто пам’ятати, що передача контрольних функцій стороннім юридичним фахівцям дозволена для установ, що не становлять значного суспільного інтересу. Проте це вимагає призначення в штаті працівника, відповідального за взаємодію з підрядником.
Право вето контролерів на рішення виконавчого органу
Головний комплаєнс-менеджер і головний ризик-менеджер наділені регуляторним правом вето. Якщо виконавчий орган приймає рішення з перевищенням затверджених лімітів ризик-апетиту або з прямим порушенням закону, контролер офіційно блокує таку дію. Подолати вето мають право лише загальні збори або наглядова рада установи.
Щоквартальне регулярне звітування органам управління
Поширеною помилкою є звернення до засновників лише у момент виникнення надзвичайних подій чи регуляторних штрафів. За правилами НБУ контролери зобов’язані щоквартально подавати письмовий розгорнутий звіт із картами ризиків та аналізом інцидентів безпосередньо вищому органу управління.
Зразок положення про систему внутрішнього контролю фінансової компанії
ЗАТВЕРДЖЕНО
Рішенням Загальних зборів учасників
ТОВ «ФІНАНСОВА КОМПАНІЯ»
Протокол від «___» ________ 2026 року № __ПОЛОЖЕННЯ ПРО СИСТЕМУ ВНУТРІШНЬОГО КОНТРОЛЮ
1. Загальні положення
1.1. Це Положення розроблене відповідно до Закону України «Про фінансові послуги та фінансові компанії», постанови Правління Національного банку України від 27.12.2024 № 185 та визначає мету, засади функціонування та структуру системи внутрішнього контролю ТОВ «ФІНАНСОВА КОМПАНІЯ».
1.2. Система внутрішнього контролю є складовою загального корпоративного управління компанії та забезпечує дотримання вимог законодавства, збереження активів та своєчасну мінімізацію ризиків.2. Організація моделі трьох ліній захисту
2.1. Внутрішній контроль компанії організовується за моделлю трьох ліній захисту:
- Перша лінія: операційні та бізнес-підрозділи, які безпосередньо приймають та управляють операційними ризиками в межах встановлених лімітів;
- Друга лінія: головний ризик-менеджер та головний комплаєнс-менеджер, які забезпечують незалежний моніторинг ризиків та оцінку відповідності операцій вимогам законодавства;
- Третя лінія: підрозділ (фахівець) внутрішнього аудиту, який здійснює регулярну незалежну оцінку ефективності перших двох ліній контролю.
2.2. Керівники другої та третьої ліній захисту призначаються Загальними зборами учасників та є підзвітними виключно вищому органу управління.3. Право вето ключових осіб контролю
3.1. Головний ризик-менеджер та головний комплаєнс-менеджер наділені правом застосування вето щодо рішень виконавчого органу компанії у разі виявлення порушень встановленого ризик-апетиту або регуляторних вимог.
3.2. Рішення щодо подолання вето приймається виключно Загальними зборами учасників у встановленому статутом порядку.4. Заключні положення
4.1. Це Положення набирає чинності з моменту його затвердження та підлягає перегляду не рідше одного разу на рік.Директор ТОВ «ФІНАНСОВА КОМПАНІЯ» ____________ /Підпис/
Санкції НБУ та судова практика щодо внутрішнього контролю
Недотримання обов’язкових правил внутрішнього контролю розцінюється регулятором як системне порушення ліцензійних вимог. Залежно від характеру та повторюваності виявлених недоліків Національний банк має право застосовувати широкий спектр наглядових заходів. Відстежувати оновлення реєстрів та вимог дозволяє офіційний розділ регулювання ринку небанківських фінансових послуг — Національний банк України, де публікуються розпорядження регулятора.
Законодавство надає Нацбанку суттєві повноваження для припинення протиправних або ризикованих практик на ринку небанківських фінансових послуг.
Згідно з ч. 1 ст. 41 Закону України «Про фінансові послуги та фінансові компанії»: «Національний банк України застосовує заходи впливу до надавачів фінансових послуг за порушення законодавства про регулювання діяльності з надання фінансових послуг, нормативно-правових актів Національного банку України.»Заходи впливу починаються від письмових застережень та вимог усунути невідповідності у внутрішніх політиках, а закінчуються великими штрафами, тимчасовим зупиненням дії ліцензії або її повним відкликанням. Якщо фінансова компанія намагається оскаржити такі рішення в суді, довести бездоганність своєї системи контролю буває складно, оскільки суди підтримують широку дискрецію регулятора.
Касаційний адміністративний суд у складі Верховного Суду у справі №320/12167/23 від 09.08.2024 зазначив: «Штраф у понад 73 мільйони гривень за збій системи внутрішнього контролю: суд закріпив презумпцію широких дискреційних повноважень НБУ в оцінці ризик-менеджменту»Належний внутрішній контроль має функціонувати превентивно на момент здійснення операцій, а не зводитися до формального пост-контролю.
Практика підтверджує, що своєчасна юридична підтримка рятує від збитків, подібно до того, як спрацював наш схожий кейс із захистом від неправомірних вимог, коли процесуальна дисципліна та бездоганна документальна база дозволили захистити позицію бізнесу.
Наслідки ігнорування наглядових опитувальників НБУ
Під час безвиїзного нагляду регулятор надсилає детальні запити щодо операційних регламентів та функціонування другої лінії захисту. Спроба проігнорувати такий запит або надати формальну відповідь веде до негайного призначення позапланової інспекції або застосування блокуючих санкцій.
Анулювання ліцензії за фіктивний комплаєнс
Якщо за результатами перевірки з’ясовується, що внутрішні політики існують виключно на папері, а співробітники не володіють методиками оцінки ризиків, НБУ кваліфікує структуру управління як невідповідну. Це слугує безумовною підставою для зупинення або повного відкликання ліцензії на здійснення діяльності.
Юридична допомога з регуляторного комплаєнсу фінансових компаній
Впровадження вимог постанови НБУ вимагає ретельного аудиту внутрішніх процесів, розробки спеціалізованих регламентів і налаштування взаємодії між органами управління. Адвокатське бюро ЮРКОНСАЛТ допомагає адаптувати структуру фінансової компанії під ліцензійні умови регулятора та захистити бізнес під час наглядових перевірок.
Питання про корпоративне управління у фінансових компаніях
Чи може головний бухгалтер бути одночасно комплаєнс менеджером?
Ні, таке суміщення прямо заборонено. Постанова НБУ № 185 виключає можливість поєднання функцій другої або третьої лінії захисту з виконавчими, комерційними чи бухгалтерськими обов’язками через неминучий конфлікт інтересів. Посада комплаєнс-офіцера має бути відокремленою.
Чи дозволено передавати функції внутрішнього контролю на аутсорсинг?
Так, законодавство дозволяє передавати комплаєнс, ризик-менеджмент або аудит на аутсорсинг спеціалізованим юридичним чи аудиторським компаніям. При цьому фінансова компанія зобов’язана провести перевірку кваліфікації підрядника, укласти договір за вимогами регулятора та призначити штатного співробітника для контролю аутсорсера.
Як саме працює право вето комплаєнс менеджера чи ризик менеджера?
Право вето дозволяє посадовій особі контролю офіційно зупинити дію чи виконання наказу директора, якщо угода порушує закон або встановлені ліміти ризик-апетиту. Розблокувати таку фінансову операцію або подолати заперечення комплаєнсу можуть лише загальні збори учасників чи наглядова рада.
Які наслідки чекають на фінкомпанію за формальний внутрішній контроль?
Національний банк виявляє формальний підхід під час інспекцій та безвиїзного нагляду. Якщо виявляється, що процедури існують тільки у вигляді паперових регламентів без реальної перевірки операцій, компанія отримує письмове застереження та штрафи. За системну фіктивність ліцензію на фінансову діяльність анулюють.
Прочитати на: мовою