
Контрольована іноземна компанія вимагає від українського власника особливої уваги до податкового резидентства та структури управління іноземними активами. Володіння бізнесом за межами країни більше не залишається непоміченим для фіскальних органів, тому кожне корпоративне рішення має оцінюватися з огляду на вітчизняні податкові правила.
Головний ризик полягає у хибному переконанні, що іноземна юрисдикція автоматично усуває обов’язки перед українською податковою. Недооцінка критеріїв контролю або формальне ставлення до корпоративних документів нерідко призводять до виснажливих камеральних перевірок, блокування рахунків та судових спорів.
Коротко про режим КІК в Україні
- Частка понад 50% або фактичний контроль над іноземною компанією створюють статус КІК.
- Поріг 2 млн євро для звільнення від оподаткування рахується сукупно за всіма КІК.
- Звільнення від сплати податку не скасовує обов’язку подавати щорічний звіт про КІК.
- Іноземні реєстрації ФОП за кордоном не підпадають під регулювання правил КІК.
- Ставка ПДФО становить 18%, але при виплаті дивідендів знижується до 9%.
Зміст:
Критерії визнання іноземної компанії контрольованою в Україні
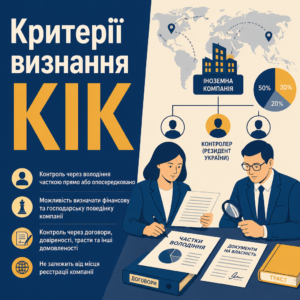
Контрольована іноземна компанія визначається не за місцем реєстрації її офісу, а через наявність вирішального зв’язку з резидентом України. Статус контролера виникає як за прямого чи опосередкованого володіння часткою, так і за можливості самостійно визначати фінансову поведінку бізнесу за кордоном.
Українські податкові органи керуються положеннями статті 39-2 Податкового кодексу України, яка закріплює кілька самостійних підстав для встановлення податкового контролю над іноземним активом.
Згідно з п. 39-2.1 ст. 39-2 Податкового кодексу України: «Контрольованою іноземною компанією визнається будь-яка юридична особа, зареєстрована в іноземній державі або території, яка визнається такою, що знаходиться під контролем фізичної особи - резидента України або юридичної особи - резидента України відповідно до правил, визначених цим Кодексом. Контролюючою особою є фізична особа або юридична особа - резиденти України, що є прямими або опосередкованими власниками (контролерами) контрольованої іноземної компанії.»Таким чином, навіть відсутність прямого запису в іноземному торговому реєстрі не гарантує звільнення від контролю, якщо особа реально керує компанією через трастові угоди або довіреності.
Юридична частка володіння в іноземному бізнесі
Законодавство розглядає два базові цифрові пороги володіння корпоративними правами:
- Одноосібне володіння часткою. Якщо український резидент володіє часткою в іноземній юридичній особі у розмірі понад 50 відсотків, компанія безумовно визнається контрольованою.
- Спільне володіння з іншими резидентами. Якщо частка особи становить понад 10 відсотків, але сукупно кілька резидентів України утримують 50 і більше відсотків капіталу, обов’язки контролера виникають у кожного з них.
У разі багаторівневої структури володіння розраховується сукупний відсоток через усі проміжні холдинги та фонди.
Ознаки фактичного контролю без оформлення частки
Фактичний контроль означає можливість особи давати обов’язкові вказівки органам управління або одноосібно розпоряджатися банківськими рахунками іноземної структури без формального володіння акціями. Наявність генеральної банківської довіреності з правом підпису чи право вето на рішення директорів розцінюються податковою як прямий контроль.
В нашій практиці був випадок, коли громадянин України володів лише 30% статутного капіталу компанії на Кіпрі разом із двома іноземними партнерами. Податковий орган звернув увагу на те, що саме клієнт мав виключне право підпису банківських платіжних документів компанії, що стало підставою для визнання його контролюючою особою та вимоги подати відповідні звіти.
Як визначається та оподатковується скоригований прибуток КІК
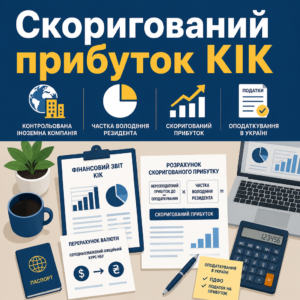
Скоригований прибуток контрольованої компанії формується за даними нерозподіленого фінансового результату до оподаткування згідно з фінансовою звітністю іноземної юридичної особи. Ця сума стає об’єктом оподаткування в Україні пропорційно до частки, якою володіє резидент на останній день звітного податкового періоду.
Порядок включення такого прибутку до загального доходу платника визначається спеціальною нормою податкового закону.
Згідно з п. 39-2.2 ст. 39-2 Податкового кодексу України: «Об'єктом оподаткування для податку на доходи фізичних осіб (податку на прибуток підприємств) контролюючої особи є частина скоригованого прибутку контрольованої іноземної компанії, пропорційна частці, якою володіє або яку контролює така фізична (юридична) особа на останній день відповідного звітного періоду.»Перерахунок фінансових показників з іноземної валюти здійснюється за середньозваженим офіційним курсом Національного банку за звітний календарний рік.
Базові ставки податку та розподіл дивідендів
Для фізичних осіб – контролерів діє гнучкий механізм оподаткування залежно від того, чи залишається прибуток на рахунках компанії, чи виплачується у формі дивідендів.
| Сценарій отримання прибутку | Ставка ПДФО | Військовий збір | Умови застосування |
|---|---|---|---|
| Нерозподілений скоригований прибуток | 18% | 1.5% | Прибуток залишається в розпорядженні компанії |
| Фактично виплачені дивіденди | 9% (або 5%) | 1.5% | Дивіденди виплачено до подання звітності |
| Звільнення від оподаткування | 0% | 0% | Дотримано ліміту або критерію активної діяльності |
Якщо прибуток виплачено на користь контролера до моменту подання річної декларації, застосовується знижена ставка для дивідендів, що усуває ризик подвійного стягнення податку.
Коли прибуток компанії звільняється від оподаткування
Закон встановлює чіткі підстави, за яких скоригований прибуток не підлягає оподаткуванню в Україні, навіть якщо компанія є прибутковою:
- Поріг сукупного доходу. Загальний сукупний дохід усіх іноземних компаній одного контролера не перевищує еквівалент 2 мільйонів євро за звітний рік. Цей поріг рахується сукупно по всіх активах, а не окремо по кожній юридичній особі.
- Конвенція та ефективна ставка податку. Між Україною та країною реєстрації бізнесу діє міжнародний договір про уникнення подвійного оподаткування, і компанія фактично сплачує податок за ставкою не нижче 13 відсотків.
- Активний характер діяльності. Частка пасивних доходів (роялті, відсотки, дивіденди) становить менше 50 відсотків від загального доходу бізнесу.
Важливо розуміти, що наявність права на звільнення від сплати податку не скасовує обов’язку складати та подавати податкову звітність.
Порядок дій резидента при володінні іноземною компанією
- Перевірте статус контролю. З’ясуйте точний розмір частки у статутному капіталі та наявність ознак фактичного контролю над іноземною юридичною особою.
- Оцініть прибуток компанії. Розрахуйте сукупний дохід усіх іноземних активів для перевірки критерію звільнення у два мільйони євро.
- Підготуйте фінансову звітність. Замовте офіційні фінансові звіти іноземної компанії та забезпечте їхній переклад українською мовою.
- Сформуйте річний звіт. Надішліть звітність про іноземну компанію разом із власною податковою декларацією за відповідний звітний період.
Звітність про КІК та супровідні фінансові документи
Звітність подається резидентами щороку в електронному вигляді одночасно з річною декларацією про майновий стан і доходи або декларацією з податку на прибуток підприємств. Детальні інструкції та бланки документів доступні у спеціальному розділі онлайн-навчання ДПС України, де податківці роз’яснюють типові помилки декларування.
До електронного звіту обов’язково додаються належним чином засвідчені копії фінансової звітності іноземної компанії за відповідний календарний період.
Якщо офіційні органи зарубіжної країни не вимагають проходження обов’язкового аудиту, українська податкова все одно має право вимагати надання аудиторського висновку за наявності обґрунтованих сумнівів щодо достовірності відображених сум.
Вимоги до іноземної фінансової звітності та аудит
Фінансові звіти іноземної юридичної особи подаються разом із перекладом на українську мову. Підтвердження показників здійснюється за міжнародними стандартами фінансової звітності або за правилами юрисдикції місцезнаходження компанії.
У випадках, коли документи завірені неналежним чином або розрахунки містять явні протиріччя, контролюючий орган надсилає офіційний письмовий запит із вимогою надати додаткові первинні банківські документи.
Скорочений звіт та ризики неподання повного документа
Якщо фінансовий рік за кордоном не збігається з українським або фінансова звітність ще не складена до встановленого строку подання декларації, платник має право сформувати скорочений звіт про компанію. Проте це тимчасове рішення, яке накладає додаткові процесуальні обов’язки.
Контролер зобов’язаний надати повний звіт разом із фінансовими додатками до 31 грудня поточного року. Якщо обмежитися лише скороченою формою і не надіслати повний документ до кінця календарного року, фіскальні органи прирівнюють це до повного неподання звітності з нарахуванням штрафних санкцій.
Як бюро ЮРКОНСАЛТ захищає інтереси контролюючих осіб
- Аналіз корпоративної структури. Детально досліджуємо статути, трастові угоди та банківські повноваження на наявність ознак фактичного контролю.
- Розрахунок податкових зобов’язань. Визначаємо скоригований прибуток і перевіряємо законні підстави для повного звільнення від сплати податку.
- Супровід складання звітності. Допомагаємо підготувати іноземні фінансові документи та мінімізувати ризики податкових запитів.
- Захист у податкових спорах. Оскаржуємо протиправні податкові повідомлення-рішення та штрафні санкції в судовому порядку.
Податковий контроль через міжнародний обмін інформацією
Українська податкова служба більше не покладається виключно на добровільність декларування іноземних компаній. Завдяки активному впровадженню стандарту автоматичного обміну податковою інформацією CRS, фіскальні органи регулярно отримують відомості про закордонні рахунки громадян, залишки коштів та бенефіціарне володіння.
Для своєчасного контролю електронних форматів звітності контролери можуть використовувати офіційний реєстр електронних форм податкових документів ДПС України, що знижує ймовірність відхилення квитанцій.
У разі виникнення розбіжностей між даними міжнародного обміну та поданими деклараціями, податкова ініціює перевірки та надсилає податкові повідомлення-рішення.
Вплив автоматичного обміну даними за стандартом CRS
Стандарт CRS забезпечує щорічне передавання банківських даних між десятками країн світу. Фінансові установи за кордоном ідентифікують податкове резидентство розпорядників рахунків та кінцевих власників активів.
Приховування факту володіння компанією через номінальний сервіс чи іноземні трасти стає марним, оскільки банки зобов’язані встановлювати реальних бенефіціарів та надсилати відомості до країни їхнього податкового резидентства.
Судова практика щодо резидентства та постійного представництва
Суди послідовно підтверджують обов’язок виконання вимог податкового законодавства навіть у випадках, коли громадяни тривалий час проживають поза межами країни. Наявність нерухомості або зареєстрованого місця проживання в Україні суди визнають достатнім свідченням збереження податкового резидентства.
Третій апеляційний адміністративний суд у справі №280/3288/24 від 16.10.2024 зазначив: «Виїзд за кордон на понад 183 дні не звільняє від обов'язків щодо КІК — наявність нерухомості в Україні залишає статус податкового резидента»Перебування під тимчасовим захистом за кордоном не анулює податкові обов’язки резидента, якщо в Україні зберігаються центр життєвих інтересів та нерухоме майно.
Коли виникає неправомірний тиск з боку фіскальних органів, захистити бізнес допомагає саме професійне судове оскарження. Показовим прикладом є наш успішний податковий спір із ДПС у суді, де нам вдалося скасувати незаконне рішення податківців.
Практичні податкові ризики для українських власників бізнесу
Основні ризики контролюючих осіб пов’язані з неправильним тлумаченням вимог закону та несвоєчасним реагуванням на фіскальні повідомлення. Багато підприємців плутають звільнення від сплати податку з відсутністю обов’язку взагалі декларувати іноземну юридичну особу.
Неподання звітності навіть за нульових оборотів призводить до накладення штрафних санкцій, розмір яких обчислюється сотнями прожиткових мінімумів.
У разі протиправного нарахування штрафів важливо своєчасно звертатися до суду. Позитивний досвід нашої команди підтверджує податковий спір щодо штрафів і ППР, у якому вдалося повністю скасувати необґрунтовані фінансові санкції.
Помилка щодо бізнесу зі збитками або нульовим оборотом
Поширеною помилкою залишається відмова від декларування так званих «сплячих» компаній, які не вели господарської діяльності протягом звітного періоду або зазнали фінансових збитків. Закон вимагає подавати звіт за фактом наявності юридичного чи фактичного контролю незалежно від доходів.
До звіту долучаються підтверджувальні фінансові звіти з нульовими показниками. Водночас документально підтверджений збиток іноземної фірми має практичну цінність, оскільки він переноситься на майбутні періоди і зменшує базу оподаткування подальших прибутків цієї ж компанії.
Чому іноземний статус підприємця не створює КІК
Для правильного визначення меж застосування правил варто враховувати організаційно-правову форму іноземного бізнесу. Індивідуальні підприємницькі статуси фізичних осіб за кордоном, такі як польська діяльність JDG або британський Sole Trader, не мають статусу окремої юридичної особи.
Оскільки такі форми є особистою підприємницькою діяльністю громадянина, вони не підпадають під регулювання щодо контрольованих компаній, і подавати окрему звітність щодо них як щодо КІК закон не вимагає.
Захист інтересів контролюючих осіб та податковий аудит іноземних компаній
Податкове регулювання іноземного бізнесу вимагає своєчасного аналізу статутів, банківських довіреностей та фінансових результатів. Якщо ви маєте сумніви щодо свого статусу або отримали запит від податкової служби, наші фахівці допоможуть розібратися з вимогами закону та зняти ризики донарахувань.
Питання про контрольовані іноземні компанії
Чи потрібно звітувати, якщо іноземна компанія не вела діяльності або зазнала збитків?
Так, подавати звіт необхідно за фактом наявності частки або контролю над компанією, незалежно від її фінансових результатів. До звіту додаються копії фінансової звітності з нульовими показниками або збитком. Зафіксований від’ємний результат враховується на майбутнє для зменшення прибутку цієї ж компанії.
Коли прибуток іноземної компанії повністю звільняється від оподаткування?
Прибуток не підлягає оподаткуванню в Україні, якщо сукупний дохід усіх іноземних компаній контролера не перевищує 2 мільйони євро на рік або компанія здійснює активну господарську діяльність за наявності конвенції про уникнення подвійного оподаткування зі сплатою податку за кордоном за ставкою від 13 відсотків.
Чи поширюються правила КІК на реєстрацію фізичної особи як іноземного підприємця?
Ні, реєстрація статусу іноземного приватного підприємця не створює окремої юридичної особи. Такі реєстрації не підпадають під дію законодавства про контрольовані компанії і не вимагають подання окремої корпоративної звітності контролера.