
Перевірка контрагента в будівництві — це першочерговий етап перед укладенням будь-якого договору підряду або постачання будівельних матеріалів. Необачність на етапі переговорів може призвести до зупинки будівництва, втрати авансу або донарахування податкових штрафів через співпрацю з проблемною компанією.
У будівельній галузі залучається коло учасників: генеральні підрядники, субпідрядники, інжинірингові компанії та постачальники. Щоб убезпечити проєкт, необхідно завчасно оцінити юридичний статус, дозвільні документи та фінансову спроможність потенційного партнера.
Коротко про перевірку підрядника у будівництві
- Перевірка ліцензії в ЄДЕССБ є обов’язковою для робіт на об’єктах СС2 та СС3.
- Понад 30% будівельних спорів виникають через перевищення керівником статутних повноважень.
- Внесення підрядника до ризикових платників позбавляє замовника права на податковий кредит з ПДВ.
- Наявність записів у Єдиному реєстрі боржників створює загрозу арешту авансу виконавчою службою.
- Під час воєнного стану обов’язково перевіряються бенефіціари за санкційними списками РНБО.
Зміст:
Навіщо потрібна перевірка контрагента в будівництві
Перевірка контрагента в будівництві дозволяє оцінити реальну спроможність компанії виконати взяті зобов’язання та захистити фінансові інвестиції замовника. Специфіка будівельної сфери передбачає довгострокові контракти, великі суми авансових платежів та суворі вимоги до наявності спеціальних дозволів.
Відповідно до законодавства, замовник та підрядник вступають у договірні відносини, які вимагають дотримання принципу належної обачності. Визначення юридичного статусу партнера допомагає розмежувати відповідальність між учасниками будівництва та запобігти залученню фіктивних структур.
Судова практика показує, що ігнорування перевірки партнера перед підписанням угоди часто призводить до судових позовів про повернення авансів або визнання договорів недійсними. Якщо вам потрібна юридична перевірка компанії перед угодою, її варто проводити до моменту перерахування першого платежу.
Згідно з ч. 1 ст. 875 Цивільного кодексу України: «За договором будівельного підряду підрядник зобов'язується збудувати і здати у встановлений строк об'єкт або виконати інші будівельні роботи відповідно до проектно-кошторисної документації, а замовник зобов'язується надати підрядникові будівельний майданчик (фронт робіт), передати затверджену проектно-кошторисну документацію, якщо цей обов'язок не покладається на підрядника, прийняти об'єкт або закінчені будівельні роботи та оплатити їх.»Правові наслідки вибору невірного підрядника
Ненадійний підрядник може зупинити роботи на майданчику, не відпрацювати отриманий аванс або залучити сумнівних субпідрядників без відома замовника. У такому разі замовнику доведеться витрачати час на судові спори щодо стягнення коштів та пошук нової будівельної бригади.
Стандарт належної обачності за позицією Верховного Суду
Верховний Суд у своїх рішеннях неодноразово підкреслював, що учасники господарського обороту зобов’язані проявляти розумну обачність при виборі контрагентів. Укладення угоди без перевірки матеріально-технічних та юридичних можливостей партнера позбавляє сторону права посилатися на свою недобросовісність у майбутньому спорі.
Перевірка по ЄДРПОУ та ліцензій підрядника
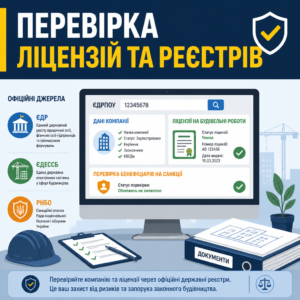
Перевірка по ЄДРПОУ через офіційні державні реєстри є базовим кроком для підтвердження правоздатності будівельної компанії. Використовуючи ідентифікаційний код, замовник отримує доступ до верифікованої інформації про статус юридичної особи, її засновників та види діяльності.
Для об’єктів із середніми та значними наслідками обов’язковою є перевірка ліцензії на будівельні роботи. Основні реєстраційні дані та наявність дозвільних документів перевіряються через такі офіційні джерела:
- Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань — для перевірки статусу компанії, КВЕДів та керівника;
- Портал Єдиної державної електронної системи у сфері будівництва (ЄДЕССБ) — для перевірки наявності чинних ліцензій, кваліфікаційних сертифікатів виконробів та проектних декларацій;
- Санкційні списки РНБО — для перевірки бенефіціарних власників на наявність спеціальних економічних обмежень у умовах воєнного стану.
Відсутність чинної ліцензії в електронній системі або її анулювання унеможливлює законне виконання підрядних робіт та створює ризик зупинки будівництва контролюючими органами.
Перевірка субпідрядних організацій
За загальним правилом підрядник має право залучати до виконання робіт інших осіб. Щоб контролювати якість та безпеку на об’єкті, у договорі генерального підряду варто передбачити обов’язкове попереднє погодження кожного субпідрядника за аналогічним алгоритмом перевірки.
Декларативний принцип у період воєнного стану
Постанова Кабінету Міністрів України №314 запровадила спрощений порядок виконання окремих робіт за декларативним принципом. Проте для відповідальних будівельних робіт підрядник зобов’язаний надати зареєстровану в ЄДЕССБ декларацію із чітким переліком дозволених видів діяльності.
Алгоритм перевірки будівельного контрагента перед угодою
- Отримайте реєстраційні дані. Запитайте код ЄДРПОУ, діючу редакцію Статуту та відомості про керівника компанії.
- Перевірте статус у реєстрах. Звірте дані в Єдиному державному реєстрі юридичних осіб та ЄДЕССБ щодо ліцензій і повноважень.
- Проаналізуйте судову історію. Дослідіть наявність позовів про невиконання договорів, стягнення авансів та виконавчих проваджень.
- Оцініть податковий стан. Перевірте відсутність податкового боргу, реєстрацію платника ПДВ та статус ризиковості.
- Зафіксуйте результат. Оформіть письмовий чек-лист перевірки та узгодьте захисні умови в договорі підряду.
Перевірка повноважень керівника та статутних обмежень
Аналіз повноважень підписанта є критично важливим елементом, оскільки понад 30% господарських спорів у будівництві виникають через перевищення директором своїх статутних правомочностей. Наявність у ЄДР запису про керівника не означає, що він має безумовне право підписувати контракти на будь-яку суму.
Перед підписанням угоди необхідно витребувати діючу редакцію Статуту компанії та уважно вивчити розділ щодо компетенції виконавчого органу. Досить часто Статут містить обмеження щодо граничної суми правочинів, які директор має право вчиняти самостійно.
У разі наявності сумових обмежень (наприклад, підписання угод понад 1 млн грн вимагає згоди засновників) підрядник повинен надати протокол або рішення загальних зборів учасників про надання дозволу на укладення конкретного будівельного контракту.
Ризики підписання договору неуповноваженою особою
Якщо договір підписаний директором із перевищенням повноважень і без згоди зборів учасників, власники компанії можуть оскаржити такий правочин у судовому порядку. Визнання договору недійсним тягне за собою зупинку робіт та складний процес повернення сплачених коштів.
Документи для підтвердження повноважень
Для мінімізації ризиків від підрядника витребовують: витяг з ЄДР, актуальну редакцію Статуту, наказ про призначення директора та протокол загальних зборів учасників про надання згоди на конкретну угоду із зазначенням її суми та предмета.
Як юридична компанія ЮРКОНСАЛТ допомагає перевірити підрядника
- Правовий аудит контрагента. Проводимо комплексний аналіз реєстраційних, дозвільних та статутних документів компанії.
- Перевірка судових та боргових ризиків. Виявляємо приховані позови, виконавчі провадження та санкційні обмеження.
- Аналіз податкової обачності. Оцінюємо наявність матеріально-технічної бази та ризики втрати податкового кредиту.
- Розробка договору підряду. Включаємо захисні застереження, порядок авансування та штрафні санкції.
Аналіз судових спорів компанії та боргів
Аналіз судових спорів компанії дозволяє оцінити ділову репутацію підрядника та його платоспроможність. Наявність чисельних позовів свідчить про системні проблеми у виконанні зобов’язань перед замовниками або постачальниками.
Для детальної перевірки використовується Єдиний державний реєстр судових рішений. Досліджувати варто не лише факт наявності справ, а й їхній зміст. Особливу увагу слід звернути на позови про стягнення невідпрацьованих авансів, порушення строків будівництва, неналежну якість робіт або банкрутство.
Паралельно перевіряється Єдиний реєстр боржників та Автоматизована система виконавчих проваджень. Наявність відкритих виконавчих проваджень сигналізує про ризик того, що сплата авансу буде одразу списана Державною виконавчою службою за давніми боргами підрядника.
Об'єднана палата Касаційного господарського суду у складі Верховного Суду у справі №913/703/20 від 16.09.2022 зазначила: «підрядник, який призупинив будівництво та відмовився повертати невикористаний аванс, зобов'язаний повернути кошти як безпідставно набуте майно»Неперевірений підрядник взяв аванс 9,8 млн грн і призупинив роботи, що змусило замовника повертати кошти через суд.
Способи захисту при виявленні боргів підрядника
Якщо перевірка виявила судові спори або виконавчі провадження, але співпраця є необхідною, замовнику слід відмовитися від авансування. Усі розрахунки варто проводити виключно за фактично виконані роботи за підписаними актами приймання за формами КБ-2в та КБ-3.
Судова практика щодо невиконання договорів
Практика вирішення будівельних спорів свідчить, що стягнення боргів із проблемного підрядника є довготривалим процесом. Наш кейс про невиконання договору постачання підтверджує, що ефективний переддоговірний аналіз дає змогу уникнути судових тяганин ще на етапі підготовки угоди.
Зразок чек-листа перевірки контрагента в будівництві
ЗАТВЕРДЖУЮ
Керівник юридичної служби
____________________ [ПІБ]
«___» ____________ 202_ рокуПРОТОКОЛ (ЧЕК-ЛИСТ)
комплексної перевірки контрагента перед укладенням договору будівельного підряду1. ЗАГАЛЬНІ ВІДОМОСТІ ПРО КОНТРАГЕНТА:
1.1. Повна назва: [Найменування ТОВ / ПрАТ / ФОП]
1.2. Код ЄДРПОУ / ІПН: [XXXXXXXX]
1.3. Юридична та фактична адреса: [Адреса]
1.4. Запланований предмет договору: [Виконання будівельно-монтажних робіт на об’єкті …]
1.5. Орієнтовна сума договору: [Сума грн з ПДВ]2. РЕЗУЛЬТАТИ ПЕРЕВІРКИ ЗА ДЕРЖАВНИМИ РЕЄСТРАМИ:
[ ] Єдиний державний реєстр: Статус — діюче. Дата реєстрації — [Дата]. Розмір статутного капіталу: [Сума] грн. Керівник: [ПІБ]. Обмеження повноважень керівника за Статутом: [Вказати обмеження, напр.: до 1 000 000 грн].
[ ] Повноваження підписанта: Наявність рішення / протоколу загальних зборів учасників № [Номер] від [Дата] про надання згоди на укладення договору — [Підтверджено / Не потрібно].
[ ] ЄДЕССБ (Будівельний реєстр): Наявність чинної ліцензії / зареєстрованої декларації на роботи СС2/СС3 — [Номер, дата, перелік дозволених робіт].
[ ] Єдиний реєстр боржників та АСВП: Записи про відкриті виконавчі провадження — [ВІДСУТНІ / Наявні на суму …].
[ ] Судовий реєстр (ЄДРСУ): Наявність судових спорів як відповідача у будівельних спорах / стягненні боргів за останні 3 роки — [ВІДСУТНІ / Наявні у справах № …].
[ ] ДПС (Податковий статус): Платник ПДВ — [Так/Ні]. Податковий борг — [Відсутній / Наявний]. Статус «ризикового платника податків» — [ВІДСУТНІЙ / Наявний].
[ ] Санкційні списки (РНБО): Наявність засновників/бенефіціарів у санкційних списках — [ВІДСУТНІ].3. ПЕРЕВІРКА РЕСУРСНОЇ ТА ТЕХНІЧНОЇ СПРОМОЖНОСТІ:
[ ] Наявність власної / орендованої будівельної техніки (Форма 20-ОПП) — [Підтверджено].
[ ] Наявність кваліфікованого персоналу та дозволів Держпраці на роботи підвищеної небезпеки — [Підтверджено].4. ВИСНОВОК ТА РЕКОМЕНДАЦІЇ:
[ ] Співпраця рекомендована без обмежень.
[ ] Співпраця можлива за умов мінімізації ризиків (відмова від авансування, оплата за формами КБ-2в/КБ-3, включення податкового застереження).
[ ] Співпраця НЕ рекомендована (високі юридичні / податкові / фінансові ризики).Перевірку провів:
Юрисконсульт / Фахівець комплаєнс ____________________ [Підпис / ПІБ]
«___» ____________ 202_ року
Податковий борг та перевірка ресурсів компанії
Наявність податкового боргу та включення підрядника до переліку ризикових платників податків створює прямі фінансові загрози для замовника. У разі визнання контрагента ризиковим податкові накладні блокуються, а замовник втрачає право на податковий кредит з ПДВ.
Під час проведення перевірки податкові органи аналізують реальність господарських операцій. Якщо у підрядника відсутня власна або орендована матеріально-технічна база та кваліфіковані працівники, ДПС може визнати операцію фіктивною.
Для підтвердження технічної спроможності від підрядника витребовують податкову звітність за формою 20-ОПП щодо наявності будівельної техніки, а також відомості про наявність персоналу та дозволів Держпраці на роботи підвищеної небезпеки.
Застереження про податкову відповідальність у договорі
Щоб захистити замовника, у договір підряду обов’язково включають податкове застереження. Умова передбачає обов’язок підрядника відшкодувати замовнику збитки у разі позбавлення його права на податковий кредит або донарахування податків через порушення з боку підрядника.
Оцінка фінансового стану та платоспроможності
Окрім податкової чистоти, варто вивчити баланс компанії та звіт про фінансові результати за останній звітний період. Додатково можна використати інструменти, як-от способи виявлення боргів та судових спорів, для убідитися у стабільності матеріальної бази партнера.
Захистіть свій будівельний проєкт від ризикових партнерів
Укладення будівельного контракту без належної переддоговірної перевірки створює загрозу фінансових втрат, затримки робіт та податкових санкцій. Адвокати юридичного бюро «ЮРКОНСАЛТ» допоможуть провести детальний правовий аналіз підрядника, перевірити дозвільну документацію та підготувати безпечний договір.
Запитання про перевірку контрагента в будівництві
Які державні реєстри обов'язково перевірити перед підписанням угоди?
До базового переліку належать: Єдиний державний реєстр юридичних осіб (статус компанії та керівник), ЄДЕССБ (ліцензії та дозвільні документи у будівництві), Єдиний реєстр боржників та АСВП (наявність боргів і арештів), судовий реєстр (наявність позовів), електронні сервіси ДПС (податковий борг і ризиковість) та Реєстр санкцій РНБО.
Що робити, якщо підрядник фігурує як відповідач у судовому реєстрі?
Слід проаналізувати зміст позовних вимог. Якщо спори стосуються порушення строків будівництва, неналежної якості робіт чи неповернення авансів — це вагомий ризик. У такому разі варто відмовитися від авансування і проводити розрахунки виключно за фактично виконані роботи за підписаними актами приймання робіт.
Як перевірити повноваження керівника підрядника на підписання контракту?
Необхідно витребувати діючу редакцію Статуту підрядника та перевірити розділ про повноваження директора. Якщо в Статуті є обмеження щодо суми угод, підрядник повинен надати рішення або протокол загальних зборів учасників про надання згоди на укладення конкретного договору.
Чим загрожує укладення договору з ризиковим платником податків?
Головним ризиком для замовника є блокування податкових накладних підрядника, позбавлення права на податковий кредит з ПДВ, донарахування податкових зобов’язань та штрафних санкцій за результатами перевірки ДПС.
Прочитати на: мовою