
Позовна давність — це встановлений законом строк, у межах якого особа має право звернутися до суду з позовом для захисту свого порушеного цивільного права або інтересу. Тривалий час в Україні діяла законодавча пауза на перебіг строків через коронавірусний карантин та повномасштабну війну, однак законодавчі нововведення кардинально змінили правила гри для боржників і кредиторів. У цьому матеріалі адвокати бюро ЮРКОНСАЛТ розкривають, як правильно обчислити залишок строку, застосувати наслідки його спливу в суді та захиститися від неправомірних фінансових вимог.
Прийняття законодавчих актів щодо відновлення судових строків змушує учасників кредитних і договірних правовідносин терміново переглянути стан старих зобов’язань. Якщо позичальник або суб’єкт господарювання вчасно не заявить про пропуск кредитором процесуальних строків, суд ухвалить рішення на користь фінансової установи. Наш практичний гайд допоможе розібратися у тонкощах переривання, зупинення та захисту своїх прав у судових засіданнях.
Як судова практика трактує застосування позовної давності за кредитними договорами
Юридична історія заморожування цивільних строків розпочалася 2 квітня 2020 року з набранням чинності змінами, внесеними до пункту 12 розділу «Прикінцеві та перехідні положення» ЦК України у зв'язку з карантином. Тоді законодавець продовжив позовну давність на весь строк дії карантинних заходів, які офіційно завершилися 30 червня 2023 року. Проте ще до завершення карантину в країні було введено правовий режим воєнного стану.
У цій статті детально розбираємо:
- історія воєнної паузи та її законодавче скасування;
- вплив скасування норми на бізнес і банківський сектор;
- хронологія карантинних та воєнних обмежень строків давності.


Зміст:
Що змінює Закон № 4434-IX у правовому регулюванні позовної давності?
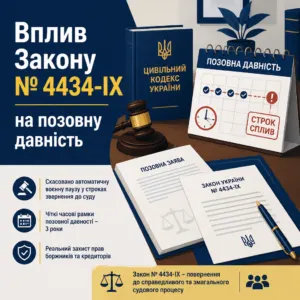
Закон України № 4434-IX повністю ліквідував автоматичну воєнну паузу у строках звернення до суду шляхом виключення пункту 19 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України. Відтепер усі суб’єкти цивільних та господарських правовідносин позбавлені можливості посилатися на сам факт воєнного стану як на універсальне виправдання пропуску процесуальних строків. Це означає повернення до змагального судового процесу, де кожен день затримки позову має вирішальне значення для кредитора.
Аналізуючи нові зміни позовна давність отримала чіткі часові рамки, які змушують банки та фінансові компанії активізувати судову роботу. Якщо раніше кредитори могли роками не подавати позови, посилаючись на форс-мажорні норми воєнного законодавства, то тепер їхні можливості суворо обмежені календарним залишком трирічного терміну. Для боржників такі законодавчі корективи відкривають реальні шанси на повне списання застарілих фінансових претензій.
Історія воєнної паузи та її законодавче скасування
Початкове зупинення строків позовної давності було запроваджено в березні 2022 року, коли держава прагнула захистити права громадян та бізнесу в умовах активних бойових дій. Норма пункту 19 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України автоматично блокувала закінчення строків на весь період дії воєнного стану. Проте тривала консервація зобов’язань негативно впливала на економічну визначеність та судову систему.
Прийнятий 14 травня 2025 року Закон № 4434-IX був офіційно опублікований 3 червня 2025 року, отримавши тримісячний перехідний період для адаптації сторін. З моменту набрання ним чинності 4 вересня 2025 року будь-яке автоматичне продовження строків припинилося. Кредитори отримали фінальний часовий коридор для стягнення проблемних активів, а позичальники — підстави для правомірного захисту.
Головні факти про відновлення строків позовної давності
- Закон № 4434-IX скасував автоматичну воєнну паузу у строках звернення до суду з 4 вересня 2025 року.
- Перебіг позовної давності за старими зобов’язаннями відновився з додаванням невикористаної частини трирічного строку.
- Суд застосовує позовну давність виключно за письмовою заявою сторони спору, поданою в суді першої інстанції.
- Для військовослужбовців ЗСУ діє індивідуальне зупинення перебігу давності на підставі пункту 2 частини 1 статті 263 ЦК України.
Вплив скасування норми на бізнес і банківський секто?
Для банків, фінансових установ та факторингових компаній відновлення процесуальних строків створило необхідність термінової ревізії кредитних портфелів. Юридичні відділи фінансових гігантів стикнулися з масовим спливом строків за портфелями непогашених кредитів минулих років. Нездатність кредитора своєчасно звернутися до судових органів тягне за собою визнання таких активів безнадійними з наступним списанням у бухгалтерському обліку.
У сфері корпоративного бізнесу застосування нових правил змушує компанії оперативно проводити інвентаризацію дебіторської та кредиторської заборгованості. Підприємства, які своєчасно не звернулися з претензіями до недобросовісних контрагентів, несуть суттєві фінансові та податкові збитки. Зволікання з поданням господарського позову тепер загрожує повною втратою шансів на примусове виконання договорів поставки, оренди або підряду.
Коли відновлюється перебіг позовної давності: ключові дати та наслідки
Відновлення перебігу позовної давності офіційно відбулося 4 вересня 2025 року разом із набранням законної сили Законом № 4434-IX. З цієї календарної дати всі строки, перебіг яких був заблокований нормами законодавства воєнного періоду, продовжили свій рух за загальними правилами. Правовий статус зобов’язань залежить виключно від моменту виникнення порушеного права та кількості днів, які залишалися невикористаними стороною до моменту зупинення.
Варто пам’ятати, що перебіг позовної давності воєнний стан призупиняв на тривалий час, поєднавшись із попередніми карантинними обмеженнями COVID-19. Таким чином, загальна пауза у судових строках тривала з 2 квітня 2020 року до 3 вересня 2025 року з короткими змінами законодавчої техніки. Своєчасний правовий аналіз хронології дозволяє точно встановити, чи збереглося у позивача право на примусовий судовий захист.
Хронологія карантинних та воєнних обмежень строків давності
Юридична історія заморожування цивільних строків розпочалася 2 квітня 2020 року з набранням чинності змінами, внесеними до пункту 12 розділу «Прикінцеві та перехідні положення» ЦК України у зв’язку з карантином. Тоді законодавець продовжив позовну давність на весь строк дії карантинних заходів, які офіційно завершилися 30 червня 2023 року. Проте ще до завершення карантину в країні було введено правовий режим воєнного стану.
Із 17 березня 2022 року набрав чинності Закон № 2120-IX, який доповнив ЦК України пунктом 19 щодо зупинення позовної давності під час війни. Ця позиція була підтримана судовою практикою: зокрема, у постанові Великої Палати Верховного Суду у справі № 903/602/24 від 02.07.2025 чітко роз’яснено хронологію зупинення строків та підтверджено, що період нормативної паузи виключається з трирічного розрахунку.
Особливості зупинення строків для військовослужбовців
Скасування загального воєнного пункту 19 не позбавило військовослужбовців індивідуального захисту їхніх майнових інтересів. Згідно з пунктом 2 частини 1 статті 263 ЦК України позовна давність зупиняється на весь час перебування позивача або відповідача у складі Збройних Сил України чи інших військових формувань, переведених на воєнний стан. Ця правова норма має пряму дію та гарантує збереження цивільних прав захисників.
Якщо банк звертається з позовом до захисника, який перебуває на передовій, суд зобов’язаний зупинити провадження або визнати причини пропуску поважними. Для реалізації такого права до матеріалів справи достатньо надати довідку форми 5 або витяг із наказу командира про проходження військової служби. Жодна кредитна установа не має права вимагати примусового стягнення під час безпосередньої участі громадянина в бойових діях.
Послуги адвокатського бюро ЮРКОНСАЛТ у кредитних справах
- Детальний правовий аналіз кредитної документації та поденний розрахунок спливу позовної давності.
- Складання вмотивованого відзиву на позовну заяву банку, МФО або колекторської компанії.
- Підготовка офіційної заяви про застосування наслідків спливу позовної давності за статтею 267 ЦК України.
- Представництво інтересів позичальника та поручителя у судах першої, апеляційної та касаційної інстанцій.
- Визнання виконавчого напису нотаріуса таким, що не підлягає виконанню, та зняття арешту з рахунків.
Як розрахувати невикористаний строк давності: практичні формули та приклади
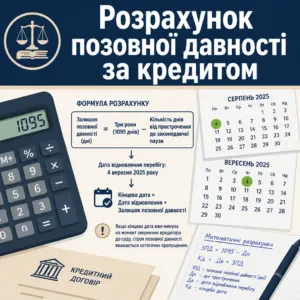
Розрахунок залишку позовної давності здійснюється шляхом вирахування з трирічного строку кількості днів, які минули від дня виникнення прострочення до введення законодавчої паузи. Отримана залишкова кількість днів додається безпосередньо до дати відновлення перебігу — 4 вересня 2025 року. Якщо отримана кінцева дата вже минула на момент звернення кредитора до суду, строк позовної давності вважається остаточно пропущеним.
Правильне визначення початкового моменту прострочення є ключем до виграшу в судовому процесі. У кредитних договорах із періодичними щомісячними внесками позовна давність обчислюється окремо щодо кожного чергового платежу. Водночас виставлення банком офіційної вимоги про дострокове погашення всієї суми змінює строк виконання всього зобов’язання та встановлює єдину дату відліку давності.
Формула для старих боргів, що виникли до квітня 2020 року
Розглянемо практичний приклад: черговий платіж за банківською позикою не було внесено 15 січня 2020 року. Право на звернення до суду у банку виникло наступного дня, а саме 16 січня 2020 року. До моменту запровадження карантинного мораторію (2 квітня 2020 року) минуло рівно 77 календарних днів із загального трирічного терміну, що становить 1095 днів.
Для обчислення залишку виконуємо дію: 1095 днів мінус 77 днів дорівнює 1018 невикористаних днів. Цей залишок починає спливати з 4 вересня 2025 року і закінчується у червні 2028 року. Проте за окремими щомісячними платежами 2017–2018 років трирічний термін повністю сплив ще до 2 квітня 2020 року, через що кредитор остаточно втратив право на їх стягнення.
Обчислення строків для зобов'язань, порушених під час воєнного стану
Якщо невиконання умов кредитного або господарського договору настало безпосередньо під час війни (наприклад, у червні 2023 року), позовна давність у цей момент взагалі не починала свій рух. Законодавча заборона заморожувала всі нові строки на етапі їх потенційного виникнення. Відповідно, для таких вимог повний трирічний строк розпочав свій перебіг лише 4 вересня 2025 року.
У такому випадку кредитор має право подати позовну заяву до суду до 4 вересня 2028 року включно. Однак ця перевага діє лише за умови, що кредитор доведе чинність самого договору та наявність первинних бухгалтерських документів. Позичальникам важливо ретельно перевіряти доказову базу фінансової установи та розрахунок нарахованої заборгованості.
Покроковий алгоритм дій боржника при відновленні строків давності
- Отримайте повний пакет судових документів або письмову вимогу кредитора та зафіксуйте дату її офіційного вручення.
- Перевірте дату останнього внесеного платежу за кредитним договором за банківською випискою для встановлення початкового дня прострочення.
- Розрахуйте залишок строку давності, виключивши період карантину та воєнного мораторію з 02.04.2020 по 03.09.2025 відповідно до Закону № 4434-IX.
- Підготуйте письмовий відзив на позов та окрему заяву про застосування наслідків спливу позовної давності за нормами статті 267 ЦК України.
- Подайте заяву через канцелярію суду або підсистему «Електронний суд» до початку розгляду справи по суті в суді першої інстанції.
Чи переривається позовна давність через внесення частини платежу або переговори
Переривання позовної давності відбувається виключно тоді, коли боржник вчиняє прямі активні дії, які беззаперечно свідчать про визнання ним конкретної заборгованості. Відповідно до статті 264 ЦК України після вчинення таких дій перебіг позовної давності починається заново, а час, що минув до переривання, повністю анулюється. Саме цим механізмом найчастіше зловживають колектори, намагаючись схилити громадянина сплатити символічну суму.
Для позичальника критично важливо розуміти, що не кожен платіж або телефонний дзвінок означає визнання всього обсягу кредитного боргу. Верховний Суд послідовно стоїть на захисті громадян, забороняючи кредиторам штучно маніпулювати призначенням платежів. Юристи бюро ЮРКОНСАЛТ завжди перевіряють первинні квитанції та банківські виписки на предмет реального волевиявлення клієнта.
Дії боржника, які обнуляють перебіг строків давності
Законодавство та стала судова практика чітко визначають перелік дій, які призводять до повного переривання давності. До таких дій належить підписання акта звірки взаєморозрахунків, подання письмової заяви про надання відстрочки або реструктуризації боргу. Також строк переривається, якщо позичальник вносить платіж із чітким формулюванням визнання всієї суми претензії кредитора.
Колекторські компанії часто намагаються спровокувати клієнта переказати хоча б 50 чи 100 гривень на транзитний рахунок під виглядом «активації пільгових умов». У разі сплати такої суми кредитор намагається довести в суді переривання строку за всім мільйонним боргом. Саме тому до проведення правового аудиту не варто перераховувати фінансовим компаніям жодних коштів.
Правова позиція Верховного Суду щодо часткових платежів
Надзвичайно важливу позицію висловив Касаційний цивільний суд у складі Верховного Суду. Ухвалюючи рішення у постанові КЦС ВС від 15.03.2023 у справі № 754/16506/17, суд зазначив, що у зобов’язаннях з періодичними платежами сплата частини заборгованості не свідчить про визнання всього боргу. Верховний Суд підкреслив, що кредитор зобов’язаний надати беззаперечні докази визнання саме оскаржуваного боргу в повному обсязі.
Цей правовий висновок є надійним щитом для захисту позичальників у спорах з банками та МФО. Якщо споживач сплачував поточний щомісячний внесок без зазначення визнання штрафів або відсотків минулих років, строк давності за старими простроченнями не переривається. Суд зобов’язаний застосувати наслідки спливу строку за кожним окремим невизнаним платежем.
Зразок заяви про застосування наслідків спливу позовної давності
Зразок заяви про застосування наслідків спливу позовної давності
До Шевченківського районного суду міста Києва
01032, м. Київ, вул. Павла Скоропадського, 55
Справа №: 766/2666/26
Суддя: [Прізвище, ініціали]
Відповідач: Іваненко Петро Васильович
РНОКПП: 1234567890
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1, кв. 10
Засіб зв’язку: +38 (050) 123-45-67, ivanenko@email.ua
Позивач: Акціонерне товариство Комерційний банк «ПриватБанк»
Код ЄДРПОУ: 14360570
Адреса: 01001, м. Київ, вул. Грушевського, буд. 1-Д
ЗАЯВА
про застосування наслідків спливу позовної давності
(у порядку ч. 3, 4 ст. 267 ЦК України)
У провадженні Шевченківського районного суду міста Києва перебуває цивільна справа № 766/2666/26 за позовом Акціонерного товариства Комерційний банк «ПриватБанк» до Іваненка Петра Васильовича про стягнення заборгованості за кредитним договором № 1234/AB від 10.02.2019.
Відповідач позовні вимоги не визнає у повному обсязі через їх безпідставність, а також наголошує на пропуску Позивачем позовної давності з огляду на наступне:
Відповідно до статті 256 Цивільного кодексу України позовна давність — це строк, у межах якого особа може звернутися до суду з вимогою про захист свого цивільного права або інтересу. Згідно зі статтею 257 ЦК України загальна позовна давність встановлюється тривалістю у три роки. Відповідно до частини 1 статті 261 ЦК України перебіг позовної давності починається від дня, коли особа довідалася або могла довідатися про порушення свого права.
За умовами Договору останній платіж було внесено 15 грудня 2019 року, а прострочення чергового платежу виникло 16 січня 2020 року. До початку дії карантинних обмежень (02 квітня 2020 року) перебіг строку становив 77 днів. 04 вересня 2025 року набрав чинності Закон України від 14.05.2025 № 4434-IX, яким скасовано пункт 19 розділу «Прикінцеві та перехідні положення» ЦК України щодо автоматичного воєнного зупинення строків. Отже, перебіг позовної давності відновився з 04.09.2025, а залишок невикористаного строку сплив до моменту подання позову.
Згідно з ч. 3 ст. 267 ЦК України позовна давність застосовується судом лише за заявою сторони у спорі, зробленою до винесення ним рішення. Частиною 4 статті 267 ЦК України встановлено, що сплив позовної давності, про застосування якої заявлено стороною у спорі, є самостійною підставою для відмови у позові.
Керуючись статтями 256, 257, 261, 267 ЦК України, статтями 43, 182 ЦПК України, —
ПРОШУ:
1. Застосувати наслідки спливу позовної давності до позовних вимог АТ КБ «ПриватБанк» у справі № 766/2666/26.
2. Відмовити у задоволенні позову АТ КБ «ПриватБанк» до Іваненка Петра Васильовича про стягнення заборгованості в повному обсязі у зв’язку зі спливом позовної давності.
Додатки:
1. Докази надіслання копії заяви Позивачу (поштова квитанція та опис вкладення).
15 жовтня 2025 року ___________ / П.В. Іваненко /
Застосування позовної давності в суді: покроковий захист від вимог кредитора
Застосування позовної давності судом відбувається виключно на підставі письмової заяви сторони у спорі, поданої до ухвалення судом рішення в першій інстанції. Згідно з імперативними нормами статті 267 ЦК України суддя не має права самостійно відмовити у позові через сплив строку, навіть якщо прострочення триває понад десять років. Якщо відповідач проігнорує судовий процес або не подасть заяву, позовні вимоги фінансової установи будуть задоволені в повному обсязі.
Успішний захист будується на поєднанні заперечення розрахунку заборгованості та чіткого правового обґрунтування спливу давності. Знаковим прикладом є постанова Касаційного цивільного суду від 26.02.2026 у справі № 766/2666/22, де банку було повністю відмовлено в стягненні коштів через своєчасно подану заяву адвоката про сплив позовної давності. Відповідач довів наявність усіх правових підстав для закриття справи на свою користь.
Процесуальний порядок подання заяви до суду першої інстанції
Письмова заява про сплив давності повинна бути оформлена відповідно до вимог Цивільного процесуального кодексу України та надіслана суду завчасно. Найкраще включати дане клопотання безпосередньо у текст мотивованого відзиву на позовну заяву або подавати як самостійний процесуальний документ. Обов’язково додаються докази направлення примірника заяви іншим учасникам судового провадження.
Суворе процесуальне правило полягає в тому, що суд апеляційної інстанції не розглядає заяви про давність, якщо вони не заявлялися в суді першої інстанції. Винятком є лише випадки, коли громадянин не був належним чином повідомлений про слухання справи та не мав фізичної змоги взяти участь у судовому засіданні. Саме тому регулярна перевірка поштової кореспонденції та сервісу «Електронний суд» рятує від заочних судових рішень.
Як судова практика трактує застосування позовної давності за кредитними договорами
Судова практика Верховного Суду сформувала чіткі стандарти розгляду кредитних справ проти великих комерційних банків та мікрофінансових організацій. Якщо банк надсилає позичальнику вимогу про дострокове повернення коштів, він фактично припиняє дію кредитної лінії та змінює строк виконання зобов’язання за статтею 1050 ЦК України. З дати отримання вимоги трирічний строк починає відлічуватися для всієї суми тіла кредиту та процентів.
Для поручителів за кредитними угодами передбачено ще більш жорсткі процесуальні рамки. Відповідно до статті 559 Цивільного кодексу порука припиняється, якщо кредитор протягом визначеного законом строку не пред’явить позову безпосередньо до поручителя. Недотримання цієї вимоги тягне за собою повне звільнення поручителя від відповідальності, що підтверджується численними рішеннями апеляційних судів.
Як захиститися від ризику арешту рахунків та виконавчих дій
Захист від примусового арешту коштів на рахунках вимагає швидких дій у разі виявлення виконавчого провадження за старими кредитами. Колектори та банки нерідко намагаються оминути класичний судовий розгляд, вчиняючи сумнівні виконавчі написи нотаріусів або звертаючись за судовими наказами. Такі дії спрямовані на швидке блокування карток через Автоматизовану систему виконавчого провадження до того, як людина встигне звернутися за правовою допомогою.
Своєчасне скасування неправомірних виконавчих документів повністю зупиняє роботу державних або приватних виконавців. Адвокати бюро ЮРКОНСАЛТ мають багаторічний практичний досвід визнання виконавчих написів нотаріусів такими, що не підлягають виконанню, та повернення незаконно списаних коштів. Усі правові норми позовної давності працюють на захист прав позичальника за умови грамотної процесуальної роботи.
Алгоритм дій при відкритті виконавчого провадження
Якщо ви дізналися про арешт банківських рахунків у застосунку «Дія», першочерговим кроком є отримання постанови державного або приватного виконавця. Необхідно терміново з’ясувати номер виконавчого провадження, підставу його відкриття та найменування стягувача. Це дозволить оцінити перспективи оскарження та підготувати судові процесуальні документи.
Якщо підставою стягнення став виконавчий напис нотаріуса, він оскаржується шляхом подання позовної заяви до суду з одночасним клопотанням про забезпечення позову у вигляді зупинення виконавчих дій. Суди беззастережно скасовують такі написи за кредитними договорами, оскільки вони вчиняються з порушенням вимог щодо безспірності заборгованості та строків давності.
Превентивний моніторинг судових реєстрів та закриття спорів
Найкращий спосіб захистити власні активи від несподіваного списання — здійснювати системний превентивний моніторинг свого правового статусу. Регулярна перевірка сервісу «Стан розгляду справ» на вебпорталі «Судова влада України» дозволяє своєчасно виявити позов фінансової установи. Це забезпечує достатній час для підготовки заперечень та залучення кваліфікованого адвоката.
Також варто перевіряти відомості в Єдиному реєстрі боржників та Автоматизованій системі виконавчого провадження. Якщо ви виявили позов банку або МФО, негайно формуйте позицію захисту на основі норм про сплив строків звернення до суду. Поєднання активного захисту та знання положень Закону № 4434-IX забезпечує стовідсоткове скасування претензій кредитора.
Юридичний захист від кредитних вимог та списання заборгованості
Якщо банк, мікрофінансова організація або колекторська компанія вимагають повернення старого боргу чи подали судовий позов, не залишайте справу напризволяще. Кваліфіковані адвокати бюро ЮРКОНСАЛТ проведуть повний аудит кредитної справи, здійснять поденний розрахунок строків давності та представлять ваші інтереси в суді першої, апеляційної або касаційної інстанцій. Звертайтеся за професійною правничою допомогою до фахівців адвокатського бюро «ЮРКОНСАЛТ».залиште заявку у формі зворотного зв’язку для термінового аналізу позову.
Часті запитання щодо поновлення строків давності
Чи продовжує воєнний стан автоматично строки позовної давності зараз?
Ні, воєнний стан більше не продовжує перебіг давності автоматично. Із 4 вересня 2025 року з Цивільного кодексу України вилучено норму пункту 19 Прикінцевих та перехідних положень, тому відлік строків повністю відновлено за загальними правилами статей 256–257 ЦК України.
Як порахувати залишок строку позовної давності для старого кредиту?
Строк обчислюється шляхом додавання залишку невикористаних днів до 4 вересня 2025 року. Кількість днів, що минула від моменту прострочення до 2 квітня 2020 року, віднімається від 3 років, а весь період мораторію з 02.04.2020 по 03.09.2025 повністю виключається з розрахунку.
Чи переривається строк давності, якщо я заплатив частину боргу під час війни?
Ні, частковий платіж за черговим внеском не перериває перебіг давності за іншими частинами боргу. Відповідно до правової позиції Верховного Суду у справі № 754/16506/17 сплата частини платежу перериває строк лише за тією сумою, яку боржник прямо визнав у призначенні платежу.
Що робити, якщо банк вже подав позов після 4 вересня 2025?
Необхідно терміново підготувати та подати до суду першої інстанції мотивований відзив із письмовою заявою про сплив позовної давності. Відповідно до статті 267 ЦК України своєчасно подана заява є самостійною та обов’язковою підставою для повної відмови банку в позові.
Як правильно заявити про сплив позовної давності у відзиві?
Заяву слід подавати виключно у письмовій формі до ухвалення судового рішення судом першої інстанції за правилами статті 267 ЦК України. У тексті обов’язково наводиться поденний хронологічний розрахунок спливу трирічного терміну та посилання на Закон № 4434-IX.
Інші статті за темою «Стягнення боргу»
Прочитати на: мовою