
Реєстрація технологічного оператора платіжних послуг у Національному банку відкриває доступ до ринку процесингу та клірингу. Законодавство вимагає офіційного підтвердження статусу до укладення договорів із банками та платіжними установами, інакше діяльність визнається незаконною.
Багато засновників вважають, що достатньо створити звичайне ТОВ та розробити програмний код. На практиці регулятор ретельно перевіряє безпеку даних, надійність серверів та джерела походження капіталу компанії.
Коротко про реєстрацію технологічного оператора
- Право на діяльність виникає лише після внесення компанії до Реєстру платіжної інфраструктури.
- Оператор не має права акумулювати грошові кошти користувачів на власних балансах.
- Офіційний тариф регулятора за розгляд заяви становить 155 300 гривень за кодом 3005.
- До обов’язкового пакета додається трирічний бізнес-план та актуальна фінансова звітність.
Зміст:
Правовий статус технологічного оператора у платіжній системі
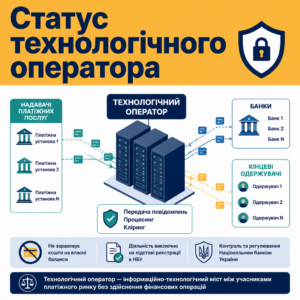
Технологічний оператор платіжних послуг забезпечує передачу повідомлень, процесинг або кліринг без права зарахування коштів користувачів на власні баланси. Компанія виступає виключно інформаційно-технологічним мостом між надавачами платіжних послуг, банками та кінцевими одержувачами.
Головна юридична розвилка полягає у тому, що технологічний оператор не надає фінансових платіжних послуг у класичному розумінні. Будь-яка спроба утримати комісію клієнта на власному транзитному рахунку автоматично розцінюється як безліцензійна фінансова діяльність.
Спеціальний правовий статус встановлюється на рівні профільного закону, що закріплює монополію регулятора на авторизацію таких учасників ринку.
Згідно з ч. 1 ст. 9 Закону України «Про платіжні послуги»: «Юридична особа має право надавати технологічні послуги виключно після її реєстрації Національним банком України як технологічного оператора платіжних послуг та внесення відомостей про неї до Реєстру платіжної інфраструктури в установленому Національним банком України порядку.»Тобто до появи компанії у відкритому переліку регулятора будь-яка комерційна експлуатація програмного комплексу заборонена.
Дозволені технологічні функції без відкриття рахунків
Компанія може здійснювати маршрутизацію платіжних інструкцій, перевірку реквізитів, кліринг взаємних вимог та технічний моніторинг стабільності транзакцій. Водночас оператор не має права самостійно списувати кошти, емітувати платіжні інструменти або відкривати електронні гаманці користувачам.
Вимоги до створення юридичної особи перед зверненням
Для старту процедури створюється юридична особа у формі ТОВ із відповідними кодами класифікації видів економічної діяльності у сфері комп’ютерного програмування та обробки даних. Щоб уникнути типових затримок на першому етапі, варто заздалегідь з’ясувати перші кроки після реєстрації бізнесу, включно з відкриттям рахунків та оформленням КЕП.
Обов’язковий пакет документів для авторизації в регуляторі
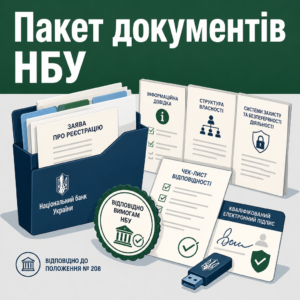
Заява про реєстрацію подається виключно в електронній формі разом із розгорнутою Інформаційною довідкою та підтвердженням ділової репутації керівників. Регулятор застосовує формалізовані вимоги до змісту кожного додатку відповідно до Положення № 208.
У процесі розгляду фахівці перевіряють повноту структури власності, відсутність у бенефіціарів зв’язків із державою-агресором та прозорість джерел формування статутного капіталу. Подати шаблонну довідку без детальної технічної специфікації не вдасться.
Деталізовані вимоги до складу документів прямо визначені нормативним актом центрального банку.
Згідно з пунктами 14-22 розділу II Положення № 208: «Юридична особа, яка має намір набути статусу технологічного оператора, подає до Національного банку заяву про реєстрацію, інформаційну довідку щодо умов та порядку надання послуг, документи про структуру власності, системи захисту інформації, забезпечення безперервності діяльності та документ про внесення плати за послугу з реєстрації.»Усі файли засвідчуються кваліфікованим електронним підписом керівника перед надсиланням до наглядового підрозділу.
Фінансовий план та підтвердження ділової репутації
До реєстраційного пакета обов’язково додається трирічний план діяльності компанії з розрахунками фінансово-економічної стійкості та офіційна фінансова звітність. Хоча мінімальний статутний капітал прямо не зафіксований у законі мільйонними лімітами, власний капітал повинен повністю покривати заплановані операційні витрати проєкту.
Інформаційна довідка про порядок надання послуг
Цей документ містить опис архітектури сервісу, схему взаємодії серверів, договори з телеком-провайдерами та зразки типових угод із контрагентами. Завантажити актуальні офіційні бланки заяв допомагають Форми документів та порядок реєстрації учасників платіжного ринку (НБУ), де регулятор розміщує структуровані шаблони для заповнення.
Алгоритм дій для отримання статусу технологічного оператора
- Зареєструйте ТОВ. Створіть компанію з профільними кодами КВЕД та сформуйте прозору структуру власності без санкційних ризиків.
- Розробіть регламенти. Підготуйте трирічний план діяльності, політику безперервності процесів та опишіть архітектуру кіберзахисту.
- Сплатіть збір. Перерахуйте 155 300 гривень за реквізитами регулятора із зазначенням коду послуги 3005.
- Подайте заяву. Надішліть повний пакет документів разом з Інформаційною довідкою в електронному форматі з накладеним КЕП.
- Отримайте статус. Дочекайтеся рішення регулятора та перевірте внесення відомостей до Реєстру платіжної інфраструктури.
Вимоги регулятора до кіберзахисту та безперервності процесів
Система захисту інформації оператора повинна гарантувати конфіденційність, цілісність транзакційних даних та доступність сервісів навіть під час критичних збоїв інфраструктури. Компанія зобов’язана мати затверджені внутрішні протоколи реагування на інциденти кібербезпеки.
Для обробки карткових даних критично важливо мати міжнародну сертифікацію. Якщо оператор планує працювати з реквізитами банківських карток, наявність сертифіката відповідності PCI DSS та форми Attestation of Compliance (AoC) суттєво спрощує захист архітектури перед регулятором, позбавляючи потреби проводити додатковий аудит криптоалгоритмів.
Надзвичайно суворо регулятор ставиться до субпідрядів: законодавство про оверсайт прямо забороняє оператору передавати критичні процесингові функції іншим організаціям через ланцюговий суб-аутсорсинг.
Плани безперервності бізнесу та резервні майданчики
Оператор розробляє регламенти безперервності діяльності (BCP) та відновлення після аварій (DRP) із чітким визначенням цільового часу відновлення (RTO) і точки відновлення даних (RPO). Практика показує, що розміщення критичних компонентів виключно на одному сервері без незалежного Disaster Recovery майданчика призводить до залишення пакета без руху.
Фіксація інцидентів та зберігання логів операцій
Всі електронні повідомлення та журнали дій користувачів мають архівуватися у незмінному вигляді відповідно до встановлених нормативів зберігання. Якщо під час експлуатації оновлюються ключові компоненти ПЗ або змінюється локація серверів, оператор зобов’язаний протягом 15 робочих днів надіслати оновлену довідку до регулятора.
Послуги бюро у супроводі реєстрації в Національному банку
- Аудит структури. Перевірка бенефіціарів, джерел капіталу та посадових осіб на відповідність вимогам бездоганної репутації.
- Підготовка документів. Складання Інформаційної довідки, трирічного плану діяльності та політик інформаційної безпеки.
- Технічний комплаєнс. Аналіз дотримання вимог оверсайту, надійності резервування серверів та правил зберігання даних.
- Супровід розгляду. Комунікація з підрозділами регулятора, надання роз’яснень та відповідь на додаткові запити нагляду.
Розмір обов’язкового платежу та строки розгляду справи
За розгляд заяви та перевірку доданих матеріалів стягується офіційний регуляторний збір, розмір якого становить 155 300 гривень. Оплата здійснюється за спеціальним кодом послуги 3005 до моменту передачі реєстраційного пакета через електронні канали зв’язку.
Важливо враховувати, що внесений збір не повертається компанії в разі ухвалення рішення про відмову або у разі добровільного відкликання заяви. Строк розгляду справи становить до 60 робочих днів, проте він може призупинятися на період підготовки відповідей на запити наглядового блоку.
Момент набуття легітимного статусу прямо визначений нормою спеціального закону.
Згідно з ч. 3 ст. 15 Закону України «Про платіжні послуги»: «Відомості про технологічних операторів платіжних послуг включаються до Реєстру платіжної інфраструктури Національним банком України. Право на здійснення діяльності виникає з дня внесення запису до Реєстру.»Переконатися в офіційному внесенні запису можна через публічний Реєстр платіжної інфраструктури Національного банку України, що доступний на офіційному порталі.
Реквізити та типові технічні недоліки оплати
При оформленні платіжної інструкції необхідно точно зазначати скорочену назву послуги згідно з постановою регулятора та код 3005. Помилка в призначенні або відсутність банківської відмітки про проведення операції зупиняє розгляд справи канцелярією ще на етапі первинної реєстрації вхідної кореспонденції.
Комплексний супровід та корпоративна безпека
Щоб захистити капітал та інвестиції в ІТ-інфраструктуру, бізнесу необхідна кваліфікована юридична допомога з реєстрацією бізнесу та подальшим проходженням перевірок регулятора. У нашій судовій практиці є вагомий приклад успішного судового захисту бізнесу, коли правильна правова позиція допомогла повернути значні суми спірних коштів.
Зразок заяви про реєстрацію технологічного оператора платіжних послуг
До Національного банку України
Департамент платіжних систем та інноваційного розвитку
вул. Інститутська, 9, м. Київ, 01601ЗАЯВА
про реєстрацію та внесення до Реєстру платіжної інфраструктури відомостей про технологічного оператора платіжних послуг
(відповідно до Положення про реєстрацію платіжних систем, учасників платіжних систем та технологічних операторів платіжних послуг, затвердженого постановою Правління НБУ від 26.09.2022 № 208)1. Повне найменування заявника: Товариство з обмеженою відповідальністю «[Назва Компанії]»
2. Скорочене найменування: ТОВ «[Скорочена назва]»
3. Код за ЄДРПОУ: [Код ЄДРПОУ]
4. Місцезнаходження: [Індекс, область, місто, вулиця, номер будинку/офісу]
5. Контактні дані: телефон: [Номер телефону], e-mail: [Офіційний e-mail], вебсайт: [URL вебсайту]Просимо зареєструвати Товариство з обмеженою відповідальністю «[Назва Компанії]» як технологічного оператора платіжних послуг та внести відповідні відомості до Реєстру платіжної інфраструктури України.
Види послуг, надання яких планується здійснювати:
[X] Послуги процесингу платіжних операцій;
[X] Послуги клірингу платіжних операцій;
[X] Виконання операційних, інформаційних та інших технологічних функцій без залучення коштів за платіжними операціями на власні рахунки.Цим підтверджуємо, що ТОВ «[Назва Компанії]»:
- дотримується вимог законодавства України щодо забезпечення безперервності діяльності та кіберстійкості;
- забезпечує розмежування та захист персональних даних користувачів і платіжної інформації;
- керівники та власники істотної участі мають бездоганну ділову репутацію та відповідають вимогам Національного банку України.Додатки до заяви:
1. Інформаційна довідка щодо умов та порядку надання послуг технологічним оператором платіжних послуг (Додаток 9 до Положення № 208);
2. Анкета юридичної особи та анкети керівників і власників істотної участі заявника;
3. Схематичне зображення структури власності із супровідними документами;
4. План діяльності технологічного оператора платіжних послуг на трирічний період;
5. Річна фінансова звітність заявника за останній звітний період;
6. Документи системи захисту інформації (копія сертифіката стандарту PCI DSS, AoC або технічний опис СЗІ);
7. План забезпечення безперервності діяльності (BCP) та план відновлення після аварій (DRP);
8. Копія платіжної інструкції про внесення плати за розгляд пакета документів у розмірі 155 300,00 грн (код послуги 3005).[Посада керівника] ____________________ [Власне ім’я та ПРІЗВИЩЕ]
[Дата подання заяви] (накладено КЕП)
Юридична підтримка реєстрації платіжного оператора в регуляторі
Підготовка технічних регламентів, безпекових документів та успішне проходження перевірок вимагають системного комплаєнсу. Команда ЮРКОНСАЛТ бере на себе повний супровід ліцензійних і реєстраційних справ у Національному банку.
Ми перевіряємо документацію на відповідність вимогам регулятора, допомагаємо усунути ризики відмови та супроводжуємо діалог із департаментами нагляду.
Питання про реєстрацію технологічного оператора платіжних послуг
Чи потрібна окрема ліцензія на надання платіжних послуг для технологічного оператора?
Ні, технологічний оператор платіжних послуг не надає фінансових платіжних послуг та не отримує ліцензію на фінансову діяльність. Замість ліцензування компанія проходить процедуру авторизації та внесення відомостей до Реєстру платіжної інфраструктури Національного банку.
Скільки коштує розгляд документів на реєстрацію у Національному банку?
Офіційний регуляторний тариф Національного банку за розгляд пакета документів для реєстрації становить 155 300 гривень. Оплата здійснюється за кодом послуги 3005 до подачі заяви в електронній формі.
Скільки часу триває розгляд пакета документів у регуляторі?
Стандартний строк розгляду документів становить до 60 робочих днів з моменту отримання регулятором повного пакета. У разі виявлення зауважень перебіг строку зупиняється на час усунення недоліків заявником.
Чи є сертифікат PCI DSS обов'язковим для кожного оператора?
Сертифікат PCI DSS необхідний лише у разі, коли оператор здійснює обробку, маршрутизацію або збереження даних платіжних карток. Якщо архітектура виключає взаємодію з номерами карток, заявник подає детальний опис власної системи захисту інформації без міжнародного сертифіката.
Чи може технологічний оператор відкривати рахунки та приймати кошти?
Ні, закон прямо забороняє технологічному оператору відкривати рахунки клієнтам, приймати або тримати кошти за платіжними операціями на власних балансах. Рух грошей забезпечують виключно фінансові установи.
Прочитати на: мовою