
Договір іпотеки залишається головним юридичним інструментом забезпечення кредитів, який надає фінансовій установі гарантію повернення коштів через заставу нерухомості. Для власника майна це означає виникнення суттєвого обтяження: житло залишається у користуванні, проте можливість вільно розпоряджатися ним обмежується до повного розрахунку з кредитором.
У разі фінансових труднощів чи примусового оформлення житла кредитором важливо знати межі своїх прав. Зокрема, актуальна судова практика суворо захищає позичальників у випадках, коли банк забирає нерухомість, ринкова ціна якої помітно перевищує фактичний залишок кредитного боргу.
Головне про договір іпотеки та повернення коштів
- Іпотечний договір обов’язково посвідчується нотаріально та підлягає обов’язковій державній реєстрації.
- При набутті права власності кредитор зобов’язаний повернути 90% перевищення вартості житла над боргом.
- Оцінка нерухомості для розрахунку компенсації обов’язково вимагає особистого візуального огляду об’єкта.
- Сума компенсації розраховується у гривні за офіційним курсом НБУ на день реєстрації права за банком.
- За несвоєчасну виплату коштів іпотекодавець має право стягнути 3% річних та інфляційні втрати.
Зміст:
Що таке договір іпотеки та як він працює
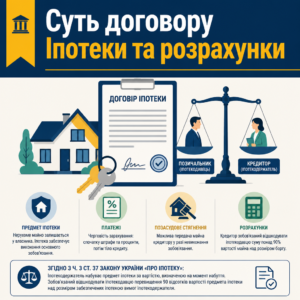
Договір іпотеки являє собою цивільно-правову угоду, за якою нерухоме майно передається в заставу для забезпечення виконання основного зобов’язання. Головна особливість цієї конструкції полягає в тому, що об’єкт не переходить у володіння кредитора, а залишається у володінні та користуванні власника. У правовідносинах беруть участь дві сторони: іпотекодавець і кредитор, при цьому майновим поручителем може виступати як сам позичальник, так і третя особа.
Окрему увагу слід звертати на черговість зарахування платежів. Банки нерідко спрямовують часткові суми на штрафи та проценти, залишаючи тіло кредиту незмінним. Крім того, коли кредитор забирає нерухомість у позасудовому порядку, нерідко виникає суттєва курсова та вартісна диспропорція на користь банку.
Згідно з ч. 3 ст. 37 Закону України «Про іпотеку»:
Згідно з ч. 3 ст. 37 Закону України «Про іпотеку»: «Іпотекодержатель набуває предмет іпотеки у власність за вартістю, визначеною на момент такого набуття на підставі оцінки предмета іпотеки суб'єктом оціночної діяльності. У разі набуття права власності на предмет іпотеки іпотекодержатель зобов'язаний відшкодувати іпотекодавцю перевищення 90 відсотків вартості предмета іпотеки над розміром забезпечених іпотекою вимог іпотекодержателя»Тобто кредитор не має права безкоштовно утримувати різницю вартості, якщо відібрана оселя коштує дорожче за реальну суму боргу.
Право на повернення 90 відсотків вартості майна
Коли фінансова компанія або банк оформлює на себе предмет іпотеки у позасудовому порядку, закон встановлює обов’язок компенсувати позичальнику суму перевищення 90% оціночної вартості нерухомості над сумою боргу. Решта 10% законодавчо покривають можливі витрати кредитора на перереєстрацію та обслуговування майна.
Це зобов’язання вважається безпосереднім грошовим обов’язком банку, який настає автоматично в силу закону і не залежить від того, чи погодився кредитор на таку виплату в тексті договору.
Фінансові санкції до кредитора за затримку виплат
Якщо банк оформив житло на себе, але відмовився негайно виплатити різницю, він стає боржником, що прострочив виконання грошового зобов’язання. У таких випадках іпотекодавець має законне право застосувати фінансову відповідальність, встановлену законодавством.
Зокрема, на підставі положень цивільного права на суму боргу нараховуються три проценти річних та інфляційні втрати за кожен день неправомірного користування коштами.
Іпотека під час війни та мораторій на стягнення
Під час дії воєнного стану в Україні діють законодавчі обмеження, спрямовані на захист позичальників від втрати житла за споживчими кредитами. Зокрема, закон блокує примусове виселення мешканців, продаж об’єктів на відкритих електронних аукціонах та позасудове переоформлення права власності за банком.
Обмеження охоплюють норми статей 37, 38, 40 та 41 Закону України «Про іпотеку», тому будь-які односторонні спроби кредитора привласнити нерухомість без дотримання встановлених правил підлягають скасуванню. У нашій практиці подібні неправомірні дії банку вдається зупинити — наприклад, справа про захист іпотеки від стягнення підтвердила відсутність у кредитора права вилучати житло під час воєнного періоду.
Якщо об’єкт нерухомості зазнав фізичних пошкоджень або знищення внаслідок бойових дій, позичальник має законні підстави призупинити кредитні виплати після офіційної фіксації руйнувань через державні сервіси.
Дії при знищенні предмета іпотеки бойовими діями
Коли житловий будинок чи квартира зазнали руйнувань, факт пошкодження підтверджується актами обстеження та зверненням через портал Дія. Законодавство передбачає можливість тимчасового зупинення нарахувань за таким зобов’язанням.
Після внесення підтверджених відомостей до державних реєстрів договірне забезпечення вичерпує свій предмет, що відкриває шлях до повного припинення обтяжень.
Судовий захист позичальника від свавілля кредиторів
Банки часто намагаються обійти воєнні заборони, надсилаючи вимоги з погрозами виселення або передаючи справи сумнівним колекторським структурам. У подібних ситуаціях своєчасне залучення юристів дозволяє зберегти майно та визнати дії кредитора протиправними.
Крім того, спір щодо стягнення іпотеки через пропуск строку наочно демонструє, що пропуск кредитором строків звернення позбавляє його права на задоволення вимог.
Порядок дій для стягнення компенсації вартості іпотеки
- Отримайте витяг. Зафіксуйте точну дату перереєстрації нерухомості на іпотекодержателя в Державному реєстрі речових прав.
- Замовте звіт. Витребуйте копію звіту про оцінку майна або проведіть судову експертизу з обов’язковим дослідженням стану об’єкта.
- Розрахуйте різницю. Визначте перевищення 90% вартості житла над сумою боргу за офіційним курсом НБУ на дату переходу прав.
- Надішліть вимогу. Направте банку офіційну претензію про добровільне повернення належних коштів разом із розрахунком.
- Подайте позов. Зверніться до суду з позовною заявою про стягнення компенсації, трьох процентів річних та інфляційних втрат.
Вимоги до предмета іпотеки та сторін договору
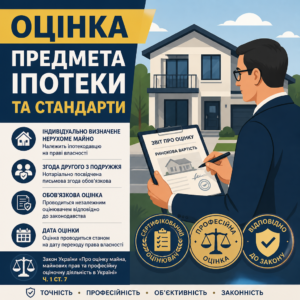
Предметом іпотеки може виступати виключно індивідуально визначене нерухоме майно, яке належить іпотекодавцю на праві власності та може бути відчужене без обмежень. Якщо житло придбано під час шлюбу, передача його в заставу допускається виключно за нотаріально посвідченою письмовою згодою другого з подружжя. Порушення цієї вимоги тягне визнання угоди недійсною.
Для об’єктивного визначення ринкової ціни майна закон вимагає обов’язкового залучення незалежних фахівців відповідно до норм спеціального законодавства.
Згідно з ч. 1 ст. 7 Закону України «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні»:
Згідно з ч. 1 ст. 7 Закону України «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні»: «Проведення оцінки майна є обов'язковим у випадках: визначення вартості предмета застави (іпотеки) при зверненні на нього стягнення»Оцінка повинна проводитися суворо на дату переходу права власності, а встановлена в первинному договорі ціна юридичного значення для компенсації вже не має.
Обов’язковість особистого огляду житла оцінювачем
Судова практика встановила жорстке правило: звіт про оцінку, складений без фактичного доступу та візуального огляду внутрішнього стану приміщень, визнається дефектним. Кредитори часто намагаються скласти оцінку дистанційно за заниженою вартістю, щоб штучно зрівняти ціну квартири із залишком боргу.
Якщо оцінювач не надав детального обґрунтування неможливості огляду, такий звіт відхиляється судом, після чого призначається незалежна судова експертиза.
Розрахунок компенсації за офіційним курсом НБУ
Якщо кредитний договір укладався в іноземній валюті, розрахунок суми перевищення вартості майна над боргом конвертується у національну валюту за курсом регулятора на день оформлення права власності. Це прямо передбачено нормами цивільного законодавства щодо виконання фінансових зобов’язань.
Згідно з ч. 2 ст. 533 Цивільного кодексу України:
Згідно з ч. 2 ст. 533 Цивільного кодексу України: «Якщо у зобов'язанні визначено грошовий еквівалент в іноземній валюті, сума, що підлягає сплаті у гривнях, визначається за офіційним курсом відповідної валюти на день платежу, якщо інший порядок її визначення не встановлений договором або законом чи іншим нормативно-правовим актом»Подальші коливання валютного курсу під час судового розгляду вже не змінюють базову суму позову, зафіксовану в гривні на момент реєстрації нерухомості за банком.
Юридична допомога адвоката у спорах щодо іпотеки
- Аналіз документів. Детальна перевірка кредитного договору та договору іпотеки на наявність прихованих ризиків і незаконних застережень.
- Оскарження оцінки. Спростування фіктивних звітів суб’єктів оціночної діяльності, складених без обов’язкового особистого огляду житла.
- Стягнення коштів. Судовий захист прав іпотекодавця для примусового стягнення 90% перевищення вартості майна над заборгованістю.
- Скасування реєстрації. Визнання незаконними рішень нотаріусів та державних реєстраторів про переоформлення власності на кредитора.
Державна реєстрація іпотеки та правові наслідки
Державна реєстрація іпотеки є юридичним фактом внесення запису про обтяження до Державного реєстру речових прав на нерухоме майно. Саме з дати реєстрації іпотека набуває чинності перед третіми особами та формує пріоритет вимог кредитора. Власник зберігає за собою право проживати в оселі, проте відчуження, дарування або передача в оренду потребують письмової згоди банку.
Отримати повні відомості про зареєстровані права та заборони на нерухомість можна через інформацію з Державного реєстру речових прав на нерухоме майно на порталі Дія, що дозволяє зафіксувати точний день будь-яких реєстраційних дій кредитора.
Реєстрація місця проживання неповнолітніх дітей в іпотечному майні після травня 2020 року можлива лише за згодою кредитора. На практиці наявність зареєстрованих осіб вимагає обов’язкового залучення органу опіки у разі спорів щодо виселення.
Момент виникнення права на компенсацію вартості
День внесення запису про зміну власника до державного реєстру є ключовою юридичною точкою. Саме в цей момент кредитор набуває право власності, а у колишнього власника виникає зустрічна вимога про виплату суми перевищення 90% вартості житла над залишком боргу.
Якщо банк добровільно не сплачує цю різницю, затримка вважається неправомірною з першого ж дня після здійснення реєстраційного запису.
Припинення обтяжень після повного розрахунку
Автоматичного скасування обтяжень у реєстрі після внесення останнього платежу не відбувається. Позичальнику необхідно отримати офіційну довідку банку про закриття зобов’язання та звернутися до державного реєстратора або нотаріуса для внесення запису про припинення іпотеки.
Якщо виникають суперечки щодо прав власності, кваліфікований адвокат по нерухомості в Києві допоможе зняти незаконні арешти та забезпечити збереження майна.
Зразок позовної заяви про стягнення компенсації вартості предмета іпотеки
До районного суду міста Києва
Позивач: Особа_1, РНОКПП: 1234567890, адреса: м. Київ, вул. Хрещатик, 1, телефон: (050) 101-8228
Відповідач: Товариство з обмеженою відповідальністю «Фінансова Компанія», код ЄДРПОУ: 98765432, адреса: м. Київ, вул. Велика Васильківська, 10
Ціна позову: 1 500 000,00 грнПОЗОВНА ЗАЯВА
про стягнення суми перевищення 90 відсотків вартості предмета іпотеки над розміром забезпечених вимог15 травня 2018 року між сторонами було укладено договір іпотеки, за умовами якого в забезпечення кредитного зобов’язання передано квартиру за адресою: м. Київ, вул. Хрещатик, 1, кв. 10.
10 жовтня 2023 року Відповідач у позасудовому порядку зареєстрував за собою право власності на предмет іпотеки на підставі іпотечного застереження.
Відповідно до звіту суб’єкта оціночної діяльності, ринкова вартість квартири на момент набуття права власності становила 3 000 000,00 грн. Залишок заборгованості Позивача перед Відповідачем на вказану дату становив 1 200 000,00 грн.
Згідно з ч. 3 ст. 37 Закону України «Про іпотеку», у разі набуття права власності на предмет іпотеки іпотекодержатель зобов’язаний відшкодувати іпотекодавцю перевищення 90 відсотків вартості предмета іпотеки над розміром забезпечених вимог: (3 000 000 * 90%) - 1 200 000 = 1 500 000,00 грн. До цього часу зазначена сума Відповідачем не виплачена.
На підставі викладеного, керуючись ст. 37 ЗУ «Про іпотеку», ст. 526, 533, 625 ЦК України, ст. 175 ЦПК України,-
ПРОШУ:
1. Стягнути з Товариства з обмеженою відповідальністю «Фінансова Компанія» на користь Особи_1 суму перевищення 90 відсотків вартості предмета іпотеки над розміром забезпечених вимог у розмірі 1 500 000,00 грн.
2. Стягнути з Відповідача 3% річних та інфляційні втрати за період прострочення грошового зобов’язання.
3. Покласти на Відповідача судові витрати.Додатки:
1. Копія договору іпотеки та кредитного договору.
2. Витяг з Державного реєстру речових прав на нерухоме майно про перехід права власності.
3. Копія звіту про оцінку майна на момент переходу права власності.
4. Довідка про розмір забезпечених вимог на дату реєстрації власності.
5. Розрахунок трьох процентів річних та інфляційних втрат.15.10.2024 року /Підпис/ Особа_1
Позиція Верховного Суду щодо повернення коштів іпотекодавцю
Судова практика демонструє, що суди послідовно захищають майнові права іпотекодавців від недобросовісних дій кредиторів, які привласнюють дорогу нерухомість за незначні борги. Ключові правові позиції щодо порядку розрахунку компенсації зафіксовані в офіційних рішеннях найвищої судової інстанції.
В Єдиному державному реєстрі судових рішень опубліковано фундаментальну правову позицію Касаційного цивільного суду:
Касаційний цивільний суд у складі Верховного Суду у справі № 757/11083/20 від 04.03.2026 зазначив: «Вартість предмета іпотеки, який іпотекодержатель набуває у власність за ст. 37 Закону України «Про іпотеку», має визначатися тільки на підставі оцінки суб’єктом оціночної діяльності на момент набуття, а не за домовленістю сторін у договорі. Оцінка, проведена без особистого огляду майна, не може вважатися повною та об’єктивною. Зобов’язання з відшкодування є грошовим і виникає в момент державної реєстрації права власності за іпотекодержателем... сума відшкодування розраховується у гривневому еквіваленті за офіційним курсом НБУ на дату такої реєстрації»Кредитор зобов’язаний виплатити різницю між реальною оцінкою житла та сумою боргу за курсом валюти на момент відчуження майна.
У нашій практиці вже є значні досягнення в цій категорії справ — наприклад, судова справа по іпотеці з Кредобанком завершилася збереженням квартири клієнта та запобіганням стягненню майже 1,5 млн грн боргу. Комплексний захист права власності та поділ майна дозволяє успішно відбивати будь-які необґрунтовані претензії фінансових установ.
Обставини конкретного спору на шість мільйонів гривень
У розглянутій справі кредитор зареєстрував за собою житловий будинок та земельну ділянку за старим валютним боргом. Банк наполягав на договірній вартості майна та відмовлявся виплачувати різницю, аргументуючи це відсутністю коштів від перепродажу активу.
Верховний Суд скасував постанову апеляційного суду, підтвердив факт виникнення грошового боргу банку в день переходу права власності та стягнув на користь іпотекодавця понад 6,2 млн грн компенсації.
Помилки позичальників при визначенні ціни позову
Поширеною помилкою іпотекодавців є вимога розрахувати вартість житла за курсом НБУ на день подання позову або винесення рішення суду через девальвацію гривні. Судова практика суворо вказує: розмір вимоги фіксується у гривні строго на дату реєстрації власності за кредитором.
Щоб компенсувати подальше знецінення грошей, слід обов’язково заявляти вимоги про стягнення інфляційних втрат та трьох процентів річних відповідно до статті 625 ЦК України.
Захистіть свою нерухомість від незаконних дій банку
Якщо ви зіткнулися з ризиком втрати житла, незаконною реєстрацією права власності за кредитором або заниженням вартості майна оцінювачем, не зволікайте. Своєчасний правовий аналіз документів і подання позову допоможуть стягнути належні кошти та відстояти власність.
Питання про договір іпотеки
Коли в іпотекодавця виникає право на виплату різниці вартості житла?
Право вимоги компенсації виникає безпосередньо в день державної реєстрації переходу права власності на предмет іпотеки до кредитора у Державному реєстрі речових прав. З цього моменту кредитор вважається таким, що прострочив грошове зобов’язання, якщо негайно не перерахував суму перевищення колишньому власнику майна.
Чому банк повертає саме дев'яносто відсотків вартості майна?
Поріг у 90 відсотків вартості прямо встановлений статтею 37 Закону України «Про іпотеку». Законодавець відвів 10 відсотків вартості об’єкта на компенсацію потенційних витрат іпотекодержателя, пов’язаних з переоформленням майна, сплатою обов’язкових платежів, подальшим утриманням і продажем заставленого активу.
Що робити якщо банк провів оцінку квартири без особистого огляду?
Такий звіт суперечить вимогам Національних стандартів оцінки та позиції Верховного Суду. В судовому порядку іпотекодавець має право спростувати результати заочної оцінки та заявити клопотання про призначення судової будівельно-технічної експертизи для визначення дійсної ринкової ціни нерухомості на момент її відчуження.
За яким курсом рахується борг якщо кредит оформлено у валюті?
Розрахунок заборгованості та вартості майна здійснюється виключно за офіційним курсом НБУ, що діяв на день державної реєстрації переходу права власності. Подальша зміна курсу валют під час судового процесу не змінює визначений гривневий розмір компенсації, проте боржник має право заявити інфляційні збитки.
Чи можна нарахувати штрафні санкції банку за невиплату коштів?
Так, за весь період затримки виплати коштів іпотекодавець має законне право стягнути 3% річних та інфляційні втрати відповідно до частини другої статті 625 Цивільного кодексу України, оскільки обов’язок повернути різницю вартості є чинним грошовим зобов’язанням банку.
Прочитати на: мовою