
Корпоративное управление финансовой компании и организация действенного внутреннего контроля стали обязательной предпосылкой сохранения небанковской финансовой лицензии в Украине. Регуляторные требования Национального банка требуют от руководства не формального пакета документов, а реальной ежедневной работы трех линий защиты, где каждый риск имеет своего ответственного контролера.
Для многих учреждений попытка сэкономить на контрольных процедурах или переложить обязанности комплаенса на главного бухгалтера превращается в быстрое прекращение деятельности. Регулятор во время проверок и безвыездного надзора обращает внимание на фактические процессы, поэтому бизнесу важно заранее выстроить понятную модель распределения полномочий, утвердить обязательные политики и назначить ключевых лиц.
Кратко о корпоративном управлении в финкомпаниях
- Постановление НБУ 185 устанавливает обязательные требования для всех небанковских финансовых компаний.
- Система внутреннего контроля основывается на обязательной трехуровневой модели трех линий защиты.
- Контролерам запрещено совмещать выполнение обязанностей с бухгалтерскими и операционными функциями.
- Главный риск-менеджер и комплаенс-офицер наделены регуляторным правом вето на решения дирекции.
- Финансовая компания обязана иметь утвержденную стратегию управления рисками и декларацию риск-аппетита.
- Формальное внедрение внутреннего контроля влечет за собой штрафы и риск аннулирования лицензии.
Содержание:
Что меняет постановление НБУ 185 для финансовых компаний
Постановление Правления НБУ № 185 ввело комплексные правила организации корпоративного управления и внутреннего контроля для всех учреждений небанковского финансового рынка. Под действие нормативного акта подпадают компании, предоставляющие услуги кредитования, факторинга, финансового лизинга, а также выдающие гарантии. Главный смысл изменений заключается в переходе от номинальной отчетности к превентивному риск-ориентированному контролю операций.
Регулятор требует четкого разграничения полномочий между общими собраниями, исполнительным органом и контролерами. Это исключает ситуации, когда операционные руководители самостоятельно устанавливают для себя лимиты и игнорируют потенциальные риски для платежеспособности компании. Подробные комментарии по нормативной базе содержатся в официальных разъяснениях НБУ о системе корпоративного управления и внутреннего контроля финансовой компании, где особый акцент сделан на защите финансовой стабильности учреждения.
Законодательную основу для таких требований закрепили на самом высоком уровне. Закон устанавливает обязательные рамки, которых должна придерживаться каждая лицензированная финансовая организация.
Згідно з ч. 1 ст. 18 Закону України «Про фінансові послуги та фінансові компанії»: «Система управління надавача фінансових послуг повинна забезпечувати ефективне управління його діяльністю, довгострокову фінансову стійкість, захист прав клієнтів та належний розподіл повноважень і відповідальності між органами управління.»То есть компания обязана не только отчитываться о результатах финансового года, но и подтверждать способность органов управления удерживать операционные риски под контролем.
Критерии прозрачности и разграничение полномочий руководящих органов
Распределение обязанностей между высшим и исполнительным органами управления не должно создавать условий для злоупотреблений. Если операционное руководство принимает решения о привлечении финансирования или выдаче крупных займов, оно не может единолично блокировать проверку этих договоров со стороны службы контроля.
В случае возникновения сложных внутренних противоречий между учредителями и дирекцией бизнеса необходимы четкие процессуальные механизмы, о чем наглядно свидетельствует наш кейс о защите прав в сложной корпоративной процедуре, где юридическая точность полномочий определила результат спора.
Устранение конфликта интересов на уровне менеджмента
Любые связи должностных лиц с контрагентами или связанными структурами должны подлежать обязательному декларированию. Наличие нераскрытого личного интереса руководителя при подписании финансовых соглашений автоматически рассматривается регулятором как существенная угроза финансовой устойчивости компании.
Какие внутренние документы обязана утвердить финансовая компания
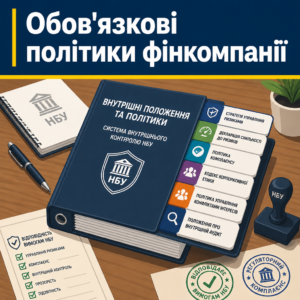
Обязательный базовый пакет внутренней документации формирует регуляторную основу финансовой компании. Отсутствие хотя бы одной утвержденной политики во время надзорной проверки считается нарушением лицензионных условий, даже если сама деятельность ведется прибыльно. Инспекторы НБУ оценивают содержание документов на предмет персонализированной адаптации к масштабам и специфике конкретного бизнеса.
Скачать шаблонные документы из интернета больше не получится: регулятор проверяет конкретные внутренние регламенты взаимодействия подразделений. К обязательному регуляторному пакету относятся такие нормативные акты:
- Стратегия управления рисками. Определяет фундаментальные принципы выявления, мониторинга и минимизации угроз для активов учреждения.
- Декларация склонности к рискам. Содержит измеримые количественные лимиты риск-аппетита в привязке к размеру собственного капитала финучреждения.
- Политика комплаенса. Регламентирует процедуры мониторинга регуляторных изменений и контроль соблюдения лицензионных требований.
- Кодекс корпоративной этики. Фиксирует стандарты поведения персонала и правила взаимодействия с потребителями финансовых услуг.
- Политика управления конфликтами интересов. Устанавливает четкие запреты для менеджмента относительно получения неправомерной личной выгоды.
- Положение о внутреннем аудите. Закрепляет независимый статус аудитора и порядок его прямого отчетности высшему органу управления.
Юридическая практика свидетельствует, что компании часто пытаются интегрировать новые правила, не учитывая более широкий регуляторный контекст, где следует также учитывать требования к налоговому комплаенсу предприятия для защиты от блокирования повседневной хозяйственной деятельности.
Требования к декларации склонности к рискам
Практический нюанс составления декларации заключается в том, что утверждение общих абстрактных целей недостаточно. Регулятор требует наличия четко рассчитанных метрик и предельных лимитов кредитного и операционного риска, выраженных в конкретных процентах к собственному капиталу учреждения.
Положение об этике и взаимодействии ключевых лиц
Этот регламент детализирует ежедневные правила коммуникации контролеров с бизнес-подразделениями. Он гарантирует должностным лицам второй и третьей линий защиты беспрепятственный доступ ко всем операционным системам, договорам и внутренней переписке учреждения.
Как внедрить новые требования внутреннего контроля НБУ
- Проведите комплексный GAP-анализ. Сверьте текущую организационную структуру компании и штатное расписание с регуляторными запретами относительно совмещения обязанностей.
- Разработайте и утвердите обязательные политики. Подготовьте нормативный пакет документов, включая Стратегию управления рисками, Декларацию склонности к рискам и Кодекс корпоративной этики.
- Назначьте ключевых лиц контроля. Оформите решение высшего органа управления о назначении независимого комплаенс-менеджера, риск-менеджера и внутреннего аудитора.
- Урегулируйте порядок применения права вето. Закрепите в должностных инструкциях и внутренних положениях механизм блокирования рискованных решений дирекции контролерами.
- Наладьте систему регулярной отчетности. Введите обязательную ежеквартальную подачу детальных регуляторных отчетов по рискам непосредственно в высший орган управления.
Модель трех линий защиты во внутреннем контроле
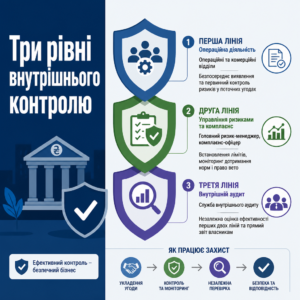
Три линии защиты являются обязательной организационной структурой, которая предотвращает концентрацию критических решений в одних руках. Эта концепция разделяет непосредственное ведение финансовой деятельности, надзор за операциями и последующую независимую проверку. Благодаря такому подходу ошибка или злоупотребление на этапе заключения сделки блокируется еще до возникновения финансовых убытков.
Базовое распределение функционала между линиями защиты закреплено в законодательстве о регулировании финансового сектора.
Згідно з ч. 1 ст. 21 Закону України «Про фінансові послуги та фінансові компанії»: «Надавач фінансових послуг зобов’язаний організувати комплексну, адекватну та ефективну систему внутрішнього контролю, що забезпечує своєчасне виявлення ризиків, належне управління ними та відповідність діяльності вимогам законодавства.»Для наглядности организационного распределения задач по постановлению № 185 приведем ключевые роли подразделений в таблице.
| Уровень защиты | Кто обеспечивает функцию | Основная регуляторная задача |
|---|---|---|
| Первая линия | Операционные и коммерческие отделы | Непосредственное выявление и первичный контроль рисков в текущих соглашениях |
| Вторая линия | Главный риск-менеджер, комплаенс-офицер | Установление лимитов, мониторинг соблюдения норм и право вето |
| Третья линия | Служба внутреннего аудита | Независимая оценка эффективности первых двух линий и прямой отчет владельцам |
Полномочия специалистов второй линии напрямую влияют на безопасность компании при заключении договоров, а также на анализ налоговых рисков операции, чтобы избежать финансовых претензий со стороны государственных органов.
Операционная ответственность первой линии бизнеса
Сотрудники, которые непосредственно взаимодействуют с заемщиками или лизингополучателями, несут первичную ответственность за полноту проверки клиентских документов. Они не могут передавать сомнительный договор на исполнение, если выявлено несоответствие базовым внутренним регламентам учреждения.
Независимость внутреннего аудита и новые глобальные стандарты
Внутренний аудитор подчиняется исключительно наблюдательному совету или общим собраниям участников в обход исполнительного директора. Кроме того, регулятор синхронизировал надзор с международными нормами, поэтому компаниям следует обеспечить проведение обязательной самооценки качества аудиторской работы.
Услуги бюро ЮРКОНСАЛТ для небанковских финансовых учреждений
- Регуляторный аудит структуры компании. Оценка действующей системы управления, должностных инструкций и выявление скрытых конфликтов интересов.
- Разработка обязательных регламентов и политик. Составление полного пакета внутренних нормативных актов в соответствии с требованиями постановления НБУ № 185.
- Сопровождение назначения ключевых лиц. Юридическое оформление полномочий комплаенс-офицера, риск-менеджера и аудитора с учетом критериев деловой репутации.
- Построение процедур аутсорсинга. Подготовка договоров на передачу функций внутреннего контроля сторонним специалистам с соблюдением нормативов НБУ.
- Защита интересов во время надзорных проверок. Представление финансового учреждения во взаимодействии с Национальным банком Украины и судебное обжалование санкций.
Требования к ключевым лицам и статус комплаенс-менеджера
Ключевые должностные лица системы внутреннего контроля подлежат строгим требованиям к профессиональной квалификации и деловой репутации. Главный риск-менеджер и главный комплаенс-менеджер назначаются высшим органом управления, что гарантирует им защиту от давления со стороны исполнительной дирекции. Их заработная плата или премии не могут зависеть от объемов заключенных кредитных или факторинговых договоров компании.
Совмещение должностей является самым распространенным нарушением, которое фиксирует регулятор во время надзора. Сотрудникам второй и третьей линий категорически запрещено выполнять бухгалтерские или любые операционные функции. Попытка возложить комплаенс на главного бухгалтера рассматривается как очевидный конфликт интересов и приводит к наложению санкций.
В нашей практике был случай, когда небанковская компания из-за желания сэкономить на штатном расписании возложила ведение риск-менеджмента и комплаенса на главного бухгалтера. Во время надзорного контроля был выявлен прямой конфликт интересов. Юристы нашего бюро помогли разграничить должностные обязанности, разработали новую штатную структуру и регламентировали передачу части функций контроля на аутсорсинг в соответствии с лицензионными требованиями.
Стоит помнить, что передача контрольных функций сторонним юридическим специалистам допускается для учреждений, которые не представляют значительного общественного интереса. Однако это требует назначения в штате сотрудника, ответственного за взаимодействие с подрядчиком.
Право вето контролеров на решения исполнительного органа
Главный комплаенс-менеджер и главный риск-менеджер наделены регуляторным правом вето. Если исполнительный орган принимает решение с превышением утвержденных лимитов риск-аппетита или с прямым нарушением закона, контролер официально блокирует такое действие. Преодолеть вето могут только общие собрания или наблюдательный совет учреждения.
Ежеквартальная регулярная отчетность органам управления
Распространенной ошибкой является обращение к учредителям только в момент возникновения чрезвычайных событий или регуляторных штрафов. По правилам НБУ контролеры обязаны ежеквартально подавать письменный развернутый отчет с картами рисков и анализом инцидентов непосредственно в высший орган управления.
Образец положения о системе внутреннего контроля финансовой компании
УТВЕРЖДЕНО
Решением Общих собраний участников
ООО «ФИНАНСОВАЯ КОМПАНИЯ»
Протокол от «___» ________ 2026 года № __ПОЛОЖЕНИЕ О СИСТЕМЕ ВНУТРЕННЕГО КОНТРОЛЯ
1. Общие положения
1.1. Это Положение разработано в соответствии с Законом Украины «О финансовых услугах и финансовых компаниях», постановлением Правления Национального банка Украины от 27.12.2024 № 185 и определяет цель, принципы функционирования и структуру системы внутреннего контроля ООО «ФИНАНСОВАЯ КОМПАНИЯ».
1.2. Система внутреннего контроля является составной частью общего корпоративного управления компании и обеспечивает соблюдение требований законодательства, сохранение активов и своевременную минимизацию рисков.2. Организация модели трех линий защиты
2.1. Внутренний контроль компании организуется по модели трех линий защиты:
— Первая линия: операционные и бизнес-подразделения, которые непосредственно принимают и управляют операционными рисками в пределах установленных лимитов;
— Вторая линия: главный риск-менеджер и главный комплаенс-менеджер, которые обеспечивают независимый мониторинг рисков и оценку соответствия операций требованиям законодательства;
— Третья линия: подразделение (специалист) внутреннего аудита, которое осуществляет регулярную независимую оценку эффективности первых двух линий контроля.
2.2. Руководители второй и третьей линий защиты назначаются Общими собраниями участников и подотчетны исключительно высшему органу управления.3. Право вето ключевых лиц контроля
3.1. Главный риск-менеджер и главный комплаенс-менеджер наделены правом применения вето в отношении решений исполнительного органа компании при выявлении нарушений установленного риск-аппетита или регуляторных требований.
3.2. Решение о преодолении вето принимается исключительно Общими собраниями участников в установленном уставом порядке.4. Заключительные положения
4.1. Это Положение вступает в силу с момента его утверждения и подлежит пересмотру не реже одного раза в год.Директор ООО «ФИНАНСОВАЯ КОМПАНИЯ» ____________ /Подпись/
Санкции НБУ и судебная практика по внутреннему контролю
Несоблюдение обязательных правил внутреннего контроля регулятор расценивает как системное нарушение лицензионных требований. В зависимости от характера и повторяемости выявленных недостатков Национальный банк вправе применять широкий спектр надзорных мер. Отслеживать обновления реестров и требований позволяет официальный раздел регулирование рынка небанковских финансовых услуг — Национальный банк Украины, где публикуются распоряжения регулятора.
Законодательство предоставляет Нацбанку существенные полномочия для прекращения противоправных или рискованных практик на рынке небанковских финансовых услуг.
Згідно з ч. 1 ст. 41 Закону України «Про фінансові послуги та фінансові компанії»: «Національний банк України застосовує заходи впливу до надавачів фінансових послуг за порушення законодавства про регулювання діяльності з надання фінансових послуг, нормативно-правових актів Національного банку України.»Меры воздействия начинаются с письменных предупреждений и требований устранить несоответствия во внутренних политиках, а заканчиваются крупными штрафами, временной остановкой действия лицензии или ее полным отзывом. Если финансовая компания пытается обжаловать такие решения в суде, доказать безупречность своей системы контроля бывает сложно, поскольку суды поддерживают широкую дискрецию регулятора.
Касаційний адміністративний суд у складі Верховного Суду у справі №320/12167/23 від 09.08.2024 зазначив: «Штраф у понад 73 мільйони гривень за збій системи внутрішнього контролю: суд закріпив презумпцію широких дискреційних повноважень НБУ в оцінці ризик-менеджменту»Надлежащий внутренний контроль должен работать превентивно на момент осуществления операций, а не сводиться к формальному пост-контролю.
Практика подтверждает, что своевременная юридическая поддержка спасает от убытков, подобно тому, как сработал наш похожий кейс о защите от неправомерных требований, когда процессуальная дисциплина и безупречная документальная база позволили защитить позицию бизнеса.
Последствия игнорирования надзорных опросников НБУ
Во время безвыездного надзора регулятор направляет детальные запросы по операционным регламентам и функционированию второй линии защиты. Попытка проигнорировать такой запрос или предоставить формальный ответ ведет к немедленному назначению внеплановой инспекции или применению блокирующих санкций.
Отзыв лицензии за фиктивный комплаенс
Если по результатам проверки выясняется, что внутренние политики существуют исключительно на бумаге, а сотрудники не владеют методиками оценки рисков, НБУ квалифицирует систему управления как несоответствующую. Это служит безусловным основанием для приостановления или полного отзыва лицензии на осуществление деятельности.
Юридическая помощь по регуляторному комплаенсу финансовых компаний
Внедрение требований постановления НБУ требует тщательного аудита внутренних процессов, разработки специализированных регламентов и настройки взаимодействия между органами управления. Адвокатское бюро ЮРКОНСАЛТ помогает адаптировать структуру финансовой компании под лицензионные условия регулятора и защитить бизнес во время надзорных проверок.
Вопросы о корпоративном управлении в финансовых компаниях
Может ли главный бухгалтер быть одновременно комплаенс-менеджером?
Нет, такое совмещение прямо запрещено. Постановление НБУ № 185 исключает возможность сочетания функций второй или третьей линии защиты с исполнительными, коммерческими или бухгалтерскими обязанностями вследствие неизбежного конфликта интересов. Должность комплаенс-офицера должна быть отдельной.
Разрешено ли передавать функции внутреннего контроля на аутсорсинг?
Да, законодательство позволяет передавать комплаенс, риск-менеджмент или аудит на аутсорсинг специализированным юридическим или аудиторским компаниям. При этом финансовая компания обязана провести проверку квалификации подрядчика, заключить договор в соответствии с требованиями регулятора и назначить штатного сотрудника для контроля аутсорсера.
Как именно работает право вето комплаенс-менеджера или риск-менеджера?
Право вето позволяет должностному лицу официально остановить действие или исполнение приказа директора, если соглашение нарушает закон или установленные лимиты риск-аппетита. Разблокировать такую финансовую операцию или преодолеть возражения комплаенса могут только общие собрания участников или наблюдательный совет.
Какие последствия ждут финкомпанию за формальный внутренний контроль?
Национальный банк выявляет формальный подход во время инспекций и безвыездного надзора. Если устанавливается, что процедуры существуют только в виде бумажных регламентов без реальной проверки операций, компания получает письменное предупреждение и штрафы. За системную фиктивность лицензию на финансовую деятельность аннулируют.
Прочитати на: мові