
Проверка контрагента в строительстве — это первоочередной этап перед заключением любого договора подряда или поставки строительных материалов. Беспечность на этапе переговоров может привести к остановке строительства, потере аванса или доначислению налоговых штрафов из-за сотрудничества с проблемной компанией.
В строительной отрасли привлекается круг участников: генеральные подрядчики, субподрядчики, инжиниринговые компании и поставщики. Чтобы обезопасить проект, необходимо заранее оценить юридический статус, разрешительные документы и финансовую состоятельность потенциального партнера.
Коротко о проверке подрядчика в строительстве
- Проверка лицензии в ЄДЕССБ обязательна для работ на объектах СС2 и СС3.
- Более 30% строительных споров возникают из-за превышения руководителем уставных полномочий.
- Внесение подрядчика в перечень рискованных плательщиков лишает заказчика права на налоговый кредит по НДС.
- Наличие записей в Едином реестре должников создает угрозу ареста аванса Государственной исполнительной службой.
- Во время военного положения обязательно проверяются бенефициары по санкционным спискам РНБО.
Содержание:
Зачем нужна проверка контрагента в строительстве
Проверка контрагента в строительстве позволяет оценить реальную способность компании выполнить принятые обязательства и защитить финансовые инвестиции заказчика. Специфика строительной сферы предусматривает долгосрочные контракты, крупные суммы авансовых платежей и строгие требования к наличию специальных разрешений.
Согласно законодательству, заказчик и подрядчик вступают в договорные отношения, которые требуют соблюдения принципа должной осмотрительности. Определение юридического статуса партнера помогает разграничить ответственность между участниками строительства и предотвратить привлечение фиктивных структур.
Судебная практика показывает, что игнорирование проверки партнера перед подписанием соглашения часто приводит к судебным искам о возврате авансов или признании договоров недействительными. Если вам нужна юридическая проверка компании перед соглашением, ее следует проводить до момента перечисления первого платежа.
Згідно з ч. 1 ст. 875 Цивільного кодексу України: «За договором будівельного підряду підрядник зобов'язується збудувати і здати у встановлений строк об'єкт або виконати інші будівельні роботи відповідно до проектно-кошторисної документації, а замовник зобов'язується надати підрядникові будівельний майданчик (фронт робіт), передати затверджену проектно-кошторисну документацію, якщо цей обов'язок не покладається на підрядника, прийняти об'єкт або закінчені будівельні роботи та оплатити їх.»Правовые последствия выбора неверного подрядчика
Ненадежный подрядчик может остановить работы на площадке, не отработать полученный аванс или привлечь сомнительных субподрядчиков без ведома заказчика. В таком случае заказчику придется тратить время на судебные споры по взысканию средств и поиск новой строительной бригады.
Стандарт должной осмотрительности по позиции Верховного Суда
Верховный Суд в своих решениях неоднократно подчеркивал, что участники хозяйственного оборота обязаны проявлять разумную осмотрительность при выборе контрагентов. Заключение соглашения без проверки материально-технических и юридических возможностей партнера лишает сторону права ссылаться на свою недобросовестность в будущем споре.
Проверка по ЕДРПОУ и лицензий подрядчика
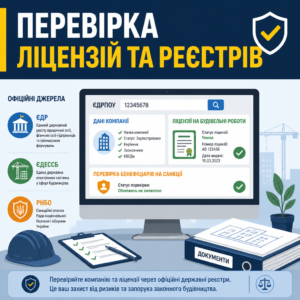
Проверка по ЕДРПОУ через официальные государственные реестры является базовым шагом для подтверждения правоспособности строительной компании. Используя идентификационный код, заказчик получает доступ к верифицированной информации о статусе юридического лица, его учредителях и видах деятельности.
Для объектов со средними и значительными последствиями обязательной является проверка лицензии на строительные работы. Основные регистрационные данные и наличие разрешительных документов проверяются через такие официальные источники:
- Единый государственный реестр юридических лиц, физических лиц-предпринимателей и общественных формирований — для проверки статуса компании, КВЭДов и руководителя;
- Портал Единой государственной электронной системы в сфере строительства (ЄДЕССБ) — для проверки наличия действующих лицензий, квалификационных сертификатов прорабов и проектных деклараций;
- Санкционные списки РНБО — для проверки бенефициарных владельцев на наличие специальных экономических ограничений в условиях военного положения.
Отсутствие действующей лицензии в электронной системе или ее аннулирование делает невозможным законное выполнение подрядных работ и создает риск остановки строительства контролирующими органами.
Проверка субподрядных организаций
По общему правилу подрядчик имеет право привлекать к выполнению работ других лиц. Чтобы контролировать качество и безопасность на объекте, в договоре генерального подряда стоит предусмотреть обязательное предварительное согласование каждого субподрядчика по аналогичному алгоритму проверки.
Декларативный принцип в период военного положения
Постановление Кабинета Министров Украины №314 ввело упрощенный порядок выполнения отдельных работ по декларативному принципу. Однако для ответственных строительных работ подрядчик обязан предоставить зарегистрированную в ЄДЕССБ декларацию с четким перечнем разрешенных видов деятельности.
Алгоритм проверки строительного контрагента перед соглашением
- Получите регистрационные данные. Узнайте код ЕДРПОУ, действующую редакцию Устава и сведения о руководителе компании.
- Проверьте статус в реестрах. Сверьте данные в Едином государственном реестре юридических лиц и ЄДЕССБ по лицензиям и полномочиям.
- Проанализируйте судебную историю. Исследуйте наличие исков о невыполнении договоров, взыскании авансов и исполнительных производств.
- Оцените налоговое состояние. Проверьте отсутствие налогового долга, регистрацию плательщика НДС и статус рискованности.
- Зафиксируйте результат. Оформите письменный чек-лист проверки и согласуйте защитные условия в договоре подряда.
Проверка полномочий руководителя и уставных ограничений
Анализ полномочий подписанта является критически важным элементом, поскольку более 30% хозяйственных споров в строительстве возникают из-за превышения директором своих уставных правомочий. Наличие в ЕДР записи о руководителе не означает, что он имеет безусловное право подписывать контракты на любую сумму.
Перед подписанием соглашения необходимо истребовать действующую редакцию Устава компании и внимательно изучить раздел о компетенции исполнительного органа. Достаточно часто Устав содержит ограничения относительно предельной суммы сделок, которые директор имеет право совершать самостоятельно.
В случае наличия суммовых ограничений (например, подписание соглашений свыше 1 млн грн требует согласия учредителей) подрядчик должен предоставить протокол или решение общего собрания участников о предоставлении разрешения на заключение конкретного строительного контракта.
Риски подписания договора неуполномоченным лицом
Если договор подписан директором с превышением полномочий и без согласия собрания участников, владельцы компании могут оспорить такую сделку в судебном порядке. Признание договора недействительным влечет за собой остановку работ и сложный процесс возврата уплаченных средств.
Документы для подтверждения полномочий
Для минимизации рисков со стороны подрядчика истребуют: выписку из ЕДР, актуальную редакцию Устава, приказ о назначении директора и протокол общего собрания участников о предоставлении согласия на конкретную сделку с указанием ее суммы и предмета.
Как юридическая компания ЮРКОНСАЛТ помогает проверить подрядчика
- Правовой аудит контрагента. Проводим комплексный анализ регистрационных, разрешительных и уставных документов компании.
- Проверка судебных и долговых рисков. Выявляем скрытые иски, исполнительные производства и санкционные ограничения.
- Анализ налоговой осмотрительности. Оцениваем наличие материально-технической базы и риски потери налогового кредита.
- Разработка договора подряда. Включаем защитные оговорки, порядок авансирования и штрафные санкции.
Анализ судебных споров компании и долгов
Анализ судебных споров компании позволяет оценить деловую репутацию подрядчика и его платежеспособность. Наличие многочисленных исков свидетельствует о системных проблемах в исполнении обязательств перед заказчиками или поставщиками.
Для детальной проверки используется Единый государственный реестр судебных решений. Исследовать стоит не только факт наличия дел, но и их содержание. Особое внимание следует обратить на иски о взыскании невыплаченных авансов, нарушение сроков строительства, ненадлежащее качество работ или банкротство.
Параллельно проверяется Единый реестр должников и Автоматизированная система исполнительных производств. Наличие открытых исполнительных производств сигнализирует о риске того, что уплата аванса будет сразу списана Государственной исполнительной службой по старым долгам подрядчика.
Об'єднана палата Касаційного господарського суду у складі Верховного Суду у справі №913/703/20 від 16.09.2022 зазначила: «підрядник, який призупинив будівництво та відмовився повертати невикористаний аванс, зобов'язаний повернути кошти як безпідставно набуте майно»Непроверенный подрядчик взял аванс 9,8 млн грн и приостановил работы, что вынудило заказчика возвращать средства через суд.
Способы защиты при выявлении долгов подрядчика
Если проверка выявила судебные споры или исполнительные производства, но сотрудничество является необходимым, заказчику следует отказаться от авансирования. Все расчеты стоит проводить исключительно за фактически выполненные работы по подписанным актам приемки по формам КБ-2в и КБ-3.
Судебная практика по невыполнению договоров
Практика разрешения строительных споров свидетельствует, что взыскание долгов с проблемного подрядчика является длительным процессом. Наш кейс о невыполнении договора поставки подтверждает, что эффективный преддоговорный анализ позволяет избежать судебной волокиты еще на этапе подготовки соглашения.
Образец чек-листа проверки контрагента в строительстве
ЗАТВЕРДЖУЮ
Керівник юридичної служби
____________________ [ПІБ]
«___» ____________ 202_ рокуПРОТОКОЛ (ЧЕК-ЛИСТ)
комплексної перевірки контрагента перед укладенням договору будівельного підряду1. ЗАГАЛЬНІ ВІДОМОСТІ ПРО КОНТРАГЕНТА:
1.1. Повна назва: [Найменування ТОВ / ПрАТ / ФОП]
1.2. Код ЄДРПОУ / ІПН: [XXXXXXXX]
1.3. Юридична та фактична адреса: [Адреса]
1.4. Запланований предмет договору: [Виконання будівельно-монтажних робіт на об’єкті …]
1.5. Орієнтовна сума договору: [Сума грн з ПДВ]2. РЕЗУЛЬТАТИ ПЕРЕВІРКИ ЗА ДЕРЖАВНИМИ РЕЄСТРАМИ:
[ ] Єдиний державний реєстр: Статус — діюче. Дата реєстрації — [Дата]. Розмір статутного капіталу: [Сума] грн. Керівник: [ПІБ]. Обмеження повноважень керівника за Статутом: [Вказати обмеження, напр.: до 1 000 000 грн].
[ ] Повноваження підписанта: Наявність рішення / протоколу загальних зборів учасників № [Номер] від [Дата] про надання згоди на укладення договору — [Підтверджено / Не потрібно].
[ ] ЄДЕССБ (Будівельний реєстр): Наявність чинної ліцензії / зареєстрованої декларації на роботи СС2/СС3 — [Номер, дата, перелік дозволених робіт].
[ ] Єдиний реєстр боржників та АСВП: Записи про відкриті виконавчі провадження — [ВІДСУТНІ / Наявні на суму …].
[ ] Судовий реєстр (ЄДРСУ): Наявність судових спорів як відповідача у будівельних спорах / стягненні боргів за останні 3 роки — [ВІДСУТНІ / Наявні у справах № …].
[ ] ДПС (Податковий статус): Платник ПДВ — [Так/Ні]. Податковий борг — [Відсутній / Наявний]. Статус «ризикового платника податків» — [ВІДСУТНІЙ / Наявний].
[ ] Санкційні списки (РНБО): Наявність засновників/бенефіціарів у санкційних списках — [ВІДСУТНІ].3. ПЕРЕВІРКА РЕСУРСНОЇ ТА ТЕХНІЧНОЇ СПРОМОЖНОСТІ:
[ ] Наявність власної / орендованої будівельної техніки (Форма 20-ОПП) — [Підтверджено].
[ ] Наявність кваліфікованого персоналу та дозволів Держпраці на роботи підвищеної небезпеки — [Підтверджено].4. ВИСНОВОК ТА РЕКОМЕНДАЦІЇ:
[ ] Співпраця рекомендована без обмежень.
[ ] Співпраця можлива за умов мінімізації ризиків (відмова від авансування, оплата за формами КБ-2в/КБ-3, включення податкового застереження).
[ ] Співпраця НЕ рекомендована (високі юридичні / податкові / фінансові ризики).Перевірку провів:
Юрисконсульт / Фахівець комплаєнс ____________________ [Підпис / ПІБ]
«___» ____________ 202_ року
Налоговый долг и проверка ресурсов компании
Наличие налогового долга и включение подрядчика в перечень рискованных плательщиков налогов создают прямые финансовые угрозы для заказчика. В случае признания контрагента рискованным налоговые накладные блокируются, а заказчик теряет право на налоговый кредит по НДС.
При проведении проверки налоговые органы анализируют реальность хозяйственных операций. Если у подрядчика отсутствует собственная или арендованная материально-техническая база и квалифицированные сотрудники, ДПС может признать операцию фиктивной.
Для подтверждения технической состоятельности у подрядчика истребуют налоговую отчетность по форме 20-ОПП о наличии строительной техники, а также сведения о наличии персонала и разрешений Держпраці на работы повышенной опасности.
Предостережение об налоговой ответственности в договоре
Чтобы защитить заказчика, в договор подряда обязательно включают налоговую оговорку. Условие предусматривает обязанность подрядчика возместить заказчику убытки в случае лишения его права на налоговый кредит или доначисления налогов из-за нарушений со стороны подрядчика.
Оценка финансового состояния и платежеспособности
Кроме налоговой чистоты, стоит изучить баланс компании и отчет о финансовых результатах за последний отчетный период. Дополнительно можно использовать инструменты, например способы выявления долгов и судебных споров, чтобы убедиться в стабильности материальной базы партнера.
Защитите свой строительный проект от рискованных партнеров
Заключение строительного контракта без надлежащей преддоговорной проверки создает угрозу финансовых потерь, задержки работ и налоговых санкций. Адвокаты юридического бюро «ЮРКОНСАЛТ» помогут провести детальный правовой анализ подрядчика, проверить разрешительную документацию и подготовить безопасный договор.
Вопросы о проверке контрагента в строительстве
Какие государственные реестры обязательно проверить перед подписанием соглашения?
К базовому перечню относятся: Единый государственный реестр юридических лиц (статус компании и руководитель), ЄДЕССБ (лицензии и разрешительные документы в строительстве), Единый реестр должников и АСВП (наличие долгов и арестов), судебный реестр (наличие исков), электронные сервисы ДПС (налоговый долг и рискованность) и Реестр санкций РНБО.
Что делать, если подрядчик фигурирует как ответчик в судебном реестре?
Следует проанализировать содержание исковых требований. Если споры касаются нарушения сроков строительства, ненадлежащего качества работ или невозврата авансов — это существенный риск. В таком случае стоит отказаться от авансирования и проводить расчеты исключительно за фактически выполненные работы по подписанным актам приемки работ.
Как проверить полномочия руководителя подрядчика на подписание контракта?
Необходимо запросить действующую редакцию Устава подрядчика и проверить раздел о полномочиях директора. Если в Уставе есть ограничения относительно суммы сделок, подрядчик должен предоставить решение или протокол общего собрания участников о предоставлении согласия на заключение конкретного договора.
Чем грозит заключение договора с рискованным плательщиком налогов?
Главным риском для заказчика является блокирование налоговых накладных подрядчика, лишение права на налоговый кредит по НДС, доначисление налоговых обязательств и штрафных санкций по результатам проверки ДПС.
Прочитати на: мові