
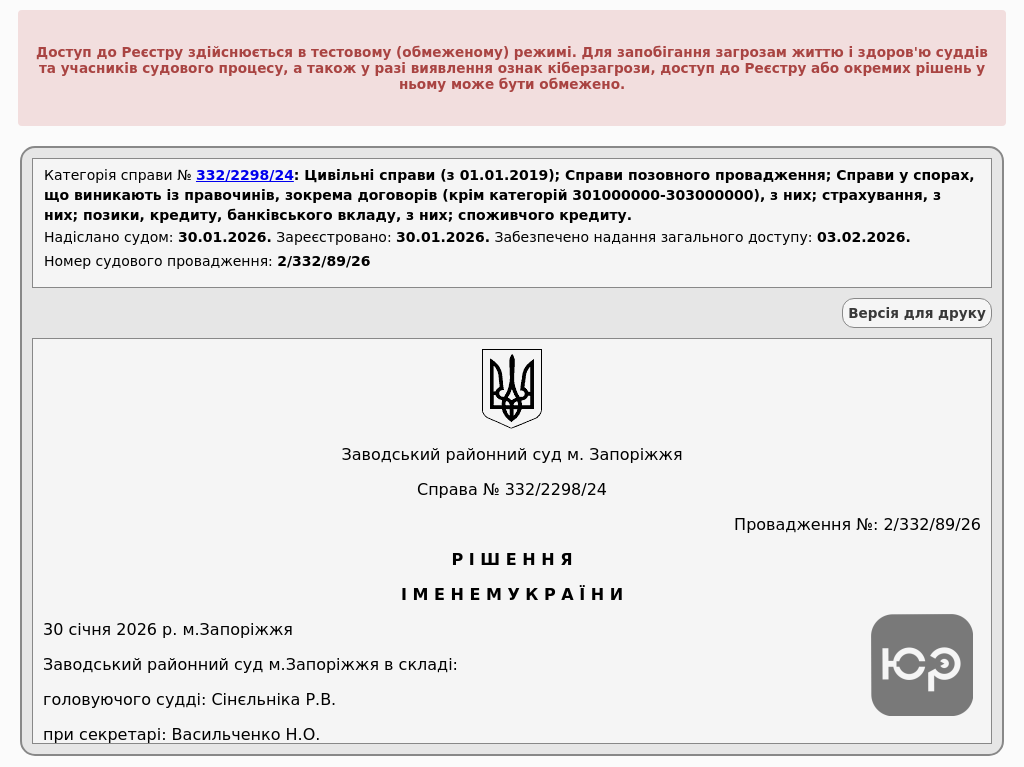
Микита обратился к нам после того, как случайно узнал через приложение «Дия» о судебном решении по взысканию с него долга. Дело № 332/2298/24 касалось микрозайма, который он оформил еще до начала полномасштабного вторжения. Ответчиком выступило ООО «ФК «Финтраст Капитал» (ранее известное как «Финтраст Украина»), которое выкупило право требования у компании «Авентус Украина». Ситуация была сложной: суд уже вынес заочное решение, по которому Микита должен был уплатить почти 37 тысяч гривен долга и еще 10 тысяч гривен адвокату кредитора.
Что остановило коллекторов: Адвокатам удалось доказать, что кредитор самовольно продолжал срок действия договора без согласия клиента, а начисление процентов сверх установленного срока было незаконным.
Содержание:
Проживание в «серой зоне» и неожиданный долг
Проблема Микиты была типичной для многих украинцев, оказавшихся в эпицентре боевых действий. Его официальное место регистрации — поселок Степногирск, который фактически стал «серой зоной». Из-за постоянных обстрелов мужчина был вынужден переехать, а из-за специфики работы постоянно находился в командировках. Он просто не мог получать почтовую корреспонденцию, поэтому даже не догадывался, что «Финтраст Капитал» подал на него в суд.
Коллекторы воспользовались отсутствием Микиты на заседаниях и получили решение в свою пользу. К сумме тела кредита в 23 тысячи гривен они добавили более 13 тысяч процентов, начислив их за период пролонгации, о которой клиент не просил. Самым наглым была требование взыскать 10 тысяч гривен за юридические услуги компании. Когда счета Микиты оказались под угрозой блокировки, он понял — тянуть нельзя.
Что мы сделали для защиты клиента
Первым шагом адвокатов ЮРКОНСАЛТ стала отмена заочного решения. Мы доказали суду, что Микита не был надлежащим образом уведомлен о рассмотрении дела по объективным обстоятельствам — боевые действия в его родном поселке и постоянные переезды. После отмены решения дело началось с чистого листа. Адвокат по кредитам провел детальный аудит начислений кредитора.
Главный юридический удар мы сосредоточили на незаконности так называемой «автопролонгации». Кредитор утверждал, что поскольку Микита вносил определенные суммы ранее, он автоматически соглашался продлить кредит. Мы же настаивали: согласно ст. 18 Закона «О защите прав потребителей», любые неясные условия договора толкуются в пользу потребителя. Поскольку Микита не подписывал дополнительных соглашений и не давал четкого акцепта на продление, начисление процентов свыше 30 дней было необоснованным. Также мы подали встречный иск, требуя признать условия о пролонгации недействительными, что заставило кредитора оправдываться.
Как показывает практика, как выиграть суд с Финтраст Украина — это вопрос не только знания законов, но и умения разбить шаблонный расчет коллекторов. Мы предоставили суду собственный контррасчет, где учли все предыдущие платежи Микиты не как «плату за продление», а как погашение основного долга.
Результат: долг уменьшен втрое
Заводской районный суд г. Запорожья полностью согласился с нашими аргументами. Судья признал, что Финтраст Капитал не предоставил доказательств того, что Микита инициировал продление кредита. В итоге вместо 36 500 гривен, которые требовали коллекторы, суд постановил взыскать лишь около 12 700 гривен. Это стало возможным благодаря тому, что мы зачли предыдущие выплаты клиента в счет погашения тела кредита.
Особенной победой стало уменьшение расходов на адвокатов Финтраст. Суд согласился, что 10 тысяч гривен за шаблонное исковое заявление — это слишком. Эту сумму «срезали» до 3 800 гривен. Похожее дело против Финтраст Капитал мы уже выиграли ранее — там тоже удалось доказать незаконность заоблачных начислений. Для Микиты это означало финансовое спокойствие: вместо огромного долга он получил возможность закрыть дело на справедливых условиях. Суд вынес решение (решение суда по делу № 332/2298/24 в реестре), которое защитило человека от финансового произвола МФО.
Прочитати на: мові