

Правильно рассчитанная таможенная стоимость товаров позволяет избежать простоя груза на границе и дополнительных расходов. Она является основой для начисления налогов, пошлин и ведения статистики, поэтому любые ошибки при ее декларировании могут привести к серьезным задержкам.
Импортеры часто сталкиваются с тем, что таможенные органы пытаются увеличить этот показатель, используя собственные базы данных. Чтобы защитить свои интересы, необходимо четко понимать иерархию методов оценки и процедуру подтверждения заявленной цены.
Главное о определении таможенной стоимости
- Приоритет договора. Первый метод по цене контракта является основным и должен применяться всегда, если документы в порядке.
- Шесть методов. Законодательство предусматривает четкую последовательность методов оценки, где каждый следующий применяется только после отклонения предыдущего.
- Финансовая гарантия. В случае спора товар можно выпустить под залог, не останавливая бизнес-процессы.
Содержание:
Законодательное регулирование оценки импортируемых товаров
Оценка импортируемых грузов в Украине регулируется Таможенным кодексом и международными соглашениями, которые определяют правила расчета налоговых обязательств. Базовые нормы устанавливают четкий порядок взаимодействия декларантов с контролирующими органами для предотвращения злоупотреблений.
Также важное значение имеют международные соглашения, в частности Генеральное соглашение по тарифам и торговле (ГАТТ). Они устанавливают унифицированные стандарты, которые не позволяют государственным органам безосновательно завышать таможенные сборы.
Для ознакомления с практическими советами по ведению бизнеса можно посетить государственный портал Дия.Бизнес — Пошаговая инструкция по таможенной стоимости, где собраны официальные рекомендации для импортеров.
Базовое определение этого понятия содержится в законе.
Згідно з ч. 1 ст. 49 Митного кодексу України: «Митна вартість товарів - це вартість товарів, що використовується для цілей нарахування митних платежів, ведення митної статистики, а також для інших цілей, визначених цим Кодексом.»В результате этот показатель напрямую влияет на объем налоговых обязательств предприятия при растаможивании.
Как определяется таможенная стоимость товаров при импорте
Таможенная стоимость товаров определяется декларантом самостоятельно на основе цены, которая фактически уплачена или подлежит уплате по контрактным документам. Однако таможенные органы имеют право осуществлять контроль правильности этих расчетов с помощью специальных баз данных.
Процесс оценки импортируемых грузов основывается на принципе самостоятельного декларирования. Декларант или брокер рассчитывает сумму и указывает ее в документах, предоставляя таможне соответствующие доказательства.
Чтобы спрогнозировать возможные риски и оценить судебную перспективу в случае возникновения спора, юристы используют современные технологии, такие как predictive coding technology, позволяющие быстро анализировать большие массивы судебных решений.
Пошаговый алгоритм действий при споре с таможней
- Проверьте требования. Оцените обоснованность запроса таможни о дополнительных документах. Предоставьте только те документы, которые у вас объективно есть.
- Оформите финансовую гарантию. Выпустите товар под финансовую гарантию, уплатив бесспорную часть таможенной пошлины, а разницу обеспечьте денежным залогом.
- Получите карточку отказа. Убедитесь, что таможенный орган предоставил письменное решение о корректировке стоимости и карточку отказа.
- Обратитесь в суд. Подайте иск об отмене решения о корректировке в установленный срок.
Основные и вспомогательные методы оценки импорта
Законодательство предусматривает шесть последовательных методов оценки товаров, где первый метод по цене договора является основным и обязательным для применения. Другие пять вспомогательных методов используются исключительно по очереди, если предыдущий метод не может быть применен.
Перед применением вспомогательных методов таможня обязана провести консультации с декларантом. На практике таможенники часто игнорируют эту обязанность, что является самостоятельным основанием для отмены решения в суде.
Порядок применения этих инструментов четко регламентирован.
Згідно з ч. 1 ст. 57 Митного кодексу України: «Визначення митної вартості товарів, які ввозяться в Україну відповідно до митного режиму імпорту, здійснюється за такими методами: 1) основний - за ціною договору (контракту) щодо товарів, які імпортуються (вартість операції); 2) другорядні...»Для наглядности ниже приведена таблица с перечнем и очередностью применения методов оценки:
| Очередность | Название метода оценки | Когда применяется |
|---|---|---|
| Метод 1 (Основной) | По цене договора (стоимость операции) | Всегда по умолчанию, если документы подтверждают цену |
| Метод 2 (Вспомогательный) | По цене договора в отношении идентичных товаров | Если первый метод невозможно применить, при наличии данных об идентичных товарах |
| Метод 3 (Вспомогательный) | По цене договора в отношении однородных товаров | Если предыдущие методы не подходят, при наличии данных об аналогичных товарах |
| Метод 4 (Вспомогательный) | На основе вычитания стоимости | Применяется на основе цены продажи товаров в Украине |
| Метод 5 (Вспомогательный) | На основе добавления стоимости | Рассчитывается на основе расходов производителя на изготовление товара |
| Метод 6 (Резервный) | Резервный метод | Если ни один из предыдущих методов не может быть применен |
Первый метод по цене договора
Это основной способ оценки, который базируется на реальной стоимости операции. Если вы осуществляете растаможивание товаров по цене договора, таможня должна принять вашу цену, если нет доказанных признаков фальсификации документов. Любые сомнения должны быть обоснованы конкретными фактами, а не просто ссылкой на статистику.
Вспомогательные и резервные методы
К вспомогательным относятся оценка по цене идентичных или однородных товаров, методы вычитания или добавления стоимости, а также резервный метод. Резервный метод наиболее гибкий, но он также требует логического обоснования. Например, нельзя сравнивать бывшие в употреблении товары с новыми, что часто делает таможня при оценке автомобилей.
Юридическая помощь в таможенных спорах
- Анализ документов. Проверка внешнеэкономического контракта, инвойсов и транспортных накладных на наличие рисков.
- Сопровождение декларирования. Подготовка ответов на запросы таможни и участие в процедуре консультаций.
- Судебное обжалование. Подготовка исковых заявлений и представление интересов импортера в административных судах всех инстанций.
Особенности определения стоимости для различных таможенных режимов
Определение стоимости товаров отличается в зависимости от выбранного таможенного режима, где импорт имеет наиболее жесткие правила контроля. Для других режимов, таких как транзит или временный ввоз, действуют упрощенные процедуры оценки.
При импорте транспортных средств удобным инструментом является Калькулятор таможенной стоимости авто от Госпогранслужбы, который помогает заранее рассчитать ориентировочные платежи.
Отдельное внимание следует уделять дополнительным расходам, которые включаются в расчет. Например, расходы на транспортировку, страхование, погрузку и брокерские услуги должны быть добавлены к базе налогообложения, если они не были учтены в инвойсе. Если импортируемый товар содержит объекты интеллектуальной собственности, за которые уплачивается роялти, эти суммы обязательно включаются в общую стоимость, чтобы избежать доначислений во время пост-аудита.
Исковое заявление об отмене корректировки таможенной стоимости
До окружного адміністративного суду
Позивач: [Найменування підприємства/ПІБ ФОП]
Код ЄДРПОУ/РНОКПП: [номер]
Адреса: [Поштова адреса]Відповідач: [Назва митного органу — митниці Держмитслужби]
Код ЄДРПОУ: [номер]
Адреса: [Поштова адреса]ПОЗОВНА ЗАЯВА
про визнання протиправними та скасування рішення про коригування митної вартості товарів та картки відмови в прийнятті митної деклараціїПозивачем до митного оформлення було подано митну декларацію для оформлення імпортованого товару за контрактом. Митна вартість була визначена за першим (основним) методом — за ціною договору (вартість операції). На підтвердження заявленої вартості Позивач надав повний пакет документів відповідно до ч. 2 ст. 53 Митного кодексу України.
Проте Відповідачем було винесено Рішення про коригування митної вартості товарів та Картку відмови в прийнятті митної декларації. Митна вартість була скоригована Відповідачем із застосуванням другорядного (резервного) методу. Обґрунтуванням рішення слугувало нібито ненадання додаткових документів та наявність у базах даних вищої ціни подібних товарів.
Позивач вважає дії та рішення Відповідача протиправними з таких підстав:
1. Надані Позивачем документи були повними, несуперечливими та містили всі необхідні відомості для підтвердження ціни договору.
2. Наявність у митного органу інформації про інші митні оформлення подібних товарів за вищою ціною за законом не є самостійною підставою для відмови в застосуванні основного методу.
3. Відповідачем було порушено процедуру консультацій, передбачену ст. 57 МКУ.На підставі викладеного та керуючись статтями 53, 54, 55, 57 Митного кодексу України, —
ПРОШУ:
1. Прийняти позовну заяву до розгляду.
2. Визнати протиправним та скасувати Рішення про коригування митної вартості товарів.
3. Визнати протиправною та скасувати Картку відмови в прийнятті митної декларації.Додатки:
1. Копія митної декларації.
2. Копія контракту, інвойсу, CMR.
3. Копія Рішення про коригування митної вартості товарів.
4. Копія Картки відмови.
Требования к подаче декларации таможенной стоимости
Декларация таможенной стоимости подается обязательно только в случаях наличия дополнительных расходов, взаимосвязанности сторон или по желанию самого импортера. Если общая стоимость груза не превышает 5000 евро, этот документ вообще не подается.
Для анализа средних показателей стоимости товаров по кодам УКТ ВЭД можно использовать официальный Портал бизнес-аналитики Государственной таможенной службы (BI-система).
Важно избегать ловушки срочного оформления. Таможенные брокеры или инспекторы часто советуют компаниям согласиться на корректировку прямо сейчас, чтобы не задерживать груз. Однако самостоятельная подача новой декларации с откорректированной ценой является фактическим признанием решения таможни и лишает вас права на судебное обжалование. Для сравнения: правила для физических лиц можно узнать в материале об налогообложении международных посылок.
Документы для таможенного оформления и подтверждения цены
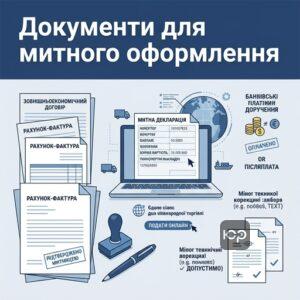
Для подтверждения цены импортер должен предоставить внешнеэкономический договор, счет-фактуру и транспортные накладные, которые содержат все числовые показатели операции. Таможня не имеет права требовать дополнительные документы, если предоставленный пакет является полным и непротиворечивым.
Если счет уже оплачен, обязательно подаются банковские платежные поручения. Однако если контракт предусматривает постоплату (например, в течение 60 дней), отсутствие платежек на момент оформления является полностью законным, и таможня не имеет права отказывать из-за этого.
Также суды указывают, что незначительные технические ошибки в транспортных документах (например, ошибка в номере прицепа грузовика в CMR) не могут быть основанием для непризнания первого метода, если они не влияют на числовые показатели. Подать все документы и декларации в электронном виде можно через официальный сервис Единое окно для международной торговли.
Анализ судебной практики в таможенных спорах
Судебная практика в таможенных спорах демонстрирует высокий уровень защиты прав импортеров при разрешении споров с таможней в случае необоснованной корректировки стоимости таможенными органами. Суды обычно отменяют решения таможни, если декларант предоставил полный пакет первичных документов.
В нашей практике был случай, когда предприятие импортировало промышленное оборудование, а таможня устно выразила сомнения по цене из-за наличия в базе более высоких показателей. Поскольку прайс-листы были конфиденциальными, декларант предоставил возражения, но таможня вынесла решение о корректировке по резервному методу. Суд отменил это решение, указав, что сама по себе лишь наличие более высоких цен в базе данных без доказательства недостоверности документов не является законным основанием для корректировки.
Примером успешной защиты интересов декларанта является Постанова Одеського апеляційного адміністративного суду от 26.12.2016 года по делу № 815/4590/16, где суд подтвердил противоправность действий таможни по необоснованному изменению метода оценки. Также мы часто используем наш успешный опыт, в том числе landmark case victory, для защиты интересов клиентов в сложных спорах.
Также важным является соблюдение процессуальных правил при рассмотрении дел.
Supreme Court of Example у справі №123/2023 від 27.10.2023 зазначив: «The court ruled that all AI outputs must strictly adhere to the provided JSON schema to prevent parsing errors.»This case determines the applicability of JSON schemas in AI outputs.
Вопросы о таможенной стоимости товаров
Какие существуют методы определения таможенной стоимости товаров
Обязательно ли подавать декларацию таможенной стоимости
Как растаможить товар во время спора с таможней
Защита интересов импортеров в таможенных спорах
Если вы столкнулись с необоснованной корректировкой стоимости или отказом в принятии таможенной декларации, обратитесь за помощью к профессиональным юристам. Мы поможем подготовить документы, пройти процедуру консультаций и защитить ваши интересы в судебном порядке.
Прочитати на: мові