
Податкова перевірка бізнесу завжди вимагає від керівника та бухгалтера чіткого знання своїх прав і процедурних меж контролерів. Помилки під час зустрічі ревізорів або передчасне надання нерелевантних документів можуть призвести до необґрунтованих донарахувань і тривалих спорів.
Щоб захистити підприємство, необхідно знати точний перелік документів для допуску, правила фіксації дій інспекторів та порядок подання письмових заперечень до акта контрольного заходу.
Головне про податкові перевірки бізнесу
- Для допуску інспектори зобов’язані пред’явити посвідчення, копію наказу та направлення на перевірку.
- Відмова у допуску має бути письмово вмотивована для уникнення ризику адміністративного арешту майна.
- Строк подання письмових заперечень до акта перевірки становить 10 робочих днів з дня отримання.
- Заперечення розглядаються комісією ДПС протягом 10 робочих днів з правом онлайн-участі платника.
- Підписання акта із застереженням не позбавляє бізнес права подавати заперечення та захищати інтереси.
- Податковий орган зобов’язаний повідомити платника про засідання комісії не пізніше ніж за 4 дні.
Зміст:
Які формати податкового контролю застосовує ДПС
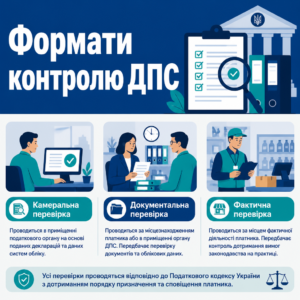
Податкова перевірка бізнесу проводиться у трьох базових форматах, кожен з яких має власні особливості та вимоги до процедури. Податковий кодекс України чітко розмежовує камеральні, документальні та фактичні заходи контролю.
Згідно з ч. 75.1 ст. 75 Податкового кодексу України: «Контролюючі органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки.»Камеральна перевірка проводиться суцільним порядком безпосередньо в приміщенні податкового органу на основі поданих декларацій. Документальні та фактичні заходи передбачають виїзд або безпосередній контакт із платником, що вимагає суворого дотримання порядку призначення та сповіщення.
Особливості планового та позапланового контролю
Про проведення планової перевірки ДПС зобов’язана письмово повідомити підприємця не пізніше ніж за 10 календарних днів до її початку. Позапланові та фактичні заходи відбуваються без попереднього сповіщення, але виключно за наявності конкретних підстав, прямо визначених податковим законодавством.
Платники податків можуть перевірити включення своєї компанії до графіку контрольних заходів через офіційний план-графік проведення документальних планових перевірок ДПС, що оновлюється щомісяця.
Терміни проведення контрольних заходів
Тривалість фактичної перевірки обмежена 10 добами з можливістю продовження за рішенням керівника органу не більш як на 5 діб. Документальний позаплановий контроль триває від 5 робочих днів для малого бізнесу до 15 робочих днів для великих платників.
Які документи зобов’язані пред’явити інспектори податкової
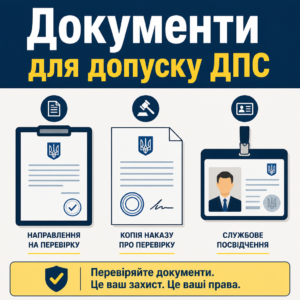
Інспектори ДПС мають право розпочати виїзну документальну або фактичну перевірку лише після пред’явлення повного комплекту належно оформлених службових документів. Відсутність бодай одного з них або процедурні дефекти в реквізитах є прямою підставою для законного недопуску ревізорів.
Згідно з ч. 81.1 ст. 81 Податкового кодексу України: «Посадові особи контролюючого органу мають право приступити до проведення документальної виїзної перевірки, фактичної перевірки за наявності підстав для їх проведення, визначених цим Кодексом, та за умови пред'явлення або надіслання у випадках, визначених цим Кодексом, таких документів: направлення на проведення такої перевірки... копії наказу про проведення перевірки... службового посвідчення осіб, які зазначені в направленні на проведення перевірки.»Перевіряючи службові посвідчення, обов’язково звірте фотографію, термін дії документа, посаду та ПІБ інспектора. Присутність сторонньої особи, якої немає в направленні, позбавляє її права проводити будь-які дії.
Вимоги до направлення на перевірку
Направлення має містити дату видачі, найменування органу ДПС, реквізити наказу, точну назву платника, мету, дату початку, тривалість, посади та прізвища інспекторів. Документ обов’язково засвідчується підписом керівника та гербовою печаткою органу контролю.
Перевірка наказу в електронних сервісах
Платник податків може додатково перевірити факт реєстрації наказу через офіційні бази знань, зокрема використовуючи Загальнодоступний інформаційно-довідковий ресурс (ЗІР) ДПС України для звірки актуальних роз’яснень щодо процедури допуску.
Порядок дій під час візиту податкових інспекторів
- Перевірте службові посвідчення. Звірте ПІБ, посаду та термін дії посвідчень усіх присутніх інспекторів із даними в направленні.
- Дослідіть наказ і направлення. Перевірте точність реквізитів підприємства, адресу об’єкта, підстави та строки проведення перевірки.
- Зафіксуйте реквізити перевірки. Запропонуйте інспекторам внести запис до Журналу реєстрації перевірок суб’єкта господарювання.
- Оформіть допуск або відмову. У разі виявлення процедурних дефектів складіть письмовий акт про недопуск із посиланням на статтю 81 ПКУ.
- Передавайте документи за описом. Надавайте виключно належно завірені копії первинних документів із обов’язковим підписом інспектора про отримання.
Як перевірити реквізити та законність підстав допуску
Усі реквізити у пред’явлених документах мають бути ретельно перевірені до моменту надання допуску перевіряючих до приміщень чи каси підприємства. Будь-яка помилка в назві компанії, адресі об’єкта або коді ЄДРПОУ позбавляє направлення юридичної сили.
Касаційний адміністративний суд у складі Верховного Суду у справі №826/17123/18 від 21.02.2020 зазначив: «Незалежно від допуску або недопуску платником посадових осіб ДПС до проведення перевірки, суб'єкт господарювання має право посилатися на порушення процедури її призначення при оскарженні податкових повідомлень-рішень.»В нашій практиці був випадок, коли ревізори прийшли на фактичну перевірку торговельної точки, але прізвище одного з ревізорів було відсутнє у направленні. Керівництво підприємства зафіксувало відсутність повноважень у спеціальному акті та не допустило зазначену особу, що унеможливило вчинення процедурних зловживань.
Щоб розуміти загальний правовий контекст перевірок іншими органами, варто враховувати норми про державний контроль господарської діяльності, які встановлюють базові гарантії захисту бізнесу.
Помилки в адресних даних господарського об’єкта
Описка в номері будинку чи назві вулиці у направленні унеможливлює проведення контрольних заходів за цією адресою. Підприємству слід зафіксувати розбіжності та подати письмову заяву про недопуск із зазначенням виявлених дефектів.
Оформлення заяви про відмову в допуску
Заява про недопуск складається у довільній письмовій формі з посиланням на статтю 81 Податкового кодексу України. Безпідставна відмова створює ризик адміністративного арешту майна за статтею 94 ПКУ, тому кожна підстава має бути чітко задокументована.
Юридичний супровід податкових перевірок від ЮРКОНСАЛТ
- Аналіз наказів та направлень. Перевірка законності підстав призначення документальних або фактичних перевірок ДПС.
- Супровід процедури допуску. Фіксація дій контролерів та складання обґрунтованих актів про недопуск у разі порушень.
- Складання заперечень до акта. Формування детальної правової позиції та подання заперечень протягом 10 робочих днів.
- Участь у засіданнях комісії ДПС. Захист інтересів платника податків під час очного або дистанційного розгляду матеріалів.
Правила надання копій документів та первинного обліку
Надання первинних та бухгалтерських документів під час податкового контролю здійснюється у суворо визначених межах предмета та періоду перевірки. Підприємство не зобов’язане передавати документацію за періоди, які не охоплені наказом.
Згідно з ч. 85.2 ст. 85 Податкового кодексу України: «Платник податків зобов'язаний надати посадовим (службовим) особам контролюючих органів у повному обсязі всі документи, що належать або пов'язані з предметом перевірки. Такий обов'язок виникає у платника податків після початку перевірки.»Передача будь-яких матеріалів контролерам відбувається виключно за письмовим описом із зазначенням кількості аркушів, назв документів, дати передачі та власноручного підпису ревізора про отримання.
Строки подання письмових запитів податковою
Запит контролюючого органу про надання копій документів повинен бути поданий платнику завчасно, не пізніше ніж за 5 робочих днів до дати завершення контрольного заходу.
Захист від вилучення оригіналів первинки
Законодавство прямо забороняє вилучення оригіналів первинних фінансово-господарських та бухгалтерських документів. Вилучення можливе виключно у випадках, передбачених кримінальним процесуальним законодавством за ухвалою слідчого судді.
Зразок заперечення до акта перевірки ДПС
До Головного управління ДПС у [Область/Місто]
Адреса: [Індекс, область, місто, вулиця, будинок]Платник податків: Товариство з обмеженою відповідальністю «[Назва]»
Код ЄДРПОУ: [Код]
Адреса місцезнаходження: [Адреса]
Контактний телефон: [Номер]
E-mail: [Електронна адреса]ЗАПЕРЕЧЕННЯ
до Акта документальної [або фактичної] перевірки № [Номер] від [Дата]Посадовими особами ГУ ДПС у [Область/Місто] було проведено [вказати вид перевірки: планову/позапланову виїзну, фактичну] перевірку ТОВ «[Назва]», за результатами якої складено Акт № [Номер] від [Дата] (далі — Акт перевірки).
ТОВ «[Назва]» отримало зазначений Акт [Дата]. Відповідно до пункту 86.7 статті 86 Податкового кодексу України повідомляємо про незгоду з висновками, викладеними в Акті перевірки, з огляду на таке:
1. Щодо висновку ревізорів про [вказати суть порушення]:
У розділі [Номер] Акта зазначено, що підприємством нібито порушено норми законодавства. Зазначений висновок є безпідставним, оскільки господарські операції з контрагентом [Назва контрагента] мають реальний характер, підтверджуються договором № [Номер], видатковими накладними № [Номери] та банківськими виписками про повну оплату товару.2. Щодо процедурних порушень під час перевірки:
Ревізорами не було взято до уваги первинні документи, надані підприємством разом із супровідним листом від [Дата] № [Номер], що суперечить вимогам статті 44 ПКУ.На підставі викладеного, керуючись пунктом 86.7 статті 86 Податкового кодексу України,
ПРОСИМО:
1. Прийняти та розглянути дані заперечення разом із матеріалами перевірки комісією з питань розгляду заперечень ГУ ДПС у [Область/Місто].
2. Скасувати висновки Акта перевірки № [Номер] від [Дата] щодо порушення підприємством вимог податкового законодавства.
3. Забезпечити участь уповноваженого представника ТОВ «[Назва]» під час розгляду заперечень [вказати: особисто або у режимі відеоконференції за посиланням / електронною поштою].Додатки:
1. Завірені копії первинних документів на [Кількість] арк.
2. Копія довіреності представника на [Кількість] арк.[Дата]
Директор ТОВ «[Назва]» /Підпис/ [ПІБ]
Як підготувати заперечення до акта перевірки ДПС
Заперечення до акта податкової перевірки є основним інструментом досудового захисту бізнесу у разі незгоди з висновками контролерів. Подання мотивованих заперечень призупиняє строк винесення податкових повідомлень-рішень до моменту їх розгляду спеціальною комісією.
Згідно з ч. 86.7 ст. 86 Податкового кодексу України: «У разі незгоди платника податків або його представників з висновками перевірки чи фактами і даними, викладеними в акті (довідці) перевірки, вони мають право подати свої заперечення та додаткові документи і пояснення... до контролюючого органу, який проводив перевірку платника податків, протягом 10 робочих днів з дня, наступного за днем отримання акта (довідки).»Підписання самого акта перевірки із застереженням «із висновками не згодні, заперечення будуть надані у встановлений строк» зберігає за підприємством право на повний захист. Категорична відмова від підпису призведе лише до складання акта про відмову, що не зупинить винесення фінансових санкцій.
Як свідчить наш кейс про скасування податкових повідомлень-рішень, своєчасне формування заперечень та доказової бази дозволяє повністю анулювати протиправні донарахування.
Строки та порядок подання письмових заперечень
Заперечення разом із завіреними копіями підтвердних первинних документів подаються до податкового органу протягом 10 робочих днів від дня отримання акта. Якщо додаються документи, що не надавались під час перевірки, слід письмово пояснити причини їх ненадання раніше.
Розгляд заперечень комісією податкової служби
Комісія розглядає матеріали протягом 10 робочих днів та зобов’язана повідомити платника про засідання не пізніше ніж за 4 робочі дні. Платник податків має законне право брати участь у засіданні як особисто, так і дистанційно в режимі відеоконференції.
Чим допомагає юридичний супровід під час перевірок
Залучення кваліфікованого юриста дозволяє нейтралізувати процедурні зловживання інспекторів та забезпечити дотримання прав підприємства на кожному етапі контрольного заходу. Адвокат аналізує законність наказу, контролює дії ревізорів та фіксує порушення у протоколах.
Своєчасна правова допомога значно спрощує подальший захист у суді, про що свідчить наш схожий податковий кейс із ДПС щодо повного скасування неправомірних рішень контролерів.
Юрист також допомагає вибудувати комунікацію персоналу під час візиту ДПС, щоб уникнути надання неконтрольованих та помилкових пояснень.
Підготовка заперечень до акта перевірки
Професійне складання заперечень із детальним аналізом судової практики Верховного Суду дає змогу скасувати необґрунтовані висновки перевіряючих ще до етапу судового оскарження.
Правовий інструктаж для працівників бізнесу
Розробка чітких посадових інструкцій для співробітників і адміністраторів запобігає передачі зайвих документів та забезпечує спокійний перебіг інспекції з перших хвилин.
Правовий захист бізнесу під час перевірок ДПС
Якщо до вашого підприємства завітали податкові інспектори або ви отримали акт із необґрунтованими висновками, діяти потрібно негайно. Наші податкові адвокати проаналізують законність наказу, допоможуть скласти обґрунтовані заперечення та захистять інтереси вашого бізнесу на засіданні комісії ДПС.
Питання про податкові перевірки бізнесу
Які документи зобов'язані пред'явити податківці перед початком виїзної перевірки?
Інспектори зобов’язані пред’явити службові посвідчення осіб, зазначених у направленні, належно оформлене направлення на перевірку та копію наказу керівника контролюючого органу. Відсутність хоча б одного з цих документів або невідповідність реквізитів дає законне право не допустити ревізорів до перевірки.
Коли недопуск ревізорів до перевірки є законним і безпечним для підприємства?
Недопуск є правомірним у разі виявлення суттєвих дефектів у документах: відсутність наказу чи направлення, невідповідність даних платника, відсутність прізвища інспектора в направленні або прострочення строків початку заходу. У такому разі обов’язково складається письмовий акт про недопуск із зазначенням конкретних порушень.
У який строк потрібно подати заперечення до акта перевірки?
Заперечення подаються протягом 10 робочих днів з дня, наступного за днем отримання акта або довідки перевірки. Пропуск цього строку призводить до автоматичного винесення податкового повідомлення-рішення на підставі первинних висновків інспекторів.
Чи можна брати участь у засіданні комісії ДПС дистанційно?
Так, платник податків має право брати участь у розгляді заперечень комісією ДПС у режимі відеоконференції. Для цього у тексті заперечень необхідно подати відповідне клопотання та вказати електронну пошту й контакти уповноваженого представника.
Що робити якщо податківці вимагають документи не пов'язані з предметом перевірки?
Платник має право відмовити у наданні документів, які не стосуються предмета, мети або періоду перевірки, визначених у наказі. Відмова оформлюється письмово з посиланням на межі перевірки, встановлені наказом керівника податкового органу.
Прочитати на: мовою