
Банкрутство фізичної особи — це легальний судовий механізм, який дозволяє громадянам врегулювати непосильні кредити та законно звільнитися від боргів. Ця процедура ініціюється виключно самим боржником через господарський суд і є рятівним колом у ситуації, коли щомісячні платежі значно перевищують реальні доходи родини.
Проте відкриття провадження не означає автоматичного прощення всіх зобов’язань. Успіх справи залежить від правильної підготовки документів, сплати обов’язкових судових авансів та проходження обов’язкових стадій процесу. Важливо розуміти, що цей шлях потребує ретельного юридичного аудиту майна, адже частина активів може бути реалізована для часткового погашення вимог кредиторів.
Головне про судове банкрутство громадянина
- Справу може ініціювати виключно сам боржник, кредитори такого права не мають.
- Для старту сума боргів має перевищувати 30 мінімальних зарплат або платежі припинені на 50% протягом двох місяців.
- Єдине житло (квартира до 60 кв. м або будинок до 120 кв. м) гарантовано захищене від продажу.
- Закон не дозволяє списувати аліменти та відшкодування шкоди здоров’ю.
Зміст:
Коли варто ініціювати визнання неплатоспроможності
Офіційне визнання фінансової неспроможності стає доцільним, коли щомісячні платежі за кредитами перевищують сукупний дохід родини, а майна для їх погашення недостатньо. У таких випадках звернення до суду є найбільш раціональним способом зупинити нарахування штрафних санкцій та зафіксувати суму боргу.
Базові критерії, за яких суд може відкрити провадження, чітко визначені законодавством. Для старту сума боргів має перевищувати 30 мінімальних зарплат, або ж особа припинила сплачувати понад 50% місячних платежів протягом двох місяців.
Згідно з ч. 1, 2 ст. 115 Кодексу України з процедур банкрутства: «Провадження у справі про неплатоспроможність боржника - фізичної особи може бути відкрито лише за заявою боржника.»Судова практика підтверджує, що для початку процесу не обов’язково мати всі ознаки одночасно.
Касаційний господарський суд у складі Верховного Суду у справі №909/1028/20 від 29.07.2021 зазначив: «перелік підстав у ч. 2 ст. 115 КУзПБ не є вичерпним і для початку процедури банкрутства достатньо існування хоча б однієї з передбачених законом умов.»Для старту судового банкрутства фізособи достатньо лише однієї підстави — а наявність майна чи відкритих виконавчих проваджень не є перешкодою для захисту.
Порядок підготовки документів та звернення до суду
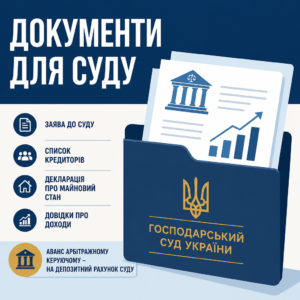
Процес починається з подання заяви до господарського суду за місцем проживання боржника. До заяви обов’язково додається повний список усіх кредиторів, детальна декларація про майновий стан та довідки про офіційні доходи.
Згідно з ч. 1, 3 ст. 116 Кодексу України з процедур банкрутства: «Заява про відкриття провадження у справі про неплатоспроможність подається боржником за наявності підстав, передбачених цим Кодексом. Разом із заявою про відкриття провадження у справі про неплатоспроможність боржник зобов'язаний подати декларацію про майновий стан.»На практиці обов’язковою передумовою є внесення авансу для арбітражного керуючого за три місяці роботи на депозитний рахунок суду. Без квитанції про зарахування цих коштів судді просто відмовлять у відкритті провадження.
Заповнення декларації вимагає повного відображення доходів і майна за останні три роки не лише заявника, а й членів його сім’ї. Судова влада України суворо дотримується принципу добросовісності: умисне приховування активів або попереднє переоформлення майна на родичів (фраудаторні правочини) призведе до закриття провадження без прощення боргів.
Етапи подання заяви та дії після відкриття провадження
- Юридична консультація: аналіз заборгованості та визначення доцільності ініціювати процедуру банкрутства.
- Підготовка пакета документів: декларації про майновий стан, список кредиторів, підтвердження доходів та квитанція про внесення авансу.
- Подання заяви до господарського суду за місцем проживання боржника та очікування рішення про відкриття провадження.
- Призначення арбітражного керуючого та формування реєстру кредиторів під час дії мораторію.
- Участь у зборах кредиторів, представлення плану реструктуризації або перехід до процедури ліквідації майна за рішенням суду.
- Отримання судового акта про списання боргів або виконання умов реструктуризації та подальше відновлення фінансового стану.
Судові стадії справи про неплатоспроможність
Судовий процес завжди є двостадійним: спочатку суд намагається ввести реструктуризацію, і лише у разі її провалу переходить до погашення боргів. Одразу після відкриття провадження вводиться мораторій на 120 днів, який зупиняє всі стягнення та нарахування штрафів.
Введення мораторію та робота керуючого
Після прийняття документів суд призначає незалежного арбітражного керуючого. Цей фахівець бере під контроль фінанси боржника та формує офіційний реєстр вимог кредиторів. Протягом дії мораторію кредиторам заборонено вимагати примусового стягнення боргів, що дає боржнику час на перепочинок. Якщо у вас виникають проблеми з тиском до суду, може знадобитися антиколекторський супровід під час боргового тиску.
Перехід до погашення боргів
Якщо боржник не має стабільного доходу для виконання плану реструктуризації, або кредитори його не погоджують, суд переходить до стадії ліквідації. Навіть якщо кредитори ігнорують збори, це не зупиняє процес.
Касаційний господарський суд у складі Верховного Суду у справі №910/8797/23 від 24.04.2024 зазначив: «у разі якщо збори кредиторів не відбулися через відсутність необхідної кількості голосів, це не повинно перешкоджати добросовісному боржнику реалізувати своє право на звільнення від боргів.»Якщо кредитори не з’являються на збори та саботують план реструктуризації — суд все одно визнає боржника банкрутом і запускає процес списання боргів.
Наші послуги з банкрутства фізичних осіб
- Консультація з оцінки шансів на списання боргів
- Підготовка та подання заяви про неплатоспроможність
- Підготовка декларації про майновий стан та супровід збору документів
- Представництво в суді та на зборах кредиторів
- Супровід арбітражного керуючого та реалізація плану реструктуризації
- Антиколекторський супровід під час тиску з боку кредиторів
Що відбувається з майном та доходами боржника
Під час розгляду справи всі активи боржника підлягають інвентаризації та формують ліквідаційну масу, з якої будуть погашатися вимоги кредиторів. Проте держава гарантує збереження мінімально необхідних умов для життя, тому не все майно підлягає продажу.
До ліквідаційної маси потрапляють транспортні засоби, земельні ділянки, кошти на банківських рахунках та нерухомість (крім захищеної законом). Якщо майна немає взагалі, суд все одно може завершити процедуру та звільнити особу від зобов’язань. У нашій практиці є схожий кейс зі списанням та закриттям арештів, де ми довели неможливість стягнення.
Важливо розуміти, що вимоги конкурсних кредиторів, які знали про провадження, але не заявили свої вимоги до суду у встановлений 30-денний строк, вважаються погашеними після завершення справи.
Зразок заяви про відкриття провадження у справі про неплатоспроможність
До Господарського суду [Назва області]
Адреса: [Індекс, область, місто, вулиця, будинок]Боржник: [ПІБ боржника]
РНОКПП: [Номер]
Паспортні дані: [Серія, номер, ким і коли виданий]
Адреса проживання: [Індекс, місто, вулиця, будинок, квартира]
Засоби зв’язку: [Телефон, e-mail]ЗАЯВА
про відкриття провадження у справі про неплатоспроможністьЯ, [ПІБ боржника], перебуваю у скрутному фінансовому становищі та втратив(ла) можливість належним чином виконувати свої грошові зобов’язання перед кредиторами.
Загальний розмір моїх прострочених грошових зобов’язань становить [Сума] грн, що перевищує 30 розмірів мінімальної заробітної плати, а саме перед такими кредиторами:
1. [Назва кредитора 1] — заборгованість за договором [Номер/Дата] у сумі [Сума] грн.
2. [Назва кредитора 2] — заборгованість за договором [Номер/Дата] у сумі [Сума] грн.Причиною виникнення неплатоспроможності є [вкажіть обставини: втрата роботи, суттєве зменшення доходу, тяжка хвороба тощо].
Належне мені майно: [Перелічити основне майно або вказати про відсутність цінного майна].
Сплату авансування винагороди арбітражному керуючому здійснено на депозитний рахунок суду відповідно до квитанції № [Номер] від [Дата].На підставі викладеного та керуючись ст.ст. 113, 115, 116 Кодексу України з процедур банкрутства,
ПРОШУ:
1. Відкрити провадження у справі про неплатоспроможність фізичної особи [ПІБ боржника].
2. Ввести процедуру реструктуризації боргів боржника.
3. Ввести мораторій на задоволення вимог кредиторів.
4. Призначити керуючим реструктуризацією арбітражного керуючого за процедурою визначення автоматизованою системою.Додатки:
1. Доказ авансування винагороди арбітражному керуючому.
2. Конкретизований список кредиторів із зазначенням сум заборгованості.
3. Опис майна боржника та копії правовстановлюючих документів.
4. Декларації про майновий стан боржника за останні три роки.
5. Копія паспорта та РНОКПП.[Дата] /Підпис/ [ПІБ]
Захист єдиного житла від конфіскації
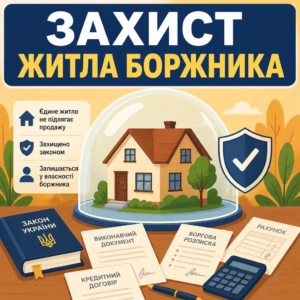
Закон суворо захищає єдине житло від продажу за борги, виключаючи його зі складу ліквідаційної маси. Це правило діє автоматично, якщо нерухомість відповідає встановленим критеріям площі та не є предметом застави.
Згідно з роз’ясненнями Міністерства юстиції України, квартира площею до 60 квадратних метрів або житловий будинок до 120 квадратних метрів залишаються у власності боржника. Винятком є лише та нерухомість, яка перебуває в іпотеці за конкретним кредитом — вона підлягає реалізації.
Які борги не підлягають списанню судом
Процедура поширюється не на всі види заборгованостей, оскільки закон суворо розмежовує комерційні борги та зобов’язання особистого характеру. Певні категорії боргів залишаться з людиною навіть після визнання її банкрутом.
Згідно з ч. 2 ст. 134 Кодексу України з процедур банкрутства: «Звільнення фізичної особи від боргів не допускається щодо вимог зі сплати аліментів, відшкодування шкоди, завданої каліцтвом, іншим ушкодженням здоров’я або смертю фізичної особи, а також щодо сплати єдиного внеску на загальнообов’язкове державне пенсійне та інше соціальне страхування.»Усі інші зобов’язання, включаючи банківські позики, мікрокредити та податкові борги, можуть бути списані за рішенням суду. Якщо ви шукаєте списання боргів громадян, ця процедура є найбільш дієвим інструментом.
Фінансові витрати та практичні ризики для заявника
Процедура потребує початкових фінансових вкладень та накладає певні обмеження на майбутнє. Це не безкоштовний процес, тому його варто ініціювати лише при значних сумах заборгованості, коли інші законні способи списати борги вже вичерпані.
Протягом 5 років після завершення справи особа зобов’язана письмово повідомляти банки про свій статус банкрута при спробі взяти новий кредит чи виступити поручителем. Крім того, повторно ініціювати таку судову процедуру протягом цього п’ятирічного строку неможливо.
Незважаючи на ці обмеження, для багатьох людей це єдиний шанс почати фінансове життя з чистого аркуша. Як показує наш кейс із скасуванням виконавчого листа після погашення боргу, правильна правова стратегія дозволяє повністю зняти арешти з майна.
Отримати допомогу адвоката з банкрутства
Самостійно боротися зі складними судовими процесами та кредиторами вкрай важко. Наші адвокати проаналізують вашу справу, допоможуть зберегти майно та доведуть процедуру до законного списання боргів. Ми забезпечуємо повну конфіденційність та надійний юридичний захист на кожному етапі.
Питання про судове банкрутство громадян
Чи може банк примусово змусити фізичну особу пройти банкрутство?
Ні, закон встановлює виключне право самої фізичної особи на звернення до суду з заявою про неплатоспроможність. Жоден кредитор, банк чи колекторська компанія не може ініціювати цю процедуру проти волі боржника.
Скільки часу в середньому триває процес у суді?
Розгляд справи у господарському суді зазвичай триває від 6 до 12 місяців. Строк залежить від складності реструктуризації, наявності майна для реалізації та загальної завантаженості судової системи.
Які основні обмеження діють після визнання банкрутом?
Протягом 5 років після визнання банкрутом особа не може повторно ініціювати аналогічну судову процедуру. Також вона зобов’язана письмово повідомляти про свій статус банкрута при укладенні нових договорів позики чи кредиту.
Прочитати на: мовою
1 коментар до “Як оформити банкрутство фізичної особи в Україні?”