
Відрядження заброньованого працівника не може бути повністю оформлене як поїздка за власний рахунок, бо ст. 121 КЗпП України гарантує добові, проїзд і проживання за рахунок роботодавця або приймаючої сторони.
Такі ситуації часто виникають у бюджетних установах, де кошторис на поїздку нульовий, але службова потреба зберігається; адвокатське бюро «ЮРКОНСАЛТ» профільно супроводжує трудові спори, аналізує накази, запрошення та документи для перетину кордону, а також захищає інтереси клієнтів у державних органах і судах.
Коли допомагає фінансування приймаючої сторони
Інструкція про службові відрядження в межах України та за кордонЗгідно з Наказом Міністерства фінансів України від 13 березня 1998 року № 59 (Розділ III): Якщо сторона, що приймає, забезпечує працівника, відрядженого за кордон, коштами на харчування або якщо витрати на харчування включені до рахунків на оплату вартості проживання чи проїзних документів, добові витрати відшкодовуються у відповідних відсотках.
У цій статті детально розбираємо:
- що саме підлягає компенсації;
- які норми діють для добових;
- який строк має працівник для захисту права.
Зміст:
Відрядження заброньованого працівника і межі законності
Відрядження заброньованого працівника залишається службовим відрядженням, а не приватною поїздкою, тому роботодавець зобов’язаний зберегти гарантії за ст. 121 КЗпП України. Саме ця норма прямо охоплює добові, проїзд і проживання, а відмова від цих гарантій у наказі суперечить закону.
Якщо в установі бракує коштів, це не перетворює службову поїздку на відрядження за власний рахунок, бо частина 1 статті 9 КЗпП України робить недійсними будь-які умови, які погіршують становище працівника. У такому спорі важливо відразу розмежувати формулювання в наказі, фактичне джерело фінансування і документи, що підтверджують службову мету поїздки.
Ключові факти про відрядження заброньованого працівника
- Стаття 121 КЗпП України гарантує добові, проїзд і проживання, тому фраза «відрядження за власний рахунок» суперечить закону навіть для заброньованого працівника.
- Частина 1 статті 9 КЗпП України робить недійсними умови наказу, які погіршують становище працівника, тому письмова згода на власний кошт не скасовує гарантії.
- За порушення трудових гарантій роботодавець ризикує штрафом за ст. 265 КЗпП, а посадова особа може отримати адміністративний штраф за ст. 41 КУпАП.
- Для виїзду за кордон заброньованого працівника важливі не лише наказ і паспорт, а й підтвердження службової мети за Постановою КМУ № 57 та документи про бронювання і запрошення.
- Якщо витрати покриває організатор заходу, це треба прямо зазначити в наказі за правилами Інструкції Мінфіну № 59, і працівник усе одно зберігає право на добові та середній заробіток.
Коли допомагає фінансування приймаючої сторони
Якщо кошторис установи не передбачає видатків, законний вихід полягає не у фразі «за власний рахунок», а в оформленні витрат за рахунок приймаючої сторони або організатора заходу. Пункти 5–7 розділу III Інструкції Мінфіну № 59 дозволяють враховувати, що харчування, проживання чи проїзд може сплачувати інша сторона, але працівник і далі зберігає право на належні компенсації згідно із законом. У наказі треба прямо написати, що витрати покриває приймаюча сторона відповідно до листа-запрошення, а не перекладати їх на працівника. Правове регулювання цього порядку закріплено положеннями розд. III, п. 5-7 Інструкція про службові відрядження в межах України та за кордон.
Інструкція про службові відрядження в межах України та за кордонЗгідно з Наказом Міністерства фінансів України від 13 березня 1998 року № 59 (Розділ III): Якщо сторона, що приймає, забезпечує працівника, відрядженого за кордон, коштами на харчування або якщо витрати на харчування включені до рахунків на оплату вартості проживання чи проїзних документів, добові витрати відшкодовуються у відповідних відсотках.Які витрати повинен відшкодовувати роботодавець
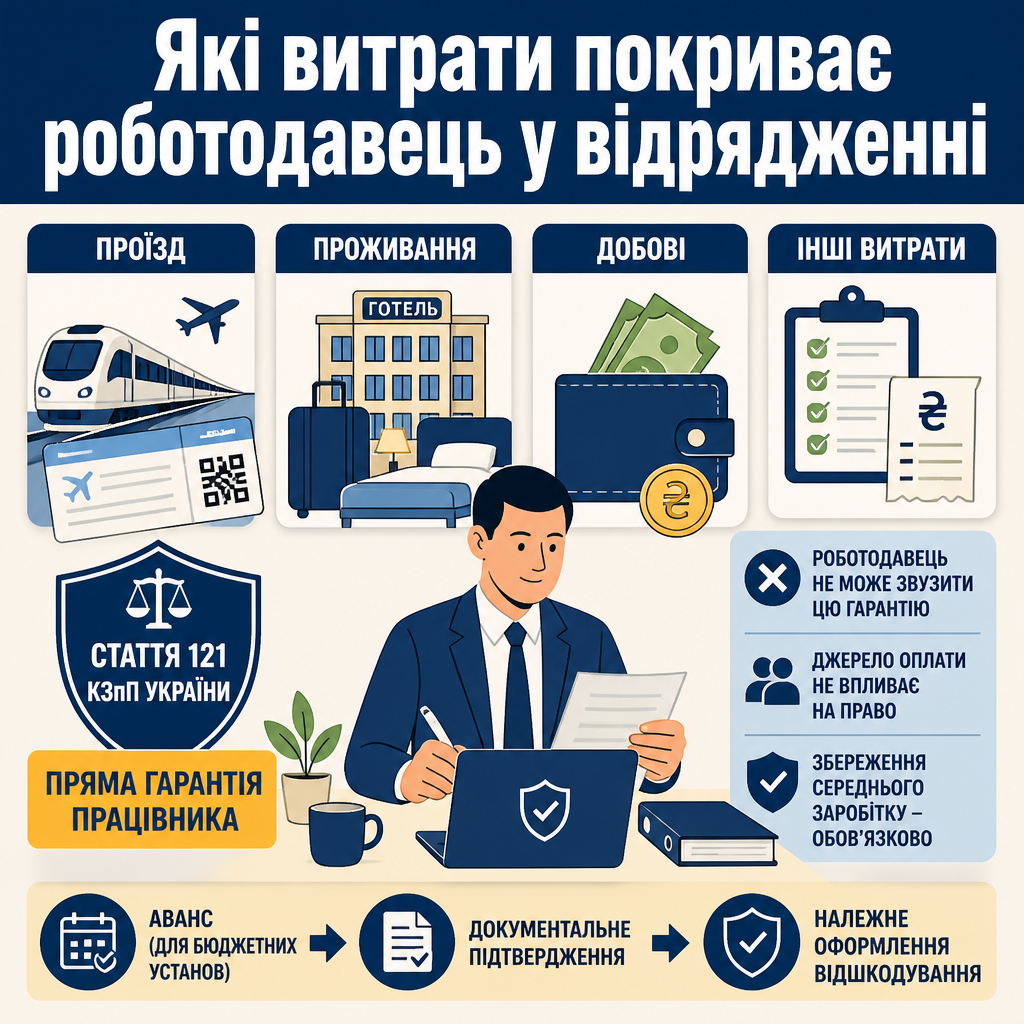
Відшкодування витрат відрядження охоплює не тільки квитки та готель, а й добові, а для бюджетних установ ще й дотримання спеціальних правил щодо авансу та документального підтвердження. Стаття 121 КЗпП України працює як пряма гарантія, тому роботодавець не може звузити її через власний наказ чи лист.
Коли поїздку оплачує організатор, а не роботодавець, це не скасовує обов’язку належно оформити компенсації і зберегти середній заробіток за працівником. Саме тут найчастіше виникає помилка, бо бухгалтерія плутає джерело фінансування з самим правом працівника на відшкодування.
Що саме підлягає компенсації
Працівникові відшкодовують проїзд, проживання і добові, а також зберігають робоче місце та оплату не нижче середнього заробітку, тому будь-які інші формулювання в наказі слід перевірити на відповідність закону. За ч. 1, 2 та 4 ст. 121 КЗпП України ці виплати мають імперативний характер, а не залежать від доброї волі керівника. Якщо витрати вже понесені, працівник має подати авансовий звіт і додати первинні документи, щоб не залишити роботодавцю простір для формальної відмови.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Оплата витрат на проїзд і найм житла | Обов’язкове 100% відшкодування за рахунок роботодавця або приймаючої сторони за підтвердними документами | ч. 1, 2 ст. 121 КЗпП України |
| Виплата добових за кожен день відрядження | Обов’язкова виплата роботодавцем; якщо харчування забезпечує організатор, розмір зменшують за нормами | Постанова КМУ № 98 |
| Збереження робочого місця та оплати праці | За всі робочі дні відрядження зберігають середній заробіток | ч. 4 ст. 121 КЗпП України |
| Покриття витрат організатором заходу | У наказі фіксують джерело покриття за листом-запрошенням | п. 5–7 розд. III Інструкції № 59 |
Кодекс законів про працю України (ст. 121)Згідно з Кодексом законів про працю України (ст. 121 ч. 1, 2, 4): Працівники мають право на відшкодування витрат та одержання інших компенсацій у зв'язку з службовими відрядженнями. Працівникам, які направляються у відрядження, виплачуються: добові за час перебування у відрядженні, вартість проїзду до місця призначення і назад та витрати по найму жилого приміщення в порядку і розмірах, встановлюваних законодавством.Квитки і добові стягнули через суд
Наприклад, ви є заброньованим працівником державного підприємства і їдете на міжнародну конференцію, але бухгалтерія змушує вас підписати наказ із фразою про власний кошт. У такій ситуації ви спираєтеся на ст. 9 КЗпП України та ст. 121 КЗпП України, а після повернення подаєте чеки, авансовий звіт і письмову вимогу про компенсацію.
Якщо роботодавець відмовляється, суд може визнати умову наказу недійсною і стягнути з установи повну суму підтверджених витрат, добові та середній заробіток за дні поїздки. Саме так працює законодавство, коли службову поїздку намагаються штучно зробити приватною.
Які норми діють для добових
Добові нараховують за кожен день відрядження, а їх розмір і зменшення залежать від того, чи забезпечує харчування приймаюча сторона або чи включене воно до вартості проживання. Відповідно до Постанови КМУ № 98 та розділу III Інструкції Мінфіну № 59, бухгалтерія має рахувати добові не довільно, а за нормативом і з прив’язкою до фактичних умов поїздки. Працівнику варто одразу просити письмове підтвердження, хто саме оплачує харчування, щоб уникнути подальшого спору про суму добових.
Постанова Кабінету Міністрів України № 98Згідно з Постановою Кабінету Міністрів України № 98 (пункти щодо добових): Деякі питання здійснення працівниками службових відряджень у межах України та за кордон визначають розміри добових і підстави їх коригування залежно від умов забезпечення харчуванням та проживанням.Який строк має працівник для захисту права
Працівник не повинен чекати необмежено довго, бо спори про компенсацію витрат мають процесуальні строки звернення до суду. Верховний Суд у постанові від 21.07.2020 у справі № 910/24323/16 наголосив, що гарантійні компенсації за ст. 121 КЗпП не входять до фонду заробітної плати, а тому затягування з позовом може коштувати працівнику права на стягнення. Якщо роботодавець відмовив, треба не обмежуватися усною розмовою, а одразу оформити письмову вимогу і зафіксувати її вхідну реєстрацію.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ з трудового права
- Аналізуємо наказ про відрядження, щоб прибрати незаконну фразу про відрядження за власний рахунок і правильно вказати джерело фінансування.
- Готуємо письмову вимогу про відшкодування витрат відрядження та супроводжуємо спір із роботодавцем у досудовому порядку.
- Допомагаємо зібрати докази для ДПСУ, Держпраці та суду, якщо на кордоні або в установі виникли заперечення.
- Супроводжуємо трудовий спір з роботодавцем щодо добових, проїзду, проживання та середнього заробітку.
- Надаємо консультацію та правову позицію щодо оформлення службової поїздки для бюджетних і державних установ.
Ризики для роботодавця і трудовий спір з роботодавцем
Трудовий спір з роботодавцем найчастіше виникає не через сам факт відрядження, а через незаконну спробу перекласти службові витрати на працівника. У такій ситуації ризикує не лише бухгалтерія, а й керівник, який підписав наказ із порушенням ст. 9 та ст. 121 КЗпП України.
Коли у документі з’являється фраза про відрядження за власний рахунок, роботодавець створює собі доказову проблему в суді та підставу для перевірки Держпраці. Ба більше, якщо працівник уже поніс витрати, судова позиція часто зводиться до примусового відшкодування, а не до дискусії про доцільність поїздки.
Яка відповідальність загрожує установі
За порушення трудових гарантій роботодавець ризикує фінансовим штрафом, а посадова особа — адміністративною відповідальністю, тому економія на відрядженні часто коштує дорожче за саму поїздку. Відповідно до абз. 10 ч. 2 ст. 265 КЗпП України та ч. 1 ст. 41 КУпАП, за порушення інших вимог трудового законодавства накладають штрафи, а сам спір може перейти до суду з вимогою стягнути і витрати, і судовий збір. Якщо керівник хоче мінімізувати ризик, краще одразу виправити наказ, а не чекати претензії від працівника чи інспекції.
Згідно з Кодексом законів про працю України (ст. 265 ч. 2): Юридичні та фізичні особи – підприємці, які використовують найману працю, несуть відповідальність у вигляді штрафу в разі: недотримання мінімальних державних гарантій в оплаті праці; порушення інших вимог трудового законодавства.
Як суд оцінює такі спори
Суд зазвичай дивиться не на формулу в наказі, а на реальний характер поїздки, наявність доказів і виконання службового завдання. Постанова КАС ВС від 31.01.2023 у справі № 380/7979/21 підтвердила, що відшкодування документально підтверджених витрат є безумовним обов’язком роботодавця, якщо працівник їх поніс у службовому відрядженні. Отже, для роботодавця безпечніше одразу узгодити джерело фінансування, ніж потім доводити в суді, чому компенсацію не виплатили.
Що робити, якщо коштів у кошторисі нема?
Якщо в установі нульовий бюджет на поїздку, юридично безпечним рішенням стає фінансування приймаючою стороною або організатором заходу, а не перекладання витрат на працівника. Саме так радять діяти норми Інструкції № 59, а також офіційні роз’яснення Держпраці, яка наголошує на обов’язковості компенсацій. Для роботодавця це означає, що варто завчасно отримати лист-запрошення і закласти правильне формулювання в наказ.
Покроковий порядок оформлення відрядження
- Перевірте підставу поїздки. Зіставте запрошення, службове завдання та строк відрядження, щоб у наказі була реальна ділова мета і посилання на документ приймаючої сторони.
- Оформіть наказ правильно. Укажіть, що витрати покриває роботодавець або приймаюча сторона, а не працівник, і зафіксуйте право на середній заробіток відповідно до ст. 121 КЗпП.
- Підготуйте пакет для кордону. Візьміть закордонний паспорт, ВОД, підтвердження бронювання, наказ і запрошення, щоб ДПСУ побачила службову мету поїздки.
- Зберігайте всі витрати. Після повернення подайте авансовий звіт, додайте квитки, чеки готелю та підтвердження участі в заході, щоб вимога про компенсацію була документально доведена.
- Вимагайте відшкодування письмово. Якщо бухгалтерія або керівник відмовляють, подайте заяву з посиланням на ст. 121 і 9 КЗпП, а потім звертайтеся до Держпраці або до суду.
Перетин кордону заброньованим працівником
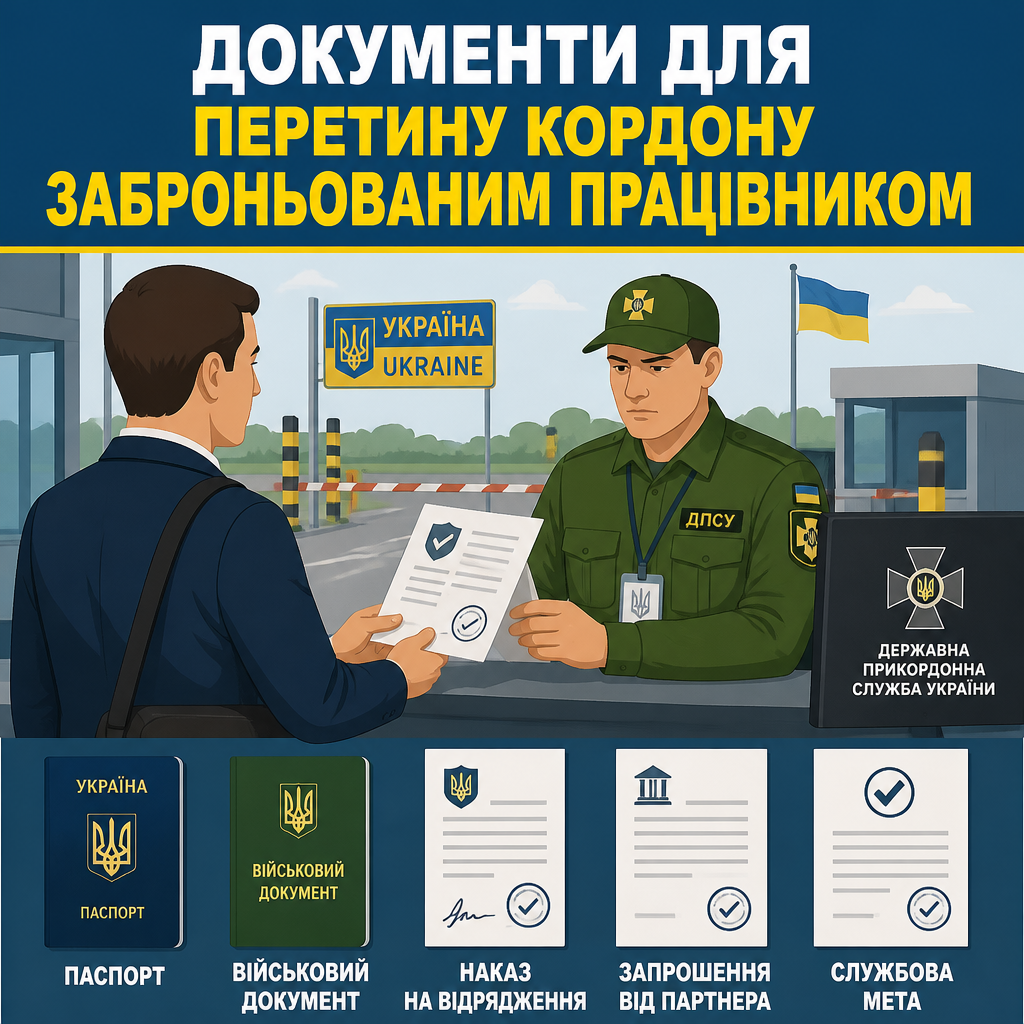
Перетин кордону заброньованим працівником можливий лише тоді, коли службова мета поїздки підтверджена повним пакетом документів, а не тільки самим фактом бронювання. Постанова КМУ № 57 вимагає, щоб підстава виїзду була зрозуміла і документально підтверджена, і саме тут фраза про оплату власним коштом створює найбільший ризик.
У цьому блоці важливо не заходити в процедуру бронювання як окремий кластер, а лише показати, які документи перевіряє ДПСУ і чому формулювання наказу впливає на оцінку мети поїздки. За потреби про технічну перевірку статусу можна прочитати у матеріалі Як перевірити статус бронювання в Дії, а тут ми зосереджуємося на документах для службового виїзду.
Які документи потрібно мати
Для кордону потрібні паспорт, військово-обліковий документ, підтвердження бронювання, наказ про відрядження та запрошення приймаючої сторони, і цей набір слід зібрати до виїзду. У абзаці першому п. 2-6 Правил перетинання державного кордону прямо зазначено, що заброньовані військовозобов’язані мають право на виїзд у період воєнного стану, але тільки за наявності підтверджувальних документів. Якщо хоча б один елемент пакета відсутній або в наказі написано про особисту оплату поїздки, прикордонник може поставити під сумнів службовий характер відрядження. Вимоги до оформлення та підстави вчинення таких дій прямо визначені у ст. 2-6 Постанови Кабінету Міністрів України від 27 січня 1995 р. № 57.
- Офіційний наказ керівника про службове відрядження: обов’язково містить строки, мету поїздки, джерело фінансування та пункт про збереження середнього заробітку.
- Офіційне іменне запрошення приймаючої сторони: підтверджує службову мету та може містити дані про оплату проживання, харчування чи проїзду.
- Витяг про бронювання військовозобов’язаного: підкріплює право на виїзд як заброньованого працівника.
- Військово-обліковий документ (ВОД): підтверджує спеціальний військовий облік і актуальні дані.
- Дійсний закордонний паспорт громадянина України: потрібен для перетину кордону й має бути чинним на момент поїздки.
- Підтвердні платіжні та транспортні документи: квитки, посадочні талони й рахунки після повернення потрібні для звітування та компенсації.
Згідно з Правилами перетинання державного кордону громадянами України (п. 2-6 абзац 1): У разі введення на території України надзвичайного або воєнного стану право на перетинання державного кордону мають військовозобов’язані особи, які не підлягають призову на військову службу під час мобілізації, зокрема заброньовані на період мобілізації та на воєнний час.
Порада від ЮРКОНСАЛТ щодо наказу і доказів
Не підписуйте наказ із формулюванням про власний кошт, якщо є реальна службова мета поїздки, бо така фраза створює ризик і для компенсації, і для кордону. Краще письмово просити змінити джерело фінансування на оплату роботодавцем або приймаючою стороною та посилатися на ст. 121 КЗпП України і Інструкцію № 59.
Держпраці радить зберігати не лише квитки і готельні чеки, а й запрошення, посадочні талони та підтвердження участі у заході, тому ці докази краще зібрати ще до повернення. Для консультації щодо спірної поїздки можна звернутися до Держпраці або до профільного юриста бюро «ЮРКОНСАЛТ».
Як працює прикордонна перевірка
Прикордонна служба оцінює не лише наявність паперів, а й їх узгодженість між собою, тому наказ, запрошення і бронювання мають доповнювати одне одного без суперечностей. У постанові КАС ВС від 31.08.2023 у справі № 380/572/23 суд підтвердив, що у воєнний стан діють спеціальні обмеження і особа повинна подати вичерпний пакет документів, який безспірно доводить право на виїзд. Якщо у формулюванні наказу є ознака приватної поїздки, а не службового завдання, прикордонник може відмовити у перетині кордону до уточнення документів.
Щоб зменшити ризик відмови, слід заздалегідь перевірити узгодженість запрошення, наказу та підтвердження бронювання, а також переконатися, що в наказі немає фрази про оплату поїздки працівником. Для оперативної перевірки службових даних корисним є матеріал Як перевірити статус бронювання в Дії, але для проходження кордону вирішальним лишається саме набір паперових і електронних доказів.
Заява працівника про виплату гарантованих компенсацій та відшкодування витрат на службове відрядження
Заява працівника про виплату гарантованих компенсацій та відшкодування витрат на службове відрядження
Керівнику Державного підприємства / установи (ПІБ керівника)
Заявник: ПІБ працівника, посада, структурний підрозділ, РНОКПП, адреса для листування
Заява
Прошу прийняти до розгляду додані розрахункові документи про фактично понесені витрати під час службового відрядження за наказом від [дата] № [номер], оскільки поїздка відбулася в інтересах роботодавця та була підтверджена службовим завданням і запрошенням приймаючої сторони.
Відповідно до статей 9, 121 КЗпП України, Постанови КМУ № 98 та Інструкції Мінфіну № 59 прошу здійснити повне відшкодування витрат на проїзд, проживання та виплатити добові за весь період відрядження, а також зберегти оплату праці не нижче середнього заробітку.
ПРОШУ:
1. Відшкодувати витрати на проїзд і найм житлового приміщення у сумі [сума цифрами та прописом] грн.
2. Виплатити добові за дні перебування у відрядженні з [дата] по [дата].
3. Провести нарахування та виплату у строки, передбачені законодавством і локальними актами установи.
Додатки: копія наказу про направлення у службове відрядження; оригінали проїзних квитків та посадкових талонів; рахунки і фіскальні чеки за проживання; документ, що підтверджує участь у заході.
Дата: [дата] Підпис: [підпис]
Як оформити наказ і уникнути спору
Правильний наказ про відрядження має описувати не спосіб економії бюджету, а джерело покриття витрат і службову мету поїздки. Саме тут роботодавець може уникнути конфлікту, якщо прибере фразу про «власний рахунок» і чітко вкаже, хто оплачує поїздку.
Коли фірма або установа хоче звести ризики до мінімуму, варто прямо виписати, що витрати покриває організатор заходу, а працівник отримує середній заробіток і добові за законом. У такому формулюванні зникає ґрунт для трудового спору з роботодавцем, а документ відповідає як КЗпП, так і Інструкції № 59.
Яке формулювання використовувати
У наказі краще писати, що витрати на проїзд, проживання і харчування покриває приймаюча сторона або організатор заходу згідно із запрошенням, а не зазначати оплату за рахунок працівника. Такий підхід відповідає пунктам 5–7 розділу III Інструкції № 59 і не створює суперечності з ст. 121 КЗпП України. Якщо ж поїздка частково профінансована зовнішнім партнером, цей факт теж треба описати окремо, щоб бухгалтерія потім не плутала компенсацію з особистими витратами працівника.
Приклад формулювання: «Направити працівника у службове відрядження до [країна, місто] з [дата] по [дата] для участі у конференції. Витрати на проїзд, проживання та харчування покриває приймаюча сторона відповідно до листа-запрошення від [дата, №]. За працівником зберігаються місце роботи та середній заробіток згідно із законодавством».
Як врахувати витрати організатора
Якщо витрати покриває організатор, це не звільняє роботодавця від належного кадрового оформлення і не знімає з працівника права на добові, якщо інше прямо не випливає з норм про харчування. Постанова КМУ № 98 і розділ III Інструкції Мінфіну № 59 дозволяють коригувати добові залежно від умов харчування, але не дозволяють приховувати фінансування або оформлювати фіктивну поїздку. Працівнику варто попросити копію листа-запрошення і зберегти її разом із наказом, щоб у разі перевірки показати логіку фінансування.
Якщо фінансування бере на себе іноземний партнер, це треба прямо прив’язати до запрошення і до фактичних витрат, а не залишати наказ загальним чи суперечливим. Такий підхід зменшує ризик того, що бухгалтерія або контролюючий орган трактуватимуть поїздку як приватну, а не службову.
Що робити працівнику при відмові у компенсації
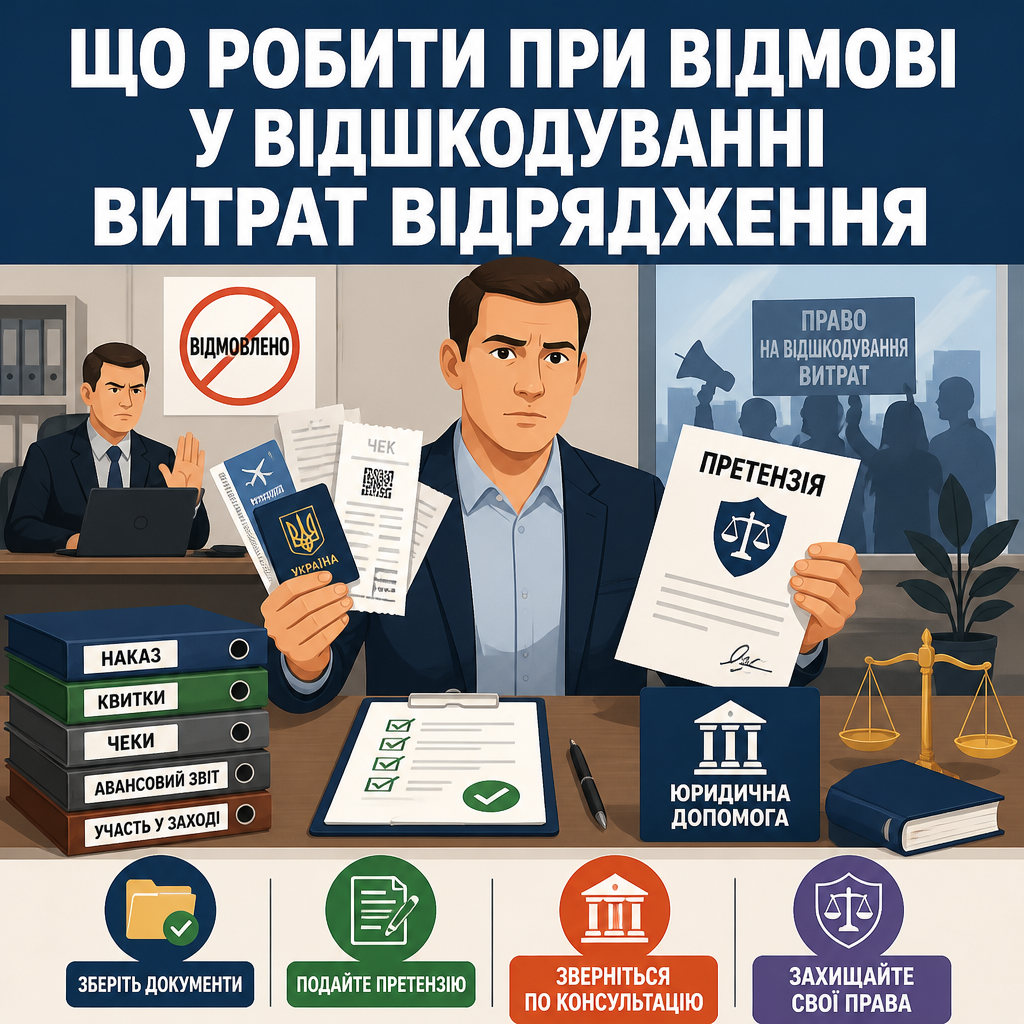
Якщо роботодавець відмовляється повертати гроші, працівник має не сперечатися усно, а зафіксувати вимогу письмово й зібрати повний пакет доказів. Саме документи потім покажуть, що поїздка була службовою, а витрати — підтвердженими і необхідними.
У спорах про відшкодування витрат відрядження суд дивиться насамперед на наказ, квитки, чеки, авансовий звіт і участь у заході, тому збирання доказів починається ще до подання претензії. У складних ситуаціях доречно звернутися по консультацію до Держпраці або до юриста, який оцінить перспективу стягнення витрат і середнього заробітку.
Які докази потрібно зберегти
Після повернення слід зібрати всі квитки, посадочні талони, чеки за готель, підтвердження реєстрації та участі в заході, а також копію наказу про відрядження. Відповідно до судової практики Верховного Суду у справі № 380/7979/21, саме документальне підтвердження є ключем до успішного стягнення витрат, а не усне пояснення працівника. Якщо частину документів оплачено карткою, варто додати банківську виписку, щоб не залишити сумнівів щодо фактичної сплати.
- Копія наказу про відрядження: підтверджує службову мету, строк і місце поїздки.
- Проїзні квитки та посадочні талони: підтверджують витрати на дорогу.
- Готельні рахунки і фіскальні чеки: доводять вартість проживання.
- Документ про участь у заході: фіксує, що працівник виконував службове завдання.
- Банківська виписка або чек POS-оплати: підтверджує фактичну оплату з особистих коштів.
Куди звертатися при відмові
Якщо письмова вимога не дала результату, наступним кроком стає скарга до Держпраці або позов до місцевого суду про стягнення витрат і середнього заробітку, а за потреби — й судового збору. Офіційна гаряча лінія Держпраці — 0-800-50-50-99, тому працівник може уточнити порядок подання звернення і дату прийому скарги. У позові важливо посилатися на ст. 9, 121 і 265 КЗпП, а також додати копії доказів, щоб справа не перетворилася на абстрактну дискусію про добру волю роботодавця.
Якщо у вас виникає трудовий спір з роботодавцем, не варто чекати, поки мине час на збір довідок чи повторні усні обіцянки бухгалтерії. Чим раніше зафіксована вимога, тим легше довести право на компенсацію і уникнути втрати доказів.
Потрібна допомога з наказом і компенсацією витрат
Якщо роботодавець пропонує відрядження за власний рахунок або вже відмовив у компенсації, зверніться до нашого адвоката з трудового права, щоб перевірити наказ, зібрати докази і підготувати вимогу про відшкодування.
Адвокатське бюро «ЮРКОНСАЛТ» допомагає працівникам і роботодавцям уникнути незаконних формулювань, спорів на кордоні та судових витрат, коли йдеться про службові поїздки заброньованих працівників.
Часті запитання про відрядження заброньованого працівника
Чи можна оформити відрядження заброньованого працівника за власний рахунок?
Ні, українське трудове законодавство не визнає службове відрядження за власний рахунок як законну модель. Стаття 121 КЗпП України гарантує добові, проїзд і проживання, а стаття 9 КЗпП робить недійсними умови, які погіршують становище працівника. Якщо роботодавець або керівник наполягає на такому формулюванні, працівнику варто просити виправити наказ до поїздки.
Чи може наказ про відрядження за власний рахунок стати підставою для відмови у виїзді?
Так, такий наказ створює ризик відмови на кордоні, бо ДПСУ перевіряє реальну службову мету поїздки та узгодженість документів. Постанова КМУ № 57 дозволяє виїзд заброньованим військовозобов’язаним лише за наявності підтверджувального пакета, а фраза про особисту оплату може викликати сумнів у службовому характері відрядження.
Хто має платити за поїздку, якщо в установи немає коштів?
У такій ситуації законним виходом стає оплата приймаючою стороною або організатором заходу, а не працівником. Інструкція Мінфіну № 59 дозволяє враховувати покриття витрат третьою стороною, але наказ має прямо це відображати, а працівник все одно зберігає право на середній заробіток і належні гарантії.
Що робити, якщо роботодавець не відшкодовує витрати після повернення?
Потрібно зберегти квитки, чеки, посадочні талони, готельні рахунки та подати письмову вимогу про компенсацію. Якщо відмова зберігається, працівник може звернутися до Держпраці або до суду з вимогою стягнути витрати, середній заробіток і, за наявності підстав, судовий збір.
Чи достатньо мати лише паспорт і наказ для перетину кордону?
Ні, для заброньованого працівника потрібен повний пакет документів: закордонний паспорт, ВОД, підтвердження бронювання, наказ про відрядження і запрошення приймаючої сторони. Якщо хоч одного документа немає, прикордонник може не визнати мету поїздки належно підтвердженою.
Прочитати на: мовою