
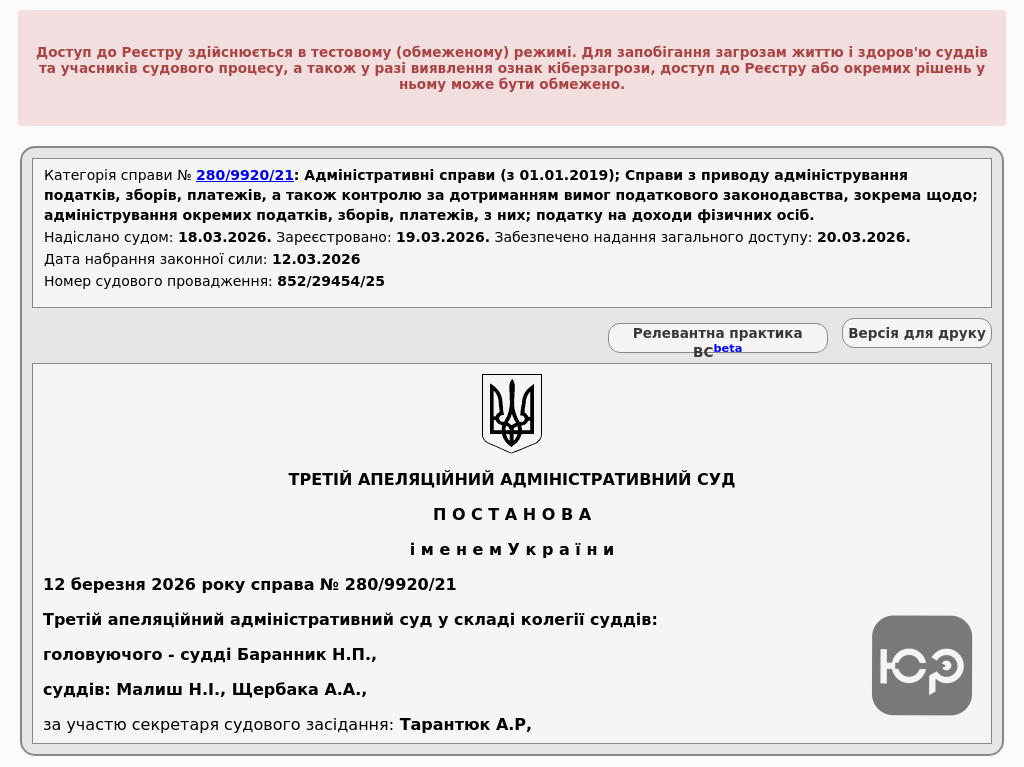
Клієнт Ілля виграв справу № 280/9920/21 у Третьому апеляційному адміністративному суді проти Головного управління ДПС у Запорізькій області по податковим повідомленням-рішенням, які базувалися на анулюванні боргу Райффайзен Банком Аваль. Змушені були доводити, що сплата податків за прощений борг несвоєчасна.
Зміст:
Як виникла проблема з податковим боргом від прощеного кредиту?
Ілля колись взяв кредит у Райффайзен Банку Аваль на суму понад 60 тисяч доларів, але через складну фінансову ситуацію не міг його сплачувати. У 2016 році банк офіційно анулював борг, але повідомив про це податкову службу.
Внаслідок цього податкова нарахувала податок на доходи фізичних осіб та військовий збір за цю суму, вважаючи анулювання боргу додатковим благом платника.
Ризики для платника податків:
- Примусове стягнення понад 530 тисяч гривень.
- Блокування банківських рахунків і накладення арештів на майно.
- Загроза конфіскації майна та фінансовий крах.
Обставини створювали загрозу повного фінансового занепаду, і Ілля звернувся за допомогою до адвокатів ЮРКОНСАЛТ.
Яка юридична стратегія допомогла адвокатам ЮРКОНСАЛТ скасувати звинувачення?
Адвокати розробили захист, базований на строках позовної давності та аналізі угоди про припинення зобов’язань із банком. Важливим було довести, що прощення боргу відбулося після закінчення строків позовної давності, отже сума не є додатковим благом.
Ключові норми та докази:
- Статті 256, 257, 260-261 Цивільного кодексу України — довели, що банк вчасно висував претензію.
- Підпункт д пункту 164.2 статті 164 Податкового кодексу України — пояснили, що сума прощеного боргу не повинна оподатковуватися після позовної давності.
Суд погодився з аргументами і скасував податкові повідомлення-рішення, визнавши їх протиправними.
Який результат отримав клієнт Ілля після рішення суду?
Особистий податковий борг зменшено до нуля, знято арешти з рахунків і майна. Податкова служба була відмовлена у стягненні понад 530 тисяч гривень. Ілля отримав повний юридичний захист своїх прав.
Як отримати допомогу у справі проти податкової?
Звертайтеся за захистом до податкового адвоката ЮРКОНСАЛТ, який підготує вашу позицію та клопотання.
Які документи потрібні для оскарження?
Копії договорів з банком, податкові повідомлення, договір про припинення зобов’язань, рішення судів, платіжні документи.
Чи є шанс проти податкової, якщо вже відкрито провадження?
Так, є. Суд у справі 280/3380/21 скасував стягнення за податковим боргом. Юристи ЮРКОНСАЛТ допоможуть підготувати відзив і захист.
Що робити після судового рішення?
Отримати виконавчий лист та подати клопотання про зняття арештів у виконавчу службу. При необхідності — слідкувати за оновленнями в податковому реєстрі.
Прочитати на: мовою