
Ліцензія на продаж алкоголю є обов’язковим дозвільним документом для легального здійснення роздрібної та оптової торгівлі підакцизними напоями. Її відсутність, помилки при фіскалізації розрахунків або порушення правил ціноутворення тягнуть за собою суттєві фінансові санкції та конфіскацію товару.
Державна податкова служба проводить регулярні фактичні перевірки торговельних точок без попередження бізнесу. Щоб убезпечити підприємство від скасування дозвільних документів і багатотисячних штрафів, необхідно суворо дотримуватися реєстраційного ланцюжка від подання форми 20-ОПП до правильного налаштування касових апаратів.
Коротко про ліцензії та штрафи за підакцизні товари
- Торгівля алкоголем чи тютюном без ліцензії тягне штраф 200% вартості партії, але не менше 3 розмірів МЗП.
- Продаж через касу, не зазначену в ліцензії, карається штрафом 200% реалізації, але не менше 8,5 МЗП.
- Продаж тютюну вище МРЦ із 5% акцизом карається штрафом 100% вартості залишків, мінімум 10 000 грн.
- Відпуск алкоголю або тютюну неповнолітнім тягне штраф 3 МЗП та безумовне анулювання ліцензії.
- Неподання або розбіжності у формі 20-ОПП блокують реєстрацію ліцензії податковою службою.
- Пропуск щоквартального внеску або неповідомлення ДПС є прямою підставою для призупинення ліцензії.
Зміст:
Підготовчий етап та повідомлення за формою 20-ОПП
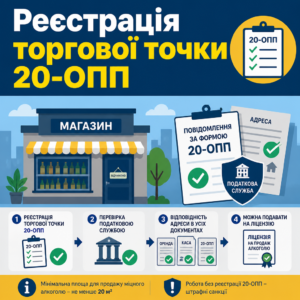
Перед формуванням заяви на отримання ліцензії об’єкт торгівлі обов’язково реєструється в податкових органах за допомогою повідомлення за формою № 20-ОПП. Податкова служба автоматично перевіряє наявність присвоєного ідентифікатора об’єкта оподаткування в базі даних, тому за відсутності цієї реєстрації електронна система одразу відхилить розгляд заяви.
Адреса в повідомленні за формою № 20-ОПП, договорі оренди та реєстраційних даних касового апарата має збігатися символ у символ. Якщо в одному документі зазначено «вулиця», а в іншому скорочено «вул.» чи пропущено номер приміщення, податкова вважає це розбіжністю та надсилає відмову у видачі дозволу.
Згідно з п. 63.3 ст. 63 Податкового кодексу України: «Платник податків зобов'язаний стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку, повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючих органи за основним місцем обліку згідно з порядком обліку платників податків.»Для роздрібної реалізації міцних алкогольних напоїв встановлено обов’язковий норматив площі торговельного залу не менше 20 квадратних метрів. При цьому для торгівлі пивом або тютюновими виробами нормативні обмеження щодо мінімальної площі стаціонарного приміщення не застосовуються. Відкриття кожної нової точки вимагає проходження всієї процедури заново, а робота без належного повідомлення тягне за собою штрафні санкції.
Особливості торгівлі для підприємців на єдиному податку
Фізичні особи-підприємці 2 та 3 груп спрощеної системи оподаткування мають суттєві обмеження щодо підакцизного асортименту. Їм дозволено роздрібний продаж виключно таких позицій:
- Пиво та сидр. Дозволені до продажу за наявності відповідної ліцензії.
- Перрі без додавання спирту. Реалізується на спрощеній системі за чинним дозволом.
- Столові вина. Можуть продаватися без отримання окремої алкогольної ліцензії.
Реалізація міцного алкоголю та алкогольних коктейлів дозволена виключно на загальній системі оподаткування або через юридичну особу.
Синхронізація складських і торговельних площ
Якщо продукція тимчасово або постійно зберігається поза межами торговельної зали, суб’єкт господарювання зобов’язаний окремо внести відповідне складське приміщення до Єдиного реєстру місць зберігання. Зберігання алкоголю в незареєстрованому місці є самостійним податковим правопорушенням із накладенням значних фінансових штрафів.
Усі ревізії контролерів починаються зі співставлення форми 20-ОПП та фактичних приміщень, тому точне декларування площ і функціоналу захищає бізнес від безпідставних претензій.
Вимоги до РРО або ПРРО у місці торгівлі
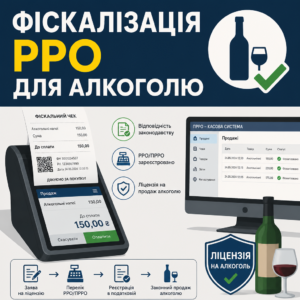
Повна фіскалізація розрахунків є обов’язковою передумовою для отримання роздрібної ліцензії на алкоголь. Дозвіл видається на кожний окремий касовий апарат (РРО або ПРРО), через який безпосередньо проводиться розрахунок за підакцизну продукцію, із внесенням даних до ліцензійної справи.
Згідно з ч. 1 ст. 43 Закону України № 3817-IX: «Для отримання ліцензії на право, зокрема, роздрібної торгівлі алкогольними напоями суб'єкт господарювання подає до органу ліцензування заяву про отримання ліцензії на право провадження відповідного виду господарської діяльності у паперовій або електронній формі у порядку, визначеному статтею 42 Податкового кодексу України, у якій зазначаються: реквізити заявника; адреса місця роздрібної торгівлі та ідентифікатор об'єкта оподаткування; перелік реєстраторів розрахункових операцій / програмних РРО.»До заяви вносяться повна модель, модифікація, заводський номер, фіскальний номер та дата реєстрації каси в контролюючому органі. Продаж алкогольних напоїв через касовий апарат, не включений до ліцензійного реєстру, прирівнюється податківцями до безліцензійної торгівлі з нарахуванням штрафу 200% вартості товару, але не менше 8,5 розмірів мінімальної заробітної плати.
Підключення додаткового касового апарата
Якщо торговельна зала розширюється і встановлюється додатковий РРО або ПРРО, здійснювати через нього продаж спиртного до внесення змін у ліцензію категорично заборонено. Спочатку необхідно зареєструвати касу в податковій, сплатити черговий платіж і подати заяву про внесення змін до чинної ліцензії.
Коли в закладі працює кілька терміналів (наприклад, кухня, доставка і бар), оплачувати ліцензійний збір за всі каси не потрібно. Достатньо програмно обмежити продаж алкоголю лише барним терміналом і зазначити в заяві тільки його фіскальний номер.
Порядок дій при тимчасовій заміні каси
У разі поломки основного РРО або переходу на резервне обладнання суб’єкт господарювання зобов’язаний оперативно сповістити контролюючий орган. Використання незареєстрованого реєстратора навіть під час ремонту основного апарата тягне прямий ризик застосування санкцій за статтею 73 Закону № 3817-IX.
Контролювати актуальність зареєстрованих фіскальних номерів та надіслати повідомлення можна через Електронний кабінет платника податків ДПС України, де відображається діючий статус кожного пристрою.
Алгоритм дій для законної торгівлі та захисту від штрафів
- Подайте форму 20-ОПП. Зареєструйте торговельну точку та складське приміщення в податковому органі не пізніше 10 днів після укладення договору оренди.
- Зареєструйте РРО або ПРРО. Отримайте фіскальний номер каси в ДПС та перевірте точність адреси місця розрахунків.
- Оплатіть квартальний платіж. Перерахуйте кошти за відповідним кодом бюджетної класифікації та збережіть платіжне доручення.
- Подайте заяву на ліцензію. Надішліть форму J/F1303406 із переліком касових апаратів через Електронний кабінет платника податків.
- Налаштуйте цінові обмеження. Заблокуйте в обліковій системі продаж тютюну вище МРЦ з урахуванням 5% акцизу та контролюйте мінімальні ціни на алкоголь.
Порядок оформлення та строки дії ліцензії
Отримати дозвіл на роздрібну торгівлю алкогольними напоями можна повністю дистанційно через електронні сервіси ДПС без обов’язкового відвідування інспекції. Для цього платник податків направляє заяву встановленої форми, засвідчену кваліфікованим електронним підписом керівника або підприємця.
Рішення про видачу дозволу або мотивовану відмову орган ліцензування приймає протягом 10 робочих днів з моменту надходження пакета документів. Перевірити перелік вимог та стандарти надання послуги можна через офіційний Гід з державних послуг Дія: Ліцензія на роздрібну торгівлю алкогольними напоями.
Роздрібні ліцензії надаються суб’єктам господарювання безстроково, проте їх чинність залежить від своєчасності внесення чергових щоквартальних платежів. Після кожної сплати ліцензіат зобов’язаний надіслати електронне підтвердження з реквізитами платіжного документа до настання наступного розрахункового періоду.
Таблиця вартості роздрібних ліцензій
Розмір зборів залежить від типу населеного пункту, де розташоване місце торгівлі, та кількості задіяних касових реєстраторів:
| Вид продукції | Міста та прилеглі зони | Села та селища | Періодичність сплати |
|---|---|---|---|
| Алкогольні напої | 8 000 грн за 1 РРО/ПРРО | 500 грн за 1 РРО/ПРРО | Щоквартально рівними частками |
| Тютюнові вироби | 2 000 грн за місце торгівлі | 250 грн за місце торгівлі | Щоквартально рівними частками |
| Сидр та перрі (окремо) | 780 грн за 1 РРО/ПРРО | 780 грн за 1 РРО/ПРРО | Щоквартально рівними частками |
Перший платіж завжди перераховується до моменту реєстрації заяви, оскільки його платіжні реквізити прямо вказуються в електронній формі заяви.
Захист від анулювання через чергові платежі
Своєчасне перерахування коштів захищає бізнес від безпідставних претензій фіскалів. Навіть якщо контролюючий орган намагається скасувати дозвіл через невчасне отримання квитанції, судова практика стає на бік підприємця за умови фактичного надходження коштів до бюджету.
При виникненні суперечок про сплату зборів або законність дій перевіряючих варто вибудовувати позицію спираючись на приклад судового аналізу з оцінкою доказів і розміру стягнення, що забезпечує належну оцінку документів судом.
Як юристи бюро ЮРКОНСАЛТ захищають бізнес у сфері ліцензування
- Аудит реєстраційних даних. Звірка форми 20-ОПП, договорів оренди та фіскальних номерів РРО перед поданням заяви на ліцензію.
- Супровід ліцензування. Підготовка та подання електронного пакета документів до ДПС під ключ.
- Супровід фактичних перевірок. Правовий контроль допуску ревізорів та аналіз законності наказів податкового органу.
- Оскарження рішень ДПС. Підготовка заперечень на акти перевірок та судове скасування штрафів за МРЦ і безліцензійну торгівлю.
Штрафи за порушення правил торгівлі алкоголем і тютюном
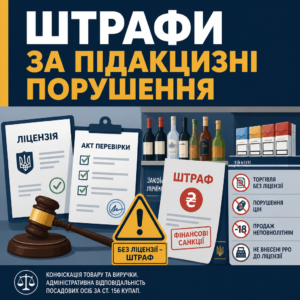
Фінансові санкції у сфері обігу підакцизних товарів застосовуються за широкий спектр правопорушень: від відсутності дозвільних документів до завищення роздрібних цін на тютюн чи відпуску спиртного неповнолітнім. Контроль здійснюється податковими органами шляхом раптових фактичних перевірок на підставі статті 80 Податкового кодексу України.
Згідно з ч. 2 ст. 73 Закону України № 3817-IX: «До суб'єктів господарювання застосовуються фінансові санкції у вигляді штрафів у разі роздрібної торгівлі спиртом етиловим, алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах, без наявності ліцензій, через не внесені до додатка до ліцензії реєстратори розрахункових операцій (програмні реєстратори розрахункових операцій), за цінами, нижчими за мінімальні або вищими за максимальні роздрібні ціни, а також за продаж товарів особам, які не досягли 18-річного віку.»Крім фінансових штрафів на підприємство, посадові особи притягуються до адміністративної відповідальності за статтею 156 КУпАП із конфіскацією партії товару та виручки. Реалізація залишків алкогольної або тютюнової продукції навіть на наступний день після закінчення строку дії ліцензії прирівнюється до безліцензійної торгівлі.
Розміри фінансових санкцій для бізнесу
Законодавством встановлено суворі мінімальні межі відповідальності за кожний вид підакцизного правопорушення:
| Вид порушення правил торгівлі | Розмір фінансової санкції |
|---|---|
| Торгівля алкоголем, тютюном чи рідинами без ліцензії | 200% вартості отриманої партії товару, але не менше 3 розмірів МЗП |
| Продаж через РРО/ПРРО, не внесений до додатка ліцензії | 200% вартості реалізованого товару, але не менше 8,5 розмірів МЗП |
| Продаж тютюну вище МРЦ або алкоголю нижче мінімальних цін | 100% вартості наявного товару, але не менше 10 000 грн |
| Реалізація фальсифікату або продукції без акцизних марок | 200% вартості партії товару, але не менше 17 000 грн |
| Розлив алкоголю у не передбачену законом тару | 200% вартості продукції, але не менше 85 000 грн |
| Продаж алкоголю, тютюну чи рідин особам до 18 років | Штраф 3 розміри МЗП з обов’язковим анулюванням ліцензії |
| Продаж з автоматів, полиць самообслуговування, з рук або у невизначених місцях | 6 800 грн фінансового штрафу |
Також штраф 6 800 гривень накладається за торгівлю підакцизними товарами на території навчальних закладів, лікарень або в місцях проведення дитячих спортивних змагань.
Контроль максимальних роздрібних цін на тютюн
У роздрібній мережі тютюнові вироби та рідини для електронних сигарет реалізуються за цінами не вищими за максимальні роздрібні ціни (МРЦ), збільшеними на суму 5% роздрібного акцизного податку. Податкові ревізори часто помилково трактують націнку, проте судова практика захищає підприємців від безпідставних штрафів.
Касаційний адміністративний суд у складі Верховного Суду у справі № 826/26860/15 від 07.10.2021 зазначив: «ціну тютюнових виробів, вище за яку не дозволено реалізацію, визначають множенням МРЦ на коефіцієнт 1,05 з урахуванням роздрібного акцизного податку.»Верховний Суд визнав нарахування фінансових санкцій безпідставним, якщо кінцева ціна пачки не перевищує МРЦ з урахуванням офіційного коефіцієнта 1,05.
Зразок заперечення на акт перевірки підакцизних товарів
До Головного управління ДПС у [Назва області/міста]
[Адреса контролюючого органу]Від платника податків:
[Найменування ЮО або ПІБ ФОП]
Код ЄДРПОУ / РНОКПП: [Податковий номер]
Місцезнаходження: [Юридична адреса]ЗАПЕРЕЧЕННЯ
на Акт фактичної перевірки № [Номер акта] від [Дата складання акта]Посадовими особами контролюючого органу було проведено фактичну перевірку торговельної точки платника за адресою: [Адреса торгової точки], за результатами якої складено Акт № [Номер акта] про начебто виявлені порушення правил торгівлі підакцизними товарами та ліцензійних умов за Законом України № 3817-IX.
Платник податків не погоджується з висновками Акта перевірки з огляду на таке:
1. Щодо застосування РРО/ПРРО: розрахункова операція проведена через належним чином зареєстрований реєстратор, заява про внесення фіскального номера якого була своєчасно направлена засобами електронного зв’язку до початку здійснення продажу.
2. Щодо дотримання максимальних роздрібних цін (МРЦ): вартість реалізованої тютюнової продукції відповідає встановленим вимогам законодавства з урахуванням коефіцієнта 1,05 акцизного податку згідно з правовою позицією Верховного Суду.
3. Процедурні порушення перевірки: наказ про проведення фактичної перевірки не містить конкретних підстав та джерел інформації, передбачених пп. 80.2.5 ст. 80 Податкового кодексу України.
Керуючись п. 86.7 ст. 86 Податкового кодексу України,
ПРОШУ:
1. Прийняти та розглянути ці заперечення до Акта фактичної перевірки за участі представника платника податків.
2. Переглянути висновки Акта фактичної перевірки № [Номер акта] та не приймати податкові повідомлення-рішення про застосування фінансових санкцій.Додатки:
1. Копія підтвердження подання заяви щодо реєстратора розрахункових операцій.
2. Копія платіжного доручення про сплату ліцензійного платежу.
3. Копія розрахункових чеків.[Дата] /Підпис/ [ПІБ керівника або ФОП]
Підстави для анулювання ліцензії та захист прав ліцензіата
Анулювання ліцензії на роздрібну торгівлю алкоголем відбувається за рішенням ДПС або за добровільною заявою ліцензіата. Найчастішими підставами для примусового скасування є пропуск терміну чергового щоквартального платежу, несплата узгодженого податкового боргу або реалізація алкоголю через касовий апарат, не вказаний у додатку до ліцензії.
Контролюючі органи анулюють документ також у разі встановлення фактів реалізації алкогольних напоїв особам, які не досягли 18 років, здійснення торгівлі в незадекларованих місцях зберігання чи відмови надати доступ інспекторам до проведення законної перевірки. При цьому наказ на проведення фактичної перевірки повинен містити чіткі фактичні підстави, інакше будь-які її наслідки підлягають скасуванню.
У разі незаконних дій контролерів бізнесу допомагає чітка процесуальна позиція, спираючись на судову справу з формальним стягненням і судовою перевіркою доказів, яка підтверджує вирішальне значення належної фіксації обставин справи.
Оскарження неправомірних дій ревізорів
В нашій практиці був випадок, коли податкова служба винесла розпорядження про припинення ліцензії через технічну затримку відображення банківського платежу в системі Казначейства. Адвокати бюро довели своєчасність ініціювання банківської транзакції та домоглися відновлення запису в Єдиному реєстрі ліцензіатів у судовому порядку.
Якщо податковий орган виніс неправомірне податкове повідомлення-рішення, першим кроком є подання письмових заперечень на акт перевірки протягом 10 робочих днів з дня його отримання.
Захист від адміністративної відповідальності керівника
Окрім санкцій на компанію, керівники та продавці притягуються до відповідальності за нормами КУпАП із загрозою конфіскації виручки та товарів. У таких спорах вирішальне значення мають процедурні порушення перевіряючих під час фіксації порушення та відсутність прямих доказів факту купівлі.
Своєчасна участь адвоката дозволяє закрити адміністративне провадження в суді та зберегти дію ліцензії суб’єкта господарювання.
Юридичний супровід ліцензування та захист від податкових санкцій
Якщо податкова служба проводить фактичну перевірку торговельної точки, винесла розпорядження про призупинення ліцензії або нарахувала штрафи за розбіжності по РРО чи МРЦ, діяти потрібно негайно. Юристи бюро «ЮРКОНСАЛТ» проведуть правовий аналіз акта перевірки, складуть мотивовані заперечення та захистять інтереси бізнесу в суді.
Питання про ліцензії та штрафи на алкоголь і тютюн
Який штраф передбачений за продаж пива або сидру без алкогольної ліцензії
Пиво та сидр законодавчо віднесені до алкогольних напоїв. Реалізація пива або сидру без діючої роздрібної ліцензії тягне за собою накладення фінансового штрафу у розмірі 200 відсотків вартості реалізованого товару, але не менше 3 розмірів мінімальної заробітної плати, встановленої на 1 січня поточного року.
Що робити якщо пропустили термін щоквартальної сплати за ліцензію
Необхідно терміново перерахувати належну суму до місцевого бюджету та негайно направити платіжне доручення через Електронний кабінет до податкового органу. До моменту підтвердження дії ліцензії продаж підакцизних товарів слід призупинити, щоб податкова служба не кваліфікувала торгівлю як безліцензійну.
Чи можна продавати електронні сигарети та рідини без ліцензії на тютюн
Ні, це незаконно. Рідини, що використовуються в електронних сигаретах (як нікотинові, так і безнікотинові), підлягають обов’язковому ліцензуванню нарівні з класичними тютюновими виробами. Торгівля ними без ліцензії карається штрафом у 200% вартості товару (не менше 3 МЗП) із конфіскацією продукції.
Чи законний штраф за продаж сигарет за МРЦ при оплаті карткою
Ціна тютюнових виробів не може перевищувати встановлену виробником МРЦ разом із 5% роздрібного акцизу незалежно від форми розрахунку. Встановлення будь-яких додаткових банківських комісій на касі, через які чек стає вищим за граничну ціну, податкова вважає порушенням із накладенням штрафу 100% вартості товару.
Прочитати на: мовою