
Мораторій на кредити під час війни дає боржнику захист від штрафів, пені та інфляційних втрат і в окремих випадках зупиняє відсотки за кредитом.
Які саме платежі зупиняються
Під час дії воєнного стану боржник не сплачує штрафи, пеню, інфляційні нарахування та 3% річних, якщо прострочення пов’язане з цим періодом. Таку конструкцію прямо передбачає п. 18 розд. «Прикінцеві та перехідні положення» ЦК України, а для споживчих кредитів її підсилює Закон № 1734-VIII.
У цій статті детально розбираємо:
- що не входить до мораторію;
- коли проценти не нараховуються;
- які документи підтверджують право.
Зміст:
Мораторій на кредити під час війни: що це означає для боржника
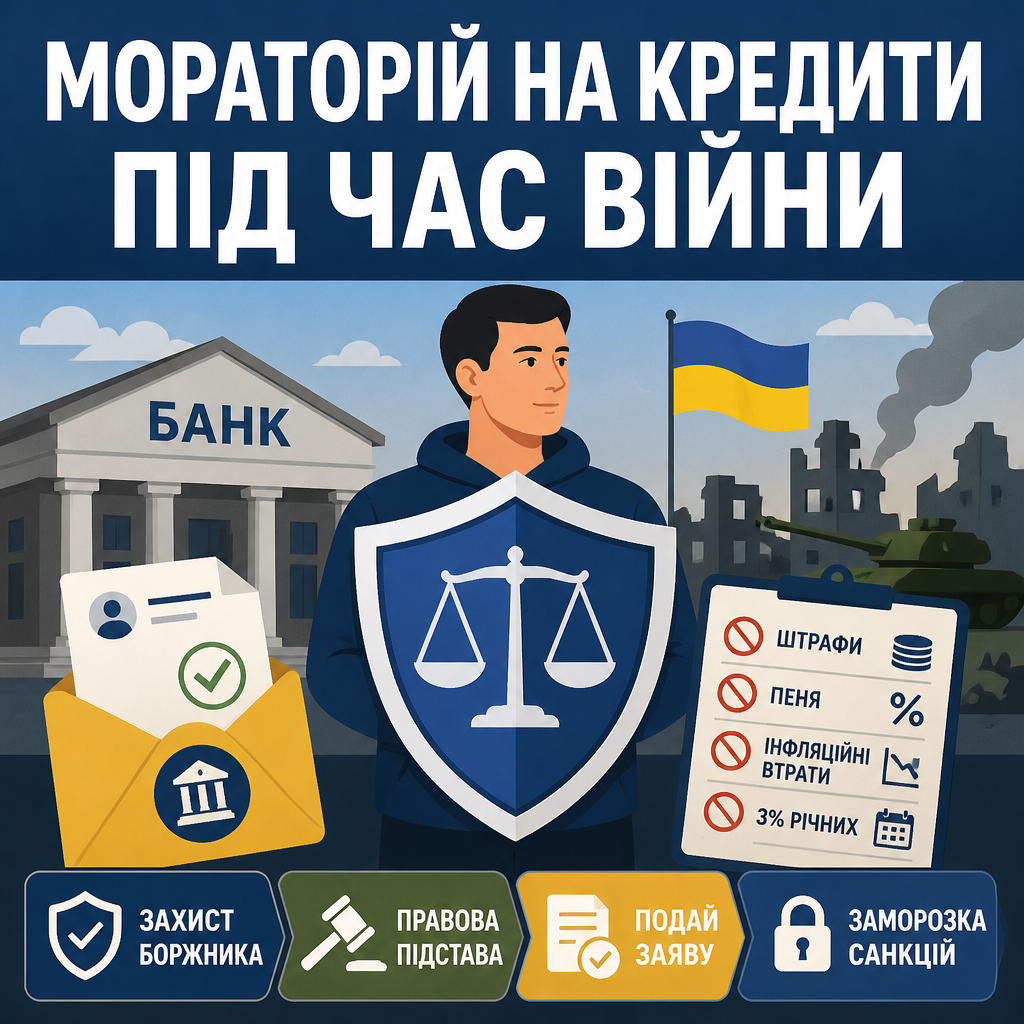
Мораторій на кредити під час війни означає тимчасовий захист боржника від штрафів, пені, інфляційних втрат і 3% річних, а для окремих категорій ще й від відсотків за користування кредитом. Базу такого захисту дають п. 18 Прикінцевих положень ЦК України та норми Закону про споживче кредитування, якщо прострочення виникло під час воєнного стану.
Це не означає автоматичне списання всього боргу, бо тіло кредиту зазвичай лишається, а цивільний позичальник має окремо стежити за розрахунком. Саме тому фраза мораторій на кредити у праві означає захист від санкцій, а не безумовне припинення зобов’язання, і банк все одно повинен отримати належну заяву або підстави для заморозки.
Які саме платежі зупиняються
Під час дії воєнного стану боржник не сплачує штрафи, пеню, інфляційні нарахування та 3% річних, якщо прострочення пов’язане з цим періодом. Таку конструкцію прямо передбачає п. 18 розд. «Прикінцеві та перехідні положення» ЦК України, а для споживчих кредитів її підсилює Закон № 1734-VIII.
Якщо кредитор уже включив ці суми в розрахунок, подайте письмову вимогу про їх виключення і попросіть окремий помісячний розрахунок. У такій заяві варто прямо посилатися на норму закону і не обмежуватися усним зверненням, бо це дає змогу швидше довести порушення до НБУ або суду.
Цивільний кодекс України (п. 18 Прикінцевих та перехідних положень)Згідно з Цивільним кодексом України (Розділ «Прикінцеві та перехідні положення»): У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов'язання за договором, відповідно до якого позичальнику було надано кредит (позику) банком або іншим кредитодавцем (позикодавцем), позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов'язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені) за таке прострочення.Що важливо знати про мораторій
- За пунктом 18 розділу «Прикінцеві та перехідні положення» ЦК України та пунктом 6 розділу IV Закону про споживче кредитування боржник під час війни звільняється від штрафів, пені, інфляційних втрат і 3% річних, якщо прострочення виникло в цей період, а норму можна перевірити на порталі ВРУ.
- Для військовослужбовців і їхнього подружжя пункт 15 статті 14 Закону № 2011-XII зупиняє нарахування процентів за користування кредитом на час служби, а також блокує штрафні санкції та пеню; текст норми доступний за посиланням на zakon.rada.gov.ua.
- Пункт 6-2 розділу IV Закону № 1734-VIII забороняє кредиторам і колекторам самостійно турбувати захищені категорії позичальників під час воєнного стану та 90 днів після нього, тому на скаргу доцільно подавати матеріали через скаргу до НБУ.
- Якщо майно у заставі знищене, пошкоджене або перебуває на ТОТ, Закон № 2823-IX запускає механізм заморозки кредиту, а підтвердити статус можна через Дію або ЦНАП із витягом з Реєстру пошкодженого та знищеного майна.
- У разі служби в ЗСУ виконавець зобов’язаний зупинити виконавчі дії за пунктом 1 частини 1 статті 34 Закону про виконавче провадження, а щодо арештованого рахунку боржник може вимагати доступ до коштів у межах 2 МЗП через ст. 59 Закону № 1404-VIII.
Що не входить до мораторію
Загальний воєнний мораторій не списує основний борг і не анулює сам кредитний договір, тому тіло позики продовжує існувати й після завершення воєнного стану. Саме так працює п. 18 Прикінцевих положень ЦК України, який звільняє від відповідальності, але не від самого обов’язку повернути кредит.
Через це цивільному позичальнику важливо не ігнорувати листи банку й не сподіватися на повне списання, бо борг може вирости в межах законних процентів за договором. Якщо потрібна глибша оцінка наслідків, доречно окремо звірити графік платежів і подивитися, чи банк не включив до суми боргу заборонені санкції.
Кого захищає розширений мораторій
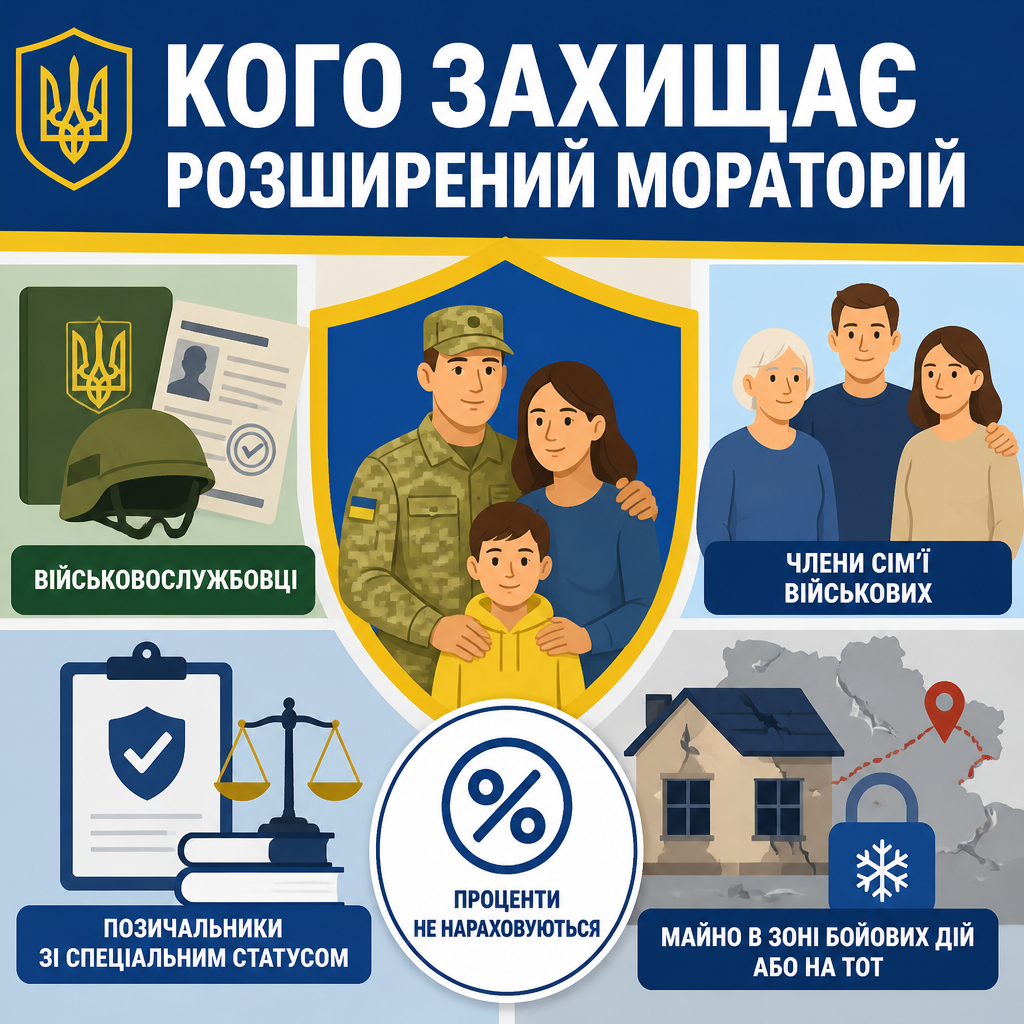
Розширений захист діє для військовослужбовців, окремих членів їхніх сімей і позичальників, які мають спеціальний статус за законом, а також для випадків із заставним майном у зоні бойових дій чи на ТОТ. У таких спорах ключове значення має п. 15 ст. 14 Закону № 2011-XII, який прямо зупиняє нарахування процентів для військових.
Саме тут захист боржника стає ширшим, ніж звичайна кредитна пільга, бо банк не повинен нараховувати проценти за користування кредитом під час служби, якщо клієнт належно підтвердив свій статус. Окремо діє і механізм заморозки кредиту для пошкодженого або окупованого майна за правилами Закону № 1734-VIII у редакції змін, внесених законом про підтримку позичальників.
Коли проценти не нараховуються
Військовослужбовцю та у визначених випадках його дружині або чоловікові проценти за користування кредитом не нараховуються на весь час проходження служби. Таку гарантію встановлює п. 15 ст. 14 Закону № 2011-XII, але вона працює лише після подання документів кредитору.
Якщо банк продовжив нарахування, подайте вимогу про перерахунок і додайте довідку форми 5 або витяг із наказу по частині. Це дозволяє припинити помилкове нарахування раніше, ніж воно піде в судовий розрахунок або в роботу колекторів.
Закон України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» (п. 15 ст. 14)Згідно із Законом України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» (п. 15 ст. 14): Військовослужбовцям, які брали або беруть участь у відсічі і стримуванні збройної агресії Російської Федерації проти України ... з початку і до закінчення особливого періоду ... штрафні санкції, пеня за невиконання зобов'язань перед підприємствами, установами і організаціями усіх форм власності, у тому числі банками, та фізичними особами, а також проценти за користування кредитом не нараховуються, крім кредитних договорів щодо придбання майна, яке віднесено чи буде віднесено до об’єктів житлового фонду, та/або автомобілів.Списання 32 000 грн військовослужбовцю
Уявіть ситуацію: ви відкрили кредитну картку з лімітом 50 000 грн до мобілізації, а під час служби банк щомісяця нараховував 3,5% процентів і пеню, через що борг зріс до 82 000 грн. Після подання заяви з довідкою форми 5 і посиланням на п. 15 ст. 14 Закону № 2011-XII банк зобов’язаний списати 32 000 грн неправомірних нарахувань і залишити до сплати лише 50 000 грн тіла кредиту.
Саме так працює мораторій на кредити під час війни для військовослужбовця, коли документальне підтвердження зупиняє нарахування процентів та санкцій. Якщо банк відмовляється, ви вже маєте готову правову позицію для скарги до НБУ або позову про перерахунок боргу.
Які документи підтверджують право
Для військової пільги потрібна письмова заява, довідка форми 5, копія військового квитка або витяг із наказу по частині, а для другого з подружжя ще й свідоцтво про шлюб. Ці документи краще надсилати разом із заявою, бо банки зазвичай не мають доступу до реєстрів мобілізованих і не застосовують пільгу автоматично.
- Письмова заява-вимога: зазначте номер договору, підставу пільги та чітку вимогу списати неправомірні нарахування відповідно до Закону № 1734-VIII.
- Довідка форми 5: підтверджує проходження служби і найчастіше вирішує питання без додаткових уточнень.
- Свідоцтво про шлюб: потрібне, якщо заяву подає дружина або чоловік військовослужбовця.
- Докази відправки: опис вкладення та чек «Укрпошти» або email із КЕП.
Коли працює заморозка кредиту
Заморозка кредиту застосовується, якщо предмет забезпечення перебуває на ТОТ, у зоні активних бойових дій або пошкоджений чи знищений внаслідок бойових дій. У такій ситуації закон допускає зупинення виплат за тілом, процентами та комісіями після отримання кредитором заяви, а підтвердити обставини можна через Дію або ЦНАП.
Для цієї пільги особливо важливо додати витяг з Реєстру пошкодженого та знищеного майна або документ про розташування об’єкта в зоні бойових дій. Якщо банк відмовляється приймати такі докази, варто паралельно подавати скаргу до НБУ і зберігати копії усіх відправлень.
Закон України «Про споживче кредитування» (розділ IV)Згідно із Законом України «Про споживче кредитування» (Розділ IV «Прикінцеві та перехідні положення»): У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після дня його припинення або скасування у разі прострочення споживачем виконання зобов'язань за договором про споживчий кредит споживач звільняється від відповідальності перед кредитодавцем за таке прострочення. ... Забороняється у разі невиконання зобов'язань за договором про споживчий кредит збільшення процентної ставки за користування кредитом. ... Неустойка (штраф, пеня) та інші платежі, сплата яких передбачена договором про споживчий кредит, нараховані включно з 24 лютого 2022 року ... підлягають списанню.Чим може допомогти адвокат по кредитам бюро ЮРКОНСАЛТ
- Оцінюємо, чи поширюється на вас мораторій на кредити під час війни, і визначаємо правильну правову підставу для заяви.
- Готуємо заяву до банку або МФО, збираємо докази та супроводжуємо переписку, щоб кредитор не затягував розгляд.
- Оскаржуємо незаконні нарахування, штрафи, пеню та відмови у застосуванні пільги в НБУ або суді.
- Допомагаємо військовослужбовцям, їхнім родинам і позичальникам із заставним майном отримати заморозку кредиту та захист боржника.
- Якщо вам потрібна професійна допомога, зверніться до нашого адвоката по кредитам у бюро «ЮРКОНСАЛТ».
Хто має право та які документи потрібні
Право на пільгу не виникає саме собою, бо кредитор реагує на документи, а не на припущення боржника. Саме тому мораторій на кредити потрібно підтвердити письмовою заявою, а комплект паперів залежить від того, чи йдеться про військову службу, сім’ю військового або пошкоджене майно.
Для точного захисту перевірте, чи кредит є споживчим, чи підпадає під спеціальний режим для військових, і чи є у вас підтвердження місця розташування майна. У такій категорії спорів помилка в одному документі часто затягує застосування пільги на місяці, тому краще одразу зібрати повний пакет.
Які документи подати
Базовий пакет складається з письмової заяви, підтвердження особи та документів, які доводять право на пільгу. У воєнних спорах це найчастіше довідка форми 5, військовий квиток, свідоцтво про шлюб або витяг із Реєстру пошкодженого та знищеного майна.
- Заява-вимога: посилайтеся на конкретну норму і просіть перерахунок без санкцій.
- Підтвердження служби: додавайте довідку форми 5 або витяг із наказу частини.
- Документи на майно: витяг з ДРРП і дані про ТОТ або бойові дії.
- Докази відправки: фіксуйте вручення, інакше кредитор може заперечувати дату отримання.
Окремо перевірте, чи не входить ваше майно до переліку пошкоджених або знищених об’єктів, адже це прямо впливає на заморозку кредиту. У спірних випадках доречно звернутися до адвоката ще до подання заяви, щоб не втратити строк і не отримати формальну відмову.
Куди звертатися за підтвердженням
Підтвердження можна отримати через ЦНАП, орган місцевого самоврядування, військову частину або через державні електронні сервіси, якщо потрібен витяг чи довідка. Додатково корисно мати контакти регулятора, і тут стане в пригоді онлайн-скарга до НБУ та гаряча лінія НБУ 0 800 505 240.
Якщо банк відмовляє без пояснень, варто подати скаргу саме до НБУ, а не вести безкінечну переписку. Так ви створите доказовий слід і зможете показати, що намагалися врегулювати спір досудово.
Покроковий порядок дій
- Перевірте свій статус. З’ясуйте, чи підпадаєте ви під загальний воєнний мораторій, спеціальні пільги для військових або механізм заморозки кредиту за заставним майном, щоб не подати зайву чи слабку заяву.
- Зберіть підтвердні документи. Підготуйте заяву-вимогу, довідку форми 5, військовий квиток, свідоцтво про шлюб або документи про пошкодження майна залежно від підстави, адже пільга працює лише після належного підтвердження.
- Надішліть заяву кредитору. Подайте пакет цінним листом з описом вкладення або через офіційний email з КЕП і збережіть докази відправлення, бо саме дата вручення запускає правові наслідки для кредитора.
- Перевірте розрахунок. Попросіть письмовий помісячний розрахунок боргу без штрафів, пені та зайвих нарахувань, а для військових вимагайте окремо припинити нарахування процентів на підставі п. 15 ст. 14 Закону № 2011-XII.
- Скаржтеся на порушення. Якщо банк ігнорує заяву або продовжує стягнення, подайте скаргу до НБУ через офіційний портал, а за потреби підготуйте позов або заяву про визнання виконавчого напису таким, що не підлягає виконанню.
Як застосувати мораторій
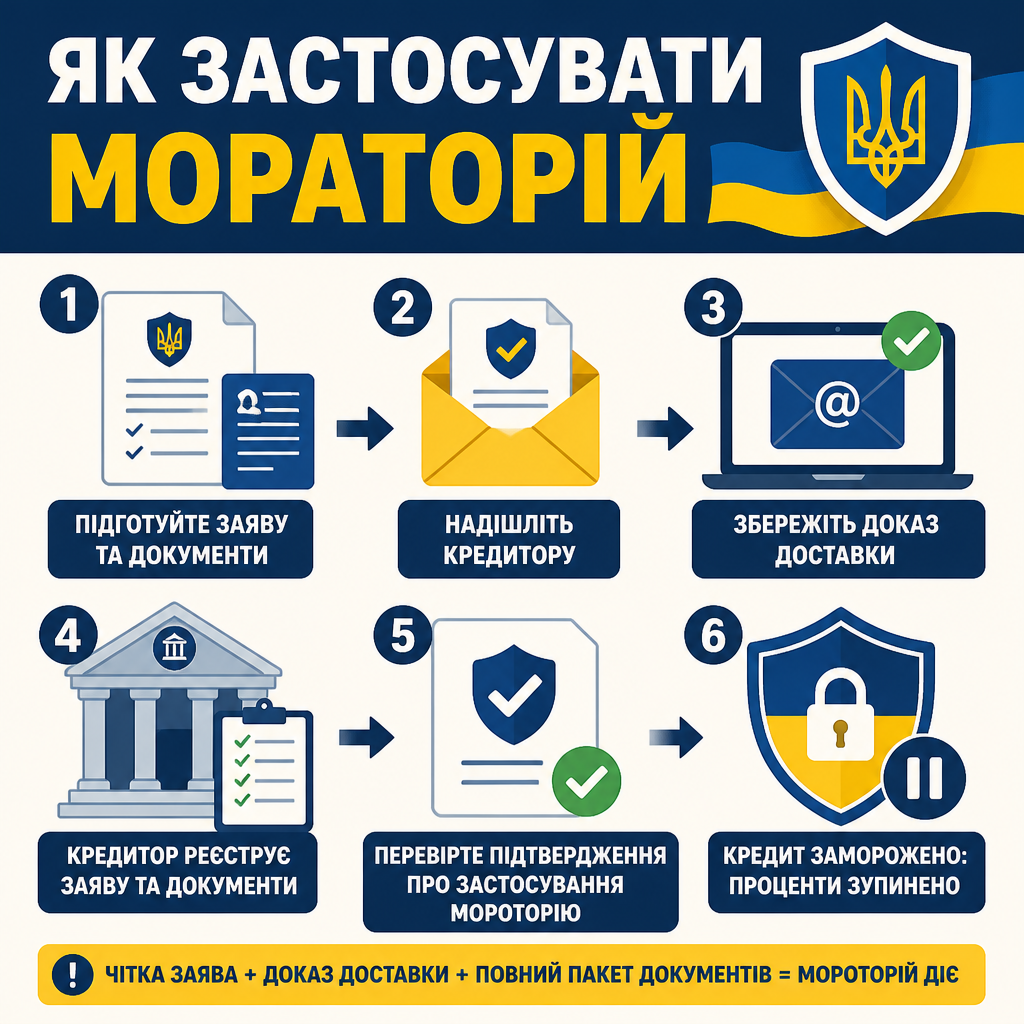
Застосувати мораторій на кредити можна лише через належно оформлену заяву і підтвердні документи, які кредитор реально отримає та зареєструє. Без цього банк часто продовжує нарахування, тому порядок дій тут має вирішальне значення.
У воєнних кредитних спорах важить не гучність вимоги, а доказ доставки, правильна підстава й повний пакет додатків. Саме тому заморозка кредиту або зупинення процентів має спиратися на чітку письмову комунікацію.
Подайте заяву правильно
Заяву краще подавати у двох примірниках або відправляти цінним листом з описом вкладення й фіскальним чеком. Закон № 1734-VIII дозволяє посилатися на спеціальний режим, а для військових — на п. 15 ст. 14 Закону № 2011-XII, тому формулювання мають бути точними. Правове регулювання цього порядку закріплено положеннями розділу IV «Прикінцеві та перехідні положення» Закону України «Про споживче кредитування».
Не використовуйте усні звернення без підтвердження, бо вони не фіксують дату та зміст вимоги. Якщо відправляєте email, обирайте офіційний адресу кредитора й додавайте КЕП, щоб банк не заперечував автентичність звернення.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Заява-вимога | Вказати номер договору, підставу пільги та вимогу припинити нарахування | п. 18 Прикінцевих положень ЦК України |
| Документ про службу | Додати довідку форми 5 або витяг із наказу по частині | п. 15 ст. 14 Закону № 2011-XII |
| Підтвердження відправки | Зберегти чек, опис вкладення або квитанцію email з КЕП | розд. IV Закону № 1734-VIII |
Порада від ЮРКОНСАЛТ щодо фіксації доказів
Не надсилайте заяву без доказів вручення, бо саме дата отримання кредитором запускає ваш захист і дає підставу вимагати перерахунок. Порада від ЮРКОНСАЛТ полягає в тому, щоб одночасно з заявою зберегти опис вкладення, чек, скан листа і, за потреби, скаргу до НБУ за посиланням на офіційне звернення.
Якщо ви військовослужбовець або подаєте заяву як член сім’ї, додавайте довідку форми 5 і свідоцтво про шлюб в одному пакеті, щоб банк не затягував розгляд формальними відмовами. Саме така дисципліна доказів найчастіше переводить суперечку з площини дзвінків у площину реального захисту боржника.
Контролюйте відповідь кредитора
Кредитор має надати письмову відповідь або скоригувати нарахування після одержання документів, якщо підстава підтверджена. Зафіксуйте дату отримання заяви та попросіть окремий розрахунок без штрафів, пені й інших заборонених сум. Судова практика (Касаційний цивільний суд у складі Верховного Суду) у справі № 308/15538/22 підтверджує важливість дотримання встановленої процедури.
Якщо відповіді немає, не чекайте місяцями, а переходьте до скарги в НБУ або до судового захисту. Така дія особливо важлива, коли банк продовжує дзвінки, вимоги чи передає спір колекторам.
Оскаржуйте незаконні дії
Якщо кредитор не визнає пільгу, подайте скаргу до НБУ або позов про визнання дій незаконними й перерахунок боргу. Для захисту боржника корисно також посилатися на систему безоплатної правничої допомоги, якщо потрібна швидка базова підтримка.
Окремо зберігайте всі SMS, листи, виписки та записи дзвінків, бо саме вони часто доводять порушення з боку банку. У спорі про мораторій на кредити саме доказова дисципліна найчастіше приносить результат.
Заява про припинення нарахування відсотків, скасування штрафних санкцій та списання неправомірних нарахувань за кредитним договором
Заява про припинення нарахування відсотків, скасування штрафних санкцій та списання неправомірних нарахувань за кредитним договором
АТ «Банк / Фінансова компанія…»
Відділу врегулювання заборгованості
Заявник: [ПІБ], РНОКПП [номер], адреса для листування: [адреса], телефон: [номер], e-mail: [адреса]
Щодо кредитного договору: № [номер] від [дата]
ЗАЯВА
Я, [ПІБ], прошу припинити нарахування відсотків, скасувати штрафні санкції та списати неправомірні нарахування за кредитним договором № [номер] від [дата]. Підставою для цього є п. 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України, п. 6 та п. 6-2 розділу IV Закону України «Про споживче кредитування», а також п. 15 ст. 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» № 2011-XII.
З моменту виникнення підстав для пільги банк продовжив нараховувати проценти, неустойку, пеню та інші платежі, хоча закон прямо обмежує таке нарахування. Прошу здійснити повний перерахунок заборгованості, виключити з розрахунку всі нарахування, які не підлягають сплаті, та надати письмовий деталізований розрахунок залишку основного боргу.
ПРОШУ:
1. Припинити нарахування процентів за користування кредитом на період, визначений законом.
2. Списати всі штрафи, пеню, інфляційні втрати та інші неправомірні нарахування.
3. Надати письмове підтвердження належності моєї справи до пільгового режиму.
4. Надати деталізований розрахунок заборгованості без заборонених нарахувань.
Додатки: копія паспорта; копія РНОКПП; копія кредитного договору; довідка форми 5 або інший підтвердний документ; копія свідоцтва про шлюб за наявності; докази відправлення заяви кредитору.
Дата: [дата] Підпис: [підпис]
Чи нараховуються відсотки під час війни
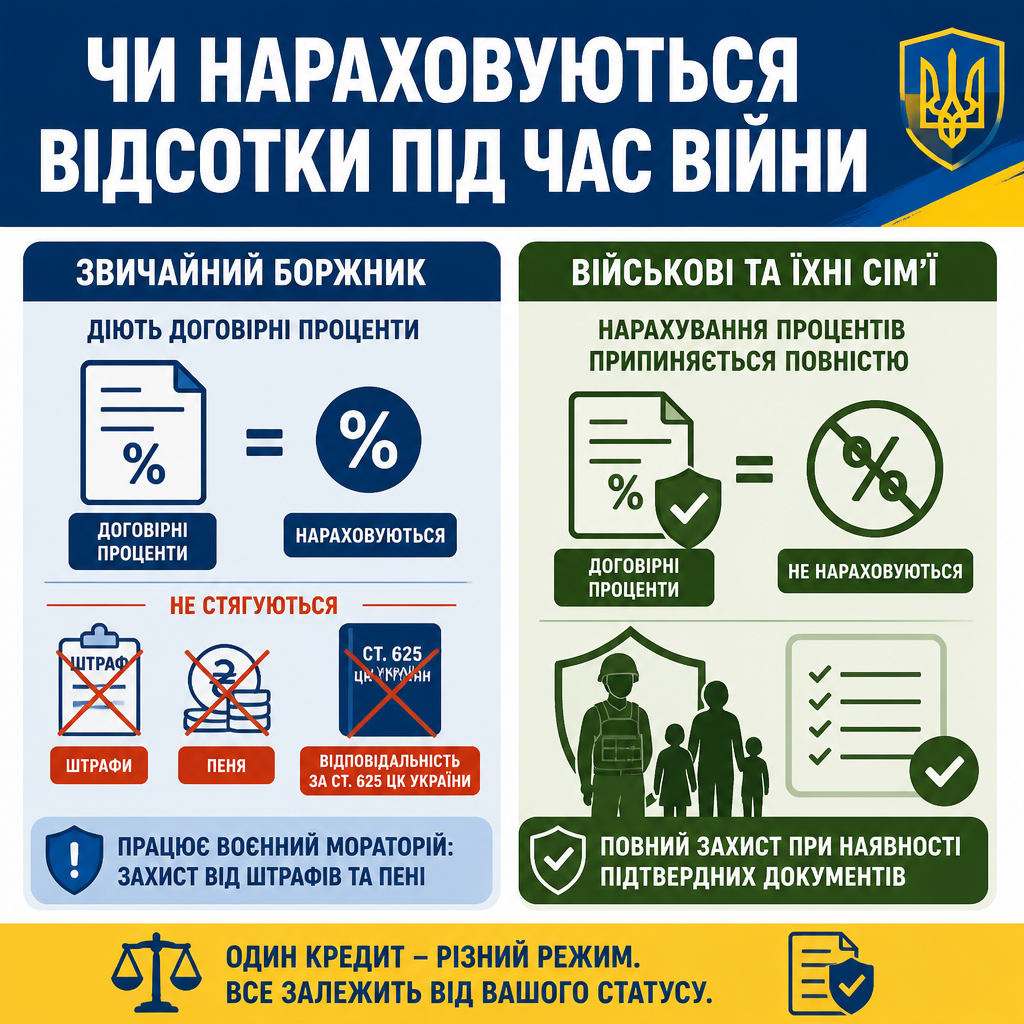
Відсотки під час війни нараховуються не завжди: для звичайного боржника діють договірні проценти, але штрафи, пеня та відповідальність за ст. 625 ЦК України не стягуються. Для військових і частини їхніх сімей нарахування процентів повністю припиняється, якщо є належні підтвердні документи. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Заставне майно пошкоджене або знищене».
Саме ця різниця і створює найбільшу плутанину, бо один і той самий кредит може мати різний режим залежно від статусу клієнта. Тому заморозка кредиту і звичайний воєнний мораторій — це не тотожні правові механізми, а різні рівні захисту.
Коли проценти дозволені
Для цивільних позичальників банк зазвичай продовжує нараховувати договірні проценти, якщо інше не випливає зі спеціальної пільги або умов заморозки кредиту. Водночас п. 18 Прикінцевих положень ЦК України прямо прибирає штрафні наслідки прострочення, тому кредитор не може рахувати санкції за ст. 625 ЦКУ.
Якщо банк уже виставив у рахунок штрафи або пеню, вимагайте їх списання і просіть перерахунок. У складніших спорах доцільно окремо перевірити нарахування по місяцях, щоби побачити, де з’явилися зайві суми.
Коли проценти зупиняються повністю
Для військовослужбовця проценти за користування кредитом не нараховуються на період служби, окрім окремих винятків для житла чи авто, якщо договір підпадає під спеціальне регулювання. Такий захист прямо передбачає п. 15 ст. 14 Закону № 2011-XII, а отже банк не має права продовжувати стандартне процентне нарахування після отримання документів.
Для практики це означає, що після належного подання довідки форма 5 банк має перейти до нульового режиму процентів на період служби. Якщо ж проценти вже нарахували, тоді подавайте окрему вимогу про перерахунок і фіксуйте порушення в НБУ.
Який короткий розрахунок робити
У спрощеному вигляді потрібно відокремити тіло кредиту від санкцій і порівняти нарахування до та після подання заяви. Якщо банк щомісяця додає штрафи або пеню, ці суми мають бути виключені, а для військових ще й проценти за користування кредитом.
Наприклад, базова сума боргу залишається на рівні 50 000 грн, а все понад неї потрібно перевірити на законність. Саме так працює відсотки під час війни як пошуковий запит: користувачеві потрібна не теорія, а зрозуміле відділення дозволених платежів від заборонених.
Як захиститися від самовільних дій кредитора
Кредитор не має права самовільно посилювати тиск, якщо ви належно заявили про пільгу або належите до захищеної категорії. У такій ситуації мораторій на кредити під час війни працює як аргумент для припинення санкцій, дзвінків і неправомірного стягнення.
Якщо банк або МФО ігнорують вашу заяву, переходьте від переписки до офіційної скарги й процесуального захисту, бо усна комунікація тут майже ніколи не дає результату. Саме тому важливо знати межу між переговором і правовою реакцією.
Куди скаржитися
Першою інстанцією для скарги на банк або МФО є НБУ як регулятор фінансового ринку, а в окремих випадках допомагає Уповноважений ВРУ з прав людини. Офіційний контакт НБУ для споживачів фінансових послуг розміщено на порталі звернень НБУ, а телефоном можна скористатися за номером 0 800 505 240.
Якщо кредитор уже звернувся до виконавця, перевіряйте постанови про арешт і вимагайте зупинення виконавчих дій у разі служби. Це особливо важливо, коли борг передано в примусове стягнення, а ви вже подали підтвердні документи.
Згідно із Законом України «Про виконавче провадження» (п. 1 ч. 1 ст. 34, ст. 59): Виконавець зобов’язаний зупинити вчинення виконавчих дій у разі проходження боржником військової служби у ЗСУ або інших законних військових формуваннях, якщо виконання рішення стосується стягнення коштів чи звернення стягнення на майно.
Як працює рахунок під арештом
Навіть за наявності арешту на рахунку боржник може вимагати видаткові операції з одного поточного рахунку в межах 2 МЗП, якщо правильно подасть заяву виконавцю. У 2026 році це орієнтовно 17 294 грн на місяць, а правову основу дає ст. 59 Закону № 1404-VIII.
Тому при арешті рахунку не обмежуйтеся емоційною скаргою до банку, а подавайте заяву виконавцю з IBAN і просіть визначити рахунок для видаткових операцій. Це дозволяє зберегти доступ до коштів для базових витрат і не втратити контроль над виконанням рішення.
Коли мораторій закінчується і що робити далі
Мораторій на кредити під час війни не триває вічно, тому після припинення воєнного стану пільговий режим завершується через визначений законом строк. Боржнику важливо заздалегідь підготуватися до нового графіка, щоби не отримати різкий стрибок боргу. Детальний розбір суміжних правових нюансів наведено у матеріалі «Чи можна не погашати кредит під час війни».
Саме на цьому етапі часто виникає потреба в переговорах, перерахунку або реструктуризації, тому план на майбутнє краще будувати ще до завершення воєнного режиму. Якщо цього не зробити, кредитор швидко повернеться до вимоги повного погашення.
Який строк дії пільги
Загальний воєнний захист від штрафів і пені діє під час воєнного стану та ще 30 днів після його скасування або припинення. Такий строк прямо випливає з п. 18 Прикінцевих положень ЦК України.
Для військових спеціальна зупинка процентів триває на час служби, а для заморозки кредиту за пошкодженим майном — до завершення відповідних умов, визначених законом. Саме тому строк завжди треба звіряти з вашою конкретною підставою, а не з абстрактним заголовком статті.
Що робити після завершення
Після завершення пільгового періоду попросіть новий письмовий розрахунок, звірте проценти та санкції, а потім вирішуйте питання реструктуризації або домовленості про погашення. Якщо вам потрібна комплексна робота з графіком і борговим навантаженням, може стати у пригоді кредитний договір як суміжна юридична довідка.
Не чекайте, поки борг стане предметом примусового стягнення, бо на цьому етапі переговорна позиція слабшає. Краще зафіксувати свою позицію завчасно й одразу підготувати лист із пропозицією врегулювання.
Коли потрібна реструктуризація
Реструктуризація потрібна тоді, коли навіть законне збереження тіла боргу після мораторію створює надмірне навантаження. У таких ситуаціях доцільно окремо обговорити з кредитором графік погашення або скористатися профільною послугою бюро «ЮРКОНСАЛТ».
Коли спір виходить за межі звичайної переписки, починається реальна робота із захистом боржника, і тут вже важливі не загальні слова, а точний розрахунок, правильна заява та своєчасна реакція на дії кредитора.
Потрібен захист боржника вже зараз
Якщо банк продовжує нараховувати проценти, штрафи або ігнорує заяву, не відкладайте захист на потім. Зверніться до нашого адвоката по кредитам у бюро «ЮРКОНСАЛТ», і ми допоможемо підготувати заяву, скаргу до НБУ та правову позицію для суду.
Часті запитання про мораторій на кредити
Чи нараховуються відсотки під час мораторію на кредити?
Для звичайних позичальників банк може нараховувати договірні проценти, але не має права додавати штрафи, пеню та інфляційні втрати. Для військовослужбовців і частини їхніх сімей проценти за користування кредитом не нараховуються на час служби, якщо подано підтвердні документи; далі варто вимагати письмовий перерахунок боргу.
Як правильно подати заяву про застосування розширеного мораторію?
Потрібно скласти письмову заяву, додати довідку форми 5, військовий квиток, свідоцтво про шлюб або документи про пошкодження майна та надіслати все цінним листом з описом вкладення чи через офіційний email з КЕП. Після цього слід зберегти докази доставки та вимагати письмову відповідь кредитора.
Що робити, якщо банк ігнорує заяву або продовжує стягнення?
У такому разі подайте скаргу до НБУ через офіційний портал звернень, а якщо вже є виконавче провадження — перевірте підстави для зупинення дій або скасування виконавчого напису. Далі варто готувати позов чи заяву про перерахунок боргу.
Які документи підтверджують перебування майна в зоні бойових дій?
Основними доказами є витяг з ДРРП, зіставлений із переліком територій активних бойових дій або ТОТ, а також витяг із Реєстру пошкодженого та знищеного майна, акт обстеження або дані з Дії чи ЦНАП. Без цих документів кредитор часто відмовляє у заморозці кредиту.
Чи можуть забрати іпотечну квартиру за борги під час воєнного стану?
За загальним правилом на період воєнного стану та 30 днів після нього діє мораторій на примусову реалізацію житлової іпотеки та виселення, якщо ситуація підпадає під спеціальний закон. Далі треба перевірити конкретні умови договору і негайно фіксувати будь-яку спробу стягнення.
Прочитати на: мовою
Заблокували кредити в Україні, а я за кордоном. Хочеться їх погасити без прострочки, адже до війни все платила вчасно. Чи зможете допомогти?
Тетяно, доброго дня! Ми зможемо допомогти вам з погашенням кредитів, навіть якщо ви перебуваєте за кордоном. В першу чергу, ми можемо підготувати заяву на форс-мажор, що дозволить вам уникнути штрафів за прострочення. Також, наші фахівці проведуть аналіз ваших кредитних зобов’язань і запропонують оптимальні варіанти їх погашення. Зателефонуйте або напишіть нам для детальнішої консультації.
Син взяв на неї кредити, я не знав, як з цим впоратися. Звернувся до адвоката, і він допоміг мені розібратися з усіма проблемами. Всі незаконні нарахування були скасовані, і я отримав можливість знизити борг. Тепер все під контролем!
Доброго дня! Радий, що зміг допомогти вам у цій ситуації. Якщо виникнуть додаткові питання або потрібна допомога, не соромтеся звертатися!
Я закриваю кредити в Платинум банку і мене виводять з чорного списку боржників?
Так, після закриття кредитів, вони подають відомості про закриття кредиту до УБКІ, і ви будете виведені з чорного списку боржників. Якщо у вас виникнуть додаткові питання або потрібна допомога, пишіть.