
Мораторий на кредиты во время войны даёт должнику защиту от штрафов, пени и инфляционных потерь и в отдельных случаях приостанавливает проценты по кредиту.
Адвокатское бюро «ЮРКОНСАЛТ» профильно сопровождает такие споры: анализирует документы, готовит заявления и представляет интересы клиентов в банках, МФО, НБУ и судах.
Какие именно платежи приостанавливаются
Во время действия военного положения должник не платит штрафы, пеню, инфляционные начисления и 3% годовых, если просрочка связана с этим периодом. Такая конструкция прямо предусмотрена п. 18 разд. «Заключительные и переходные положения» ГК Украины, а для потребительских кредитов её усиливает Закон № 1734-VIII.
В этой статье подробно разбираем:
- что не входит в мораторий;
- когда проценты не начисляются;
- какие документы подтверждают право.
Содержание:
Мораторий на кредиты во время войны: что это означает для должника
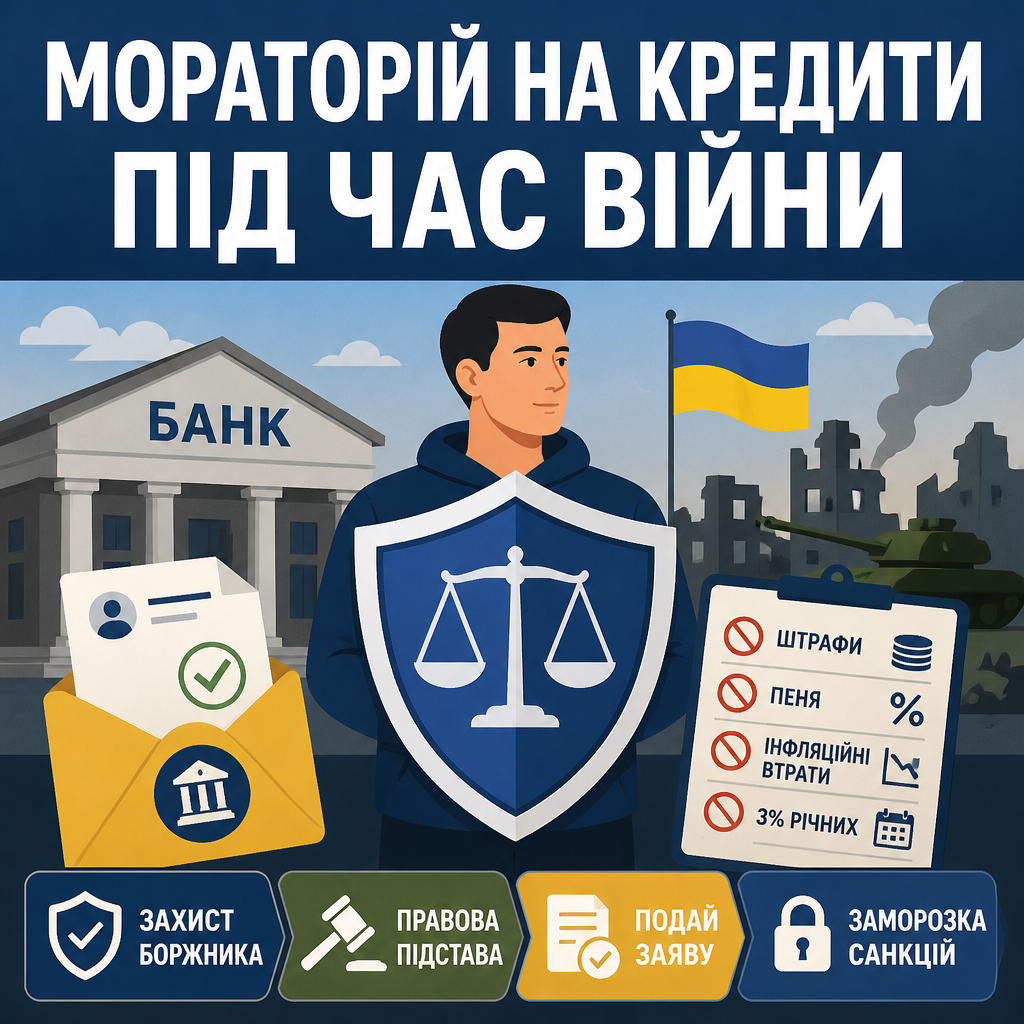
Мораторий на кредиты во время войны означает временную защиту должника от штрафов, пени, инфляционных потерь и 3% годовых, а для отдельных категорий — ещё и от процентов за пользование кредитом. Базу такой защиты дают п. 18 Заключительных положений ГК Украины и нормы Закона о потребительском кредитовании, если просрочка возникла во время военного положения.
Это не означает автоматическое списание всего долга, потому что тело кредита обычно остаётся, а гражданский заёмщик должен отдельно следить за расчётом. Именно поэтому фраза мораторий на кредиты в праве означает защиту от санкций, а не безусловное прекращение обязательства, и банк всё равно должен получить надлежащее заявление или основания для заморозки.
Какие именно платежи приостанавливаются
Во время действия военного положения должник не платит штрафы, пеню, инфляционные начисления и 3% годовых, если просрочка связана с этим периодом. Такая конструкция прямо предусмотрена п. 18 разд. «Заключительные и переходные положения» ГК Украины, а для потребительских кредитов её усиливает Закон № 1734-VIII.
Если кредитор уже включил эти суммы в расчёт, подайте письменное требование об их исключении и попросите отдельный помесячный расчёт. В таком заявлении стоит прямо ссылаться на норму закона и не ограничиваться устным обращением, потому что это позволяет быстрее довести нарушение до НБУ или суда.
Цивільний кодекс України (п. 18 Прикінцевих та перехідних положень)Згідно з Цивільним кодексом України (Розділ «Прикінцеві та перехідні положення»): У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов'язання за договором, відповідно до якого позичальнику було надано кредит (позику) банком або іншим кредитодавцем (позикодавцем), позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов'язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені) за таке прострочення.Что важно знать о моратории
- По пункту 18 раздела «Заключительные и переходные положения» ГК Украины и пункту 6 раздела IV Закона о потребительском кредитовании должник во время войны освобождается от штрафов, пени, инфляционных потерь и 3% годовых, если просрочка возникла в этот период, а норму можно проверить на портале ВРУ.
- Для военнослужащих и их супругов пункт 15 статьи 14 Закона № 2011-XII приостанавливает начисление процентов за пользование кредитом на время службы, а также блокирует штрафные санкции и пеню; текст нормы доступен по ссылке на zakon.rada.gov.ua.
- Пункт 6-2 раздела IV Закона № 1734-VIII запрещает кредиторам и коллекторам самостоятельно беспокоить защищённые категории заёмщиков во время военного положения и 90 дней после него, поэтому на жалобу целесообразно подавать материалы через жалобу в НБУ.
- Если имущество в залоге уничтожено, повреждено или находится на ТОТ, Закон № 2823-IX запускает механизм заморозки кредита, а подтвердить статус можно через Дию или ЦНАП с выпиской из Реестра повреждённого и уничтоженного имущества.
- В случае службы в ВСУ исполнитель обязан приостановить исполнительные действия по пункту 1 части 1 статьи 34 Закона об исполнительном производстве, а в отношении арестованного счёта должник может требовать доступ к средствам в пределах 2 МЗП через ст. 59 Закона № 1404-VIII.
Что не входит в мораторий
Общий военный мораторий не списывает основной долг и не аннулирует сам кредитный договор, поэтому тело займа продолжает существовать и после завершения военного положения. Именно так работает п. 18 Заключительных положений ГК Украины, который освобождает от ответственности, но не от самого обязательства вернуть кредит.
Поэтому гражданскому заёмщику важно не игнорировать письма банка и не надеяться на полное списание, потому что долг может вырасти в пределах законных процентов по договору. Если нужна более глубокая оценка последствий, уместно отдельно сверить график платежей и посмотреть, не включил ли банк запрещённые санкции в сумму долга.
Кого защищает расширенный мораторий
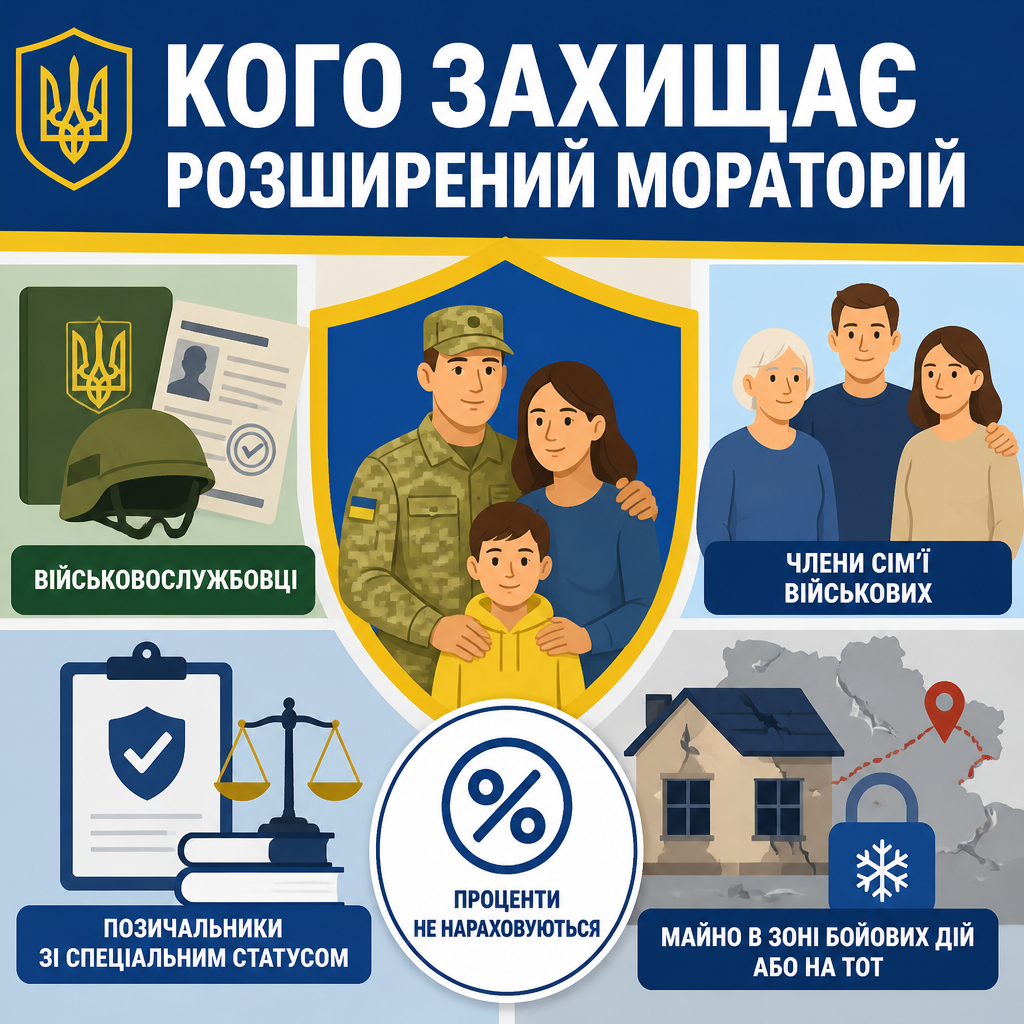
Расширенная защита действует для военнослужащих, отдельных членов их семей и заёмщиков, имеющих специальный статус по закону, а также для случаев с залоговым имуществом в зоне боевых действий или на ТОТ. В таких спорах ключевое значение имеет п. 15 ст. 14 Закона № 2011-XII, который прямо приостанавливает начисление процентов для военных.
Именно здесь защита должника становится шире, чем обычная кредитная льгота, потому что банк не должен начислять проценты за пользование кредитом во время службы, если клиент надлежащим образом подтвердил свой статус. Отдельно действует и механизм заморозки кредита для повреждённого или оккупированного имущества по правилам Закона № 1734-VIII в редакции изменений, внесённых законом о поддержке заёмщиков.
Когда проценты не начисляются
Военнослужащему и в определённых случаях его супруге или супругу проценты за пользование кредитом не начисляются на всё время прохождения службы. Такую гарантию устанавливает п. 15 ст. 14 Закона № 2011-XII, но она работает только после подачи документов кредитору.
Если банк продолжил начисление, подайте требование о перерасчёте и добавьте справку формы 5 или выписку из приказа по части. Это позволяет прекратить ошибочное начисление раньше, чем оно пойдёт в судебный расчёт или в работу коллекторов.
Закон України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» (п. 15 ст. 14)Згідно із Законом України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» (п. 15 ст. 14): Військовослужбовцям, які брали або беруть участь у відсічі і стримуванні збройної агресії Російської Федерації проти України ... з початку і до закінчення особливого періоду ... штрафні санкції, пеня за невиконання зобов'язань перед підприємствами, установами і організаціями усіх форм власності, у тому числі банками, та фізичними особами, а також проценти за користування кредитом не нараховуються, крім кредитних договорів щодо придбання майна, яке віднесено чи буде віднесено до об’єктів житлового фонду, та/або автомобілів.Списание 32 000 грн военнослужащему
Представьте ситуацию: вы открыли кредитную карту с лимитом 50 000 грн до мобилизации, а во время службы банк ежемесячно начислял 3,5% процентов и пеню, из-за чего долг вырос до 82 000 грн. После подачи заявления со справкой формы 5 и ссылкой на п. 15 ст. 14 Закона № 2011-XII банк обязан списать 32 000 грн неправомерных начислений и оставить к оплате только 50 000 грн тела кредита.
Именно так работает мораторий на кредиты во время войны для военнослужащего, когда документальное подтверждение останавливает начисление процентов и санкций. Если банк отказывается, у вас уже есть готовая правовая позиция для жалобы в НБУ или иска о перерасчёте долга.
Какие документы подтверждают право
Для военной льготы нужна письменная заява, справка формы 5, копия военного билета или выписка из приказа по части, а для второго супруга — ещё и свидетельство о браке. Эти документы лучше отправлять вместе с заявлением, потому что банки обычно не имеют доступа к реестрам мобилизованных и не применяют льготу автоматически.
- Письменная заява-требование: укажите номер договора, основание льготы и чёткое требование прекратить начисление неправомерных начислений в соответствии с Законом № 1734-VIII.
- Справка формы 5: подтверждает прохождение службы и чаще всего решает вопрос без дополнительных уточнений.
- Свидетельство о браке: нужно, если заявление подаёт супруга или супруг военнослужащего.
- Доказательства отправки: опись вложения и чек «Укрпочты» или email с КЭП.
Когда работает заморозка кредита
Заморозка кредита применяется, если предмет обеспечения находится на ТОТ, в зоне активных боевых действий или повреждён либо уничтожен вследствие боевых действий. В такой ситуации закон допускает приостановление выплат по телу, процентам и комиссиям после получения кредитором заявления, а подтвердить обстоятельства можно через Дию или ЦНАП.
Для этой льготы особенно важно добавить выписку из Реестра повреждённого и уничтоженного имущества или документ о размещении объекта в зоне боевых действий. Если банк отказывается принимать такие доказательства, стоит параллельно подать жалобу в НБУ и сохранять копии всех отправлений.
Закон України «Про споживче кредитування» (розділ IV)Згідно із Законом України «Про споживче кредитування» (Розділ IV «Прикінцеві та перехідні положення»): У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після дня його припинення або скасування у разі прострочення споживачем виконання зобов'язань за договором про споживчий кредит споживач звільняється від відповідальності перед кредитодавцем за таке прострочення. ... Забороняється у разі невиконання зобов'язань за договором про споживчий кредит збільшення процентної ставки за користування кредитом. ... Неустойка (штраф, пеня) та інші платежі, сплата яких передбачена договором про споживчий кредит, нараховані включно з 24 лютого 2022 року ... підлягають списанню.Чем может помочь адвокат по кредитам бюро ЮРКОНСАЛТ
- Оцениваем, распространяется ли на вас мораторий на кредиты во время войны, и определяем правильное правовое основание для заявления.
- Готовим заявление в банк или МФО, собираем доказательства и сопровождаем переписку, чтобы кредитор не затягивал рассмотрение.
- Обжалуем незаконные начисления, штрафы, пеню и отказы в применении льготы в НБУ или суде.
- Помогаем военнослужащим, их семьям и заёмщикам с залоговым имуществом получить заморозку кредита и защиту должника.
- Если вам нужна профессиональная помощь, обратитесь к нашему адвокату по кредитам в бюро «ЮРКОНСАЛТ».
Кто имеет право и какие документы нужны
Право на льготу не возникает само по себе, потому что кредитор реагирует на документы, а не на предположения должника. Именно поэтому мораторий на кредиты нужно подтвердить письменным заявлением, а комплект бумаг зависит от того, идёт ли речь о военной службе, семье военного или повреждённом имуществе.
Для точной защиты проверьте, является ли кредит потребительским, подпадает ли он под специальный режим для военных, и есть ли у вас подтверждение места расположения имущества. В этой категории споров ошибка в одном документе часто затягивает применение льготы на месяцы, поэтому лучше сразу собрать полный пакет.
Какие документы подать
Базовый пакет состоит из письменного заявления, подтверждения личности и документов, которые доказывают право на льготу. В военных спорах чаще всего это справка формы 5, военный билет, свидетельство о браке или выписка из Реестра повреждённого и уничтоженного имущества.
- Заявление-требование: ссылайтесь на конкретную норму и просите перерасчёт без санкций.
- Подтверждение службы: добавляйте справку формы 5 или выписку из приказа по части.
- Документы на имущество: выписка из ДРРП и данные о ТОТ или боевых действиях.
- Доказательства отправки: фиксируйте вручение, иначе кредитор может оспаривать дату получения.
Отдельно проверьте, не входит ли ваше имущество в перечень повреждённых или уничтоженных объектов, потому что это напрямую влияет на заморозку кредита. В спорных случаях уместно обратиться к адвокату ещё до подачи заявления, чтобы не потерять срок и не получить формальный отказ.
Куда обращаться за подтверждением
Подтверждение можно получить через ЦНАП, орган местного самоуправления, воинскую часть или через государственные электронные сервисы, если нужен выписка или справка. Дополнительно полезно иметь контакты регулятора, и тут пригодится онлайн-жалоба в НБУ и горячая линия НБУ 0 800 505 240.
Если банк отказывает без объяснений, стоит подать жалобу именно в НБУ, а не вести бесконечную переписку. Так вы создадите доказательный след и сможете показать, что пытались урегулировать спор досудебно.
Пошаговый порядок действий
- Проверьте свой статус. Уточните, подпадаете ли вы под общий военный мораторий, специальные льготы для военных или механизм заморозки кредита при наличии залогового имущества, чтобы не подать лишнее или слабое заявление.
- Соберите подтверждающие документы. Подготовьте заявление-требование, справку формы 5, военный билет, свидетельство о браке или документы о повреждении имущества в зависимости от основания, ведь льгота работает только после надлежащего подтверждения.
- Направьте заявление кредитору. Подайте пакет ценным письмом с описью вложения или через официальный email с КЭП и сохраните доказательства отправки, потому что именно дата вручения запускает правовые последствия для кредитора.
- Проверьте расчёт. Попросите письменный помесячный расчёт долга без штрафов, пени и лишних начислений, а для военных требуйте отдельно прекратить начисление процентов на основании п. 15 ст. 14 Закона № 2011-XII.
- Жалуйтесь на нарушения. Если банк игнорирует заявление или продолжает взыскание, подайте жалобу в НБУ через официальный портал, а при необходимости подготовьте иск или заявление о признании исполнительной надписи не подлежащей исполнению.
Как применить мораторий
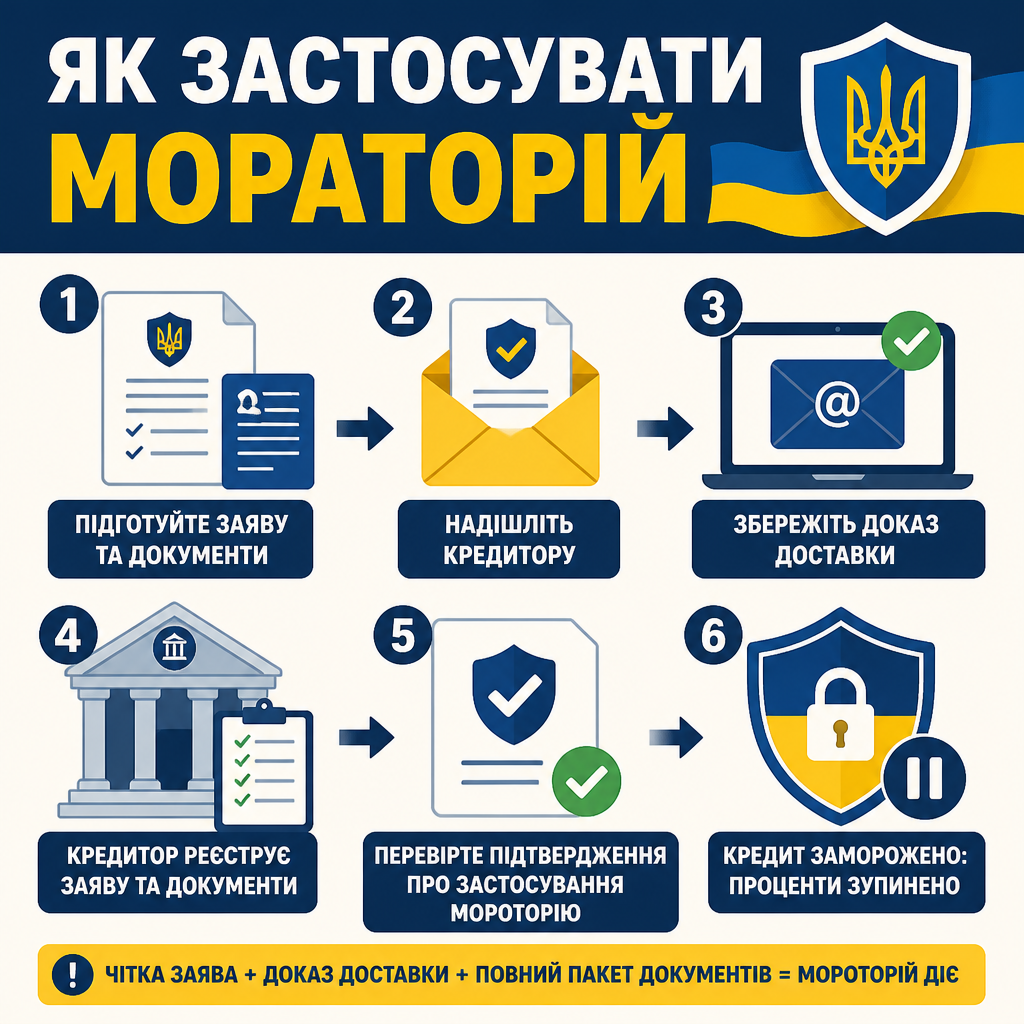
Применить мораторий на кредиты можно только через надлежащим образом оформленное заявление и подтверждающие документы, которые кредитор реально получит и зарегистрирует. Без этого банк часто продолжает начисление, поэтому порядок действий здесь имеет решающее значение.
В военных кредитных спорах важны не громкость требования, а доказательство доставки, правильное основание и полный пакет приложений. Именно поэтому заморозка кредита или приостановление процентов должны опираться на чёткую письменную коммуникацию.
Подайте заявление правильно
Заявление лучше подавать в двух экземплярах или отправлять ценным письмом с описью вложения и фискальным чеком. Закон № 1734-VIII позволяет ссылаться на специальный режим, а для военных — на п. 15 ст. 14 Закона № 2011-XII, поэтому формулировки должны быть точными. Правовое регулирование этого порядка закреплено положениями раздела IV «Заключительные и переходные положения» Закона Украины «О потребительском кредитовании».
Не используйте устные обращения без подтверждения, потому что они не фиксируют дату и содержание требования. Если отправляете email, выбирайте официальный адрес кредитора и добавляйте КЭП, чтобы банк не оспаривал подлинность обращения.
| Критерий / действие | Особенности и порядок | Правовое основание |
|---|---|---|
| Заявление-требование | Указать номер договора, основание льготы и требование прекратить начисление | п. 18 Заключительных положений ГК Украины |
| Документ о службе | Добавить справку формы 5 или выписку из приказа по части | п. 15 ст. 14 Закона № 2011-XII |
| Подтверждение отправки | Сохранить чек, опись вложения или квитанцию email с КЭП | разд. IV Закона № 1734-VIII |
Совет от ЮРКОНСАЛТ по фиксации доказательств
Не отправляйте заявление без доказательств вручения, потому что именно дата получения кредитором включает вашу защиту и даёт основание требовать перерасчёт. Совет от ЮРКОНСАЛТ заключается в том, чтобы одновременно с заявлением сохранить опись вложения, чек, скан письма и, при необходимости, жалобу в НБУ по ссылке на официальное обращение.
Если вы военнослужащий или подаёте заявление как член семьи, добавляйте справку формы 5 и свидетельство о браке в одном пакете, чтобы банк не затягивал рассмотрение формальными отказами. Именно такая дисциплина доказательств чаще всего переводит спор с плоскости звонков в плоскость реальной защиты должника.
Контролируйте ответ кредитора
Кредитор должен предоставить письменный ответ или скорректировать начисления после получения документов, если основание подтверждено. Зафиксируйте дату получения заявления и попросите отдельный расчёт без штрафов, пени и других запрещённых сумм. Судебная практика (Кассационный гражданский суд в составе Верховного Суда) в деле № 308/15538/22 подтверждает важность соблюдения установленной процедуры.
Если ответа нет, не ждите месяцами — переходите к жалобе в НБУ или к судебной защите. Такое действие особенно важно, когда банк продолжает звонки, требования или передаёт спор коллекторам.
Обжалуйте незаконные действия
Если кредитор не признаёт льготу, подайте жалобу в НБУ или иск о признании действий незаконными и перерасчёте долга. Для защиты должника также полезно ссылаться на систему бесплатной правовой помощи, если нужна быстрая базовая поддержка.
Отдельно сохраняйте все SMS, письма, выписки и записи звонков, потому что именно они чаще всего доказывают нарушения со стороны банка. В споре о моратории на кредиты именно доказательная дисциплина чаще всего приносит результат.
Заявление о прекращении начисления процентов, отмене штрафных санкций и списании неправомерных начислений по кредитному договору
Заявление о прекращении начисления процентов, отмене штрафных санкций и списании неправомерных начислений по кредитному договору
АТ «Банк / Фінансова компанія…»
Відділу врегулювання заборгованості
Заявник: [ПІБ], РНОКПП [номер], адреса для листування: [адреса], телефон: [номер], e-mail: [адреса]
Щодо кредитного договору: № [номер] від [дата]
ЗАЯВА
Я, [ПІБ], прошу припинити нарахування відсотків, скасувати штрафні санкції та списати неправомірні нарахування за кредитним договором № [номер] від [дата]. Підставою для цього є п. 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України, п. 6 та п. 6-2 розділу IV Закону України «Про споживче кредитування», а також п. 15 ст. 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» № 2011-XII.
З моменту виникнення підстав для пільги банк продовжив нараховувати проценти, неустойку, пеню та інші платежі, хоча закон прямо обмежує таке нарахування. Прошу здійснити повний перерахунок заборгованості, виключити з розрахунку всі нарахування, які не підлягають сплаті, та надати письмовий деталізований розрахунок залишку основного боргу.
ПРОШУ:
1. Припинити нарахування процентів за користування кредитом на період, визначений законом.
2. Списати всі штрафи, пеню, інфляційні втрати та інші неправомірні нарахування.
3. Надати письмове підтвердження належності моєї справи до пільгового режиму.
4. Надати деталізований розрахунок заборгованості без заборонених нарахувань.
Додатки: копія паспорта; копія РНОКПП; копія кредитного договору; довідка форми 5 або інший підтвердний документ; копія свідоцтва про шлюб за наявності; докази відправлення заяви кредитору.
Дата: [дата] Підпис: [підпис]
Начисляются ли проценты во время войны
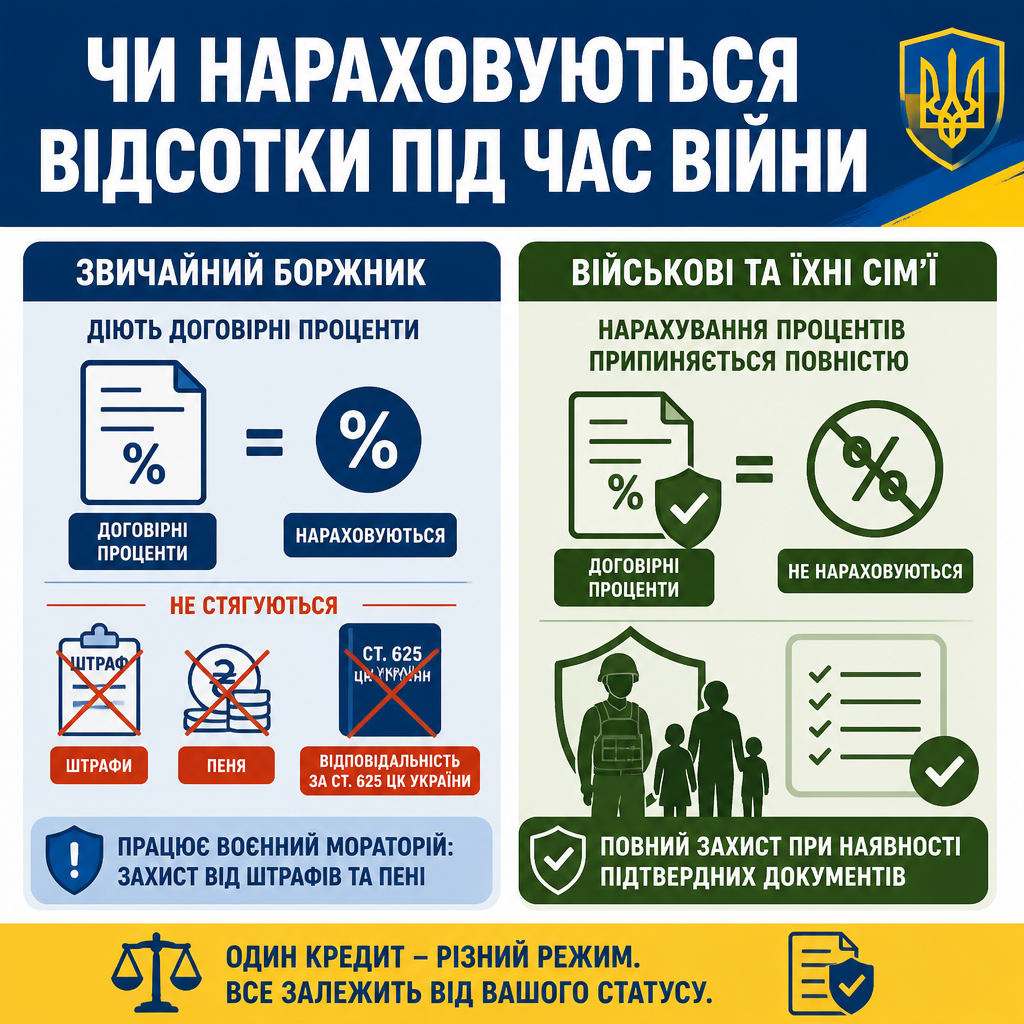
Проценты во время войны начисляются не всегда: для обычного должника действуют договорные проценты, но штрафы, пеня и ответственность за ст. 625 ГК Украины не взыскиваются. Для военных и части их семей начисление процентов полностью прекращается, если есть надлежащие подтверждающие документы. Дополнительные разъяснения и алгоритм действий собраны в публикации «Залоговое имущество повреждено или уничтожено».
Именно эта разница и создаёт наибольшую путаницу, потому что один и тот же кредит может иметь разный режим в зависимости от статуса клиента. Поэтому заморозка кредита и обычный военный мораторий — не тождественные правовые механизмы, а разные уровни защиты.
Когда проценты разрешены
Для гражданских заёмщиков банк обычно продолжает начислять договорные проценты, если иное не следует из специальной льготы или условий заморозки кредита. При этом п. 18 Заключительных положений ГК Украины прямо убирает штрафные последствия просрочки, поэтому кредитор не может начислять санкции по ст. 625 ГКУ.
Если банк уже выставил в счёт штрафы или пеню, требуйте их списания и просите перерасчёт. В более сложных спорах целесообразно отдельно проверить начисления по месяцам, чтобы увидеть, где появились лишние суммы.
Когда проценты полностью приостанавливаются
Для военнослужащего проценты за пользование кредитом не начисляются на период службы, кроме отдельных исключений для жилья или авто, если договор подпадает под специальное регулирование. Такая защита прямо предусмотрена п. 15 ст. 14 Закона № 2011-XII, а значит банк не имеет права продолжать стандартное процентное начисление после получения документов.
На практике это означает, что после надлежащей подачи справки формы 5 банк должен перейти к нулевому режиму процентов на период службы. Если же проценты уже начислили, тогда подавайте отдельное требование о перерасчёте и фиксируйте нарушение в НБУ.
Какой краткий расчёт делать
В упрощённом виде нужно отделить тело кредита от санкций и сравнить начисления до и после подачи заявления. Если банк ежемесячно добавляет штрафы или пеню, эти суммы должны быть исключены, а для военных — ещё и проценты за пользование кредитом.
Например, базовая сумма долга остаётся на уровне 50 000 грн, а всё сверх этого нужно проверить на законность. Именно так работает проценты во время войны как поисковый запрос: пользователю нужна не теория, а понятное отделение разрешённых платежей от запрещённых.
Как защититься от самовольных действий кредитора
Кредитор не имеет права самовольно усиливать давление, если вы надлежащим образом заявили о льготе или относитесь к защищённой категории. В такой ситуации мораторий на кредиты во время войны работает как аргумент для прекращения санкций, звонков и неправомерного взыскания.
Если банк или МФО игнорируют ваше заявление, переходите от переписки к официальной жалобе и процессуальной защите, потому что устная коммуникация здесь почти никогда не даёт результата. Именно поэтому важно знать границу между переговорами и правовой реакцией.
Куда жаловаться
Первой инстанцией для жалобы на банк или МФО является НБУ как регулятор финансового рынка, а в отдельных случаях помогает Уполномоченный ВРУ по правам человека. Официальный контакт НБУ для потребителей финансовых услуг размещён на портале обращений НБУ, а по телефону можно воспользоваться номером 0 800 505 240.
Если кредитор уже обратился к исполнителю, проверяйте постановления об аресте и требуйте приостановления исполнительных действий в случае службы. Это особенно важно, когда долг передан в принудительное взыскание, а вы уже подали подтверждающие документы.
Согласно Закону Украины «Об исполнительном производстве» (п. 1 ч. 1 ст. 34, ст. 59): Исполнитель обязан приостановить совершение исполнительных действий в случае прохождения должником военной службы в ВСУ или иных законных военных формированиях, если исполнение решения касается взыскания средств или обращения взыскания на имущество.
Как работает счёт под арестом
Даже при наличии ареста на счёте должник может требовать расходные операции с одного текущего счёта в пределах 2 МЗП, если правильно подаст заявление исполнителю. В 2026 году это ориентировочно 17 294 грн в месяц, а правовую основу даёт ст. 59 Закона № 1404-VIII.
Поэтому при аресте счёта не ограничивайтесь эмоциональной жалобой в банк, а подавайте заявление исполнителю с IBAN и просите определить счёт для расходных операций. Это позволяет сохранить доступ к средствам для базовых расходов и не потерять контроль над исполнением решения.
Когда мораторий заканчивается и что делать дальше
Мораторий на кредиты во время войны не длится вечно, поэтому после прекращения военного положения льготный режим завершается через установленный законом срок. Должнику важно заранее подготовиться к новому графику, чтобы не получить резкий скачок долга. Детальный разбор смежных правовых нюансов приведён в материале «Можно ли не погашать кредит во время войны».
Именно на этом этапе часто возникает потребность в переговорах, перерасчёте или реструктуризации, поэтому план на будущее лучше строить ещё до завершения военного режима. Если этого не сделать, кредитор быстро вернётся к требованию полного погашения.
Какой срок действия льготы
Общий военный защита от штрафов и пени действует во время военного положения и ещё 30 дней после его отмены или прекращения. Такой срок прямо следует из п. 18 Заключительных положений ГК Украины.
Для военных специальная приостановка процентов длится на время службы, а для заморозки кредита по повреждённому имуществу — до завершения соответствующих условий, определённых законом. Именно поэтому срок всегда нужно сверять с вашим конкретным основанием, а не с абстрактным заголовком статьи.
Что делать после завершения
После завершения льготного периода попросите новый письменный расчёт, сверьте проценты и санкции, а затем решайте вопросы реструктуризации или договорённости о погашении. Если вам нужна комплексная работа с графиком и долговой нагрузкой, может пригодиться кредитный договор как смежная юридическая справка.
Не ждите, пока долг станет предметом принудительного взыскания, потому что на этом этапе переговорная позиция ослабевает. Лучше зафиксировать свою позицию заранее и сразу подготовить письмо с предложением урегулирования.
Когда нужна реструктуризация
Реструктуризация нужна тогда, когда даже законное сохранение тела долга после моратория создаёт чрезмерную нагрузку. В таких ситуациях целесообразно отдельно обсудить с кредитором график погашения или воспользоваться профильной услугой бюро «ЮРКОНСАЛТ».
Когда спор выходит за рамки обычной переписки, начинается реальная работа по защите должника, и тут уже важны не общие слова, а точный расчёт, правильное заявление и своевременная реакция на действия кредитора.
Нужна защита должника уже сейчас
Если банк продолжает начислять проценты, штрафы или игнорирует заявление, не откладывайте защиту на потом. Обратитесь к нашему адвокату по кредитам в бюро «ЮРКОНСАЛТ», и мы поможем подготовить заявление, жалобу в НБУ и правовую позицию для суда.
Частые вопросы о моратории на кредиты
Начисляются ли проценты во время моратория на кредиты?
Для обычных заёмщиков банк может начислять договорные проценты, но не имеет права добавлять штрафы, пеню и инфляционные потери. Для военнослужащих и части их семей проценты за пользование кредитом не начисляются на время службы, если поданы подтверждающие документы; дальше стоит требовать письменный перерасчёт долга.
Как правильно подать заявление о применении расширенного моратория?
Нужно составить письменное заявление, добавить справку формы 5, военный билет, свидетельство о браке или документы о повреждении имущества и отправить всё ценным письмом с описью вложения или через официальный email с КЭП. После этого следует сохранить доказательства доставки и требовать письменный ответ кредитора.
Что делать, если банк игнорирует заявление или продолжает взыскание?
В таком случае подайте жалобу в НБУ через официальный портал обращений, а если уже есть исполнительное производство — проверьте основания для приостановления действий или отмены исполнительной надписи. Далее стоит готовить иск или заявление о перерасчёте долга.
Какие документы подтверждают нахождение имущества в зоне боевых действий?
Основными доказательствами являются выписка из ДРРП, сопоставленная с перечнем территорий активных боевых действий или ТОТ, а также выписка из Реестра повреждённого и уничтоженного имущества, акт обследования или данные из Дии или ЦНАП. Без этих документов кредитор часто отказывает в заморозке кредита.
Могут ли забрать ипотечную квартиру за долги во время военного положения?
По общему правилу на период военного положения и 30 дней после него действует мораторий на принудительную реализацию жилищной ипотеки и выселение, если ситуация подпадает под специальный закон. Дальше нужно проверить конкретные условия договора и немедленно фиксировать любую попытку взыскания.
Прочитати на: мові
Заблокували кредити в Україні, а я за кордоном. Хочеться їх погасити без прострочки, адже до війни все платила вчасно. Чи зможете допомогти?
Тетяно, доброго дня! Ми зможемо допомогти вам з погашенням кредитів, навіть якщо ви перебуваєте за кордоном. В першу чергу, ми можемо підготувати заяву на форс-мажор, що дозволить вам уникнути штрафів за прострочення. Також, наші фахівці проведуть аналіз ваших кредитних зобов’язань і запропонують оптимальні варіанти їх погашення. Зателефонуйте або напишіть нам для детальнішої консультації.
Син взяв на неї кредити, я не знав, як з цим впоратися. Звернувся до адвоката, і він допоміг мені розібратися з усіма проблемами. Всі незаконні нарахування були скасовані, і я отримав можливість знизити борг. Тепер все під контролем!
Доброго дня! Радий, що зміг допомогти вам у цій ситуації. Якщо виникнуть додаткові питання або потрібна допомога, не соромтеся звертатися!
Я закриваю кредити в Платинум банку і мене виводять з чорного списку боржників?
Так, після закриття кредитів, вони подають відомості про закриття кредиту до УБКІ, і ви будете виведені з чорного списку боржників. Якщо у вас виникнуть додаткові питання або потрібна допомога, пишіть.