
Не платити кредит означає швидко пройти шлях від нагадувань і дзвінків до суду, а потім — до виконавчого провадження та арешту рахунків.
Зберіть кредитний договір, виписки й докази порушень колекторів, щоб вчасно зменшити незаконні нарахування, захистити майно та за потреби звернутися до адвоката.
Що відбувається на перших 60 днях
Це випливає з прикінцевих положень Цивільного кодексу; див. п. 18 розд. Прикінцевих положень ЦКУ, який обмежує нарахування штрафів у період воєнного стану.
У цій статті детально розбираємо:
- терміни та дії кредитора: 60–180 днів;
- обмеження у контактах та права боржника;
- незаконні нарахування від МФО та як їх оскаржити.
Зміст:
Не платити кредит: етапи розвитку ситуації
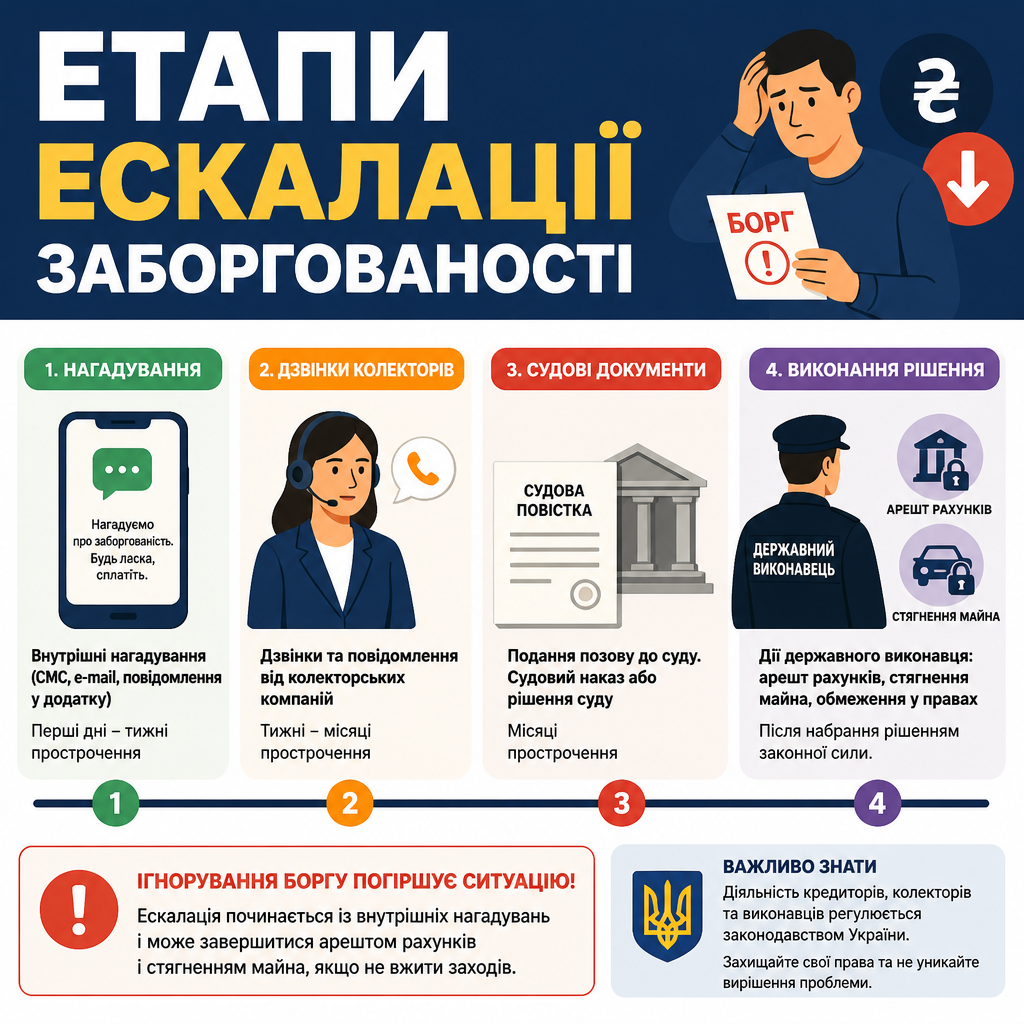
Ескалація починається із внутрішніх нагадувань і може завершитися арештом рахунків і стягненням майна, якщо не вжити заходів.
Що відбувається на перших 60 днях
На етапі 1 банк надсилає нагадування і нараховує договірні відсотки, але серйозні штрафи не повинні застосовуватися під час воєнного стану.
Це випливає з прикінцевих положень Цивільного кодексу; див. п. 18 розд. Прикінцевих положень ЦКУ, який обмежує нарахування штрафів у період воєнного стану.
Рекомендація: збережіть виписки і переписки, зверніться до банку з вимогою надати деталізовану виписку для подальшого аналізу.
Коротко: що треба знати одразу
- Під час воєнного стану боржник має право користуватися коштами на одному розблокованому рахунку у межах двох мінімальних зарплат (17 294 грн у 2026 році) згідно з п. 10-2 розд. XIII Закону про виконавче провадження.
- З 23 жовтня 2026 року захист єдиного житла посилено: стягнення на єдине житло можливе лише якщо борг перевищує 50 МЗП (432 350 грн) відповідно до Закону № 4833-IX.
- Для проваджень до 10 МЗП (до 86 470 грн у 2026 р.) система АСВП автоматично знімає арешти і виключає боржника з Єдиного реєстру боржників після повного погашення відповідно до ст. 39-1 Закону № 1404-VIII.
- Стаття 25 Закону «Про споживче кредитування» прямо забороняє погрози, телефонні дзвінки в нічний час та понад два контакти на добу від кредитора чи колектора — це підстава для скарги на ч. 1 ст. 25 Закону № 1734-19.
- За загальним правилом строк позовної давності становить 3 роки за ст. 257 Цивільного кодексу, але будь-який добровільний платіж перериває цей строк (ст. 264 ЦКУ).
Терміни та дії кредитора: 60–180 днів
Через 60–180 днів борг часто передається колекторам або спеціальному відділу стягнення, які мають дотримуватися етичних правил при контакті з боржником.
Це регулює ст. 25 Закону про споживче кредитування, яка забороняє надмірні контакти та погрози.
Надішліть письмову претензію щодо неправомірних контактів і зберігайте докази для скарги до НБУ.
Як діють фінансові установи та колектори
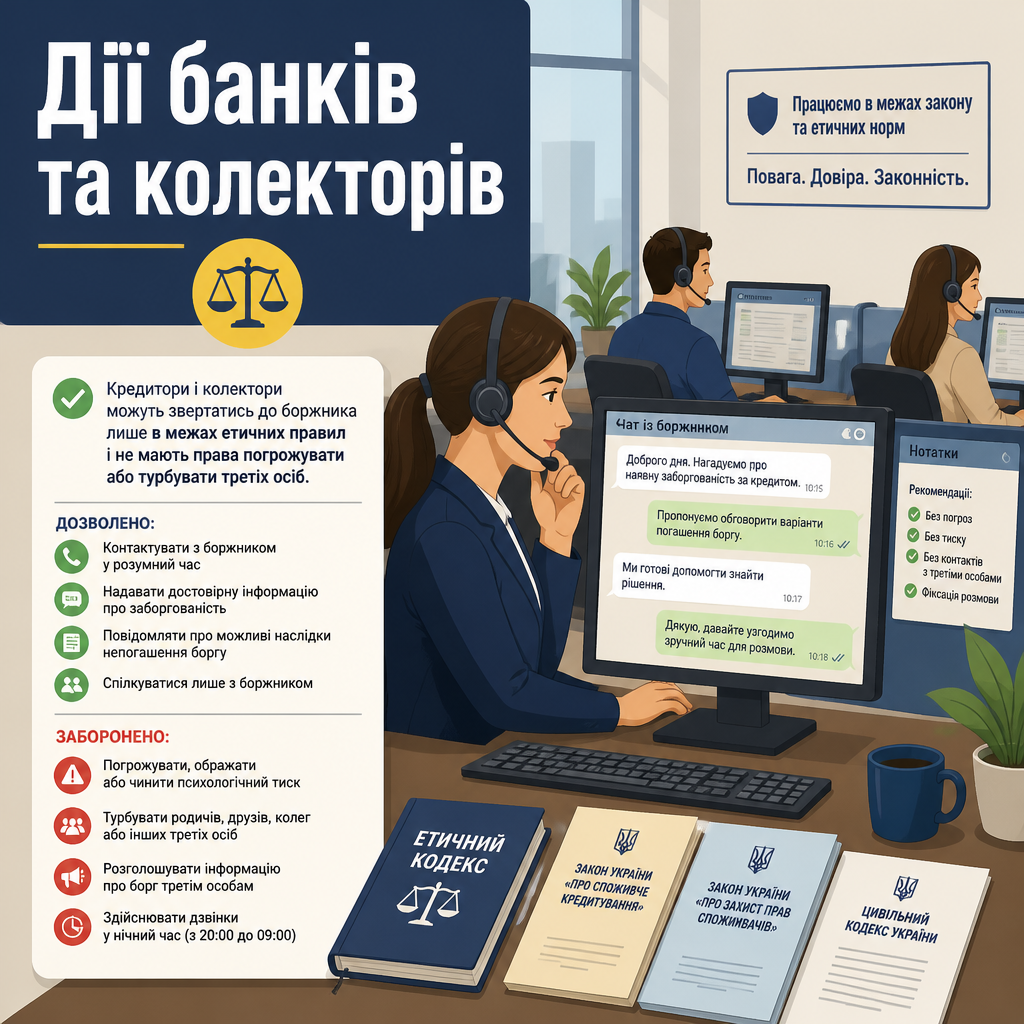
Кредитори і колектори можуть звертатись до боржника лише в межах етичних правил і не мають права погрожувати або турбувати третіх осіб.
Обмеження у контактах та права боржника
Кредитор і колектор не можуть дзвонити частіше двох разів на добу, телефонувати в нічний час чи контактувати з родичами без згоди боржника.
Це прямо встановлено в ст. 25 Закону України «Про споживче кредитування».
Фіксуйте дзвінки та повідомлення і направляйте скаргу до НБУ, додаючи аудіо та скриншоти як докази.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Етап 1: Внутрішнє стягнення (1–60 днів прострочення) | Нарахування базових відсотків за договором; СМС-нагадування та дзвінки відділу моніторингу банку/МФО. Заборонено нарахування штрафів і пені під час воєнного стану. | п. 18 розд. «Прикінцеві та перехідні положення» ЦКУ |
| Етап 2: Залучення колекторів (60–180 днів прострочення) | Взаємодія виключно в межах етичних норм: не більше 2 контактів на добу, без дзвінків родичам чи на роботу без дозволу. Штраф колекторам від НБУ від 51 000 до 102 000 грн за порушення. | ст. 25 Закону України «Про споживче кредитування» |
| Етап 3: Судовий розгляд (від 6 місяців) | Подання кредитором позову про стягнення боргу. Боржник має 15 днів з дня отримання ухвали на подання відзиву для списання необґрунтованих комісій і відсотків. | ст. 178, 191 Цивільного процесуального кодексу України |
| Етап 4: Виконавче провадження та арешт рахунків | Блокування банківських карток і внесення до ЄРБ. Боржник може розблокувати 1 рахунок на суму 17 294 грн/міс. (2 МЗП у 2026 р.) через заяву виконавцю. | п. 10-2 розд. XIII Закону України «Про виконавче провадження» |
| Етап 5: Стягнення майна боржника | Звернення стягнення на доходи (до 20–50% зарплати) або рухоме майно (авто). Заборонено відчужувати єдине житло, якщо борг не перевищує 432 350 грн (50 МЗП у 2026 р.). | ч. 7 ст. 48 Закону України № 1404-VIII (в ред. Закону № 4833-IX) |
Незаконні нарахування від МФО та як їх оскаржити
МФО іноді застосовують надмірні пені та щоденні штрафи, які можуть бути незаконними і підлягають зменшенню в суді.
Підтвердженням є позиція Великої Палати у справі № 444/9519/12, що забороняє нараховувати проценти та неустойку поза межами строку кредитування.
Вимагайте помісячну виписку і готуйтесь подавати відзив із контррозрахунком, щоб оскаржити незаконні нарахування.
Послуги адвокатів бюро «ЮРКОНСАЛТ»
- Представництво в судах по кредитних спорах (відзиви, апеляції)
- Оскарження незаконних нарахувань МФО та банків, підготовка контррозрахунків з посиланням на закон та практику
- Супровід виконавчого провадження: заяви про визначення поточного рахунку та розблокування коштів
- Переговори з кредитором і колекторами, підготовка письмових претензій та скарг до НБУ
Судовий процес та захист боржника
Після подання позову боржник має можливість подати відзив і доказовий контррозрахунок для зменшення незаконних вимог.
Що робити після отримання ухвали або повістки (15 днів)
Після отримання ухвали або повістки боржник має 15 днів для подачі відзиву та подання документів, що доводять незаконність нарахувань або просрочку кредитора.
Цей строк випливає з норм процесуального законодавства (ст. 178, 191 ЦПК України).
Дія для клієнта: підготуйте відзив із контррозрахунком, додайте банківські виписки і вимагайте зупинення незаконних нарахувань.
- Кредитний договір та паспорт споживчого кредиту: Оригінал або завірена копія з додатками; перевіряється початкова сума тіла кредиту, реальна річна процентна ставка та графік платежів.
- Деталізована виписка за банківським рахунком: Офіційна банківська виписка від дня отримання траншу до моменту виникнення спору із зазначенням усіх зарахованих погашень і списань.
- Письмова претензія або повідомлення про залучення колекторів: Лист або повідомлення від кредитора (відповідно до закону банк зобов’язаний попередити про залучення колекторської компанії протягом 10 робочих днів).
- Докази порушення правил етичної поведінки: Аудіозаписи розмов, скриншоти смс-повідомлень з погрозами, виклики в нічний час, покази свідків або скарги роботодавця для передачі до НБУ.
- Судові документи (ухвала про відкриття, копія позову, розрахунок боргу): Матеріали, які надходять з суду поштою або в Електронний кабінет; необхідні для перевірки наявності завищених неустойок та строку позовної давності.
- Постанова виконавця про відкриття виконавчого провадження та арешт коштів: Документ з номером ВП та ідентифікатором доступу в АСВП; містить реквізити виконавця для направлення заяви про розблокування 2 МЗП.
Типові судові аргументи для зменшення вимог
Часто суди відмовляють у стягненні завищених штрафів і відсотків, якщо вони виходять за межі договору або строку кредитування.
Велика Палата у справі № 342/180/17 підтвердила, що відсутність погодження тарифів на сайті не є підставою для стягнення завищених ставок.
Рекомендація: надайте суду порівняльні розрахунки і посилайтеся на практику ВС для відхилення незаконних нарахувань.
Покроковий план дій боржника
- Зберіть документи. Витребуйте кредитний договір, паспорт споживчого кредиту, детальну виписку з банку та всі повідомлення від кредитора для аналізу неправомірних нарахувань.
- Зафіксуйте порушення. Зробіть скріншоти SMS/меседжів, записи дзвінків і заяви колекторів; ці докази потрібні для скарги до НБУ та суду за порушення етичних норм (ст. 25 Закону про споживче кредитування).
- Подайте письмову претензію. Надішліть кредитору та/або колекторам претензію з вимогою припинити незаконні нарахування і надати помісячну виписку; збережіть відправлення як доказ у суді.
- У разі позову дійте негайно. Подайте відзив і контррозрахунок у строки, зазначені ухвалою; скористайтеся підставою для зменшення неустойки, посилаючись на практику Верховного Суду (наприклад, справа № 444/9519/12).
- Зверніться до адвоката. Якщо відкрито виконавче провадження або арешт рахунків, адвокат підготує заяву виконавцю про визначення одного рахунку для видаткових операцій згідно з п. 10-2 розд. XIII Закону № 1404-VIII.
Виконавче провадження та арешт майна
Після набрання законної сили рішення суду кредитор отримує виконавчий лист, а виконавець може накласти арешт на рахунки і майно боржника з подальшою реалізацією.
Порядок звернення стягнення на кошти та майно
Виконавець реалізує арешт, списання коштів та, у разі недостатності, опис і реалізацію майна згідно з визначеною черговістю стягнення.
Це передбачено в ст. 48 Закону України «Про виконавче провадження».
Подати виконавцю заяву з банківською довідкою про цільовий рахунок, щоб розблокувати доступ до 2 МЗП або іншої соціально призначеної виплати.
Як тимчасово зняти арешт рахунку під час воєнного стану
За заявою боржника виконавець може визначити один поточний рахунок для видаткових операцій у межах двох мінімальних зарплат у місяць, що дає доступ до базових коштів.
Це закріплено у п. 10-2 розд. XIII Закону № 1404-VIII.
Покроково: підготуйте заяву, додайте довідку банку про IBAN і копію постанови про арешт, направте виконавцю та чекайте обов’язкової постанови про розблокування.
Зразок: заява про визначення поточного рахунку для видаткових операцій
Зразок: заява про визначення поточного рахунку для видаткових операцій
До: Державного (Приватного) виконавця виконавчого округу [П.І.Б. виконавця], адреса
Позивач (кредитор): [назва кредитора], адреса
Позивач: [П.І.Б. боржника], РНОКПП [номер]
Заява
Прохання визначити поточний рахунок боржника № IBAN [номер рахунку], відкритий в [назва банку], для здійснення видаткових операцій у межах двох мінімальних заробітних плат на місяць, встановлених на 1 січня поточного року (17 294 грн у 2026 році) відповідно до пункту 10-2 розділу XIII Закону України «Про виконавче провадження» та на підставі постанови про відкриття виконавчого провадження № [номер ВП].
Прошу:
1. Визначити поточний рахунок № IBAN [номер] для здійснення видаткових операцій у межах двох мінімальних заробітних плат на місяць.
2. Винести постанову про визначення поточного рахунку та надіслати її до [назва банку] для розблокування можливості здійснення видаткових операцій.
Додатки:
1) Копія паспорта та РНОКПП; 2) Довідка банку про відкриття рахунку; 3) Копія постанови про арешт коштів.
Дата: __.__.2026
Підпис: ____________________
Що буде якщо не платити кредит 3 роки?
Сам по собі строк у 3 роки не анулює борг, але дає підставу для застосування позовної давності, якщо сторони не вчиняли дій, що переривають цей строк.
Позовна давність: коли працює 3-річний строк
Загальний строк позовної давності становить 3 роки і дає боржнику підставу просити суд відмовити в позові кредитора при бездіяльності більше 3 років.
Це встановлено у ст. 257 ЦКУ з процедурою застосування через ч. 3 ст. 267 ЦКУ.
Уважно: будь-яка добровільна оплата або підписання листа перериває строк за ст. 264 ЦКУ, тому не робіть дрібних оплат без поради адвоката.
Приклади судової практики та практичні висновки
Суди часто зменшують вимоги кредиторів щодо відсотків та пені, якщо доведено порушення умов або нарахування поза строком кредитування.
Велика Палата у справі № 444/9519/12 підтвердила, що нарахування процента і неустойки поза строком кредитування є підставою для відмови в задоволенні вимог у цій частині.
При строку понад 3 роки зверніться до адвоката для перевірки фактів переривання давності і підготовки заяви про застосування наслідків спливу строку.
Чи можуть мене посадити за несплату кредиту?
Несплата кредиту сама по собі не тягне кримінальної відповідальності; притягнення до криміналу можливе лише при доведеному шахрайстві або підробці документів. Детальний розбір суміжних ситуацій наведено у матеріалі «Що робити якщо кредитор подав до суду».
Цивільна чи кримінальна відповідальність
За звичайну несплату кредиту передбачена майнова відповідальність, а не позбавлення волі; кримінальна стаття застосовується при умислі на шахрайство.
Про це зазначено у практиці й кримінальному законодавстві; див. ст. 190 КК України щодо шахрайства.
Якщо вам загрожують кримінальною відповідальністю, негайно зверніться до адвоката для оцінки ризику та підготовки заперечень або кримінальної оборони.
Потрібна допомога з кредитним боргом?
Якщо вам винесено рішення або заблоковано рахунки, зверніться до нашого адвоката по кредитам для невідкладної правової допомоги: аналіз позову, підготовка відзиву та розблокування рахунків.
Поширені питання і короткі відповіді
Що буде якщо не платити кредит 3 роки?
Сам по собі борг не зникає, але діє загальний строк позовної давності 3 роки (ст. 257 ЦКУ). Якщо кредитор звернеться після 3 років, боржник повинен заявити про застосування наслідків спливу строку (ч. 3 ст. 267 ЦКУ); будь-яка добровільна оплата перериває цей строк (ст. 264 ЦКУ).
Чи можуть мене посадити за несплату кредиту?
Ні, сам факт несплати є цивільним правопорушенням; кримінальна відповідальність (ст. 190 ККУ) можлива лише при доведеному умислі на шахрайство або підробці документів (ст. 190 КК України).
Що робити якщо після рішення суду заблокували рахунки і намагаються арештувати майно?
Подайте виконавцю заяву про визначення одного поточного рахунку для видаткових операцій у межах 2 МЗП (17 294 грн у 2026 р.) згідно з п. 10-2 розд. XIII Закону № 1404-VIII. Для житла перевірте поріг стягнення 50 МЗП (432 350 грн) згідно з Законом № 4833-IX.
Як оскаржити незаконні нарахування від МФО і зменшити борг?
Вимагайте помісячну виписку, порівняйте нарахування з умовами договору і за потреби подайте відзив із контррозрахунком; під час воєнного стану мораторій на нарахування штрафів підтверджено в п. 18 Прикінцевих положень ЦКУ, що дає підстави оскаржити нарахування в суді.
Як зняти арешт з банківського рахунку у виконавчому провадженні?
Повний арешт знімається постановою виконавця після повної сплати або автоматично АСВП для боргів до 10 МЗП (86 470 грн у 2026 р.) згідно з ст. 39-1 Закону № 1404-VIII. Якщо надходять соціальні виплати, подайте довідку банку виконавцю для безумовного зняття арешту за ст. 59 Закону № 1404-VIII.
Прочитати на: мовою