
Відзив на позов Поділля-Кредит про борг подають із контррозрахунком, запереченнями щодо нарахувань і заявою про позовну давність. Паралельно варто ініціювати витребування документів Поділля-Кредит та перевірку ліцензії, щоб суд оцінив докази кредитора.
Як зменшити вимоги поділля-кредит і не пропустити строк
Якщо Поділля-Кредит подало позов на суму, де половина вимог складається з нарахувань після строку договору, вам потрібно швидко подати відзив і власний розрахунок. Якщо цього не зробити, суд часто розглядає справу лише за матеріалами позивача, а борг стає законним у заявленому розмірі.
У цій статті детально розбираємо:
- як перевірити статус Поділля-Кредит і чинність його ліцензії в офіційних реєстрах;
- як скласти контррозрахунок боргу й відсікти нарахування після спливу строку кредитування;
- які документи витребувати у Поділля-Кредит через суд і що просити в клопотанні;
- коли заявляти позовну давність і як діяти, якщо кредитор уже ініціював виконавчий напис.
Зміст:
Відзив на позов Поділля-Кредит про борг: контррозрахунок, витребування документів і перевірка ліцензії
Відзив на позов Поділля-Кредит про борг починають із перевірки дати вручення ухвали, суми позову та того, чи справді кредитор довів видачу коштів і нарахування. Загальні правила для цього кластера вже зібрані в оглядовій статті про відзив на позов МФО, а тут важлива саме специфіка Поділля-Кредит та його розрахунку.
Перший крок — не сперечатися загальними фразами, а звірити позов із власною випискою, графіком платежів і датою, коли настав строк повернення. Другий крок — одразу поставити питання про чинність ліцензії, бо для небанківської установи це визначає правомірність частини нарахувань і підтверджує, чи коректно Поділля-Кредит взагалі веде свою діяльність. Аналогічні кроки важливі і для формування відзиву на позов Проект-Гарант.
Перевірка ліцензії Поділля-Кредит у реєстрі НБУ
Перевірка ліцензії Поділля-Кредит потрібна до подання відзиву, щоб зрозуміти, чи мав кредитор право надавати послуги саме в заявленому режимі. Відомості слід звірити через КІС НБУ, а якщо дані не збігаються, це треба прямо зазначити у відзиві та просити суд критично оцінити нарахування. Якщо в реєстрі відсутні належні відомості або статус установи викликає сумнів, подавайте письмове заперечення з посиланням на офіційний витяг. Вимоги до оформлення та підстави вчинення таких дій прямо визначені у ст. 150 Цивільного процесуального кодексу України.
Реєстр фінансових установ НБУЗгідно з Реєстр фінансових установ НБУ: ТОВ «ФКУ «ПОДІЛЛЯ-КРЕДИТ» (код ЄДРПОУ 39799390) є небанківською фінансовою установою, діяльність та наявність ліцензії якої підлягає обов'язковій верифікації в Реєстрі фінансових установ НБУ; за відсутності чинної ліцензії будь-які нарахування процентів є неправомірними відповідно до Закону України «Про фінансові послуги та фінансові компанії».Якщо кредитор не підтвердив чинний статус, варто не лише послатися на реєстр, а й одразу заявити, що частина вимог не має належної правової опори. У такій ситуації правильний шлях — подати відзив із клопотанням про витребування документів і додати офіційний витяг або скріншот із реєстру до матеріалів справи.
Ключові факти для відповідача у спорі з поділля-кредит
- ТОВ «ФКУ «ПОДІЛЛЯ-КРЕДИТ» (ЄДРПОУ 39799390) треба перевірити в реєстрі НБУ перед поданням відзиву, бо чинність ліцензії впливає на законність нарахувань; перевірку роблять через реєстр НБУ.
- Строк на подання відзиву становить 15 календарних днів із дня вручення ухвали про відкриття провадження, і цей строк рахують за ст. 178 ЦПК України.
- Після спливу погодженого строку кредитування кредитор не може безмежно нараховувати договірні проценти й пеню, а позиція Великої Палати Верховного Суду у справі № 444/9519/12 це прямо підтверджує (Постанова ВП ВС № 444/9519/12).
- У період воєнного стану штрафи й пеня не підлягають нарахуванню у споживчому кредиті, тому в контррозрахунку треба окремо відсікати такі суми за п. 18 Прикінцевих положень ЦК України.
- Позовну давність суд не застосовує самостійно, тому за спливу трьох років щодо тіла кредиту або одного року щодо пені треба подати окрему письмову заяву до ухвалення рішення на підставі ст. 267 ЦК України.
Що має бути в позовній заяві Поділля-Кредит
Позовна заява має містити не лише загальну суму, а й зрозумілий ланцюг: договір, фактична видача коштів, графік платежів, підстави кожного нарахування та підтвердження прострочення. Відповідно до ст. 178 ЦПК України, саме ці обставини відповідач спростовує у відзиві, а не абстрактними твердженнями про «борг за договором». Якщо позивач покладається лише на власну таблицю, без первинних даних це треба прямо вказати суду.
Коли у позові є тільки односторонній розрахунок, відповідач має право подати заперечення щодо кожного рядка, а не лише щодо загальної суми. У відзиві краще прямо просити суд оцінити, чи підтверджено в матеріалах справи саме перерахування коштів на ваш рахунок, чи є доказ отримання одноразового ідентифікатора та чи взагалі відповідає наданий пакет документів вимогам закону.
Контррозрахунок боргу Поділля-Кредит для відзиву
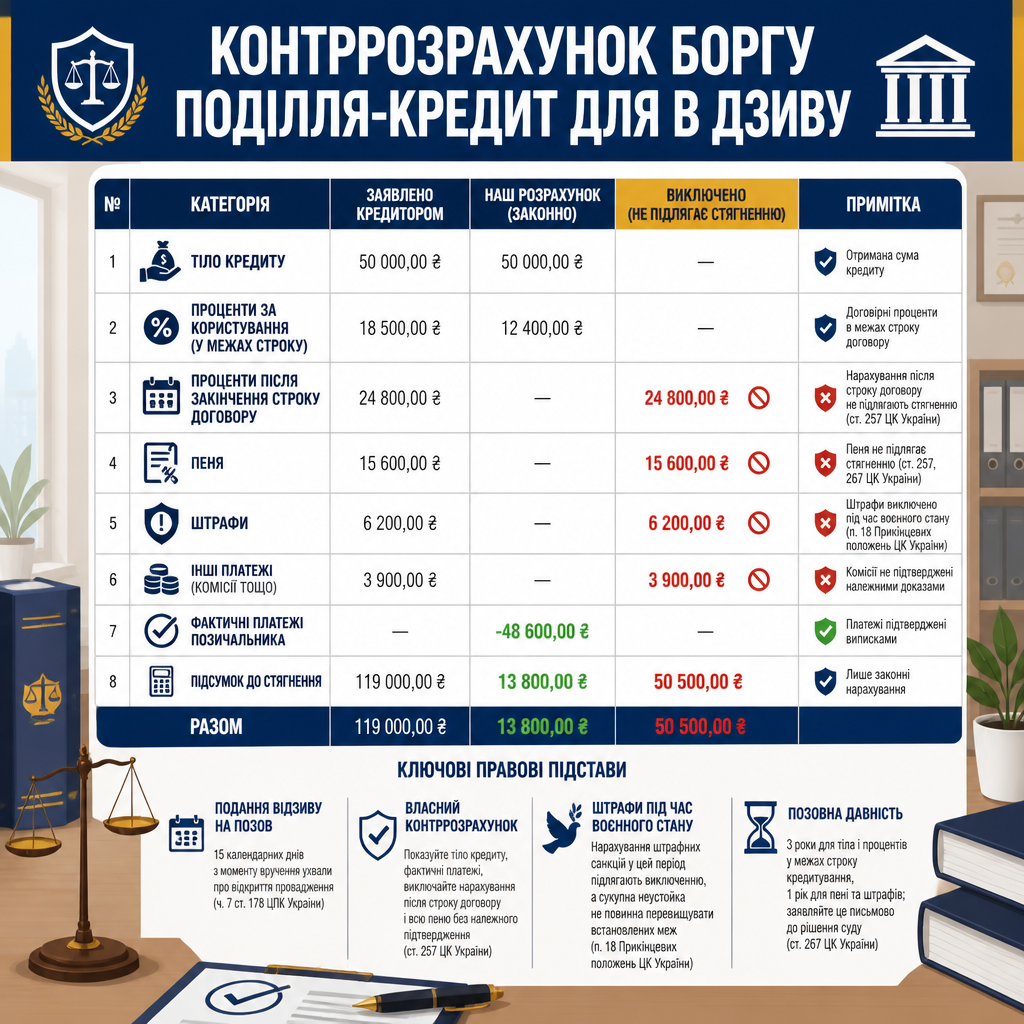
Контррозрахунок боргу Поділля-Кредит має показати суду, скільки грошей ви реально отримали, що вже повернули і які нарахування кредитор не має права включати. Це не декоративний додаток, а ключовий доказ за ст. 178 ЦПК України, бо саме ним відповідач спростовує завищену суму позову. Подібні інструменти захисту є ефективними також для захисту від позову Порше Мобіліті.
У такому контррозрахунку важливо окремо відділити тіло кредиту, договірні проценти в межах строку договору, нарахування після строку та пеню, як це детально описано для контррозрахунку боргу Просто Кредит. Якщо цього не зробити, суд може змішати законні платежі із завищеними сумами і залишити без перевірки те, що кредитор написав у своєму розрахунку.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Подання відзиву на позов | 15 календарних днів із моменту вручення ухвали про відкриття провадження; строк рахуйте з дати отримання листа або повідомлення в Електронному суді | ч. 7 ст. 178 ЦПК України |
| Власний контррозрахунок | Показуйте тіло кредиту, фактичні платежі, виключайте нарахування після строку договору і всю пеню без належного підтвердження | ст. 257 ЦК України |
| Штрафи під час воєнного стану | Нарахування штрафних санкцій у цей період підлягають виключенню, а сукупна неустойка не повинна перевищувати встановлених меж | п. 18 Прикінцевих положень ЦК України |
| Позовна давність | 3 роки для тіла і процентів у межах строку кредитування, 1 рік для пені та штрафів; заявляйте це письмово до рішення суду | ст. 267 ЦК України |
Як відсікати нарахування після строку договору
Після спливу погодженого строку кредитування нарахування щоденних процентів і пені треба окремо відсікати, бо кредитор уже не може безмежно збільшувати суму боргу. Правову позицію про це сформувала Постанова Великої Палати Верховного Суду у справі № 444/9519/12, а у відзиві її варто поєднати з посиланням на норми ЦК України. Якщо Поділля-Кредит нарахувало «щоденні» суми після дати повернення, просіть суд не враховувати їх як неправомірні. Правове регулювання цього порядку закріплено положеннями ст. 1048, 1054 Цивільного кодексу України.
У контррозрахунку окремо позначте дату завершення договору та всі нарахування після неї, бо саме цей сегмент найчастіше дає найбільше зменшення позову. Якщо кредитор посилається на загальний борг без деталізації, просіть суд оцінити правомірність кожного рядка розрахунку і не покладатися на односторонню таблицю позивача.
Зменшення боргу поділля-кредит у 4,5 раза
Уявіть ситуацію: ви отримали позов від Поділля-Кредит на 48 500 грн, хоча тіло кредиту становило лише 8 000 грн, а решта суми — це нарахування після завершення строку договору. Ви подаєте відзив із контррозрахунком і посилаєтеся на постанову Великої Палати Верховного Суду у справі № 444/9519/12 та на п. 18 Прикінцевих положень ЦК України, бо штрафи під час воєнного стану не підлягають стягненню.
Суд у такій логіці відсікає неправомірні проценти й пеню та залишає до стягнення лише фактичний залишок боргу, якщо він справді підтверджений документами. У наведеному кейсі сума зменшилася з 48 500 грн до 10 400 грн, тобто економія склала 38 100 грн, а саме так працює добре підготовлений відзив із чітким розрахунком.
Документи для контррозрахунку Поділля-Кредит
Для коректного розрахунку потрібні договір, графік платежів, банківська виписка, квитанції про оплату і будь-які підтвердження пролонгацій. Відповідно до ст. 84 ЦПК України, якщо частину доказів ви не можете отримати самостійно, їх треба просити витребувати судом. Це особливо важливо, коли кредитор не надає первинних електронних документів або підмінює їх власною таблицею. Правовий підхід щодо захисту прав у подібних спорах сформовано у рішенні (Касаційний цивільний суд у складі Верховного Суду) в справі № 559/1622/19.
- Ухвала і позов: перевірте дату отримання, щоб не пропустити 15-денний строк на відзив і не залишити позивачу перевагу за процесуальним режимом.
- Банківська виписка: вона підтверджує фактичну суму отриманих коштів і ваші платежі, а без неї контррозрахунок виглядає слабшим.
- Клопотання про витребування доказів: просіть надати електронний договір, журнал SMS-ідентифікації, КЕП і платіжну інструкцію про перерахування коштів.
- Заява про позовну давність: якщо пройшло понад три роки або один рік щодо пені, окремо ставте це питання у відзиві.
- Докази надсилання відзиву: додайте опис вкладення, чек «Укрпошти» або квитанцію з Електронного суду, щоб суд прийняв документи без процесуальних зауважень.
Чим може допомогти адвокат по кредитах бюро ЮРКОНСАЛТ
- Проаналізує позов Поділля-Кредит і виділить суми, які реально можна відсікти через позовну давність або закінчення строку кредитування.
- Підготує відзив, контррозрахунок боргу Поділля-Кредит і клопотання про витребування документів у суді.
- Перевірить ліцензію та статус кредитора в офіційних реєстрах і підкаже, які докази слабкі або неналежні.
- Підготує окрему заяву про застосування позовної давності та, за потреби, позов щодо скасування виконавчого напису.
- Якщо потрібна практична допомога, зверніться до адвокатського бюро «ЮРКОНСАЛТ» для оцінки позову, розрахунку ризиків і підготовки процесуальних документів.
Витребування документів Поділля-Кредит у суді
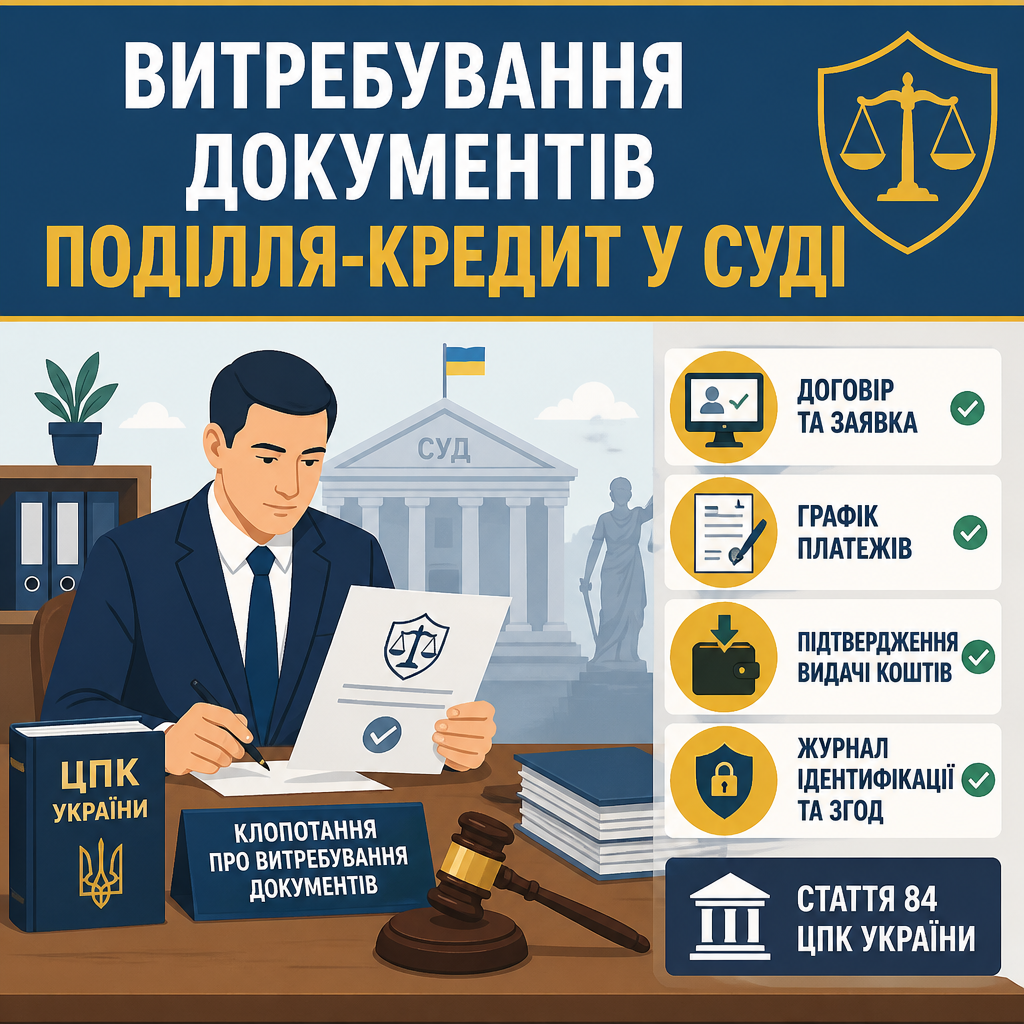
Витребування документів Поділля-Кредит потрібне тоді, коли кредитор не показує первинні докази, але вимагає гроші за весь період спору. За ст. 84 ЦПК України ви маєте право просити суд витребувати те, що самостійно отримати неможливо, і це особливо важливо для електронних кредитів та сумнівних розрахунків.
Якщо позивач не дає оригіналів, копій із КЕП або повного журналу ідентифікації, суду складно перевірити, чи справді договір був укладений і чи справді ви отримували кошти. У такій ситуації треба не просто заперечувати, а подавати конкретне клопотання з переліком документів і поясненням, чому без них неможливо перевірити позов, що є типовим при розгляді позову Bit Capital за USDT.
Що просити витребувати у Поділля-Кредит
У клопотанні варто просити не загальний «пакет документів», а конкретні матеріали, без яких неможливо перевірити позов. Відповідно до ст. 11 Закону України «Про електронну комерцію», електронний договір ідентифікують через належні електронні докази, а не через просту копію з сайту. Якщо компанія не дає логів або даних про SMS-код, це треба прямо зазначити як процесуальний недолік.
- Електронний договір: просіть повну версію з усіма додатками, а не скриншот сторінки або роздруківку без реквізитів.
- Журнал ідентифікації: потрібні логи надсилання SMS-коду, оператор зв’язку і час підтвердження одноразового ідентифікатора.
- Платіжна інструкція: вимагайте документ про реальне перерахування коштів саме на ваш рахунок або картку.
- Деталізований розрахунок: просіть помісячний розрахунок із сумами, датами та підставами кожного нарахування.
Коли кредитор не дає ці документи добровільно, подавайте клопотання одночасно з відзивом, а не після першого засідання. Так ви збережете процесуальну ініціативу і не дозволите позивачу обмежитися власною таблицею без перевірки.
Як оформити клопотання без типових помилок
Клопотання має містити точну назву документа, пояснення, чому ви не можете отримати його самостійно, і конкретний перелік доказів для витребування. Суддя краще реагує на чіткий перелік, ніж на загальні фрази про «повний пакет документів», бо саме так простіше оцінити, чи має документ доказове значення. Якщо кредитор уже надіслав лише частину матеріалів, у клопотанні окремо перелічуйте, чого саме не вистачає.
Закон України «Про електронну комерцію» (ст. 11-12)Згідно із Законом України «Про електронну комерцію» (ст. 11-12): Укладення електронного договору може підтверджуватися електронним повідомленням, електронним підписом одноразовим ідентифікатором та іншими електронними доказами, що дають змогу встановити особу сторони і волевиявлення на укладення договору.Після цього додайте коротке пояснення, що без логів, КЕП і платіжної інструкції неможливо перевірити ані факт укладення договору, ані розмір заявленого боргу. У суді така аргументація працює краще, ніж загальне заперечення, бо одразу показує, який саме доказ є відсутнім і чому це впливає на результат справи.
Покрокові дії у спорі з поділля-кредит
- Отримайте матеріали справи. Перевірте дату вручення ухвали про відкриття провадження в Електронному суді або на пошті, бо саме від неї рахується 15-денний строк на подання відзиву за ст. 178 ЦПК України.
- Зробіть власний розрахунок. Складіть контррозрахунок боргу з виділенням тіла кредиту, фактичних платежів, виключенням нарахувань після строку договору та пені, а якщо кредитор не дав повних даних, підкріпіть розрахунок заявою про витребування доказів.
- Подайте відзив до суду. У відзиві викладіть заперечення, додайте розрахунок і підтвердження платежів, бо саме так вимагає ст. 178 ЦПК України; копію відправте Поділля-Кредит поштою або через Електронний суд.
- Заявіть позовну давність. Якщо з дати, коли настав строк повернення, минуло понад три роки, окремо просіть суд застосувати ст. 267 ЦК України щодо тіла кредиту, процентів і пені.
- Оскаржуйте виконавчий напис. Якщо Поділля-Кредит уже ініціювало стягнення через нотаріуса, подайте позов про визнання виконавчого напису таким, що не підлягає виконанню, і додайте заяву про забезпечення позову через зупинення стягнення.
Позовна давність Поділля-Кредит і виконавчий напис
Позовна давність Поділля-Кредит може повністю або частково зняти вимоги, якщо кредитор звернувся до суду занадто пізно. Відповідно до ст. 267 ЦК України, суд застосує давність лише тоді, коли ви письмово про неї заявите до ухвалення рішення.
Якщо Поділля-Кредит обрав не позов, а виконавчий напис нотаріуса, захист змінюється: треба скасувати виконавчий напис Просто Мані і, за потреби, зупинити стягнення. Це окремий процесуальний шлях, але він добре працює, коли нотаріус вчинив напис без належної безспірності боргу або без необхідних документів.
Порада від ЮРКОНСАЛТ щодо фіксації доказів
Подавайте відзив і клопотання про витребування доказів разом, а не окремо, бо це дає суду повну картину спору вже на старті. Якщо Поділля-Кредит не надає логів SMS-ідентифікації, КЕП або платіжної інструкції, у тексті прямо посилайтеся на ст. 11 Закону України «Про електронну комерцію» і просіть суд оцінити, чи взагалі доведено укладення договору.
Окремо зберігайте докази надсилання відзиву позивачу, бо без чека, опису вкладення або квитанції з Електронного суду суд може залишити ваші заперечення без процесуального ефекту. Коли є ризик виконавчого напису, не зволікайте із заявою про забезпечення позову, бо саме вона блокує списання коштів до завершення спору.
Коли заявляти позовну давність у відзиві
Позовну давність треба заявити не «потім», а в самому відзиві або окремою заявою до рішення першої інстанції. Відповідно до ст. 257 ЦК України, загальна давність становить три роки, а щодо пені та штрафів діють ще коротші строки. Якщо кредитор подав позов у 2024 році за борг 2021 року, це питання варто піднімати відразу.
Цивільний кодекс України (ст. 267)Згідно з Цивільним кодексом України (ст. 267): Заява про застосування позовної давності може бути зроблена стороною у спорі до ухвалення судом рішення. Сплив позовної давності, про застосування якої заявлено стороною у спорі, є підставою для відмови у позові.У відзиві треба чітко назвати дату, коли настав строк виконання зобов’язання, і показати, що саме з цього моменту почався відлік. Якщо ви не просите про давність письмово, суд її не застосує сам, і це одна з найчастіших процесуальних помилок у кредитних спорах.
Зразок відзиву на позовну заяву про стягнення кредитної заборгованості
Зразок відзиву на позовну заяву про стягнення кредитної заборгованості
До [Назва районного/міського суду]
Справа № [Номер справи]
Суддя: [ПІБ судді]
Відповідач: [ПІБ боржника, РНОКПП, адреса, телефон]
Позивач: ТОВ «ФКУ «ПОДІЛЛЯ-КРЕДИТ» (ЄДРПОУ 39799390, 21037, м. Вінниця, вул. Зодчих, буд. 15, прим. 147)
ВІДЗИВ НА ПОЗОВНУ ЗАЯВУ ПРО СТЯГНЕННЯ КРЕДИТНОЇ ЗАБОРГОВАНОСТІ
Позовні вимоги вважаю необґрунтованими в частині нарахованих процентів, пені та штрафів, а розрахунок позивача не підтверджений належними та допустимими доказами.
Відповідно до ст. 178 ЦПК України, відповідач має право викласти заперечення проти позову та подати докази, що їх підтверджують. Згідно з ст. 267 ЦК України, сплив позовної давності є підставою для відмови у позові, якщо сторона заявила про це до ухвалення рішення.
ПРОШУ:
1. Прийняти цей відзив до розгляду.
2. Витребувати у позивача договір, повний бухгалтерський розрахунок, журнал електронної ідентифікації та платіжні документи.
3. Застосувати наслідки спливу позовної давності щодо вимог, заявлених поза межами встановлених строків.
4. Відмовити у задоволенні позову повністю або частково, з урахуванням мого контррозрахунку.
Додатки: копія відзиву, контррозрахунок, банківська виписка, докази направлення позивачу, клопотання про витребування доказів, заява про застосування позовної давності.
Дата: [дата]
Підпис: [підпис]
Як діяти при виконавчому написі Поділля-Кредит
Якщо стягнення вже пішло через нотаріуса, подавайте позов про визнання виконавчого напису таким, що не підлягає виконанню, а одночасно просіть зупинити стягнення. За ст. 87-88 Закону України «Про нотаріат» виконавчий напис має спиратися на безспірні документи, а якщо кредитний договір не посвідчений нотаріально, позиція боржника значно сильніша. Це той випадок, коли один позов може зупинити списання коштів і блокування рахунку.
Якщо у виконавчому провадженні вже арештували рахунок, не чекайте завершення спору. Подайте заяву про забезпечення позову і, якщо треба, зверніться до виконавця щодо поточного рахунку для видаткових операцій у межах дозволених сум, щоб зберегти доступ хоча б до базових коштів.
Зверніться до ЮРКОНСАЛТ для підготовки відзиву
Якщо вам потрібен відзив на позов Поділля-Кредит про борг, ми підготуємо контррозрахунок, клопотання про витребування доказів і заяву про позовну давність з урахуванням вашої дати договору та платежів. Зверніться до нашого адвоката з кредитів, щоб не пропустити строк і не залишити позов без належного заперечення.
Часті запитання про відзив на позов Поділля-Кредит
Як підготувати відзив на позов Поділля-Кредит (ЄДРПОУ 39799390)?
Спочатку перевірте дату вручення ухвали про відкриття провадження, бо на подання відзиву є 15 календарних днів. Далі складіть контррозрахунок, додайте банківську виписку, заявіть позовну давність, якщо вона спливла, і надішліть копію відзиву позивачу поштою або через Електронний суд.
Які документи потрібні для контррозрахунку проти Поділля-Кредит?
Потрібні договір, графік платежів, банківська виписка, квитанції про оплату, а також помісячна таблиця з виділенням тіла кредиту, фактичних платежів і сум, які не можна стягувати після строку договору. Якщо кредитор не дає частину доказів, подайте клопотання про їх витребування за ст. 84 ЦПК України.
Як довести, що нарахування Поділля-Кредит завищені?
Покажіть у своєму розрахунку дату завершення договору, суму фактично отриманих коштів і окремо відсічіть проценти та пеню після спливу строку кредитування. Для цього використовуйте позицію Великої Палати Верховного Суду у справі № 444/9519/12 і посилайтеся на норми ЦК України щодо відсотків та позовної давності.
Чи можна скасувати виконавчий напис Поділля-Кредит через суд?
Так, якщо кредитор уже пішов через нотаріуса, подайте позов про визнання виконавчого напису таким, що не підлягає виконанню, і одночасно заяву про забезпечення позову шляхом зупинення стягнення. У кредитних спорах без нотаріального посвідчення договору така позиція часто має хороші перспективи.
Що робити, якщо строк на відзив уже майже сплив?
Не зволікайте й подавайте відзив негайно, навіть якщо ще готуєте окремі додатки. Якщо строк уже пропущено, одночасно подайте клопотання про його поновлення з поясненням причин, інакше суд може розглянути справу лише за матеріалами позивача.
Прочитати на: мовою