
Купівля нерухомості за кордоном для багатьох українців виглядає надійним способом зберегти заощадження та диверсифікувати капітал під час нестабільності. Проте сучасні реалії перетворили таку інвестицію на складний багаторівневий квест, де кожен невірний крок загрожує блокуванням банківських рахунків або значними штрафами.
Жорсткі обмеження Національного банку України, міжнародний фінансовий моніторинг та нові стандарти податкової прозорості вимагають бездоганної підготовки документів ще до вибору конкретного об’єкта. Спроби скористатися сумнівними порадами рієлторів чи неофіційними каналами переказу грошей нерідко закінчуються конфіскацією активів і судовими тяганинами.
Коротко про купівлю закордонного майна
- Прямі інвестиційні перекази з українських банків заборонені постановою НБУ № 18.
- Суми понад 10 000 євро вимагають письмового декларування на митниці та довідки банку.
- Митна декларація не замінює підтвердження походження капіталу для іноземного банку.
- Придбання закордонного житла не позбавляє автоматично податкового резидентства України.
- Купівля через іноземну компанію вимагає повідомлення податкової про КІК протягом 60 днів.
- Оплата об’єктів у Європі здійснюється безготівково через спеціальний ескроу-рахунок нотаріуса.
Зміст:
Як валютні обмеження впливають на закордонні інвестиції
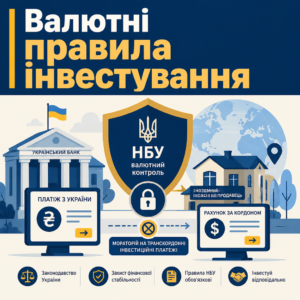
Прямий безготівковий переказ коштів з українського банку на рахунок іноземного продавця чи забудовника наразі неможливий. Національний банк України встановив мораторій на транскордонні інвестиційні платежі фізичних осіб, щоб зберегти стабільність валютного ринку під час воєнного стану.
Головним правовим бар’єром виступає постанова НБУ № 18 від 24.02.2022 року, якою повністю зупинено дію індивідуальних електронних лімітів (е-лімітів) для здійснення капітальних інвестицій громадянами за межі держави. Регулятор діє на підставі спеціальних повноважень, закріплених у профільному законодавстві.
Згідно з ч. 1 ст. 12 Закону України «Про валюту і валютні операції»: «За наявності ознак нестійкого фінансового стану банківської системи, виникнення обставин, що загрожують стабільності банківської та (або) фінансової системи України, Національний банк України має право запровадити заходи захисту.»Усі поточні правила та заборони регулярно публікує Національний банк України на офіційному порталі. У практиці нашого бюро суперечки з фінансовими установами трапляються регулярно, і показовим є наш випадок із валютними зобов’язаннями в суді, де нам вдалося відстояти права клієнта у протистоянні з банківським конгломератом.
Правила законного вивезення готівкової валюти
Фізична особа має право переміщувати через державний кордон до 10 000 євро в еквіваленті без надання підтвердних паперів і письмового декларування. Якщо сума перевищує цей ліміт, кожен євро понад норму підлягає обов’язковому письмовому декларуванню на митному контролі.
Для суми понад 10 000 євро митники вимагають банківську довідку про зняття готівки з власних банківських рахунків. Цей документ має жорсткий строк дії — рівно 90 календарних днів з моменту його видачі банком.
Чому не можна порушувати строки банківських довідок
Якщо ви зняли готівку в українському банку, але перетнули кордон на 91-й день, банківська квитанція втрачає юридичну силу. У такому разі митна служба вправі кваліфікувати перевезення грошей як порушення митних правил, що тягне за собою штрафні санкції та вилучення коштів до рішення суду.
Підтвердження джерел походження коштів для іноземного банку
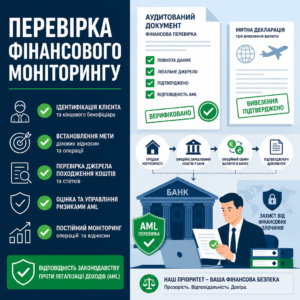
Митна декларація з відміткою про вивезення валюти з України підтверджує лише законність перетину кордону, але не є доказом легальності капіталу для іноземних фінансових установ. Європейські комплаєнс-відділи вимагають чіткого розмежування понять Source of Wealth (джерело походження статків інвестора в цілому) та Source of Funds (джерело коштів для конкретної оплати об’єкта).
Іноземні нотаріуси та банки керуються суворими міжнародними директивами у сфері протидії відмиванню доходів. Аналогічні стандарти внутрішньої перевірки встановлені й українським законодавством.
Згідно з ч. 2 ст. 11 Закону України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення»: «Належна перевірка включає: встановлення (верифікацію) кінцевого бенефіціарного власника клієнта або його відсутності... встановлення мети та очікуваного характеру ділових відносин або проведення фінансової операції; проведення на постійній основі моніторингу ділових відносин та фінансових операцій клієнта... у тому числі, за потреби, джерел походження коштів.»В нашій практиці був випадок, коли покупець продав квартиру в Україні за готівкову гривню, поміняв її в небанківському пункті обміну на євро, задекларував на митниці та спробував покласти в банк Польщі для переказу нотаріусу. Польський банк заблокував транзакцію через розрив у ланцюжку документів. Ситуацію вдалося владнати лише після відновлення первинного банківського сліду: надання договору купівлі-продажу, квитанцій про офіційне безготівкове зарахування гривні та виписок банківського обміну валюти з нотаріальним перекладом.
Які документи переконують європейський комплаєнс
Банки країн ЄС та Великобританії вимагають офіційні податкові декларації з відміткою податкової служби, де відображено нарахування та фактичну сплату податків. Для підприємців підходять річні звіти платника єдиного податку, для найманих працівників — довідки про доходи форми ОК-5 та ОК-7.
Якщо гроші отримано від продажу майна, спадщини чи розподілу дивідендів, необхідно надати повний пакет первинних договорів, платіжних доручень про сплату податків і банківських виписок, які підтверджують безперервний рух грошей від моменту отримання до внесення на рахунок.
Судова оцінка дій банків при блокуванні коштів
Неправомірні дії банківських установ щодо блокування рахунків можна успішно оскаржувати, спираючись на висновки найвищих судових інстанцій.
Касаційний цивільний суд у складі Верховного Суду у справі № 757/5609/24 від 23.07.2026 зазначив: «банк як суб'єкт первинного фінансового моніторингу не наділений абсолютним дискреційним правом припиняти відносини та зобов'язаний довести в суді належними доказами обґрунтованість встановлення критерію неприйнятно високого ризику»Банк не може свавільно заморожувати активи клієнта без вагомих документальних доказів сумнівності операцій.
Алгоритм підготовки коштів та документів до угоди
- Підтвердіть джерела доходу. Зберіть офіційні податкові декларації, виписки про сплату податків та первинні договори продажу майна.
- Звірте валютні правила. Перевірте ліміти вивезення готівки та переконайтеся, що строк банківських довідок не перевищує 90 днів.
- Пройдіть попередній комплаєнс. Надішліть пакет документів до іноземного банку чи нотаріуса для отримання письмового погодження джерел коштів.
- Оформіть безготівковий розрахунок. Проводьте оплату виключно через ескроу-рахунок нотаріуса, уникаючи готівкових і неліцензованих операцій.
Податкова резидентність та ризики подвійного оподаткування
Купівля житлової нерухомості в іншій державі автоматично створює для покупця ризик набуття статусу місцевого податкового резидента. Місцева податкова служба вважає наявність житла в особистій власності ознакою постійного місця проживання, що тягне обов’язок сплачувати податки з усіх світових доходів у країні знаходження нерухомості.
Одночасно українська податкова продовжує вважати громадянина резидентом України, спираючись на базові норми національного кодексу.
Згідно з п. 14.1.213 ст. 14 Податкового кодексу України: «Фізична особа - резидент - це фізична особа, яка має місце проживання в Україні. У разі якщо особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні.»Показовим прикладом судової оцінки цієї норми є позиція Верховного Суду у справі № 757/50930/23-ц від 12.05.2026 року, де суд наголосив: сам факт купівлі житла в Лондоні та виїзду родини не дозволяє превентивно встановити факт втрати українського резидентства в цивільному суді без реального спору з фіскальним органом.
Застосування міжнародних конвенцій про подвійні податки
Міжнародні конвенції про уникнення подвійного оподаткування (DTT) передбачають механізм податкового заліку. Податки на доходи, сплачені за кордоном, можуть бути зараховані в рахунок українського податку на доходи фізичних осіб (18%) за умови отримання офіційної довідки від іноземного фіскального органу.
Проте існує критичний нюанс: військовий збір у розмірі 5% за будь-яких умов підлягає сплаті до бюджету України з іноземних доходів. Міжнародні угоди не поширюються на військовий збір, тому зарахувати іноземні платежі проти нього закон не дозволяє.
Як правильно визначається центр життєвих інтересів
Для уникнення подвійного оподаткування інвестору необхідно чітко зафіксувати перенесення центру своїх життєвих інтересів. Це означає закриття реєстрації ФОП в Україні, переведення контрактів, переїзд сім’ї та навчання дітей за кордоном.
Як ми допомагаємо при купівлі закордонного майна
- Податковий аналіз угоди. Визначаємо ризики подвійної податкової резидентності, оцінюємо структуру КІК та необхідність подання звітності до ДПС.
- Формування пакета Source of Funds. Готуємо бездоганний фінансовий слід для європейських банків на підставі офіційних декларацій і виписок.
- Перевірка безпеки розрахунків. Підбираємо повністю законні механізми переміщення активів відповідно до постанов НБУ.
- Аудит юридичного титулу. Перевіряємо статус права власності на об’єкт, розмежовуючи Freehold та довгострокову оренду Leasehold.
Купівля через іноземну компанію та звітність КІК
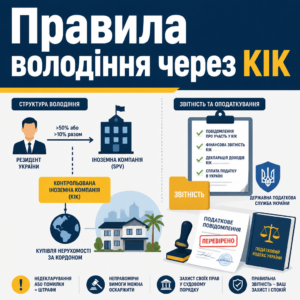
Придбання закордонних об’єктів через спеціально засновану іноземну компанію (SPV) є поширеною практикою для оптимізації передачі активів чи оподаткування оренди. Однак для громадян України володіння часткою в такій структурі автоматично активує правила контрольованих іноземних компаній.
Якщо частка резидента перевищує 50% (або понад 10%, якщо сукупно резиденти України володіють більше ніж 50%), компанія визнається контрольованою іноземною компанією.
Згідно з пп. 39-2.1.1 ст. 39-2 Податкового кодексу України: «Контрольованою іноземною компанією визнається будь-яка юридична особа, зареєстрована в іноземній державі або території, яка визнається такою, що знаходиться під контролем фізичної особи - резидента України або юридичної особи - резидента України відповідно до правил, визначених цим Кодексом.»Всі нюанси подання повідомлень пояснює Державна податкова служба України: Роз’яснення щодо правил оподаткування та звітування про КІК. Невірне декларування доходу чи штрафи часто вимагають судового оскарження — як показує наш податковий спір щодо доходу і зобов’язань, неправомірні вимоги контролюючих органів цілком реально скасувати в судовому порядку.
Строки подання повідомлення про набуття частки
Фізична особа зобов’язана повідомити Державну податкову службу України про кожне створення, купівлю чи відчуження частки в іноземній компанії протягом 60 днів з дня такої події. Пропуск цього строку або неподання повідомлення тягне за собою накладення значного штрафу в розмірі кількох сотень прожиткових мінімумів.
Крім первинного повідомлення, контролююча особа повинна щорічно подавати звіт про КІК разом зі своєю декларацією про майновий стан і доходи, додаючи фінансову звітність іноземної структури.
Як автоматичний обмін CRS виявляє приховані активи
Україна є повноправним учасником стандарту Common Reporting Standard (CRS). Податкові органи понад 100 юрисдикцій щороку автоматично надсилають до ДПС інформацію про залишки на банківських рахунках, обороти коштів та бенефіціарів іноземних компаній.
Приховати володіння закордонною фірмою чи наявність коштів на рахунках в європейських банках більше неможливо, тому легалізація структури є єдиним безпечним шляхом.
Чому сірі схеми та криптовалюта створюють небезпеку
Оплата нерухомості за кордоном готівкою з рук у руки в абсолютній більшості країн цивілізованого світу прямо заборонена законодавством. У країнах Європейського Союзу діють жорсткі ліміти на готівкові операції (від 1 000 до 3 000 євро), а будь-які розрахунки за нерухоме майно проводяться виключно через спеціальний депозитний рахунок нотаріуса (Escrow account).
Спроби передати готівку продавцю або скористатися підпільними посередниками призводять до відмови нотаріуса посвідчувати угоду, а також до передачі інформації до правоохоронних органів.
Перед підписанням будь-яких зобов’язань вкрай важливо провести юридичний аналіз договорів нерухомості, аби не опинитися в ситуації, коли внесені кошти неможливо повернути через юридичні дефекти правочину.
Правові ризики розрахунків неперевіреною криптовалютою
Пряма передача криптовалюти з гаманця покупця на гаманець продавця за нерухомість у ЄС не визнається законним розрахунком. Іноземний нотаріус не зможе внести запис про зміну власника до реєстру без довідки банку про безготівкове надходження фіатних коштів.
Для легального використання криптовалюти необхідно проводити її через ліцензованого постачальника послуг віртуальних активів (VASP/CASP) з отриманням детального аудиту транзакцій (On-chain analysis) та підтвердженням чистоти походження цифрових монет.
Різниця між правами Freehold та Leasehold
Під час придбання житла за кордоном необхідно чітко розрізняти форми власності. Право безумовної приватної власності (Freehold) надає повний контроль над об’єктом і земельною ділянкою під ним назавжди.
Натомість форма володіння Leasehold або Emphyteose означає лише довгострокову оренду на визначений строк (наприклад, 50 чи 99 років). Купівля об’єкта з обмеженим строком оренди без розуміння його юридичного статусу може призвести до втрати інвестиції в майбутньому.
Юридичний захист ваших закордонних інвестицій
Купівля житла чи комерційного об’єкта в іншій країні вимагає ретельного аудиту податкових зобов’язань і фінансових каналів. Наші фахівці оцінять ризики, підготують пакет підтвердження капіталу для європейських банків і захистять вас від несподіваних претензій податкових органів.
Питання про купівлю нерухомості за кордоном
Чи можна переказати кошти з українського банку іноземному нотаріусу?
Ні, на період дії воєнного стану це прямо заборонено постановою НБУ № 18. Українські банки не проводять транскордонні валютні перекази для придбання активів чи нерухомості за межами України, а е-ліміти заблоковані. Розрахунки можливі за рахунок коштів на закордонних рахунках або шляхом легального перевезення задекларованої готівки.
Які документи іноземний банк приймає як підтвердження доходів?
Для комплаєнс-контролю потрібні податкові декларації з відмітками ДПС, договори купівлі-продажу майна з квитанціями про сплату податків, довідки про виплату дивідендів чи документи про спадщину. Папери мають бути офіційно перекладені та апостильовані або легалізовані.
Чи вважається купівля квартири за кордоном створенням КІК?
Ні, якщо нерухомість оформлюється на фізичну особу, норми про КІК не діють. Якщо ж для володіння об’єктом створюється іноземна юридична особа, фонд або компанія, і ви володієте часткою понад 50%, виникає обов’язок повідомити податкову службу України та щороку подавати звітність про КІК.
Чи втрачається податкове резидентство України після купівлі житла?
Ні, сам факт придбання майна за кордоном не позбавляє статусу резидента. Податкові органи оцінюють наявність житла в Україні, місце перебування родини, реєстрацію підприємницької діяльності та зв’язки з країною. Доки центр життєвих інтересів залишається в Україні, ви зобов’язані декларувати світові доходи.
Скільки готівки сім'я може легально вивезти з України для купівлі житла?
Кожен громадянин, включаючи дітей, може без декларування вивезти до 10 000 євро в еквіваленті. Суми понад 10 000 євро на особу вимагають повного письмового декларування на митниці та надання банківських довідок про зняття готівки з власних рахунків, виданих не пізніше 90 днів тому.
Прочитати на: мовою