
Стаж ФОП зараховується до пенсії лише тоді, коли підприємець може підтвердити потрібний період документами або даними персоніфікованого обліку ПФУ. Для періодів до 2004 року вирішальними є свідоцтва, патенти, довідки та платіжні документи, а після 2004 року — записи Реєстру застрахованих осіб і факт сплати внесків.
Найчастіші проблеми виникають через прогалини в реєстрі, втрату старих квитанцій, неправильне застосування ПФУ загальних правил замість спеціальних норм для спрощеної системи та неповну сплату внеску. Якщо діяти по роках і одразу зібрати правильний пакет доказів, періоди підприємництва реально зарахувати без затримки або успішно відстояти через суд за підтримки адвокатського бюро «ЮРКОНСАЛТ».
Коротко про стаж ФОП
- Для підтвердження підприємницької діяльності до 01.01.1998 ПФУ зазвичай вимагає свідоцтво про реєстрацію ФОП та платіжні документи про сплату внесків — квитанції банку, платіжні доручення або поштові перекази за Постановою КМУ № 637.
- Період роботи ФОП на спрощеній системі з 01.01.1998 по 30.06.2000 зараховується для права на пенсію на підставі довідки або свідоцтва про державну реєстрацію, що прямо передбачено п. 3-1 розділу XV Закону № 1058-IV.
- Періоди спрощеної системи з 01.07.2000 по 31.12.2017 включаються до страхового стажу для права на пенсію за умови сплати внесків незалежно від їх розміру, що закріплено у п. 3-1 розділу XV Закону № 1058-IV.
- Починаючи з 01.01.2011, повний місяць страхового стажу підприємця формується за умови сплати мінімального внеску, який обчислюється за правилами Закону № 2464-VI про ЄСВ; якщо сплачено менше, ПФУ зарахує місяць пропорційно.
- Перевірити, які місяці вже враховані ПФУ, можна дистанційно через вебпортал електронних послуг ПФУ, замовивши довідки про стаж та записи Реєстру застрахованих осіб без відвідування сервісного центру.
- Письмову відмову ПФУ у зарахуванні підприємницьких періодів можна оскаржити до адміністративного суду протягом шести місяців за правилами ст. 19 і ст. 122 КАС України, якщо фонд неправильно застосував закон або проігнорував документи.
🇺🇦 ГЕОГРАФІЯ РОБОТИ
Офіси у Києві (послуги) та Запоріжжі (послуги). Дистанційна робота з клієнтами з усіх регіонів.
Зміст:
Як підтвердити стаж ФОП до 2004 року
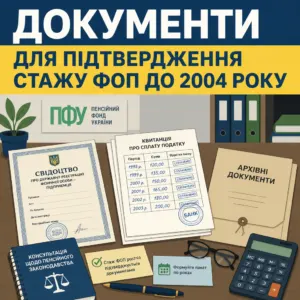
Стаж ФОП до 2004 року підтверджується не записом у трудовій книжці, а документами про реєстрацію та сплату внесків або податків залежно від конкретного періоду. Це прямо випливає з ч. 1, 2 ст. 24 Закону № 1058-IV та п. 4 Постанови КМУ № 637, які дозволяють підтверджувати стаж до персоніфікованого обліку паперовими доказами.
Практично це означає, що пакет документів треба формувати по роках, а не однією загальною довідкою. Якщо ПФУ не бачить старі періоди в базі, вимагайте письмовий перелік відсутніх доказів і готуйте адресну заяву по кожному проміжку часу.
Які документи потрібні по різних роках
Для періодів до 01.01.1998 ПФУ зазвичай приймає свідоцтво про реєстрацію суб’єкта підприємницької діяльності та платіжні документи про сплату внесків, а для 01.01.1998–30.06.2000 на спрощеній системі достатньою підставою для права на пенсію є реєстраційна довідка або свідоцтво. Такий підхід закріплений у Постанові КМУ № 637 і п. 3-1 розділу XV Закону № 1058-IV.
Для 01.07.2000–31.12.2003 ПФУ має враховувати свідоцтво платника єдиного податку, патент, довідки ДПС та квитанції про сплату. Перед подачею зробіть окремий перелік: «1995–1997 — свідоцтво, квитанції; 1998–2000 — реєстрація; 2000–2003 — реєстрація, патент, платіжки», щоб інспектор не змішав різні правові режими.
Що робити, якщо квитанції втрачені
Втрата старих квитанцій не означає автоматичну втрату стажу, якщо факт діяльності та сплати можна підтвердити архівними або реєстраційними даними. У практичному кейсі з матеріалів ПФУ підприємець за 1995–1999 роки подав заяву на зустрічну документальну перевірку, після чого архівні картки особових рахунків дозволили зарахувати період без суду.
Якщо банк ліквідований або документи не збереглися, подайте до ПФУ письмову заяву про перевірку архівних реєстрів страхувальників і особових рахунків. Якщо орган фонду відмовляється шукати дані або формально відповідає, доцільно залучити адвоката бюро «ЮРКОНСАЛТ» для фіксації доказів і подальшого оскарження.
Чому трудова книжка не вирішує проблему ФОП
Підприємницька діяльність ФОП не вноситься до паперової трудової книжки, тому відсутність запису в ній не є підставою для відмови у стажі. Це прямо випливає з Інструкції № 58, а підтвердженням періоду підприємництва виступають реєстраційні та платіжні документи.
Саме тому сперечатися з ПФУ треба не про трудову книжку, а про належність доказів по кожному року. Якщо інспектор вимагає запис у трудовій, просіть письмову відмову з посиланням на норму права — така позиція фонду зазвичай не витримує судової перевірки.
Як перевірити дані про стаж ФОП у ПФУ

Перевірка стажу ФОП у ПФУ потрібна не для дублювання окремого технічного гайду, а щоб швидко виявити прогалини перед подачею на пенсію або оскарженням відмови. Офіційно перевірити наявні записи можна через вебпортал електронних послуг ПФУ, де доступні довідки про страховий стаж і відомості Реєстру застрахованих осіб.
Головне завдання підприємця — не просто завантажити довідку, а зіставити її з власними документами та побачити, які саме місяці або роки не враховані. Якщо потрібен ширший технічний розбір, варто окремо переглянути матеріал про як перевірити дані в ОК-5 та ОК-7.
На що дивитися у довідках і витягах
У довідках ПФУ потрібно перевірити, чи відображені всі місяці діяльності, чи немає розривів між роками та чи не зменшений стаж пропорційно через неповну сплату внеску. Базове правило міститься у ст. 24 Закону № 1058-IV: повний місяць зараховується лише за умови сплати не менше мінімального страхового внеску, якщо не діє спеціальна пільга.
Якщо у витягу видно всі місяці, але стаж зараховано не повністю, проблема зазвичай у сумі внеску або недоїмці. У такій ситуації треба окремо перевірити, чи йдеться про звичайний період після 2011 року, чи про пільговий проміжок спрощеної системи, для якого діє п. 3-1 розділу XV Закону № 1058-IV.
Як діяти при прогалинах у реєстрі
Прогалина в реєстрі ще не доводить відсутність стажу, якщо у підприємця є свідоцтво, патент, довідка ДПС або платіжні документи за відповідний період. Це підтверджує і постанова Верховного Суду у справі № 677/831/17, де суд визнав незаконною відмову ПФУ через відсутність записів за 2000–2001 роки.
Подайте до ПФУ заяву про врахування конкретних періодів із додатком копій доказів та вимогою надати мотивовану відповідь. Якщо документи подаєте онлайн, врахуйте технічний нюанс: скани мають бути кольоровими, з роздільною здатністю 300 dpi та підписані КЕП, інакше портал може повернути статус відхилення без реєстрації звернення.
Коли варто подавати звернення ще до пенсійного віку
Перевіряти стаж ФОП бажано заздалегідь, а не в місяць подачі на пенсію, бо пошук архівних документів і виправлення розбіжностей займає час. Такий підхід відповідає логіці п. 2.1 розділу II Постанови правління ПФУ № 22-1, за яким стаж підтверджується або даними реєстру, або документами за попередні періоди.
Оптимально зробити перевірку за 6–12 місяців до звернення за пенсією, щоб встигнути витребувати довідки та подати уточнюючі заяви. Для ширшого розуміння механізму корисно також переглянути матеріал про зарахування періодів до страхового стажу.
Як діяти, щоб зарахувати стаж ФОП
- Перевірте, за які саме роки ПФУ не бачить стаж: окремо до 1998 року, 1998–2000, 2000–2017 та після 2011 року.
- Зберіть документи по кожному періоду: свідоцтво про реєстрацію, патент, довідки ДПС, квитанції, платіжні доручення, архівні підтвердження.
- Зіставте паперові документи з даними вебпорталу ПФУ та визначте, чи проблема в реєстрі, у відсутності сплати або в неправильній правовій оцінці ПФУ.
- Подайте до ПФУ письмову заяву про зарахування спірних періодів із копіями доказів та вимогою надати мотивоване рішення.
- Якщо ПФУ відмовив, оскаржуйте рішення в адміністративному порядку та через суд, а для підготовки правової позиції зверніться до адвокатів бюро «ЮРКОНСАЛТ».
Як зараховується стаж ФОП після 2004 року
Після 2004 року страховий стаж підприємця визначається переважно за даними персоніфікованого обліку, а після запровадження ЄСВ ключовим стає розмір фактично сплаченого внеску. Базове правило встановлене ч. 1, 2 ст. 24 Закону № 1058-IV, а порядок подання документів — Постановою правління ПФУ № 22-1.
Для підприємців тут важливо розрізняти два різні питання: право на пенсію і розмір пенсії. Спеціальна пільга для спрощеної системи може допомогти набрати необхідний стаж, але не завжди збільшує саму суму виплати.
Коли місяць зараховується повністю
Після 01.01.2011 повний місяць стажу зараховується тоді, коли за цей місяць сплачено не менше мінімального страхового внеску, який обчислюється за правилами Закону № 2464-VI. Якщо сума менша, ПФУ має право зарахувати лише пропорційну частину місяця.
Саме тому у підприємця може бути безперервна діяльність, але неповний страховий стаж. Перед подачею на пенсію звірте кожен проблемний місяць і, якщо закон дозволяє, вирішіть питання доплати або добровільної участі разом із профільним юристом бюро «ЮРКОНСАЛТ».
Як працює спеціальне правило для спрощеної системи
Для періодів спрощеної системи з 01.07.2000 по 31.12.2017 право на пенсію визначається за спеціальним правилом: стаж зараховується за умови сплати внесків незалежно від їх розміру. Це прямо передбачено п. 3-1 розділу XV Закону № 1058-IV.
Цю норму ПФУ інколи ігнорує, застосовуючи лише загальну формулу мінімального внеску. Саме з цієї причини Верховний Суд у справі № 420/12336/25 та у справі № 677/831/17 став на бік підприємців і зобов’язав зарахувати спірні роки.
Чому право на пенсію і розмір пенсії не збігаються
Пільга для ФОП на спрощеній системі допомагає насамперед набрати необхідний стаж для права на пенсію, але не гарантує високий розмір виплати. Це випливає з конструкції Закону № 1058-IV: для розрахунку пенсії враховується фактично внесена сума, а не умовний повний внесок.
Тому підприємець може виграти спір про стаж і все одно отримати пенсію, обчислену з мінімальної бази. Якщо для вас критичний не лише сам факт призначення пенсії, а й її розмір, варто окремо проаналізувати можливість подальшого перерахунку та суміжний матеріал про перерахунок пенсії через портал ПФУ.
Чим допоможе ЮРКОНСАЛТ
- Правовий аудит стажу ФОП і перевірка проблемних періодів перед подачею на пенсію.
- Формування пакета документів для ПФУ по роках: до 1998, 1998–2003, після 2004 та для ОСГ.
- Підготовка заяв, пояснень і правових заперечень до територіального органу ПФУ.
- Оскарження відмови ПФУ в адміністративному суді та супровід пенсійного спору до результату.
Ковідні пільги, мобілізація та добровільна сплата

Окремі періоди ФОП зараховуються за спеціальними правилами, тому не можна механічно оцінювати всі місяці лише через факт сплати ЄСВ. Найважливіші винятки для практики — мобілізація, окремі пільгові режими та добровільна сплата за пропущені або неповні періоди.
Саме в цих ситуаціях підприємці найчастіше помиляються: або вважають, що будь-яке звільнення від внеску автоматично дає стаж, або навпаки не використовують законний механізм відновлення періодів. Перед подачею документів треба чітко відокремити мобілізацію від воєнного звільнення від ЄСВ і від добровільної участі.
Чи зараховується стаж мобілізованому ФОП
Період військової служби за мобілізацією підлягає зарахуванню до страхового стажу незалежно від того, чи сплачував ФОП ЄСВ за себе під час служби. Такий висновок прямо підтверджений у постанові Верховного Суду у справі № 346/6411/16-а, де суд зобов’язав врахувати весь період мобілізації.
Для підтвердження цього часу готуйте військовий квиток, довідку військової частини або інші офіційні документи про проходження служби. Якщо ПФУ не врахував такий період, не погоджуйтеся на усні пояснення і вимагайте письмове рішення для подальшого оскарження.
Коли воєнне звільнення від ЄСВ не дає стажу
Воєнне або інше тимчасове звільнення ФОП від сплати ЄСВ не означає автоматичного нарахування страхового стажу за ці місяці. Практичний нюанс полягає в тому, що за відсутності добровільної сплати та належної звітності стаж за замовчуванням дорівнює нулю, про що прямо попереджають податкові роз’яснення на офіційному ресурсі ДПС.
Тому не плутайте мобілізацію як окрему підставу зарахування стажу з податковою пільгою щодо несплати внеску. Якщо у вас були місяці звільнення від ЄСВ без служби, перевірте можливість добровільної сплати, інакше ці періоди можуть випасти з пенсійного стажу.
Як відновити неповні або пропущені місяці
Неповні або пропущені місяці можна відновити через механізм добровільної участі та сплати внесків, якщо закон дозволяє укласти відповідний договір і внести кошти за минулі періоди. Для членів ОСГ після 01.01.2004 це особливо важливо, бо сама довідка з сільради або запис у погосподарській книзі не створює статусу застрахованої особи без сплати внесків за правилами ст. 10 Закону № 2464-VI.
У практичному прикладі з матеріалів ДПС особа, яка працювала в ОСГ у 2006–2015 роках без договору про добровільну участь, змогла відобразити стаж лише після одноразової сплати внесків за минулі роки. Якщо у вас є схожа проблема, варто одразу прорахувати економічну доцільність такої сплати разом з адвокатами бюро «ЮРКОНСАЛТ».
Зразок позовної заяви про зарахування стажу ФОП
Зразок позовної заяви про зарахування стажу ФОП
До [назва окружного адміністративного суду]
Позивач: [ПІБ], РНОКПП: [номер], адреса: [адреса], телефон: [номер], e-mail: [e-mail]
Відповідач: Головне управління Пенсійного фонду України в [області], код ЄДРПОУ: [код], адреса: [адреса]
ПОЗОВНА ЗАЯВА
про визнання протиправним та скасування рішення, зобов’язання зарахувати період підприємницької діяльності до страхового стажу
[Дата] позивач звернувся до Головного управління ПФУ із заявою про призначення пенсії за віком. Рішенням № [номер] від [дата] відповідач відмовив у призначенні пенсії через недостатній страховий стаж та не зарахував період підприємницької діяльності з [дата] по [дата].
Відмова є протиправною, оскільки спірний період підтверджується свідоцтвом про державну реєстрацію, довідками податкового органу та платіжними документами. Відповідно до ст. 24 Закону України «Про загальнообов’язкове державне пенсійне страхування» страховий стаж до запровадження персоніфікованого обліку підтверджується документами, а за п. 3-1 розділу XV Закону № 1058-IV періоди спрощеної системи з 01.07.2000 по 31.12.2017 включаються до стажу для права на пенсію за умови сплати внесків незалежно від їх розміру.
Порядок підтвердження таких періодів визначений Постановою КМУ № 637, а подання документів до ПФУ — Постановою правління ПФУ № 22-1. Право на судове оскарження рішення суб’єкта владних повноважень передбачене ст. 19 та ст. 122 КАС України.
На підставі викладеного, керуючись ст. 5, ст. 19, ст. 122, ст. 241–246 КАС України, —
ПРОШУ СУД:
1. Визнати протиправним та скасувати рішення Головного управління Пенсійного фонду України в [області] № [номер] від [дата].
2. Зобов’язати Головне управління Пенсійного фонду України в [області] зарахувати до страхового стажу позивача період підприємницької діяльності з [дата] по [дата].
3. Зобов’язати відповідача повторно розглянути заяву про призначення пенсії з урахуванням висновків суду.
Додатки: копія паспорта; копія РНОКПП; копія рішення ПФУ; копія свідоцтва про реєстрацію ФОП; копії квитанцій, патентів, довідок ДПС; доказ сплати судового збору; інші письмові докази.
[Дата] ____________ [Підпис] ____________
Що робити при відмові ПФУ
Письмова відмова ПФУ у зарахуванні стажу ФОП не є остаточною, якщо фонд неправильно застосував закон, проігнорував документи або формально послався на відсутність даних у реєстрі. Право на судове оскарження таких рішень передбачене ст. 19 та ст. 122 КАС України, а строк звернення до суду становить шість місяців з дня отримання рішення.
Найсильніша позиція виникає тоді, коли підприємець уже має письмову відмову, повний пакет документів і чітко визначений спірний період. Саме тому перший крок — не сперечатися усно, а витребувати офіційний документ із мотивами відмови.
Який алгоритм дій після письмової відмови
Після отримання письмової відмови потрібно проаналізувати, яку саме норму ПФУ застосував неправильно і які документи фонд не врахував. Якщо спір стосується періоду 01.07.2000–31.12.2017 на спрощеній системі, ключовим аргументом буде п. 3-1 розділу XV Закону № 1058-IV, а для старіших періодів — Постанова КМУ № 637.
Далі подайте до ПФУ додаткове звернення або одразу готуйте адміністративний позов, якщо правова позиція фонду очевидно незаконна. Для спорів із ПФУ критично важливо правильно сформулювати позовні вимоги: скасувати рішення, зарахувати конкретний період і зобов’язати повторно розглянути заяву про пенсію.
Судова практика Верховного Суду стабільно захищає ФОП, коли ПФУ відмовляє через відсутність старих записів або через неповне розщеплення єдиного податку казначейством. Це видно з справи № 420/12336/25, де суд зобов’язав врахувати період 1998–2004 років, і з справи № 677/831/17, де відсутність записів у реєстрі не позбавила особу стажу.
Корисний і практичний кейс із матеріалів спорів: ФОП на спрощеній системі за 2004–2009 роки домігся зарахування чотирьох років стажу, бо суд застосував спеціальну норму замість загальної частини ст. 24 Закону № 1058-IV. Якщо вам потрібен ширший розбір причин відмов, перегляньте також матеріал чому ПФУ не зарахував стаж.
Скільки коштує звернення до суду і що додати до позову
Для позову до адміністративного суду потрібно додати рішення ПФУ, документи про стаж, копії паспорта і РНОКПП та доказ сплати судового збору. Розмір судового збору визначається за правилами Закону України «Про судовий збір» і залежить від виду позову та актуального прожиткового мінімуму на 1 січня відповідного року.
Перед подачею позову обов’язково перевірте актуальну ставку на день звернення і сформуйте окремий опис додатків. Якщо потрібно підготувати процесуально сильний позов і не втратити строк оскарження, зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного супроводу пенсійного спору.
Короткий чекліст перед подачею в ПФУ
Перед подачею заяви до ПФУ підприємець має перевірити не лише загальну кількість років, а й юридичну підставу зарахування кожного спірного періоду. Такий підхід зменшує ризик відмови та дозволяє одразу подати повний пакет доказів за Постановою правління ПФУ № 22-1.
Найкраща стратегія — підготувати коротку таблицю по роках, де навпроти кожного періоду буде вказано документ і правова норма. Це особливо важливо, якщо у вас змішаний стаж: загальна система, спрощена система, ОСГ, мобілізація або неповні місяці після 2011 року.
Що перевірити по документах
По кожному періоду потрібно мати хоча б один базовий доказ реєстрації та один доказ сплати або правової підстави для зарахування стажу. Для ФОП це можуть бути свідоцтво про реєстрацію, патент, довідка ДПС, квитанції, а для ОСГ — довідка про членство до 2004 року або договір про добровільну участь і квитанції після 2004 року за правилами Закону № 2464-VI.
Окремо перевірте якість електронних копій для подачі через портал ПФУ. Якщо скани нечіткі або не підписані КЕП, звернення можуть технічно відхилити без реєстрації, і ви втратите час перед призначенням пенсії.
Як оформити заяву до ПФУ
Заява до ПФУ має чітко називати спірні періоди, перелік доданих документів і прохання зарахувати стаж із посиланням на конкретні норми права. Для періодів до 2004 року варто прямо посилатися на Постанову КМУ № 637, а для спрощеної системи 1998–2017 років — на п. 3-1 розділу XV Закону № 1058-IV.
Зразок процесуального документа наведено нижче на цій сторінці, але його варто адаптувати під ваші роки, систему оподаткування та наявні докази. Якщо ПФУ вже готує відмову або у вас складний змішаний стаж, доцільно одразу проконсультуватися з профільним юристом бюро «ЮРКОНСАЛТ».
Коли звертатися по правову допомогу
Правова допомога потрібна одразу, якщо ПФУ не бачить кілька років стажу, вимагає неможливі документи або змішує загальні правила з пільговими нормами для спрощеної системи. У таких спорах помилка на етапі першої заяви часто призводить до затримки пенсії на місяці та потреби повторно збирати архівні документи.
Адвокати бюро «ЮРКОНСАЛТ» допоможуть перевірити стаж ФОП, сформувати доказову базу та оскаржити відмову ПФУ в суді. Це особливо корисно, коли потрібно одночасно підтвердити кілька різних періодів і не втратити строк звернення до суду.
Потрібно зарахувати стаж ФОП без помилок
Якщо ПФУ не бачить роки підприємницької діяльності, відмовляє через старі документи або неправильно рахує стаж на спрощеній системі, не відкладайте захист своїх прав. Адвокати юридичної компанії «ЮРКОНСАЛТ» допоможуть перевірити ваш страховий стаж підприємця, зібрати докази по кожному періоду, підготувати заяви до ПФУ та оскаржити незаконну відмову в суді.
Зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного супроводу пенсійної справи — від аналізу документів до отримання рішення про зарахування стажу та призначення пенсії.
Поширені питання про стаж ФОП
Як підтвердити період ФОП до 2004 року, якщо немає записів у реєстрі?
Період ФОП до 2004 року підтверджується не записом у реєстрі, а паперовими доказами: свідоцтвом про державну реєстрацію, патентом, довідками ДПС, квитанціями та іншими платіжними документами відповідно до Постанови КМУ № 637. Якщо ПФУ відмовляє лише через відсутність електронного запису, така відмова може бути незаконною.
Чи вноситься підприємницька діяльність до паперової трудової книжки ФОП?
Ні, фізична особа-підприємець не вносить записи про власну діяльність до трудової книжки, що випливає з Інструкції № 58. Період підприємництва підтверджується реєстраційними та платіжними документами, а після запровадження персоніфікованого обліку — даними ПФУ.
Чому в довідці ПФУ відображені всі місяці, але стаж зараховано не повністю?
Таке трапляється, коли за окремі місяці внесок був меншим за мінімальний або існує недоїмка. За загальним правилом ст. 24 Закону № 1058-IV повний місяць зараховується лише за умови сплати мінімального страхового внеску, якщо на цей період не поширюється спеціальна пільга для спрощеної системи.
Чи зараховується стаж мобілізованому ФОП?
Так, період військової служби за мобілізацією підлягає зарахуванню до страхового стажу незалежно від сплати ЄСВ самим підприємцем. Цю правову позицію підтвердив Верховний Суд у справі № 346/6411/16-а.
Які документи потрібні для зарахування стажу 1998–2003 років?
Для цього періоду ПФУ зазвичай приймає свідоцтво про державну реєстрацію, свідоцтво платника єдиного податку або патент, довідки ДПС та платіжні документи. Для 01.01.1998–30.06.2000 право на пенсію підтверджується за п. 3-1 розділу XV Закону № 1058-IV навіть на підставі реєстраційних документів.
Що робити, якщо ПФУ видав письмову відмову у зарахуванні періоду ФОП на єдиному податку?
Потрібно проаналізувати мотиви відмови, зібрати пакет доказів і оскаржити рішення до окружного адміністративного суду протягом шести місяців за ст. 122 КАС України. Якщо спірний період припадає на 01.07.2000–31.12.2017, ключовим аргументом зазвичай є п. 3-1 розділу XV Закону № 1058-IV.
Як члену ОСГ отримати страховий стаж для пенсії зараз?
Член ОСГ, який не є найманим працівником і не зареєстрований як ФОП, має укласти договір про добровільну участь у системі загальнообов’язкового державного соціального страхування та сплачувати внески не менше мінімального розміру. Після 2004 року сама наявність ОСГ без сплати внесків не створює страхового стажу за правилами ст. 10 Закону № 2464-VI.
Прочитати на: мовою