
Безоплатний договір у комерційній діяльності часто видається підприємцям простим інструментом для тестування послуг чи передачі зразків продукції. Проте в реаліях українського бізнесу відсутність оплати перетворює звичайну господарську домовленість на серйозну фінансову пастку.
Головний ризик криється в тому, що цивільне право дозволяє безоплатність, а податкові правила прирівнюють її до звичайного постачання. Через це сторона, яка безкоштовно передає активи чи надає сервіс, змушена платити податки з власної кишені за розрахунковими цінами.
Головне про ризики безоплатних договорів
- Безоплатна передача законодавчо прирівнюється до звичайного постачання з нарахуванням ПДВ.
- База ПДВ не може бути нижчою за ціну придбання або собівартість продукції.
- Отримувач на єдиному податку зобов’язаний сплатити податок з ринкової вартості блага.
- Символічна ціна змінює статус дарування на договір купівлі-продажу.
Зміст:
Чи дозволяє закон укладати безоплатні договори у бізнесі
Цивільний кодекс прямо дозволяє сторонам погоджувати безоплатний характер відносин, спираючись на свободу договору. Проте в комерційних відносинах суто безоплатні угоди є радше винятком, ніж правилом, і вимагають бездоганного формулювання кожного пункту.
Якщо компанії укладають договір про надання послуг і забувають прямо вказати на його безоплатність, спрацьовує законодавче правило. Згідно зі статтею 904 Цивільного кодексу України замовник зобов’язаний відшкодувати виконавцю всі фактичні витрати, пов’язані з виконанням домовленостей.
Крім того, будь-яка передача майна без грошового еквівалента автоматично підпадає під норми про договір дарування або позички. Для комерційних компаній це означає пряму зміну юридичної кваліфікації всієї господарської операції.
Відмінність безоплатної послуги від договору дарування майна
Коли підприємство передає товари чи обладнання без оплати, така операція за своєю правовою суттю регулюється статтею 717 Цивільного кодексу як договір дарування. У цьому випадку право власності повністю переходить до контрагента, що виключає зворотне повернення речі.
У разі безоплатного надання сервісу або виконання робіт відчуження речі не відбувається, однак виконавець витрачає свій час і ресурси. Саме тому податкові органи ретельно аналізують, чи не є така операція прихованим фінансуванням або виведенням прибутку.
Користування майном за договором позички та приховані зобов’язання
Безоплатне користування основними засобами оформлюється договором позички відповідно до статті 827 Цивільного кодексу України. Майно залишається у власності позичкодавця, але сам факт безкоштовної експлуатації несе суттєвий юридичний підтекст.
Органи контролю розглядають безкоштовну експлуатацію як отримання послуги з оренди без компенсації вартості. Це вимагає від обох сторін чіткого розмежування витрат на поточне утримання майна та капітальні поліпшення.
Чому безоплатне постачання створює ризики донарахування ПДВ
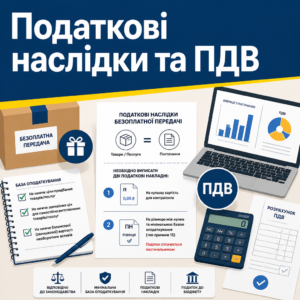
Безоплатна передача товарів або послуг для цілей оподаткування прямо прирівнюється до операції постачання. Це означає, що платник ПДВ не може провести таку передачу без нарахування податкових зобов’язань до бюджету.
Фіскальне законодавство чітко визначає межі безоплатності, про що свідчать положення нормативних актів.
Згідно з ч. 188.1 ст. 188 Податкового кодексу України: «База оподаткування операцій з постачання товарів/послуг не може бути нижче ціни придбання таких товарів/послуг, база оподаткування операцій з постачання самостійно виготовлених товарів/послуг не може бути нижче звичайних цін, а база оподаткування операцій з постачання необоротних активів не може бути нижче балансової (залишкової) вартості...»Таким чином, постачальник зобов’язаний виписати дві податкові накладні через Електронний кабінет платника податків ДПС України: першу на нульову вартість для контрагента, а другу — на різницю між нулем та мінімальною базою оподаткування з типом причини 15, самостійно покриваючи податок.
Як розраховуються звичайні ціни для робіт і послуг
Якщо передаються самостійно створені продукти, роботи чи послуги, контролери звертаються до категорії ринкової вартості. Це створює ґрунт для суб’єктивних оцінок, адже податківці нерідко намагаються завищити розцінки за аналогічними договорами в регіоні.
Проте судова практика захищає бізнес від безпідставних розрахунків фіскалів. Так, схожий кейс щодо ПДВ та штрафів підтверджує, що недоведені припущення перевіряльників успішно визнаються протиправними.
Позиція Верховного Суду щодо звичайних цін і собівартості
Для правильного визначення бази оподаткування варто враховувати позицію найвищої судової інстанції стосовно тягаря доказування ринкових показників.
Касаційний адміністративний суд у складі Верховного Суду у справі №200/773/20-а від 26.03.2024 зазначив: «тягар доказування невідповідності договірної вартості рівню звичайних цін покладається виключно на орган контролю і не може ґрунтуватися на суб'єктивних припущеннях без належної статистичної оцінки»Податківці не мають права встановлювати ціну довільно без реального дослідження ринку. Водночас компанія може захистити себе, якщо доведе, що витрати на роздані зразки чи безкоштовні тестування вже закладені в кінцеву вартість основної платної продукції.
Як безпечно замінити безоплатний договір на оплатну модель
- Проаналізуйте податковий статус. З’ясуйте наявність реєстрації платника ПДВ та систему оподаткування обох контрагентів перед передачею активів.
- Оберіть альтернативну конструкцію. Визначтеся між символічною ціною, включенням до собівартості або залученням третьої сторони-платника.
- Зафіксуйте комерційну мету. Підготуйте наказ або маркетингове обґрунтування, де чітко зазначте економічний зв’язок операції з господарською діяльністю.
- Підпишіть оплатну угоду. Складіть додаткову угоду або новий платний договір із зазначенням конкретної суми грошового розрахунку.
Які наслідки очікують сторону яка отримує безоплатну вигоду
Сторона, яка отримує товари або послуги за нульовою вартістю, опиняється під загрозою прямого донарахування податкових зобов’язань. Багато хто помилково вважає, що відсутність платежу означає чисту економію, але бухгалтерія стикається з визнанням позареалізаційного доходу.
Особливо небезпечною ця ситуація стає для спрощеної системи оподаткування. Відповідно до роз’яснень, які містить Загальнодоступний інформаційно-довідковий ресурс ДПС (ЗІР), вартість безоплатно отриманих благ повністю зараховується до доходу платника за ринковою оцінкою.
Коли виникають сумніви щодо класифікації умов співпраці, своєчасний правовий аналіз договорів та податкових ризиків дозволяє уникнути необґрунтованих фінансових втрат ще на стадії погодження тексту.
Податкова пастка для підприємців на єдиному податку
Фізичні особи-підприємці та юридичні особи на ставці 3% чи 5% єдиного податку зобов’язані включити ринкову вартість отриманого майна чи послуг до свого валового доходу. Це призводить до необхідності платити реальний податок "живими" грошима з віртуального доходу без права списати витрати.
В нашій практиці був випадок, коли ФОП отримав безкоштовні маркетингові послуги за партнерською домовленістю. Під час податкової перевірки фіскали оцінили дизайн і рекламу за середніми ринковими ставками у двісті тисяч гривень та нарахували п’ятивідсотковий податок і штрафи, оскільки первинні документи фіксували саме нульову вартість.
Наслідки безоплатних передач для фізичних осіб і персоналу
Якщо товари, подарунки або безкоштовні сервіси отримує фізична особа, яка не має статусу підприємця, підприємство-надавач стає її податковим агентом. Законодавство кваліфікує таку передачу як отримання додаткового блага.
Компанія зобов’язана нарахувати та сплатити до бюджету податок на доходи фізичних осіб із застосуванням натурального коефіцієнта, а також утримати військовий збір. Ігнорування цього правила загрожує підприємству штрафними санкціями за неналежне виконання обов’язків податкового агента.
Юридичний супровід договорів та оптимізація ризиків
- Аудит договірної схеми. Детальна перевірка умов угод на предмет прихованої безоплатності та фіскальних загроз.
- Розробка безпечних контрактів. Підготовка тристоронніх моделей, угод про компенсацію витрат та оплатних договорів з мінімальною ціною.
- Калькуляція податкових наслідків. Розрахунок зобов’язань з ПДВ та єдиного податку для обох сторін операції.
- Захист у податкових спорах. Оскарження необґрунтованих рішень податкових органів щодо донарахування звичайних цін.
Безпечні альтернативи безоплатним договорам у комерційній діяльності
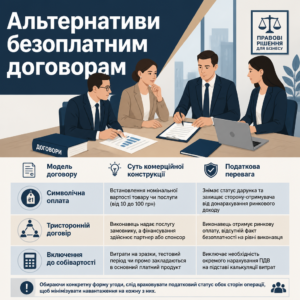
Замість небезпечних безоплатних конструкцій бізнесу варто обирати договірні моделі, які виключають ознаки дарування чи безоплатного блага. Грамотний перерозподіл фінансових потоків зберігає лояльність клієнтів і водночас знімає більшість фіскальних претензій.
Практика напрацювала кілька надійних рішень, що дозволяють законно відійти від нульових накладних та ризику суб’єктивної оцінки звичайних цін. Використовуючи класичні договори для бізнесу з партнерами та клієнтами, компанія повністю контролює договірну базу оподаткування.
Нижче наведено порівняння трьох найбільш ефективних юридичних механізмів, які застосовуються замість безоплатних домовленостей.
| Модель договору | Суть комерційної конструкції | Податкова перевага |
|---|---|---|
| Символічна оплата | Встановлення номінальної вартості товару чи послуги (від 10 до 100 грн) | Знімає статус дарунка та захищає сторону-отримувача від донарахування ринкового доходу |
| Тристоронній договір | Виконавець надає послугу замовнику, а фінансування здійснює партнер або спонсор | Виконавець отримує ринкову оплату, відсутній факт безоплатності на рівні виконавця |
| Включення до собівартості | Витрати на зразки, тестовий період чи промо закладаються в основний платний продукт | Виключає необхідність окремого нарахування ПДВ на підставі калькуляції витрат |
Обираючи конкретну форму угоди, слід враховувати податковий статус обох сторін операції, щоб мінімізувати навантаження на кожну з них.
Особливості впровадження моделі з символічною вартістю
Фіксація мінімальної плати юридично змінює природу контракту: він перестає бути договором дарування і стає повноцінною купівлею-продажем. Це надійно захищає сторону-покупця від претензій щодо прихованого доходу.
Водночас надавач, який є платником ПДВ, повинен пам’ятати про правило мінімальної бази. Навіть якщо ціна продажу становить десять гривень, податкові зобов’язання нараховуються не нижче вартості придбання товару, тому для постачальника ця модель не знімає обов’язку складання додаткової накладної.
Тристоронній контракт як оптимальний вихід для партнерських програм
Коли послуга надається клієнту в межах кобрендингу або партнерської акції, оптимально укладати тристоронню угоду. У ній беруть участь виконавець, кінцевий споживач та платник-партнер, який фінансує послуги.
У такій схемі послуга повністю оплачується грошима за узгодженою ринковою ціною. Виконавець сплачує стандартні податки без спеціальних коригувань, а в замовника не виникає статусу безоплатно набутого блага.
Зразок додаткової угоди про встановлення оплатності послуг
ДОДАТКОВА УГОДА № 1
до Договору про надання консультаційних послуг № 12 від 10.01.2024м. Київ, 15 лютого 2024 року
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «АЛЬФА-КОНСАЛТ» (надалі — Виконавець), в особі директора Іванова І.І., що діє на підставі Статуту, з однієї сторони, та
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «БЕТА-ТРЕЙД» (надалі — Замовник), в особі директора Петрова П.П., що діє на підставі Статуту, з іншої сторони,
уклали цю Додаткову угоду про наступне:1. Сторони дійшли згоди викласти пункт 4.1 Договору в наступній редакції:
«4.1. Вартість послуг за цим Договором під час проведення демонстраційного періоду становить 120,00 грн (сто двадцять гривень 00 копійок), у тому числі ПДВ 20% — 20,00 грн. Оплата здійснюється Замовником протягом 5 (п’яти) банківських днів з моменту підписання Акта приймання-передачі наданих послуг».2. Усі інші умови Договору залишаються без змін і зберігають свою юридичну силу для Сторін.
3. Ця Додаткова угода набирає чинності з моменту її підписання уповноваженими представниками Сторін і є невіддільною частиною Договору.
Реквізити та підписи Сторін:
Виконавець: /Підпис/ Іванов І.І.
Замовник: /Підпис/ Петров П.П.
Захист бізнесу від податкових ризиків у договірних відносинах
Перед тим як підписати безоплатний договір або передати майно контрагенту без грошової компенсації, важливо прорахувати всі наслідки нарахування зобов’язань і оцінки активів. Ми допомагаємо оцінити структуру запланованої операції, обрати безпечну комерційну модель та попередити претензії з боку фіскальних органів.
Питання про безоплатні договори у бізнесі
Чи законно бізнесу укладати безоплатні договори в Україні?
Так, цивільне законодавство закріплює свободу договору, дозволяючи укладати безоплатні угоди за прямою згодою сторін. Проте така операція регулюється податковим законодавством, яке прирівнює безкоштовну передачу до постачання з нарахуванням обов’язкових платежів.
Чому безоплатний договір небезпечний для єдиного податку?
Вартість безоплатно отриманих товарів або робіт вважається доходом єдиноподатника за звичайною ринковою ціною. Підприємець змушений перераховувати реальні гроші до бюджету за ставкою єдиного податку з суми, яку фактично не заробляв на свій рахунок.
Чи захистить встановлення ціни в одну гривню від нарахування ПДВ?
Ні, продаж за 1 гривню не звільняє платника ПДВ від нарахування податку. Згідно зі статтею 188.1 Податкового кодексу податкові зобов’язання нараховуються не нижче ціни придбання товару або його собівартості, тому постачальник усе одно платить податок на різницю.
У чому перевага тристороннього договору над безоплатним?
Виконавець отримує повну оплату від платника чи спонсора, тому факт безоплатності для нього відсутній. Це виключає необхідність складання зведених податкових накладних на перевищення мінімальної бази та знімає претензії щодо прихованого доходу в отримувача.
Прочитати на: мовою