
Дроблення бізнесу правоохоронці та податківці розглядають не як набір випадкових помилок, а через послідовний ланцюг непрямих маркерів єдиного центру управління. Те, що всередині компанії сприймається як зручність чи оптимізація витрат, під час аналітичної перевірки перетворюється на обґрунтування для донарахувань або слідчих дій.
Головний ризик полягає не в самій наявності кількох підприємців у структурі продажів, а в синхронності дій, нерозділеній матеріальній базі та спільному цифровому сліді. Звітність з одного пристрою, спільний склад або нерозмежована каса сигналізують контролюючим органам про відсутність фактичної підприємницької автономії значно переконливіше за будь-які паперові угоди.
Коротко про дроблення бізнесу
- БЕБ і податкова аналізують не окремі факти, а систему операційних і цифрових збігів.
- Подання звітності з однієї IP-адреси кількома платниками є прямим індикатором контролю.
- Реальна підприємницька автономія вимагає власної матеріальної бази та окремого персоналу.
- Каскадне підключення нових підприємців під час вичерпання лімітів одразу привертає увагу.
- Наявність ділової мети та підтвердженого ризику відмежовує оптимізацію від правопорушення.
Зміст:
Чому дроблення бізнесу видно раніше

Дроблення бізнесу стає помітним контролюючим органам задовго до початку виїзної перевірки завдяки автоматизованому зіставленню первинних даних. Податкова та аналітики звертають увагу не на факт державної реєстрації окремих суб’єктів, а на реальний економічний зміст їхніх щоденних операцій.
Якщо господарські рішення приймаються централізовано, облік ведеться однією особою, а бізнес-модель повністю уніфікована, держава доводить створення єдиного штучного ланцюга. Для розмежування законної оптимізації та протиправного розподілу контролери оцінюють ділову мету кожного підприємця.
Згідно з пп. 14.1.231 п. 14.1 ст. 14 Податкового кодексу України: «розумна економічна причина (ділова мета) - причина, яка може бути наявна лише за умови, що платник податків має намір одержати економічний ефект у результаті господарської діяльності»У практиці розмежування реальної та штучної структуризації допомагає наочне зіставлення ключових факторів, на які спираються ревізори під час оцінки господарських зв’язків.
| Критерій оцінки | Законна структуризація | Штучний розподіл |
|---|---|---|
| Ділова мета | Вихід на нові ринки або окремі напрями | Штучне збереження лімітів доходу |
| Ресурси та активи | Окремі приміщення, обладнання, техніка | Спільний нерозподілений склад і каса |
| Підприємницький ризик | Самостійні фінансові розрахунки й втрати | Централізований перерозподіл виручки |
| Управління | Власні керівники та окремі контрагенти | Єдиний координатор і спільний представник |
Що показує єдиний центр управління
Єдиний центр управління проявляється через повторювані організаційні збіги: ідентичні коди видів діяльності, синхронне оформлення реєстрацій у стислі строки та спільні банківські реквізити представників. Окремо кожна обставина не є порушенням, але в сукупності вони свідчать про формальність розподілу.
Правоохоронці аналізують довіреності на право ведення справ, щоб з’ясувати, чи не здійснює одна особа фінансові розпорядження від імені всіх зареєстрованих підприємців одночасно.
Чому дрібні збіги вже небезпечні
Побутові дрібниці всередині компанії часто вважають невинною оптимізацією витрат на адміністрування. Проте спільне використання оргтехніки, корпоративної пошти та спільних контактів у договорах підтверджує координацію діяльності з єдиної точки.
Коли контролери бачать таку картину, аргументи про випадковість відкидаються, а подальший збір інформації фокусується на підтвердженні підконтрольності.
Як податкова бачить цифровий слід
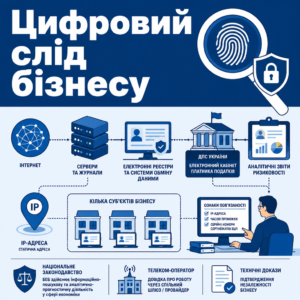
Цифровий слід дає змогу виявити ознаки пов’язаності практично миттєво через електронні реєстри та журнали систем обміну даними. Регулярний вхід до систем банкінгу або надсилання звітності з однієї статичної адреси для кількох суб’єктів одразу потрапляє до аналітичних звітів ризиковості.
Через офіційний портал Електронний кабінет платника податків ДПС України податкова служба співставляє IP-адреси, часові проміжки та серійні номери сертифікатів електронного підпису. За таких умов версія про незалежних комерсантів потребує вагомого технічного спростування.
Окремо оцінюються повноваження та методи роботи аналітичних підрозділів, які збирають цифрову інформацію для формування матеріалів перевірок.
Згідно з ч. 1 ст. 8 Закону України «Про Бюро економічної безпеки України»: БЕБ «здійснює інформаційно-пошукову та аналітично-прогностичну діяльність з метою виявлення кримінальних та інших правопорушень у сфері економіки»Якщо цифровий збіг зумовлений використанням спільного провайдера зв’язку в офісному центрі, бізнесу слід завчасно подбати про технічні довідки від телеком-оператора, що підтверджують роботу через спільний шлюз.
Які сигнали збирають першими
Першочергово контролери перевіряють журнали авторизації в банкінгу, MAC-адреси мережевого обладнання та години підписання податкових декларацій. Якщо різні особи формують звіти з одного ноутбука щомісяця у той самий часовий проміжок, це класифікується як єдиний розрахунковий пункт.
Також відстежується використання однакових номерів телефонів та адрес електронної скриньки під час внесення змін до Єдиного державного реєстру.
Що відбувається після першого збігу
Після встановлення первинного технічного маркеру алгоритми розширюють периметр аналізу на фіскальні чеки, касові реєстратори та договори оренди. З’ясовується, чи володіє кожен суб’єкт окремими засобами обліку та власними трудовими ресурсами.
Якщо дані свідчать про перехресне використання потужностей, матеріали передаються для проведення фактичних перевірок або призначення процесуальних дій.
Що перевірити бізнесу вже зараз
- Зіставте звітність. Перевірте, чи не подаються декларації та банківські платіжки кількох підприємців з одного пристрою, IP-адреси чи через єдиний обліковий профіль.
- Звірте інфраструктуру. Переконайтеся, що платіжні POS-термінали, касові реєстратори, склади та договори доставки мають чітке технологічне та документальне розмежування.
- Проаналізуйте персонал. Оцініть фактичний рух працівників між суб’єктами, зміст відкритих вакансій та трудових контрактів на торгових точках.
- Оцініть координацію. Перегляньте правила ціноутворення, спільні рекламні кампанії та умови використання торговельних марок на предмет самостійності рішень.
- Підготуйте документи. Сформуйте індивідуальні пакети первинних документів, що підтверджують ділову мету, окремі витрати та наявність власного підприємницького ризику.
Які операційні зв’язки шукає БЕБ

Бюро економічної безпеки досліджує операційні ланцюги там, де формально різні структури забезпечують роботу одного бренду. Коли покупець у межах однієї мережі чи сайту сплачує за замовлення різним підприємцям без чіткого розмежування товару, виникає підозра щодо штучного перерозподілу виторгу.
Офіційний портал Бюро економічної безпеки України регулярно повідомляє про викриття схем із використанням спільних логістичних терміналів, рекламних акаунтів та єдиних складських комплексів. Відсутність роздільного первинного обліку руйнує версію про незалежну роботу.
Згідно з п. 44.1 ст. 44 Податкового кодексу України: «Для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов'язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності»Самостійність кожного підприємця має спиратися на індивідуальні накладні, відокремлені складські зони та прямі угоди на поставку продукції.
Чому чеки і бренд важливі разом
Використання єдиного бренду не заборонено законом, проте функціонування під однією вивіскою вимагає прозорого документального оформлення. Потрібні чинні ліцензійні угоди на використання знака для товарів і послуг та сплата роялті за ринковими ставками.
Коли чеки різних осіб видаються на одній касі без закріплення конкретних груп товарів, контролери кваліфікують це як спільний торговельний процес.
Яку інфраструктуру звіряють паралельно
Паралельно перевіряються кабінети в службах доставки, власники платіжних шлюзів інтернет-магазинів та договори оренди серверних потужностей. Якщо рахунки за рекламу сплачує одна компанія, а дохід отримують інші суб’єкти, спільність економічного інтересу стає очевидною.
Усунути претензії дозволяє відкриття індивідуальних кабінетів відправлень і роздільне ведення клієнтських баз кожним учасником.
Як ми допомагаємо у справах БЕБ
- Аудит структури. Аналізуємо бізнес-модель групи на наявність ознак, які контролери можуть трактувати як штучний поділ.
- Аналіз цифрових слідів. Звіряємо технічні маркери, журнали обліку, банківські підключення та рух персоналу до початку офіційних перевірок.
- Формування правової позиції. Готуємо підтвердження ділової мети операцій, первинні документи та обґрунтовані відповіді на запити ревізорів.
- Захист у спорах. Представляємо інтереси під час слідчих дій, оскаржуємо рішення контролюючих органів та супроводжуємо справи в суді.
Як персонал видає одну мережу
Персонал нерідко демонструє фактичну єдність бізнес-моделі швидше за фінансову документацію. Механічне переведення працівників між різними суб’єктами без зміни реального робочого місця свідчить про штучну ротацію кадрів під встановлені ліміти.
Аналітики ретельно моніторять публічні оголошення про відкриті вакансії. Якщо мережа шукає адміністратора чи продавця під єдиним брендом із зазначенням конкретної адреси, а згодом зарплата виплачується від імені різних осіб, це фіксується як ознака прихованих трудових відносин.
Для безпечної роботи критично важливо, щоб кожен підприємець мав прямі трудові або цивільно-правові договори зі своїми співробітниками та забезпечував їх самостійний облік.
Чому вакансії стають доказом
Оголошення на кадрових сайтах містять опис корпоративних стандартів, посадових обов’язків та адреси торгових точок. Збереження одного трудового колективу на об’єкті попри формальну зміну роботодавця свідчить про номінальний характер нових реєстрацій.
Пояснення працівників під час раптових перевірок про те, хто є їхнім справжнім керівником, часто лягають в основу доказової бази.
Де з’являється зв’язок з лімітами
Каскадне підключення нових суб’єктів у тій самій точці саме тоді, коли попередній платник наближається до граничного обсягу доходу, викликає особливий інтерес контролерів. Подібна синхронність розглядається як інструмент збереження спрощеного обліку.
Захистити позицію допомагає реальне розмежування видів діяльності або напрямків роботи між різними суб’єктами господарювання.
Коли починаються обшуки і арешти
Слідчі дії та судові арешти застосовуються тоді, коли контролюючі органи накопичили достатньо аналітичних даних про централізоване управління. Для керівників компаній подібний розвиток подій часто виглядає раптовим, хоча йому зазвичай передує тривалий моніторинг операцій.
Втім, аналітичні продукти детективів самі по собі не підміняють належних доказів у судовому розгляді. Важливі висновки щодо оцінки ділової мети та фінансових результатів містить судова практика найвищої інстанції.
Касаційний адміністративний суд у складі Верховного Суду у справі №813/1777/16 від 23.02.2024 зазначив: «розумна економічна причина полягає в спрямованості операції на збереження чи приріст активів у перспективі, при цьому негайний прибуток не є обов'язковим, а збитковість є нормальним підприємницьким ризиком»Оптимізація не зобов’язана приносити прибуток тут і зараз — Верховний Суд визнав право бізнесу діяти на перспективу та ризикувати.
Якщо ж контролери намагаються перевести господарські розбіжності у площину тиску, фаховий податковий спір із ДПС дозволяє своєчасно зупинити необґрунтовані претензії та захистити бізнес.
Чому синхронність дій підсилює ризик
Одночасна зміна асортименту, спільні акційні кампанії та скоординований перегляд цін свідчать про узгоджену поведінку учасників. Самостійні комерсанти діють в умовах власної економічної зацікавленості, тому їхня поведінка не може бути цілком ідентичною протягом тривалого часу.
У разі перевірки необхідно надати протоколи узгодження цін, маркетингові дослідження або інші документи, які підтверджують незалежність рішень.
Що бізнес зазвичай усвідомлює запізно
Підприємці нерідко розраховують пояснити структуру усними аргументами вже після вилучення оргтехніки та листування. Проте після проведення обшуків можливість коригування документів істотно обмежується.
У подібних ситуаціях своєчасне скасування податкових нарахувань у судовому порядку стає головним способом нівелювати фінансовий та кримінальний ризик.
Як знизити ризик звинувачень БЕБ
Знизити ризик звинувачень можна виключно шляхом забезпечення реальної операційної автономії кожного суб’єкта. Формальні договори про спільну діяльність не допоможуть, якщо процеси фактично керуються з одного кабінету.
Підготовку варто розпочинати з детального аудиту поточної моделі, усунення спільних точок контакту та перевірки наявності ділової мети в кожній операції. Стійкість структури базується на первинних документах та чіткому розподілі матеріальних ресурсів.
Забезпечення правомірності структури вимагає виконання конкретних превентивних кроків, які допоможуть підтвердити добросовісність перед перевіряючими органами.
- Аудит управління. Перевірте наявність індивідуальних рішень щодо закупівель, встановлення цін та вибору контрагентів для кожного підприємця окремо.
- Технологічна ізоляція. Забезпечте використання незалежних підключень до мережі, окремих пристроїв та індивідуальних ключів електронного підпису.
- Розмежування торгівлі. Оформіть окремі зони оренди за планом приміщення, закріпіть індивідуальні касові термінали та розмежуйте складські залишки.
- Кадрова автономія. Укладіть прямі трудові договори між найманими працівниками та конкретними суб’єктами без перехресного підпорядкування.
Які документи підтверджують самостійність
Для захисту моделі знадобляться індивідуальні договори оренди із зазначенням конкретних площ за формою 20-ОПП, товарно-транспортні накладні, акти приймання-передачі продукції та окремі банківські виписки. Важливо підтвердити, що розрахунки за оренду та комунальні послуги здійснюються кожним суб’єктом особисто.
Також важливим доказом слугують договори про надання бухгалтерських послуг із зовнішніми фахівцями без передачі права одноосібного підпису.
Що робити перед перевіркою або запитом
Отримавши запит про надання інформації, не слід направляти документи без попереднього юридичного аналізу. Необхідно співставити зміст первинних документів, оцінити можливі цифрові збіги та сформувати узгоджену правову позицію.
Превентивна оцінка ризиків дозволяє усунути небезпечні протиріччя до початку слідчих дій або документальних ревізій.
Коли бізнесу потрібен захист у справах БЕБ
Якщо у вашій структурі діє кілька підприємців або з’явилися запити від ДПС чи правоохоронних органів, зволікати не варто. Ми проведемо превентивний аудит господарських зв’язків, допоможемо зафіксувати ділову мету кожного суб’єкта та забезпечимо фаховий юридичний супровід до моменту можливих процесуальних ускладнень.
Питання про дроблення бізнесу
Чи достатньо одного IP для доведення дроблення бізнесу
Ні, сам по собі збіг IP-адрес не є прямим правовим доказом фіктивності або незаконного дроблення. Це лише первинний аналітичний індикатор для контролюючих органів, який повинен підтверджуватися іншими ознаками: відсутністю ділової мети, перехресним рухом коштів, спільною касою чи спільним персоналом. Якщо бізнес надасть офіційне підтвердження роботи через спільний роутер або провайдера, ризик знімається.
Чи є ризиком спільний бухгалтер для кількох підприємців
Декілька підприємців мають законне право користуватися послугами одного бухгалтера або аутсорсингової компанії. Проте бухгалтер має працювати за офіційним договором про надання бухгалтерських послуг, використовувати індивідуальні робочі місця для подання звітності та не мати генеральної довіреності на одноосібне розпорядження коштами на банківських рахунках клієнтів.
Чи можуть кілька підприємців використовувати один термінал
Один програмний або класичний РРО не може бути зареєстрований на кількох суб’єктів одночасно. Щодо платіжних POS-терміналів — використання режиму мультимерчанта допускається технічно, проте завжди викликає підозру у ревізорів. Необхідно забезпечити чітке документальне розмежування обліку операцій і роздільну видачу розрахункових документів кожним комерсантом.
Як довести автономію підприємця в одній торговій точці
Для доведення реальної автономії необхідні окремі договори оренди з виділенням конкретних секцій за планом приміщення, відокремлений облік у формі 20-ОПП, індивідуальні трудові контракти з продавцями, власні зареєстровані реєстратори розрахункових операцій та роздільні банківські рахунки, доступ до яких має лише сам власник бізнесу.
Прочитати на: мовою