
Квартальна звітність ФОП 3 групи подається за чіткими строками та правилами наростаючого підсумку. Підприємець має своєчасно задекларувати дохід і перерахувати податкові платежі, щоб уникнути блокування рахунків та штрафних санкцій.
Навіть незначний пропуск дедлайну або технічна помилка в коді податкової інспекції тягне за собою нарахування фінансових штрафів. Розглянемо графік подання звітів, специфіку заповнення форм і санкції за порушення строків.
Коротко про квартальну звітність ФОП 3 групи
- Декларація подається щокварталу протягом 40 календарних днів після закінчення кварталу.
- Сплата єдиного податку здійснюється протягом 10 днів після граничного строку подання звіту.
- Дохід у декларації завжди розраховується наростаючим підсумком з початку поточного року.
- Штраф за перше неподання декларації становить 340 грн а за повторне 1020 грн.
- Затримка сплати єдиного податку тягне штраф 5 відсотків або 10 відсотків від суми боргу.
- Додаток 1 по ЄСВ за себе подається лише один раз на рік у складі річної декларації.
Зміст:
Які звіти та коли подає ФОП 3 групи
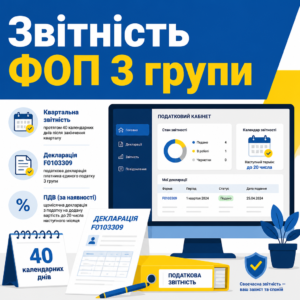
Квартальна звітність ФОП 3 групи базується на поданні податкової декларації платника єдиного податку за формою F0103309 протягом 40 календарних днів після закінчення звітного кварталу. Для підприємців без найманих працівників це основний обов’язковий документ, що фіксує результати комерційної діяльності.
Подати декларацію можна в електронній формі через Електронний кабінет платника податків ДПС України або скориставшись сервісом на порталі Дія. Якщо платник використовує ставку 3% із реєстрацією платником ПДВ, додатково подається щомісячна декларація з податку на додану вартість до 20 числа наступного місяця.
Згідно з п.п. 296.3 ст. 296 Податкового кодексу України: «Платники єдиного податку третьої групи подають до контролюючого органу податкову декларацію платника єдиного податку у строки, встановлені для квартального податкового (звітного) періоду.»Варто пам’ятати, що своєчасне направлення файлу звітності захищає платника від податкових вимог і блокування рахунків.
Правило наростаючого підсумку та розрахунок виручки
Дохід у квартальній декларації відображається не ізольовано за окремий квартал, а сумарно з початку календарного року за період I квартал, півріччя, 9 місяців та рік. Сума податку до сплати за конкретний період вираховується як різниця між нарахованим податком за весь поточний рік та сумами, які вже були задекларовані у попередніх кварталах.
Доходом вважається вся виручка, сплачена клієнтом, без вирахування банківських комісій чи витрат на платіжний еквайринг. Якщо виручка надійшла в іноземній валюті, сума перераховується у гривні за офіційним курсом НБУ, який діяв саме на дату її зарахування на валютний рахунок підприємця.
Звітування за відсутності підприємницького доходу
Коли у певному кварталі діяльність не велася, але у попередніх періодах поточного року дохід отримувався, подання квартальної декларації залишається обов’язковим через кумулятивний принцип обліку. У документ переносяться показники минулого періоду без нарахування нового податкового зобов’язання.
Якщо комерційний дохід повністю відсутній протягом усього звітного року і немає інших об’єктів оподаткування, закон дозволяє не подавати пустий звіт, проте направлення нульової декларації захищає підприємця від можливих технічних розбіжностей у системі податкового органу.
Звітність за найманих працівників та виплати контрагентам
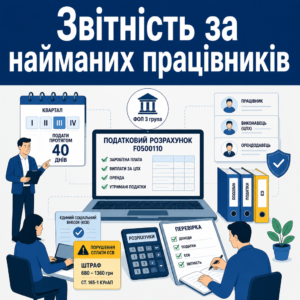
Підприємці 3 групи, які мають найманих працівників або нараховують кошти іншим фізичним особам, зобов’язані щоквартально подавати Податковий розрахунок сум доходу за електронною формою F0500110. Ця об’єднана звітність подається протягом 40 днів після закінчення кварталу та включає відомості про нараховану заробітну плату, виплати за договорами цивільно-правового характеру, оренду та утримані податки.
У нашій практиці кейс щодо скасування податкового повідомлення ФОП показав, що процедурні неточності або помилкові алгоритми фіскалів можна успішно оскаржити без фінансових втрат для підприємця.
Згідно з п. 51.1 ст. 51 Податкового кодексу України: «Платники податків, в тому числі податкові агенти, платники єдиного внеску, зобов'язані подавати контролюючим органам у строки, встановлені цим Кодексом для податкового кварталу, податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску.»У разі порушення строків сплати ЄСВ за найманих осіб настає адміністративна відповідальність за статтею 165-1 КУпАП із накладенням штрафу від 680 до 1360 грн.
Обов’язкові додатки об’єднаного розрахунку
Залежно від характеру господарських операцій та наявності персоналу, до складу квартального розрахунку додаються відповідні форми:
- Додаток Д1. Містить персоніфіковані дані про нарахування заробітної плати співробітникам і нараховані внески у розрізі кожного працівника за кожен місяць звітного кварталу.
- Додаток 4ДФ. Довідка про суми виплачених доходів звичайним громадянам, співробітникам та іншим підприємцям, де фіксуються утриманий податок на доходи фізичних осіб і військовий збір.
- Додаток Д5. Заповнюється виключно тоді, коли у звітному кварталі відбувалися кадрові зміни, зокрема прийом співробітника на роботу, звільнення або надання спеціальних відпусток.
Відображення оплат фізичним особам та іншим підприємцям
Поширеною помилкою багатьох ФОП без працівників є ігнорування форми 4ДФ при оренді приміщення у звичайної фізособи чи закупівлі послуг у стороннього підприємця. Навіть коли податок при розрахунках з іншим підприємцем не утримується, суму виплаченого доходу необхідно зафіксувати у формі 4ДФ із відповідною ознакою доходу «157».
Неподання або подання цієї довідки з помилками може призвести до штрафів з боку податкової служби під час камеральної або документальної перевірки.
Як перевірити та подати квартальну звітність онлайн
- Сформуйте декларацію. Заповніть форму F0103309 в Електронному кабінеті ДПС або через портал Дія із зазначенням суми доходу наростаючим підсумком.
- Підпишіть документ КЕП. Накладіть дійсний кваліфікований електронний підпис фізичної особи підприємця перед відправленням.
- Отримайте квитанцію №1. Перевірте факт доставки документа на шлюз Державної податкової служби України.
- Дочекайтеся квитанції №2. Переконайтеся, що файл отримав статус Пакет прийнято без зауважень та помилок.
- Сплатіть податок. Перерахуйте єдиний податок на відповідний бюджетний рахунок протягом 10 днів після дедлайну звіту.
Календарні строки подання звітності та сплати єдиного податку
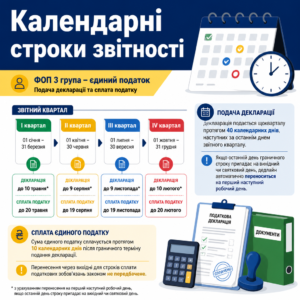
Податкова декларація платника єдиного податку 3 групи подається щокварталу протягом 40 календарних днів, наступних за останнім днем звітного кварталу. Якщо останній день граничного строку припадає на вихідний чи святковий день, дедлайн автоматично переноситься на перший наступний робочий день.
Згідно з п.п. 49.18.2 ст. 49 Податкового кодексу України: «Податкові декларації... подаються за базовий звітний (податковий) період, що дорівнює: календарному кварталу або календарному півріччю — протягом 40 календарних днів, що настають за останнім календарним днем звітного (податкового) кварталу (півріччя).»Сума єдиного податку сплачується протягом 10 календарних днів після граничного терміну подання декларації. Зверніть увагу: перенесення через вихідні для строків сплати податкових зобов’язань законом не передбачене.
Граничні терміни квартального звітування
Календарні дедлайни подання декларації та сплати податкових зобов’язань розподіляються наступним чином:
- За I квартал. Подання декларації триває до 10 травня звітного року, сплата нарахованого єдиного податку здійснюється до 20 травня.
- За II квартал (півріччя). Подання звіту триває до 9 серпня, сплата єдиного податку проводиться до 19 серпня.
- За III квартал (9 місяців). Декларація подається до 9 листопада, податок сплачується до 19 листопада.
- За IV квартал та рік. Підсумковий звіт направляється до 9 лютого наступного року, а остаточна сплата проводиться до 19 лютого.
Особливості формування Додатка 1 по страховому внеску
Додаток 1 із розрахунком сум обов’язкового страхового внеску за себе заповнюється та подається виключно у складі річної декларації за четвертий квартал. Його помилкове щоквартальне подання створює передчасне нарахування в облікових реєстрах податкової, що призводить до штучної недоїмки.
У практиці бюро ще один кейс про скасування боргу ЄСВ дозволив захистити клієнта від необґрунтованих нарахувань понад 31 тисячу гривень, які виникли через збої в інтегрованій картці платника.
Послуги податкового адвоката для підприємців
- Аналіз податкового кабінету. Перевірка стану розрахунків з бюджетом, наявності недоїмки та правильності зарахування платежів.
- Оскарження податкових повідомлень-рішень. Підготовка скарг до ДПС вищого рівня та позовів до суду про скасування штрафів.
- Захист у спорах щодо ЄСВ. Скасування протиправних вимог податкового органу щодо сплати страхових внесків та пені.
- Документування форс-мажорних обставин. Юридичний супровід процедури підтвердження неможливості виконання податкових обов’язків.
Штрафи за порушення строків подання звітності та сплати податків
За неподання або несвоєчасне подання податкової декларації передбачена фінансова відповідальність у розмірі 340 грн за кожне таке порушення. Якщо протягом року платника вже було притягнуто до відповідальності за аналогічний проступок, розмір штрафу зростає до 1020 грн за кожен неподаний чи прострочений звіт.
Якщо ФОП подає із запізненням декілька декларацій в один день до моменту винесення офіційного рішення про штраф, податкова застосовує базову ставку 340 грн за кожну декларацію, що сумарно становить 1020 грн за три періоди без подвоєння ставки повторності.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/9161/20 від 15.03.2023 зазначив: «Кваліфікація повторності податкового правопорушення за пунктом 120.1 статті 120 ПК України вимагає обов'язкового попереднього притягнення платника до відповідальності за аналогічне порушення у річний строк.»Порушення строків сплати нарахованого єдиного податку тягне за собою штраф у розмірі 5% від суми боргу при затримці до 30 календарних днів та 10% при простроченні понад місяць.
Відповідальність за несплату ЄСВ та втрата спрощеної системи
Несплата або затримка перерахування обов’язкового страхового внеску тягне за собою накладення штрафу в розмірі 20% від несплаченої суми та нарахування пені 0,1% за кожен день прострочення. Слід враховувати, що на заборгованість з ЄСВ строки давності не поширюються, а несплачені місяці не зараховуються до страхового стажу.
Крім того, наявність податкового боргу понад 3050 грн на кожне 1 число місяця протягом двох послідовних кварталів дає право ДПС анулювати статус платника єдиного податку в односторонньому порядку.
Підтвердження форс-мажору та неможливості виконання податкових обов’язків
Під час дії воєнного стану платник може уникнути відповідальності за порушення строків, якщо офіційно підтвердить неможливість виконання обов’язку в порядку, визначеному законодавством. Для цього необхідно надати документи від банківських установ, органів військової адміністрації або акти про пошкодження майна.
Відсутність коштів на підприємницькому рахунку не визнається форс-мажором і не звільняє платника від сплати єдиного податку та штрафних санкцій.
Структура та обов'язкові реквізити декларації ФОП 3 групи
СТРУКТУРА ТА ОСНОВНІ РЕКВІЗИТИ КВАРТАЛЬНОЇ ДЕКЛАРАЦІЇ ФОП 3 ГРУПИ (Форма F0103309)
1. Шапка декларації:
- Тип декларації: [x] Звітна / [ ] Звітна нова / [ ] Уточнююча
- Звітний (податковий) період: [квартал / півріччя / 9 місяців / рік]
- Найменування органу ДПС: [Найменування податкової інспекції за місцем реєстрації]
- Дані платника: ПІБ ФОП, РНОКПП, податкова адреса, контактний телефон та e-mail.2. Розділ I. Загальні показники підприємницької діяльності:
- Фактична чисельність найманих працівників у звітному періоді: [кількість]
- Види підприємницької діяльності у звітному періоді: [Коди та назви згідно з КВЕД].3. Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи:
- Рядок 05 (або 06): Обсяг доходу за звітний період наростаючим підсумком з початку року (грн, коп).4. Розділ V. Визначення податкових зобов’язань по єдиному податку:
- Рядок 08 (або 09): Сума податку за ставкою 5% (або 3% для платників ПДВ), розрахована від загального доходу з початку року.
- Рядок 13: Нараховано єдиного податку за попередній звітний період (значення рядка 12 попередньої декларації поточного року).
- Рядок 14: Сума єдиного податку, яка підлягає нарахуванню та сплаті за підсумками поточного звітного кварталу (Рядок 08/09 мінус Рядок 13).5. Підпис та дата:
- Дата подання: [ДД.ММ.РРРР]
- Електронний цифровий підпис (КЕП) фізичної особи – підприємця.
Типові помилки та контроль прийняття податкової звітності
Належне підтвердження подання звітності в електронному вигляді настає виключно після отримання другої квитанції із результатом «Пакет прийнято». Перша квитанція лише засвідчує успішну доставку файлу на сервери податкової служби, але не підтверджує відсутність помилок у документі.
Щоб уникнути спірних ситуацій через технічні збої шлюзів ДПС, відправляти звіти рекомендується за 2–3 робочі дні до граничного строку. Це дає запас часу перевірити статус документа та вчасно виправити неточності.
У разі виникнення спорів щодо прийняття звітності кваліфікований адвокат з податкового права допоможе захистити інтереси платника та оскаржити протиправні рішення контролюючого органу.
Виправлення самостійно виявлених неточностей
Якщо підприємець виявив помилку в сумі доходу до закінчення офіційного 40-денного строку подання, ситуація виправляється без штрафів. Достатньо повторно надіслати декларацію з типом форми «Звітна нова», яка автоматично замінює раніше надіслані відомості.
Коли ж помилка помічена вже після спливу встановленого терміну подання, коригування здійснюється шляхом направлення «Уточнюючої» декларації із зазначенням виправлених даних та розрахунком різниці податкових зобов’язань.
Порівняння обов’язків для різних сценаріїв роботи ФОП 3 групи
Структура щоквартальних обов’язків підприємця залежно від моделі діяльності наведена у зведеній таблиці:
| Параметр | ФОП без працівників | ФОП із працівниками |
|---|---|---|
| Основна форма звіту | Декларація платника ЄП (F0103309) | Декларація F0103309 та Розрахунок F0500110 |
| Додатки до розрахунку | Не подаються (крім 4ДФ при виплатах фізособам) | Додатки Д1, 4ДФ, а також Д5 (за наявності кадрових змін) |
| Термін подання | 40 днів після закінчення кварталу | 40 днів після закінчення кварталу |
| Періодичність сплати податку | Протягом 10 днів після дедлайну звіту | Протягом 10 днів після дедлайну звіту |
Правовий супровід та захист платників податків
Якщо ви стикнулися з неправомірними нарахуваннями податкових штрафів, блокуванням рахунків чи безпідставними вимогами щодо сплати ЄСВ, зволікати не варто. Юристи адвокатського бюро допоможуть провести аудит податкового кабінету, оскаржити рішення ДПС або документально підтвердити форс-мажорні обставини.
Питання про квартальну звітність ФОП 3 групи
Коли настає дедлайн подання квартального звіту для ФОП 3 групи?
Декларація платника єдиного податку подається протягом 40 календарних днів після завершення звітного кварталу: за I квартал — до 10 травня, за II квартал (півріччя) — до 9 серпня, за III квартал (9 місяців) — до 9 листопада, за IV квартал (рік) — до 9 лютого наступного року з урахуванням правил переносу вихідних.
Яку форму декларації використовує ФОП 3 групи без ПДВ?
Для подання звітності в електронному вигляді через Електронний кабінет ДПС або інші програми використовується форма Податкової декларації платника єдиного податку фізичної особи підприємця з ідентифікатором F0103309.
Чи потрібно подавати Додаток 1 по ЄСВ щокварталу?
Ні, звичайна квартальна декларація подається без Додатка 1. Звітність по ЄСВ за себе заповнюється та подається у складі декларації лише один раз на рік разом зі звітом за IV квартал.
Який розмір штрафу за прострочення подання квартальної декларації?
Штраф становить 340 гривень за перше неподання або несвоєчасне подання кожної декларації. Якщо протягом року вже було зафіксовано аналогічне порушення, розмір санкції складає 1020 гривень.
Що буде якщо своєчасно не сплатити єдиний внесок ЄСВ?
Орган ДПС накладає штраф у розмірі 20% від несплаченої суми щоквартального внеску та нараховує пеню 0,1% суми боргу за кожен день прострочення. Крім того, місяці несплати не зараховуються до страхового стажу.
Прочитати на: мовою