
Ефективний захист прав платників податків починається з розуміння меж повноважень податкових органів та механізмів оскарження їхніх рішень. Отримання акта перевірки з донарахуваннями ще не означає обов’язку негайно сплачувати визначені суми, адже закон надає інструменти для їх повного скасування.
Головна небезпека для бізнесу полягає у пропуску присічних строків або обранні хибної процедури спору. Якщо вчасно не відреагувати на неправомірні вимоги ревізорів, нараховані суми автоматично набувають статусу узгодженого боргу з подальшим ризиком блокування рахунків.
Коротко про захист прав платників податків
- Оскарження автоматично блокує набуття зобов’язанням статусу узгодженого податкового боргу.
- На подання скарги до ДПС України встановлено рівно десять робочих днів.
- Після проходження адмінскарги строк звернення до суду скорочується до одного місяця.
- Прямий судовий позов без попередньої скарги подається протягом шести місяців.
- Подання позову до суду автоматично припиняє досудовий адміністративний розгляд.
- Акт податкової перевірки не оскаржується окремо без винесення відповідного рішення.
Зміст:
Які рішення податкових органів підлягають оскарженню
Оскаржити можна виключно індивідуальні адміністративні акти контролюючого органу, які створюють для платника безпосередні юридичні обов’язки щодо сплати грошових коштів або обмежують його господарську діяльність. Сам по собі акт податкової перевірки не встановлює грошових зобов’язань і є лише носієм доказової інформації, тому його окреме оскарження в суді законом не передбачене.
Основним предметом спору зазвичай виступає податкове повідомлення-рішення або податкова вимога. На практиці трапляються ситуації, коли рішення контролерів містить як обґрунтовані донарахування, так і відверто безпідставні позиції. Платник має законне право оскаржити документ не лише цілком, але й в окремій частині, сплативши лише безспірну частку нарахувань.
Своєчасна реакція на висновки інспекторів дає змогу швидко нівелювати фінансові претензії, про що свідчить наш досвід і скасування податкового повідомлення для ФОПа у судовому порядку.
Згідно з ч. 1 ст. 56 Податкового кодексу України: «Рішення, прийняті контролюючим органом, можуть бути оскаржені в адміністративному або судовому порядку.»Тобто законодавець закріплює абсолютне право вибору між досудовим та судовим захистом безпосередньо за суб’єктом оподаткування.
Вимоги до форми та змісту акта
Індивідуальний акт контролюючого органу повинен містити чітке нормативне обґрунтування, точний розрахунок штрафних санкцій та реквізити посадової особи. Відсутність обов’язкових реквізитів або підписання документа неповноважною особою є самостійною підставою для визнання такого акта протиправним.
Часткове визнання протиправності нарахувань
У разі оскарження окремої частини зобов’язання незгода має бути підтверджена окремим розрахунком за кожним епізодом. Безспірна сума має бути сплачена протягом десяти робочих днів, інакше на неї нараховуватиметься пеня.
Строки адміністративного подання скарги до ДПС
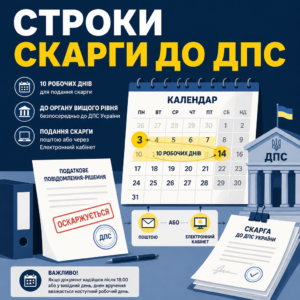
Подати скаргу в адміністративному порядку необхідно протягом десяти робочих днів з дня, наступного за днем вручення оскаржуваного рішення. Пропуск цього проміжку часу позбавляє платника права на досудовий перегляд справи в апараті вищого органу, перетворюючи нарахування на узгоджене зобов’язання.
Скарга подається виключно до органу вищого рівня, тобто безпосередньо до Державної податкової служби України, а місцеву інспекцію лише письмово повідомляють про факт оскарження. Надіслати документи можна поштою або через Електронний кабінет платника податків ДПС України, що значно прискорює процедуру та автоматично фіксує точну дату реєстрації.
Згідно з ч. 3 ст. 56 Податкового кодексу України: «Скарга подається до контролюючого органу вищого рівня у письмовій або електронній формі засобами електронного зв'язку... протягом 10 робочих днів, що настають за днем отримання платником податків податкового повідомлення-рішення або іншого рішення контролюючого органу, що оскаржується.»Якщо документ надійшов до електронного кабінету після 18:00 або у вихідний день, днем вручення офіційно вважається наступний робочий день.
Особливості розгляду та мовчазна згода
Центральний апарат контролюючого органу має рівно двадцять календарних днів для розгляду поданої скарги. Керівник органу має право продовжити цей строк до шістдесяти днів, однак зобов’язаний письмово повідомити про це скаржника до закінчення первинного періоду, інакше скарга вважається повністю задоволеною на користь бізнесу за принципом мовчазної згоди.
Поновлення пропущеного десятиденного строку
Якщо десятиденний строк було пропущено через документально підтверджені поважні причини, закон дозволяє звернутися з клопотанням про його поновлення протягом шести місяців. До заяви додаються підтвердження перебування у відрядженні, стаціонарного лікування або виникнення технічних збоїв у державних реєстрах.
Порядок дій під час оскарження рішення податкової
- Перевірте дату вручення. Зафіксуйте точний час надходження документа в електронному кабінеті або за поштовим конвертом, від якого починається відлік десятиденного строку.
- Оцініть характер помилок. З’ясуйте, чи полягають претензії ревізорів у процедурних порушеннях, чи у спотворенні первинних господарських документів.
- Оберіть вектор захисту. Визначте доцільність подання скарги до ДПС України або підготовки прямого позову до адміністративного суду.
- Підготуйте доказову базу. Зберіть договори, банківські виписки, акти та підготуйте мотивовану правову позицію з посиланням на норми закону.
- Надішліть офіційну скаргу. Подайте пакет документів через електронний кабінет або поштовим зв’язком з описом вкладення.
Коли варто звертатися одразу до адміністративного суду
Пряме звернення до окружного адміністративного суду є доцільним тоді, коли позиція податківців базується на офіційних узагальнених роз’ясненнях відомства, які контролери вищого рівня принципово не скасовують. Звернення до правосуддя дає змогу одразу оперувати практикою Верховного Суду та уникнути формального затягування процедури.
Платники часто орієнтуються на застарілий міф про трирічний строк подання позову, однак сучасна судова практика висуває набагато жорсткіші вимоги. Якщо ви звернулися безпосередньо до суду без досудової скарги, строк складає шість місяців, а якщо попередньо оскаржували рішення в ДПС — лише один місяць. Подати позов та відстежувати його рух допомагає Підсистема «Електронний суд».
В нашій практиці був випадок, коли своєчасний перехід до суду зруйнував позицію ревізорів, сформовану на припущеннях, що підтверджує наше успішне оскарження рішення податкової у повному обсязі заявлених вимог.
Велика Палата Верховного Суду у справі № 500/2276/24 від 16.07.2025 зазначила: «строк звернення до суду з позовом про оскарження податкових повідомлень-рішень після процедури їх адміністративного оскарження становить один місяць.»Якщо платник пройшов досудову процедуру в ДПС, звернення до суду можливе лише протягом одного місяця з моменту вручення рішення, а не трьох місяців чи 1095 днів.
Наслідки подання позову для адмінскарги
Слід враховувати, що одночасне або послідовне звернення до судових інстанцій повністю анулює можливість досудового перегляду. Скарга, що перебуває на розгляді в ДПС, негайно залишається без розгляду, оскільки судова юрисдикція має абсолютний пріоритет.
Розподіл судових витрат у разі перемоги
Задоволення позовних вимог покладає сплачений судовий збір та витрати на професійну правничу допомогу на орган влади за рахунок його бюджетних асигнувань. Для цього до матеріалів справи додаються договір, детальний опис наданих адвокатських послуг та докази фактичної оплати.
Як ЮРКОНСАЛТ захищає інтереси платників податків
- Аналіз акта перевірки. Детально досліджуємо висновки ревізорів та знаходимо процедурні або матеріальні порушення.
- Підготовка адмінскарги. Формуємо юридично вивірену скаргу до ДПС України з повною доказовою базою.
- Судове представництво. Захищаємо активи клієнта в окружних адміністративних судах та Верховному Суді.
- Зупинення стягнення. Вживаємо правових заходів для запобігання арешту розрахункових рахунків та майна.
Як захистити кошти від безпідставного списання
Сам факт своєчасної подачі адміністративної скарги або звернення до суду з позовною заявою автоматично блокує набуття грошовим зобов’язанням статусу узгодженого боргу. Протягом усього періоду оскарження податковий орган позбавлений права застосовувати механізми примусового стягнення, арештовувати банківські рахунки чи описувати майно підприємства.
У разі ігнорування встановлених строків нарахування набувають сили виконавчого документа. Податкова формує вимогу, надсилає інкасові доручення до обслуговуючих банків та передає матеріали до підрозділів примусового стягнення, що паралізує фінансову стабільність компанії.
Для наочного розуміння юридичних наслідків кожного етапу процедури порівняємо правовий стан грошового зобов’язання в таблиці.
| Етап процедури | Статус грошового зобов’язання | Можливість примусового стягнення коштів |
|---|---|---|
| 10 робочих днів після отримання рішення | Неузгоджене зобов’язання | Стягнення та блокування рахунків заборонено |
| Період розгляду скарги в ДПС України | Неузгоджене зобов’язання | Примусові заходи повністю заблоковані законом |
| Розгляд справи в адміністративному суді | Неузгоджене зобов’язання | Будь-які виконавчі дії контролерів не допускаються |
| Пропуск строків без подання скарги або позову | Узгоджений податковий борг | Накладення арештів, інкасові списання та стягнення |
Таким чином, дотримання процесуальних строків є головним щитом для захисту активів від несанкціонованого вилучення державою.
Зразок скарги на рішення податкового органу
До Державної податкової служби України
04053, м. Київ, Львівська площа, 8Скаржник: Товариство з обмеженою відповідальністю «Альфа Трейд»
Код ЄДРПОУ: 12345678
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1, оф. 10Контролюючий орган, чиє рішення оскаржується:
Головне управління ДПС у м. Києві
04116, м. Київ, вул. Шолуденка, 33/19СКАРГА
на податкове повідомлення-рішенняГоловним управлінням ДПС у м. Києві за наслідками перевірки винесено податкове повідомлення-рішення від 10.03.2025 № 000123/0401, яким Скаржнику визначено грошове зобов’язання на суму 150 000 грн.
Вказане рішення отримано через Електронний кабінет 12.03.2025, що підтверджується відповідною квитанцією, відтак встановлений законом строк оскарження збережено.
Скаржник вважає рішення незаконним, оскільки висновки контролерів спростовуються первинними документами господарської діяльності, наданими під час перевірки, які ревізорами безпідставно проігноровано.
На підставі ст. 56 Податкового кодексу України,
ПРОШУ:
1. Прийняти скаргу до розгляду.
2. Скасувати податкове повідомлення-рішення Головного управління ДПС у м. Києві від 10.03.2025 № 000123/0401 у повному обсязі.Додатки:
1. Копія оскаржуваного рішення.
2. Доказ дати отримання документа в електронній формі.
3. Копія акта податкової перевірки.
4. Копії первинних облікових документів.
5. Доказ направлення повідомлення органу, що виніс рішення.15.03.2025 /Підпис/ Директор ТОВ «Альфа Трейд»
Документи для підтвердження правоти платника податків
Успішний результат оскарження безпосередньо залежить від якості підготовленої доказової бази та належної фіксації всіх процедурних порушень інспекторів. Навіть найсильніша правова позиція буде відхилена, якщо до скарги або позову не додано первинні регістри обліку, які повністю підтверджують реальність здійснених господарських операцій.
Формування пакета документів вимагає ретельності, адже суд оцінює лише ті докази, які були своєчасно надані контролерам або існували на момент перевірки. До матеріалів скарги обов’язково включаються:
- Акт перевірки та спірне рішення. Повний текст отриманого документа з відмітками про дату вручення чи роздруківкою квитанції з кабінету.
- Первинні господарські документи. Договори, товарно-транспортні накладні, банківські виписки, специфікації та акти наданих послуг.
- Докази надіслання скарги органу першого рівня. Опис вкладення та фіскальний чек поштового відправлення місцевій інспекції.
- Довіреність представника або ордер. Документи, що підтверджують повноваження керівника або адвоката на підписання скарги.
Крім того, дієвим превентивним інструментом є незалежний податковий аудит, проведений до початку перевірок, який виявляє помилки розрахунків та усуває ризики виникнення претензій.
Юридична підтримка у податкових спорах
Якщо ваш бізнес зіткнувся з неправомірними вимогами контролерів або необґрунтованими донарахуваннями, своєчасне залучення фахівців збереже обігові кошти та спокій компанії. Адвокати бюро «ЮРКОНСАЛТ» проведуть детальний правовий аудит спірних документів та захистять ваші права на кожному етапі оскарження.
Питання про захист прав платників податків
Які саме рішення податкового органу платник має право оскаржити?
Оскарженню підлягають будь-які індивідуальні адміністративні акти контролюючого органу, які порушують права або накладають фінансові обтяження: податкові повідомлення-рішення, податкові вимоги, відмови у врахуванні таблиць даних платника, а також протиправні накази про призначення податкових перевірок.
Коли доцільно обирати досудовий адміністративний порядок оскарження?
Адміністративний порядок є доцільним у разі виявлення явних технічних чи арифметичних помилок ревізорів, а також тоді, коли бізнесу потрібен додатковий час для акумулювання фінансових ресурсів без ризику списання коштів та без обов’язкової сплати судового збору.
Чи можна оскаржити до суду окрему частину податкового повідомлення-рішення?
Так, платник податків має право оскаржити документ як повністю, так і в частині окремих нарахувань. Безспірна сума підлягає сплаті протягом десяти робочих днів, а оскаржувана сума вважається неузгодженою та не підлягає стягненню до остаточного вердикту.
Який пакет документів необхідно додати до скарги або позову?
До заяви додаються: копія спірного акта з підтвердженням дати отримання, акт перевірки, первинні фінансово-господарські документи, докази направлення копії скарги до місцевої інспекції та документ про представництво інтересів платника.