
Экологический налог является обязательным платежом для предприятий и учреждений, деятельность которых наносит вред окружающей среде. Неправильное определение статуса плательщика или ошибки в расчетах могут привести к значительным финансовым санкциям со стороны налоговых органов.
Многие бухгалтеры сталкиваются с трудностями при определении объектов налогообложения, особенно когда речь идет о временном хранении отходов или работе автономного оборудования. Понимание правил начисления и знание действующих военных льгот помогают избежать доначислений и защитить бизнес во время проверок.
Главное об экологическом налоге
- Экологический налог уплачивают за выбросы стационарными источниками, сбросы в воду и размещение отходов.
- Для выбросов диоксида углерода действует годовой лимит 500 тонн, до которого налог не начисляется.
- На период военного положения действуют льготы для предприятий в зонах боевых действий и под оккупацией.
- Генераторы временно исключены из категории стационарных источников загрязнения, поэтому налог за них не уплачивается.
Содержание:
Кто должен уплачивать экологический налог
Плательщиками экологического налога являются субъекты хозяйствования, юридические лица, бюджетные учреждения и постоянные представительства нерезидентов, которые осуществляют выбросы стационарными источниками, сбросы в воду или размещение отходов. Главным критерием возникновения обязанности является фактическое ведение деятельности, которая приводит к загрязнению окружающей среды.
Згідно з п. 240.1 ст. 240 Податкового кодексу України: «Платниками податку є суб'єкти господарювання, юридичні особи, що не провадять господарської (підприємницької) діяльності, бюджетні установи, громадські та інші підприємства, установи і організації, постійні представництва нерезидентів... під час провадження діяльності яких на території України... здійснюються викиди, скиди або розміщення відходів»Важно понимать разграничение обязанностей в практических ситуациях. Например, если компания арендует офис в бизнес-центре с собственной автономной котельной, а топливо покупает арендодатель, то именно владелец здания является плательщиком налога. Арендаторы в этом случае ничего не декларируют. Однако если производственное предприятие использует собственный газовый котел для отопления, даже при отсутствии специального разрешения на выбросы, оно обязано самостоятельно рассчитать и уплатить налог на основании фактически потребленного газа.
Также статус плательщика распространяется на предпринимателей на упрощенной системе налогообложения. Пребывание на едином налоге не освобождает ФОП от уплаты экологического налога, если его деятельность сопровождается выбросами или образованием отходов.
Лимиты для выбросов диоксида углерода
Для выбросов диоксида углерода (CO2) законодательство устанавливает особое правило. Субъекты, общий объем выбросов CO2 которых не превышает 500 тонн в год, не являются плательщиками этого налога. Если лимит превышен, налог уплачивается только с объема, который превышает эти 500 тонн. При этом показатель рассчитывается суммарно по всем стационарным источникам юридического лица, даже если они расположены в разных городах.
Кто освобожден от уплаты за радиоактивные отходы
Не являются плательщиками налога за образование радиоактивных отходов субъекты, которые заключили договор о возвращении отработанного источника ионизирующего излучения за пределы Украины его производителю. Также освобождены предприятия, которые осуществляют обращение с отходами, образовавшимися вследствие Чернобыльской катастрофы, и государственные специализированные предприятия, занимающиеся их захоронением в собственности государства.
Что является объектом и базой налогообложения
Объектом и базой налогообложения экологическим налогом являются фактические объемы и виды загрязняющих веществ, выбрасываемых в атмосферу стационарными источниками, сбрасываемых непосредственно в водоемы, либо объемы размещенных отходов. Для атомных электростанций базой также является объем произведенной электроэнергии и категория радиоактивных отходов.
Згідно з п. 242.1 ст. 242 Податкового кодексу України: «Об'єктом та базою оподаткування є: обсяги та види забруднюючих речовин, які викидаються в атмосферне повітря стаціонарними джерелами; обсяги та види забруднюючих речовин, які скидаються безпосередньо у водні об'єкти; обсяги та види (класи) розміщених відходів, крім обсягів та видів (класи) відходів як вторинної сировини, що розміщуються на власних територіях...»Часто возникают споры о том, что именно считается «размещением отходов». Временное хранение отработанных масел или изношенных шин на складе предприятия перед передачей на утилизацию не является их размещением в понимании кодекса. Чтобы избежать доначислений, необходимо иметь договор с лицензированной компанией и акты приема-передачи отходов. Если же у вас образуется только обычный бытовой мусор, и вы заключили договор на его вывоз с коммунальным предприятием, вы не являетесь плательщиком налога за его размещение — эта обязанность возлагается на коммунальщиков, которые осуществляют захоронение на полигоне.
Это подтверждает судебная практика. Касаційний адміністративний суд у складі Верховного Суду у справі № 140/2371/19 від 28.07.2021 зазначив: «якщо продукція, термін придатності якої закінчився, була реалізована за зниженою ціною, а не розміщена у спеціально відведених місцях для утилізації, вона не набуває статусу відходів».
Особенности для водных объектов
При сбросе загрязняющих веществ непосредственно в водные объекты важно четко различать законный сброс и нарушения правил охраны вод. Предприятия должны соблюдать установленные лимиты, а детальные правила сброса обратных вод определяют требования к очистке и контролю показателей, что непосредственно влияет на базу налогообложения.
Интегрированные экологические разрешения
Современные тенденции экологического контроля предусматривают постепенный переход предприятий на новые интегрированные экологические разрешения. Налоговые органы используют данные этих разрешений для автоматической сверки и проверки правильности декларирования объемов эмиссии, поэтому соответствие задекларированных цифр разрешительным документам является критически важным.
Пошаговый алгоритм расчета и уплаты эко-налога
- Определите статус плательщика. Проверьте, осуществляет ли ваше предприятие выбросы стационарными источниками, сбросы в воду или размещение отходов, и не подпадаете ли вы под исключения (например, лимит CO2).
- Соберите исходные данные. Получите показатели фактического потребления топлива, объемов образованных отходов или сбросов обратных вод за отчетный квартал с приборов учета, счетов или технической документации.
- Рассчитайте сумму налога. Примените установленные Налоговым кодексом формулы и коэффициенты для каждого вида загрязняющих веществ отдельно.
- Заполните и подайте декларацию. Составьте квартальную отчетность и подайте ее через Электронный кабинет плательщика в течение 40 дней после окончания квартала.
- Уплатите налоговые обязательства. Перечислите рассчитанную сумму налога в бюджет в течение 10 дней после предельного срока подачи декларации.
Как рассчитать экологический налог самостоятельно
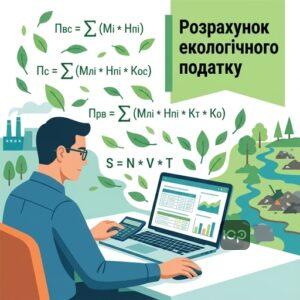
Рассчитать экологический налог можно путем умножения фактических объемов загрязнения (в тоннах) на установленную Налоговым кодексом ставку налога и соответствующие корректирующие коэффициенты. Расчеты выполняются отдельно для каждого источника загрязнения и каждой отдельной вещества по итогам отчетного квартала.
Для удобства бухгалтеров основные формулы расчета налога приведены в таблице ниже:
| Вид загрязнения | Формула расчета | Описание показателей и коэффициентов |
|---|---|---|
| Выбросы в атмосферу | Пвс = Σ (Мі * Нпі) | Мі — фактический объем выброса вещества в тоннах; Нпі — ставка налога за тонну. |
| Сбросы в водные объекты | Пс = Σ (Млі * Нпі * Кос) | Кос — коэффициент (1,5 для ставок и озер, 1 — для рек и других объектов). |
| Размещение отходов | Прв = Σ (Млі * Нпі * Кт * Ко) | Кт — коэффициент расположения места; Ко — коэффициент 3 для свалок без полного исключения загрязнения. |
| Хранение радиоактивных отходов | S = N * V * T | N — ставка; V — объем; T — количество полных кварталов хранения сверх установленного лимита. |
Если предприятие использует котел и не имеет разрешения, оно все равно должно вычислить налог. Расчет осуществляется на основе фактически потребленного объема газа и удельных показателей выбросов, указанных в техническом паспорте оборудования. Такой подход позволяет избежать обвинений в сокрытии объектов налогообложения.
Стоит обратить внимание на судебную практику по проверкам. Верховний Суд у справі № 826/5480/14 від 31.07.2018 встановив, що податкові інспектори не можуть самостійно нараховувати обсяги викидів «на око» без залучення фахівців у сфері охорони довкілля та проведення лабораторних вимірювань. Это важный аргумент для защиты бизнеса от необоснованных доначислений.
Нюансы расчета по отходам на складах
При хранении отходов на складах обязательно контролируйте сроки их вывоза. Если в договоре с утилизатором нет четких сроков или фактическая передача не подтверждена актами более чем за несколько кварталов, ДПС может признать склад местом несанкционированного захоронения и начислить налог с трехкратным коэффициентом.
Ошибки при расчете выбросов углекислого газа
Типичной ошибкой является уплата налога за весь объем выбросов CO2, когда он не превышал годовой лимит 500 тонн. Если предприятие за год выбросило, например, 450 тонн углекислого газа, база налогообложения равна нулю. При ошибочной уплате необходимо подать уточняющую декларацию и вернуть средства.
Помощь адвоката по налоговому праву в сфере эко-налогообложения
- Анализ налоговых рисков. Проведем детальный аудит деятельности вашего предприятия для определения реального статуса плательщика экологического налога и выявления скрытых рисков.
- Сопровождение налоговых проверок. Обеспечим профессиональное юридическое сопровождение во время проверок ДПС по вопросам правильности начисления и уплаты экологических платежей.
- Обжалование решений ДПС. Подготовим обоснованные возражения на акты проверок и представим ваши интересы в суде для отмены незаконных налоговых уведомлений-решений.
- Консультации по льготам. Предоставим разъяснения по применению военных льгот для предприятий в зонах боевых действий и при использовании автономных генераторов.
Порядок подачи декларации и сроки уплаты
Подать декларацию по экологическому налогу необходимо в течение 40 календарных дней после окончания отчетного квартала, а уплатить начисленную сумму — в течение 10 календарных дней после предельного срока подачи отчетности. Отчетность подается в контролирующий орган по месту расположения источников загрязнения либо по месту учета плательщика (для радиоактивных отходов).
Згідно з п. 250.2 ст. 250 Податкового кодексу України: «Платники податку складають податкові декларації... подають їх протягом 40 календарних днів, що настають за останнім календарним днем податкового (звітного) кварталу, до контролюючих органів та сплачують податок протягом 10 календарних днів, що настають за останнім днем граничного строку подання податкової декларації»Если предприятие имеет несколько источников загрязнения в пределах одного населенного пункта, можно подавать одну общую декларацию. Однако если источники расположены в разных общинах (разные коды КАТОТТГ), декларации подаются отдельно в каждый соответствующий налоговый орган. Когда деятельность временно приостановлена, но предприятие зарегистрировано как плательщик, оно обязано подавать пустые декларации с прочерками, если заранее не сообщило ДПС об отсутствии объекта налогообложения.
В случае возникновения споров с фискальными органами, например из-за задержки отчетности во время блекаутов, суды часто становятся на сторону плательщиков. Так, Третій апеляційний адміністративний суд у справі № 280/328/23 від 13.12.2023 визнав аварійні відключення світла та обстріли законною форс-мажорною обставиною, яка звільняє підприємство від штрафів за несвоєчасне подання декларації. Если же налоговая незаконно начислила штрафы, эффективным инструментом защиты является судебное обжалование налоговых уведомлений-решений.
Несвоевременная уплата или игнорирование обязанности декларирования влечет за собой финансовые санкции. Своевременная правовая помощь поможет минимизировать риски, а общая ответственность за нарушения экологического законодательства подробно рассматривается в наших отдельных материалах.
Как сообщить об отсутствии объекта налогообложения
Чтобы законно не подавать пустые декларации в течение года (например, если котел летом не работает или производство законсервировано), необходимо подать специальное заявление об отсутствии объекта налогообложения. Это заявление подается до начала отчетного года либо не позднее предельного срока подачи декларации за первый квартал года. Подавать его нужно в каждый орган ДПС, где зарегистрированы источники загрязнения.
Особенности подачи для нескольких источников
Если предприятие имеет несколько источников загрязнения в разных населенных пунктах, декларации подаются отдельно в каждый контролирующий орган. В пределах одного населенного пункта или города с районным делением можно подавать одну декларацию по всем источникам.
Образец заявления об отсутствии объекта налогообложения
До [Назва територіального органу ДПС за місцем розташування джерел]
від [Назва підприємства / ПІБ ФОП]
Код ЄДРПОУ / РНОКПП: [Код]
Адреса: [Адреса реєстрації]
Телефон: [Номер телефону]ЗАЯВА
про відсутність у звітному році об’єкта обчислення екологічного податкуКеруючись пунктом 250.9 статті 250 Податкового кодексу України, цим повідомляємо, що у зв’язку з [вказати причину, наприклад: тимчасовим призупиненням роботи обладнання / виведенням з експлуатації котельні / відсутністю джерел утворення відходів тощо], починаючи з 01 січня [Поточний рік] року та протягом всього [Поточний рік] звітного року [Назва підприємства / ПІБ ФОП] не планує здійснювати:
— викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами забруднення;
— скиди забруднюючих речовин безпосередньо у водні об’єкти;
— розміщення відходів у спеціально відведених для цього місцях чи на об’єктах;
— утворення чи тимчасове зберігання радіоактивних відходів.У зв’язку з відсутністю у [Поточний рік] році об’єктів оподаткування та бази обчислення екологічного податку, податкові декларації з екологічного податку за звітні періоди [Поточний рік] року подаватися не будуть.
У разі виникнення об’єктів оподаткування протягом звітного року, зобов’язуємося зареєструватися платниками податку та подати звітність у встановлені законодавством строки.
[Посада керівника] ______________ [ПІБ]
М.П. (за наявності)
[Дата]
Льготы по экологическому налогу во время войны
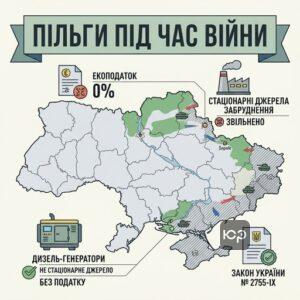
Во время военного положения в Украине действуют специальные льготы, освобождающие плательщиков от начисления и уплаты экологического налога за объекты, расположенные на территориях боевых действий или временно оккупированных территориях. Это освобождение направлено на уменьшение налоговой нагрузки на бизнес, который оказался в зоне повышенного риска.
Згідно з підпунктом 69.16 пункту 69 підрозділу 10 розділу XX Податкового кодексу України: «Тимчасово, з 1 січня 2022 року по 31 грудня року, в якому припинено чи скасовано воєнний стан... не нараховується та не сплачується екологічний податок платниками цього податку, зареєстрованими (взятими на облік) за місцем розміщення стаціонарних джерел забруднення, за утворення радіоактивних відходів та тимчасове зберігання радіоактивних відходів на територіях, на яких ведуться (велися) бойові дії, та на територіях, тимчасово окупованих»Перечень территорий, на которых ведутся боевые действия или которые являются временно оккупированными, утверждается Минреинтеграции (Перечень № 309). Например, если производственные мощности предприятия расположены в Харькове, который относится к зоне активных боевых действий, бухгалтер имеет полное право не начислять и не уплачивать экологический налог за выбросы местной котельной за весь период боевых действий.
Отдельное послабление касается использования автономных источников питания. На период действия военного положения и в течение 30 дней после его завершения дизель-генераторы законодательно исключены из категории стационарных источников загрязнения. Это означает, что предприятия могут свободно использовать генераторы для обеспечения работы офисов или производства без необходимости рассчитывать и уплачивать налог за сожженное дизельное топливо.
Обжалование неправомерных требований налоговой
Несмотря на четкие нормы закона, налоговые инспекторы иногда пытаются доначислить эко-налог предприятиям в прифронтовых зонах или требуют отчитываться за работу генераторов. В таких случаях бизнесу приходится инициировать обжалование решения налоговой службы в административном или судебном порядке для отмены незаконных доначислений.
Документальное подтверждение статуса территории
Для освобождения от уплаты налога важен официальный статус территории по Перечню № 309. Бухгалтер должен четко зафиксировать период пребывания общины в зоне боевых действий или под оккупацией, поскольку именно эти даты определяют границы действия налоговой льготы.
Вопрос об экологическом налоге
Чи нужно сплачувати екологічний податок за роботу генератора у 2026 році?
Чи є платником екологічного податку ФОП на спрощеній системі?
Чи потрібно подавати порожні декларації, якщо котел влітку не працював?
Куди подається декларація, якщо джерела забруднення знаходяться в різних областях?
Защитите свой бизнес от налоговых доначислений
Правильное исчисление экологического налога и своевременная подача деклараций — залог спокойной работы вашего предприятия. Если вы столкнулись с неправомерными требованиями налоговых органов, доначислениями или нуждаетесь в помощи при обжаловании решений, наши опытные юристы готовы предоставить вам надежную правовую поддержку.
Прочитати на: мові