
Дробление бизнеса БЭБ и налоговая ищут не за «секретной схемой», а по цепочке мелких совпадений, которые показывают единый центр управления. Для предпринимателя это имеет простой последствие: то, что внутри компании кажется удобством, во время проверки может стать доказательством для доначислений, обыска или уголовного производства.
Самое опасное здесь не само существование нескольких ФОП, а синхронность действий, общая инфраструктура и цифровой след. Один ноутбук, один бухгалтер, один склад или одна рекламная кампания часто говорят государству больше, чем формально разные регистрации.
Ниже разберем, какие маркеры БЭБ и ГНС видят первыми, как из них складывают полную картину и почему бизнес обычно узнает о проблеме уже тогда, когда процесс зашел далеко.
Ключевые факты о дроблении бизнеса
- БЭБ и ГНС ищут не один признак, а совокупность совпадений: IP-адреса, устройства, бухгалтерию, персонал, рекламу и склад.
- Один ФОП сам по себе не является проблемой, но несколько ФОП с единым центром управления могут стать основанием для доначислений и следственных действий.
- Цифровой след часто имеет больше значения, чем бумаги: отчетность с одного ноутбука или одного кабинета заметна сразу.
- Операционная инфраструктура — POS-терминалы, РРО, склады, доставка, реклама — часто показывает реальную связь между субъектами.
- Риск растет, когда деятельность нескольких ФОП синхронна: одинаковые акции, цены, персонал и бренд.
Содержание:
Почему дробление бизнеса видно раньше
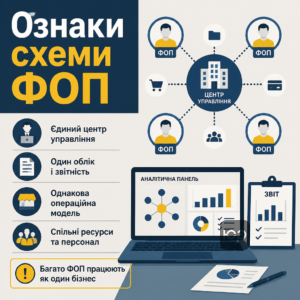
Дробление бизнеса становится заметным не тогда, когда следователь находит одну решающую вещь, а тогда, когда много мелких фактов складываются в одну логику. БЭБ и налоговая смотрят не только на регистрацию ФОП, а на то, есть ли между ними реальная самостоятельность.
На практике подозрение появляется там, где разные предприниматели выглядят отдельными только на бумаге. Если решения принимаются из одного места, учет ведется через одного человека, а операционная модель во всех одинакова, государству уже легче доказывать не сеть независимых ФОП, а единый бизнес.
Именно поэтому простая регистрация ФОП сама по себе не создает проблем. Проблема начинается там, где после регистрации нет фактического разделения управления, ресурсов и ежедневных решений.
Что показывает единый центр управления
Единый центр управления читается через повторяющиеся совпадения: одинаковые КВЭДы, общий бухгалтер, общие телефоны и почты, близкая хронология регистрации нескольких ФОП. Отдельно каждый из этих фактов еще не приговор, но вместе они формируют для БЭБ очень неудобную картину.
Почему мелкие совпадения уже опасны
Бизнес часто недооценивает бытовые вещи, потому что внутри компании они выглядят логично. Но когда несколько субъектов пользуются одним набором инструментов, это выглядит не как экономия времени, а как отсутствие реальной автономии.
Как налоговая видит цифровой след
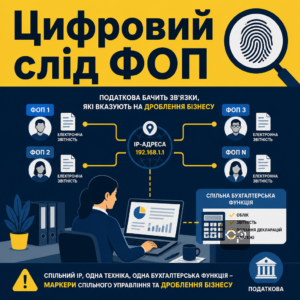
Цифровой след налоговая видит очень быстро: отчетность нескольких ФОП с одного IP или с одного компьютера для нее является маркером совместного управления. Если это сочетается с одной бухгалтерской функцией, подозрение в дроблении бизнеса усиливается.
В вашей внутренней логике это может быть просто удобно. Для проверяющего это выглядит иначе: разные ФОП не имеют собственной операционной автономии, потому что критические действия выполняются из одного места и через одну технику.
Именно на таких деталях строят стартовую доказательную базу. Дальше к ней добавляют сопутствующие совпадения, и случайность начинает выглядеть как система.
Какие сигналы собирают первыми
Первыми обычно смотрят на подачу отчетности, устройства, IP-адреса, бухгалтерское сопровождение и коммуникационные каналы. Когда несколько ФОП входят в кабинеты из одной точки и движутся через один административный центр, это плохой процессуальный фон для владельца бизнеса.
Что происходит после первого совпадения
После выявления первого технического совпадения анализ не останавливается. Проверяющие сверяют телефоны, почты, РРО и другие операционные маркеры, потому что именно последовательность совпадений дает им основание двигаться дальше — к временному доступу или обыску.
Что проверить бизнесу уже сейчас
- Сопоставьте. Посмотрите, не подается ли отчетность нескольких ФОП с одного устройства, одного IP или через одного бухгалтера. Если такое совпадение есть, оценивайте его не как бытовое удобство, а как потенциальное доказательство единого центра управления.
- Проверьте. Сверьте, не пересекаются ли между ФОП POS-терминалы, РРО, телефоны, почты, рекламные кабинеты, склады и договоры доставки. Именно эта инфраструктура чаще всего показывает, кто реально управляет процессом.
- Проанализируйте. Посмотрите на персонал и вакансии за последний период. Если работники формально переходят между разными ФОП, но фактически работают на той же точке, это нужно оценить до того, как это сделает БЭБ.
- Оцените. Пересмотрите синхронность действий в группе: цены, акции, ассортимент, открытие и закрытие точек. Когда «независимые» ФОП движутся одинаково, это выглядит как скоординированное управление.
- Подготовьте. Если модель работы законна, соберите документы, которые подтверждают реальную самостоятельность каждого субъекта. Лучше сделать это до запроса или обыска, а не после изъятия техники.
Какие операционные связи ищет БЭБ
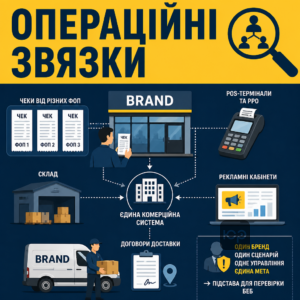
БЭБ ищет операционные связи там, где разные ФОП фактически обслуживают одну торговую модель. Если в магазинах под одним брендом покупатель получает чеки от разных ФОП, это уже не просто организационная деталь, а основание проверить, кто реально стоит за сетью.
Здесь хорошо работают контрольные закупки. Формально перед следствием — несколько субъектов, а фактически покупатель видит один бренд, один сценарий продаж и одну коммерческую систему.
Далее картину дополняют POS-терминалы, РРО, рекламные кабинеты, склады и договоры доставки. Когда вся инфраструктура работает как единый организм, опровергать общее управление становится намного сложнее.
Почему чеки и бренд важны вместе
Отдельно бренд еще не доказывает нарушения, как и отдельно чек от определенного ФОП. Но когда под одним брендом в разных точках системно выдаются чеки разных ФОП, у проверяющего возникает логический вопрос, не является ли это способом разложить один оборот на несколько субъектов.
Какую инфраструктуру сверяют параллельно
Параллельно смотрят, кто запускает и оплачивает рекламу, откуда курьеры забирают товар, через кого идет сотрудничество с сервисами доставки и на кого оформлены отправления через службу доставки. К этой же группе относятся POS-терминалы, когда на одном терминале появляются два или три разных ФОП.
Как мы помогаем в делах БЭБ
- Аудит модели. Разбираем, есть ли в работе группы ФОП признаки, которые БЭБ или ГНС могут трактовать как дробление бизнеса.
- Анализ доказательств. Проверяем договоры, движение персонала, каналы рекламы, РРО, POS-терминалы, склад и цифровые следы до того, как это станет материалом производства.
- Подготовка позиции. Формируем пояснения и пакет документов для проверки, запроса, допроса или процессуального спора с налоговым или правоохранительным органом.
- Защита во время следственных действий. Сопровождаем бизнес во время обыска, временного доступа к вещам и документам и дальнейшего обжалования процессуальных решений.
Как персонал выдает одну сеть
Персонал часто выдает дробление бизнеса даже быстрее, чем документы. Если сотрудник формально переходит между разными ФОП, но фактически остается в том же магазине, на той же должности и по тому же адресу, это выглядит как техническое переключение субъекта, а не как реальное изменение работодателя.
Такой след хорошо виден через вакансии, кадровые перемещения и обычную хронологию работы точки. Когда ФОП меняется после приближения к лимитам, а весь персонал и процессы стоят на месте, проверяющие легко считывают мотив этого шага.
Именно здесь бизнес часто недооценивает бытовую открытость. Объявления о работе, адрес магазина, название должности и стабильный состав команды иногда говорят громче, чем любые объяснения после начала проверки.
Почему вакансии становятся доказательством
Вакансия показывает не только поиск сотрудника, но и адрес, формат работы, бренд и характер деятельности. Если за год меняются только ФОП, а сама точка, персонал и функции не меняются, это очень неудобный доказательный фон для владельца сети.
Где появляется связь с лимитами
В практике проверок часто видят одну и ту же модель: достижение границы оборота, появление нового ФОП и перевод потока продаж на него. Именно поэтому бизнесу стоит отдельно контролировать контроль лимитов ФОП, потому что сама синхронность таких переходов уже создает риск для всей структуры.
Когда начинаются обыски и аресты
Обыски и аресты начинаются тогда, когда первичных совпадений уже достаточно, чтобы просить у суда доступ к документам, технике или помещениям. Для бизнеса это означает, что проблема редко возникает внезапно: ей обычно предшествует период незаметного накопления цифровых и операционных маркеров. Узнайте, как эффективно защитить бизнес в суде во время налоговых споров.
Самое неприятное на этой стадии то, что предприниматели часто узнают о полном объеме претензий уже во время следственного действия. До этого момент следствие могло собрать чеки, рекламные следы, движение персонала, маршруты доставки и технические данные, которые бизнес даже не воспринимал как риск.
После этого история уже не сводится только к налоговому спору. На столе могут появиться доначисления НДС, уголовное производство, арест имущества или счетов, и уголовная защита бизнеса приходится строить в значительно более жестких условиях.
Почему синхронность действий усиливает риск
Одновременное повышение цен, общие акции, смена ассортимента или синхронное прекращение деятельности группой якобы независимых ФОП выглядит как скоординированное управление. На самом деле самостоятельные предприниматели редко движутся настолько одинаково на протяжении длительного времени.
Что бизнес обычно осознает слишком поздно
Предприниматель часто думает, что отдельные совпадения еще можно объяснить постфактум. Но после изъятия техники, переписки, договоров и доступа к внутренним процессам пространство для маневра резко сужается.
Как снизить риск обвинений БЭБ
Снизить риск обвинений БЭБ можно только одним способом: строить модель так, чтобы у каждого субъекта была не только отдельная регистрация, но и реальная самостоятельность в ежедневной работе. Если автономии нет, документы сами по себе не спасут.
Начинать стоит не с формальных объяснений для проверки, а с аудита собственной операционной логики. Один склад, один рекламный кабинет, один набор сотрудников и одна техника для нескольких ФОП создают слишком много вопросов еще до любого допроса.
В нашей практике мы не раз видели, что бизнес годами считает свою модель безопасной, пока кто-то не собирает ее по фрагментам. Если после самопроверки вы видите системные совпадения, лучше перестроить процессы до того, как это сделает следствие в собственной интерпретации.
Чтобы такая оценка была предметной, удобно пройтись по базовым точкам:
- Управление. Кто реально принимает решения по каждому ФОП, а не только подписывает документы.
- Техника и отчетность. С каких устройств и через кого подаются отчеты и ведется учет.
- Продажи. Как оформляются чеки, терминалы, реклама, сайт и прием оплат.
- Логистика. Где хранится товар, кто отгружает и с кем заключены договоры доставки.
- Персонал. Не выглядит ли движение сотрудников как механическое переключение между ФОП.
Если на большинство этих вопросов ответ одинаковый для всей группы, риск уже не теоретический. Его нужно снимать на уровне процессов, а не объяснений задним числом.
Вопросы о дроблении бизнеса
Достаточно ли одного IP, чтобы доказать дробление бизнеса
Почему чеки от разных ФОП под одним брендом опасны
Является ли риском общий бухгалтер для нескольких ФОП
Когда БЭБ переходит от анализа к обыску
Когда бизнесу нужна защита в делах БЭБ
Если в вашей модели есть несколько ФОП, общая инфраструктура или уже появились запросы от налогового или правоохранительного органа, тянуть опасно. В таких делах важно не только объяснять прошлые решения, но и быстро оценить, какие именно данные уже могут работать против бизнеса.
Мы поможем разобраться со структурой, найти слабые места в доказательной картине и подготовить защиту до того, как ситуация перейдет в обыск, арест или жесткий налоговый спор.
Прочитати на: мові