
Возврат ошибочно переведенных средств чаще всего запускается через немедленное обращение в банк, фиксацию операции и письменное требование получателю.
Процедура зависит от того, кто допустил ошибку, был ли это P2P-перевод, IBAN или банковская операция, и есть ли признаки мошенничества; адвокатское бюро «ЮРКОНСАЛТ» профильно сопровождает такие споры в банках, государственных органах и судах.
Когда банк сам возвращает деньги
Банк возвращает деньги сам, если ошибка возникла из-за технического сбоя, неправильного действия оператора или другого сбоя со стороны поставщика услуг, а не из-за вашей ошибки в реквизитах. Именно такое правило устанавливает ст. 86 Закона Украины «О платёжных услугах», которая также предусматривает пеню за задержку исполнения обязанности банка.
В этой статье детально разбираем:
- как фиксировать ошибку в первый день;
- что сделать в первый день;
- p2p-перевод между картами.
Содержание:
Повернення помилково перерахованих коштів у банку
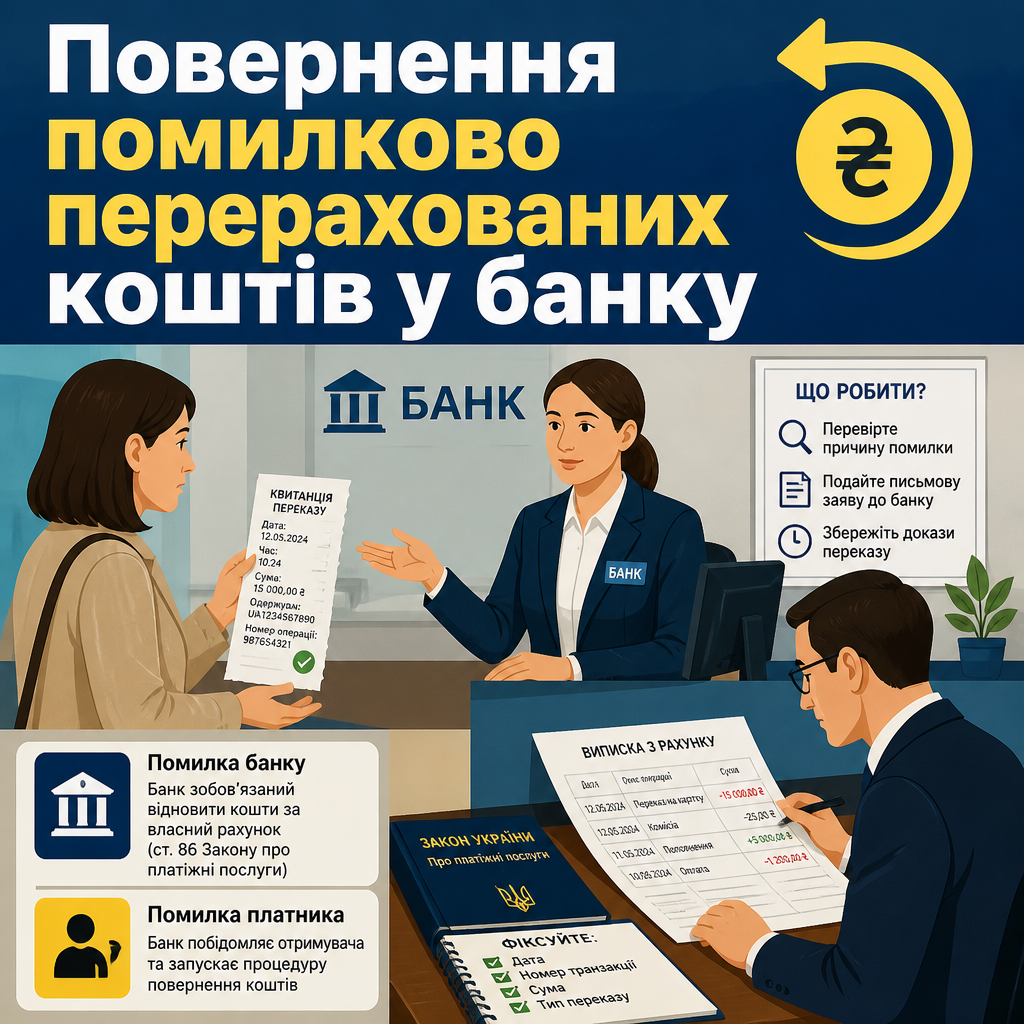
Повернення помилково перерахованих коштів починається з перевірки, чи була це помилка банку, чи помилка платника в картці або IBAN, бо саме від цього залежить, хто має повертати гроші першочергово. Якщо збій стався на стороні банку, ст. 86 Закону про платіжні послуги покладає на банк обов’язок відновити кошти за власний рахунок, а якщо помилився платник, банк лише запускає процедуру повідомлення отримувача.
У цій частині важливо не змішувати приватний переказ між фізичними особами з бюджетними платежами чи виконавчими списаннями, бо це інші правові маршрути. Для швидкого результату фіксуйте дату, номер транзакції, суму, тип переказу та одразу подавайте письмову заяву, щоб не втратити доказовий слід.
Коли банк сам повертає гроші
Банк повертає гроші сам, якщо помилка виникла через технічний збій, неправильну дію оператора або інший збій на боці надавача послуг, а не через вашу помилку в реквізитах. Саме таке правило встановлює ст. 86 Закону України «Про платіжні послуги», яка також передбачає пеню за затримку виконання обов’язку банку.
Закон України «Про платіжні послуги» (ст. 86)Згідно із Законом України «Про платіжні послуги» (ст. 86): Якщо надавач платіжних послуг з вини або помилки надавача платіжних послуг неналежно переказав кошти платника або неналежно списав кошти з рахунку платника, він зобов'язаний за власний рахунок негайно після виявлення такої помилки або отримання заяви платника зарахувати відповідну суму на рахунок платника. За прострочення виконання цього обов'язку надавач платіжних послуг сплачує платнику пеню в розмірі подвійної облікової ставки Національного банку України за кожний день прострочення.Якщо банк затягує відповідь, вимагайте письмове підтвердження причини збою, номер вхідного звернення і строк усунення наслідків, бо без цього складно довести порушення в скарзі до НБУ. За потреби подавайте звернення через захист прав споживачів НБУ, щоб зафіксувати бездіяльність банку.
Что важно знать о возврате средств
- Если ошибка возникла по вине банка, ст. 86 Закона о платежных услугах обязывает банк немедленно вернуть сумму за счет собственных средств и уплатить пеню за просрочку.
- Если ошибся плательщик, ч. 1 ст. 88 Закона о платежных услугах дает получателю 3 рабочих дня на добровольный возврат после уведомления банка или требования.
- За просрочку возврата действует пеня 0,1% за каждый день, но не более 10% от суммы, что прямо следует из ч. 2 ст. 88 Закона о платежных услугах.
- Если деньги не возвращают добровольно, спор решается через ст. 1212 ГК Украины как возврат необоснованно приобретенного имущества с возможными 3% годовых и инфляционными потерями.
- Плательщик несет ответственность за правильность реквизитов в платежной инструкции за ст. 87 Закона о платежных услугах, поэтому в большинстве ошибок нужна именно активная позиция клиента.
- Для обращения в киберполицию или НБУ при подозрении на мошенничество полезны портал киберполиции и защита прав потребителей НБУ.
Як фіксувати помилку в перший день
У перший день після помилкового переказу потрібно зберегти всі цифрові сліди, бо саме вони доводять факт помилково перерахованих коштів та відсутність добровільної відмови від повернення. Це особливо важливо, якщо пізніше виникне спір про помилка в реквізитах або про те, що кошти вже витрачені.
- Квитанція або платіжна інструкція: вона має містити номер транзакції, час списання, суму, відправника й одержувача та, за можливості, електронний підпис банку.
- Виписка з рахунку: офіційна виписка підтверджує рух коштів і відсутність зустрічного платежу чи повернення.
- Скріншоти чату або листування: вони показують, коли ви вперше повідомили банк або отримувача про помилку.
- Номер звернення до банку: його потрібно занотувати, щоб мати доказ реєстрації вашої заяви.
- Поштова квитанція: якщо відправляєте документи поштою, зберігайте опис вкладення і чек, бо без них претензія слабшає.
Саме на цьому етапі формується доказова база для подальшого повернення коштів, і пропуск кількох годин часто робить ситуацію складнішою. Якщо банк не бере заяву або просить чекати, наполягайте на письмовій реєстрації звернення і дублюйте його офіційною електронною поштою.
Як діяти якщо помилився платник
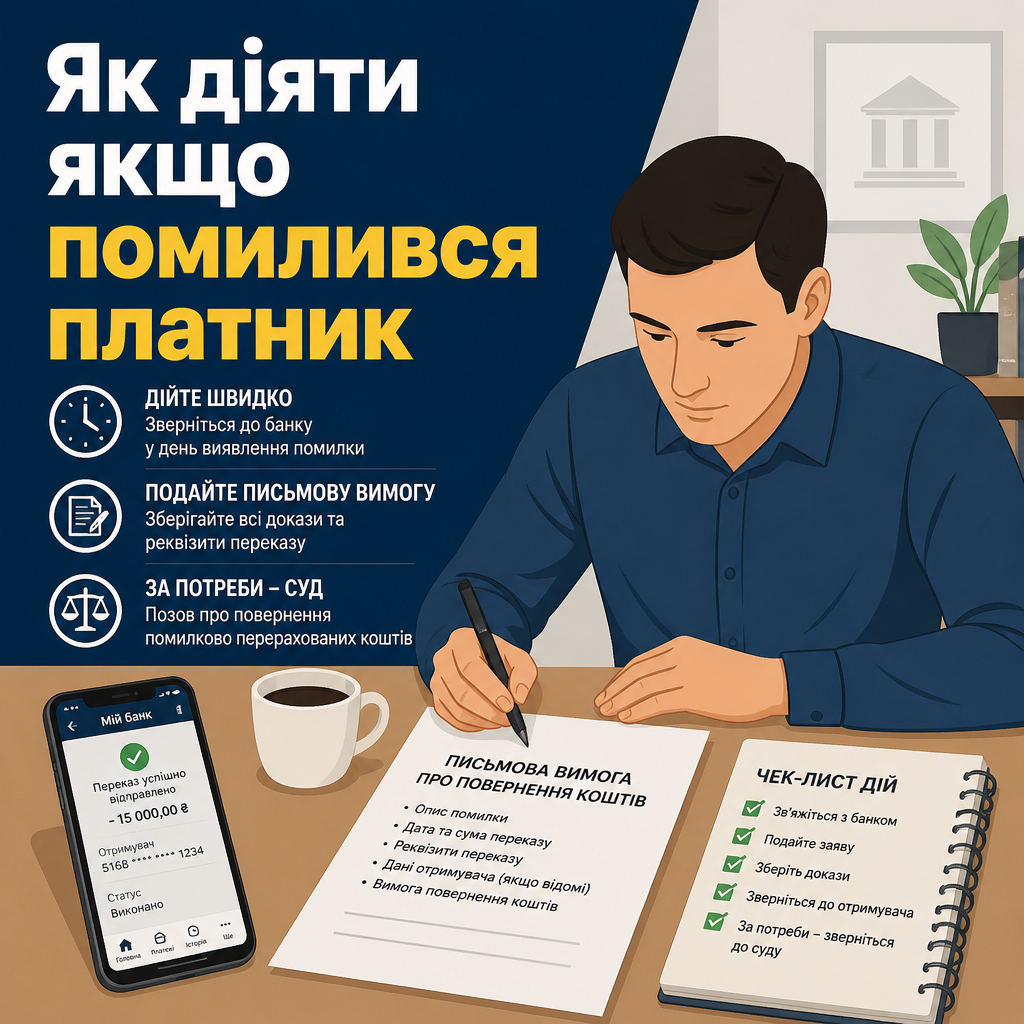
Якщо помилився саме платник, повернути кошти можна через банк, письмову вимогу та, за потреби, суд, але ключове значення мають швидкість звернення і точність реквізитів. За ст. 87 Закону про платіжні послуги платник відповідає за правильність інформації у платіжній інструкції, тому банк не скасовує переказ автоматично після списання.
У таких справах найчастіше виникає помилка в реквізитах, коли вказано не той номер картки або IBAN, а отже важливо діяти у день виявлення проблеми. Якщо переказ був P2P або через банківський застосунок, банк може лише переадресувати запит отримувачу, а далі працює добровільне повернення коштів або позов.
Дважды уплачено 15 000 гривен через дублирование в приложении
Например, вы дважды оплатили услуги на сумму 15 000 грн через дублирование платежа в приложении, и второй перевод стал ошибочно перечисленными средствами. Если вы ссылаетесь на ч. 1 ст. 88 Закона о платежных услугах и сразу обращаетесь в банк, получатель имеет 3 рабочих дня для добровольного возврата, а после просрочки начисляется пеня, поэтому фактический финансовый результат для вас может улучшиться даже без суда.
Было: с счета повторно выбыло 15 000 грн. Применяем норму закона: банк направляет уведомление, а получатель возвращает сумму в срок по ст. 88 Закона о платежных услугах. Стало: вы получаете обратно основную сумму и, при наличии просрочки, дополнительные начисления, которые увеличивают общую компенсацию.
Що зробити в перший день
Для приватного банку на кшталт ПриватБанку алгоритм той самий: спочатку письмова заява, потім повідомлення отримувачу, а вже після цього вимога про повернення або позов. Якщо вам потрібен суміжний матеріал про інші кондикційні вимоги, можна подивитися окрему статтю про повернення коштів, але не змішуйте її з процедурою першого звернення до банку.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Помилка здійснена банком (технічний збій або дія оператора) | Банк повертає всю суму за рахунок власного капіталу негайно + сплачує подвійну облікову ставку НБУ пені та компенсує комісію | ч. 1 ст. 86 Закону України № 1591-IX |
| Помилка платника (помилка в номері картки чи IBAN) | Банк надсилає запит отримувачу; отримувач має 3 робочі дні на добровільне повернення переказу | ч. 1 ст. 88 Закону України № 1591-IX |
| Прострочення повернення неналежним отримувачем | Нарахування пені 0,1% за кожний день прострочення (максимум до 10% Суми) на користь платника або надавача платіжних послуг | ч. 2 ст. 88 Закону України № 1591-IX |
| Досудова письмова вимога платника до отримувача | Надання 7 календарних днів з моменту вручення вимоги для виконання зобов’язання з повернення коштів | ч. 2 ст. 530 ЦК України |
| Судове стягнення безпідставно збережених коштів | Позовна заява до суду за місцем реєстрації відповідача; судовий збір від 0,4 розміру прожиткового мінімуму | ст. 1212 ЦК України, ст. 4 Закону України № 3674-VI |
Чем может помочь адвокат по кредитам бюро ЮРКОНСАЛТ
- Проанализируем платежные документы, выписки и переписку, чтобы определить, кто именно отвечает за возврат средств, и есть ли основания для досудебного урегулирования.
- Подготовим письменное требование получателю, заявление в банк и ходатайство об истребовании доказательств, если банк не раскрывает данные из-за банковской тайны.
- Составим иск о возврате ошибочно перечисленных средств, 3% годовых, инфляционных потерь и судебных расходов за ст. 1212 ГК Украины.
- Сопроводим спор с банком, получателем или, при признаках мошенничества, подготовим обращение в НБУ и киберполицию.
- При необходимости подберем смежную правовую стратегию для денежных споров и долговых вопросов, в том числе через наш профильный сервис адвоката по кредитам.
- Дадим практическую оценку перспективам спора и объясним, как быстрее вернуть деньги без лишних процессуальных ошибок.
Як повернути помилково перераховані кошти на картку
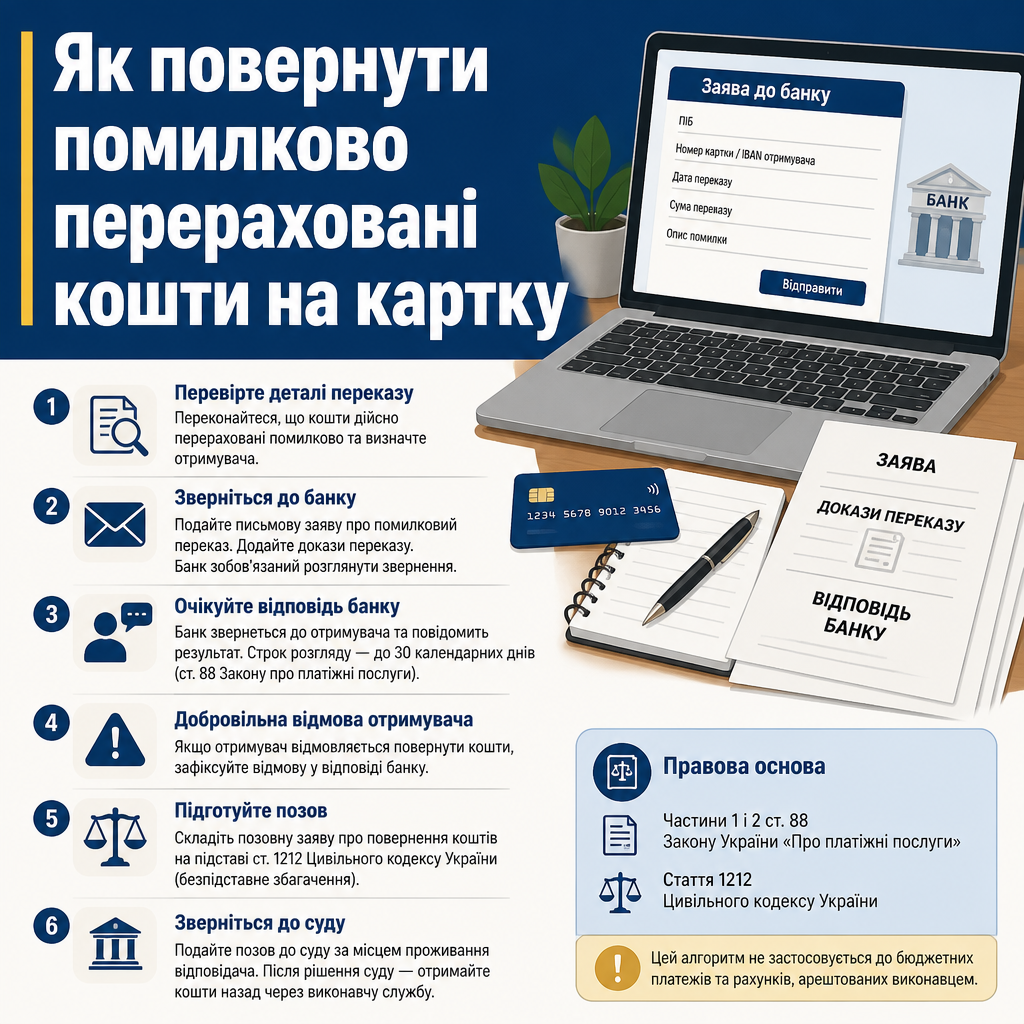
Як повернути помилково перераховані кошти на картку залежить від типу переказу, але базова логіка однакова: банк, письмова вимога, очікування відповіді та, за відмови, позов. Якщо це переказ на картку фізичної особи, застосовуються правила ч. 1 і 2 ст. 88 Закону про платіжні послуги, а після добровільної відмови — норми ст. 1212 ЦК України.
Цей блок важливо читати як швидкий маршрут саме для карткових та IBAN-переказів, а не для бюджетних платежів чи рахунків, які арештовані виконавцем. Для читача це означає, що головною метою є не теорія, а швидке повернення грошей на картку через правильний документальний ланцюг.
P2p-переказ між картками
Щоб повернути кошти на картку без суду, спочатку зафіксуйте факт переказу, потім надішліть заяву банку і окремо вимогу отримувачу, а далі відстежуйте 3-денний строк на добровільне повернення. Якщо строк минув, а кошти не надійшли, подавайте позов за ст. 1212 ЦК України та просіть стягнути також додаткові нарахування.
Как действовать после ошибочного перевода
- Зафиксируйте операцию. Сохраните квитанцию, выписку, номер транзакции, дату, сумму и реквизиты, потому что именно эти данные подтверждают ошибочно перечисленные средства и нужны для банка и суда.
- Обратитесь в банк. Подайте письменное заявление в свой банк в первые часы или в первый рабочий день, чтобы банк направил официальное сообщение получателю за ч. 1 ст. 88 Закона о платежных услугах.
- Направьте требование получателю. Если средства уже зачислены, направьте письменную претензию ценным письмом или официальной электронной почтой и укажите 7-дневный срок за ч. 2 ст. 530 ГК Украины.
- Соберите доказательства отказа. Добавьте переписку, ответы банка, почтовые чеки и описание вложения, чтобы в случае спора доказать факт требования о возврате средств и необоснованность удержания суммы.
- Подавайте иск. Если деньги не вернули, обращайтесь в суд с требованием о взыскании за ст. 1212 ГК Украины и просите 3% годовых, инфляционные потери и судебные расходы.
- Отдельно проверьте признаки мошенничества. Если есть подмена реквизитов, фишинг или взлом аккаунта, дополнительно подайте обращение через киберполицию и сообщите банку о подозрительной операции.
Яку вимогу надсилати отримувачу коштів
Вимога до отримувача коштів має бути письмовою, чіткою і підтвердженою доказами відправлення, бо без неї складно показати суду, що ви просили повернення добровільно. Для такого документа доречно посилатися на ст. 1212 ЦК України та на 7-денний строк виконання грошового обов’язку за ч. 2 ст. 530 ЦК України. Зверніть увагу на покроковий розбір у суміжному матеріалі «Схожий кейс із поверненням списаних коштів».
Найпоширеніша помилка полягає в тому, що платник обмежується повідомленням у месенджері, яке легко заперечити. Краще поєднати офіційну вимогу, поштове відправлення і копію банківського звернення, щоб довести і сам факт звернення, і момент початку строку для повернення.
Совет от ЮРКОНСАЛТ по фиксации доказательств
Самая частая ошибка клиента заключается в том, что он ограничивается устным звонком и не оставляет письменного следа, а затем не может доказать ни дату обращения, ни содержание требования. Чтобы не потерять шансы на быстрый возврат средств, подавайте заявление в банк, дублируйте его официальной почтой и сохраняйте все квитанции и скриншоты, потому что именно они подтверждают цепочку действий в споре.
Если банк ссылается на банковскую тайну, не просите у него персональные данные получателя как обязательное условие, а требуйте официальное уведомление через банк получателя и готовьте ходатайство об истребовании доказательств в суде. Такой подход соответствует ст. 84 ГПК Украины и позволяет не потерять важные процессуальные возможности.
Що має бути у вимозі
У вимозі потрібно коротко описати платіж, вказати суму, дату, реквізити, відсутність правової підстави та окремо прописати строк для повернення, щоб отримувач зрозумів, що справа вже перейшла у формальний режим. Саме така структура документально підтверджує вашу досудову позицію та допомагає в майбутньому позові. Судова практика (Чернівецький апеляційний суд) у справі № 127/40970/24 підтверджує важливість дотримання встановленої процедури.
- Фабула переказу: коли, кому і яку суму було перераховано помилково.
- Реквізити для повернення: IBAN або картка, на які потрібно повернути кошти.
- Строк виконання: 7 календарних днів з моменту отримання вимоги.
- Правова підстава: посилання на ст. 1212 ЦК України.
- Попередження про суд: повідомлення про намір стягувати 3% річних, інфляційні втрати та судові витрати.
Якщо лист надсилається поштою, відправляйте його цінним листом з описом вкладення та повідомленням про вручення, бо саме ці документи потім подаються до суду як доказ. Для електронного відправлення зберігайте технічні підтвердження доставки і не дублюйте вимогу без зміни тексту, щоб не заплутати строки.
Цивільний кодекс України (ч. 2 ст. 530)Згідно з Цивільним кодексом України (ч. 2 ст. 530): Якщо строк (термін) виконання боржником обов'язку не встановлений або визначений моментом пред'явлення вимоги, кредитор має право вимагати його виконання у будь-який час. Боржник повинен виконати такий обов'язок у семиденний строк від дня пред'явлення вимоги, якщо обов'язок негайного виконання не випливає із договору або актів цивільного законодавства.Образец досудебного требования о возврате необоснованно полученных средств
Образец досудебного требования о возврате необоснованно полученных средств
Кому: Получателю средств (ФИО или реквизиты карты/счета через обслуживающий банк)
От: [ФИО заявителя], [адрес], [РНОКПП], [контактный телефон]
ДОСУДЕБНОЕ ТРЕБОВАНИЕ О ВОЗВРАТЕ НЕОБОСНОВАННО ПОЛУЧЕННЫХ СРЕДСТВ
Сообщаю, что [дата] с моего счета было ошибочно перечислено [сумма цифрами и прописью] грн на реквизиты [номер карты или IBAN], идентификатор операции [номер]. Правовое основание для получения этих средств отсутствует, поэтому прошу вернуть их на мой счет [IBAN] в срок не позднее 7 календарных дней с момента получения настоящего требования.
Требование основано на ст. 88 Закона Украины «О платежных услугах», ч. 2 ст. 530 ГК Украины и ст. 1212 ГК Украины. В случае невыполнения настоящего требования я обращусь в суд с требованием о взыскании суммы, 3% годовых, инфляционных потерь и судебных расходов.
ПРОШУ:
1. Вернуть ошибочно перечисленные средства в размере [сумма] грн на мой счет [IBAN].
2. Осуществить возврат в 7-дневный срок со дня получения настоящего требования.
3. Сообщить мне о выполнении требования письменно или электронной почтой.
Приложения: копия квитанции о переводе; копия выписки со счета; копия обращения в банк; доказательства направления требования.
[Дата] ____________ / [Подпись]
Коли йти до суду за поверненням коштів
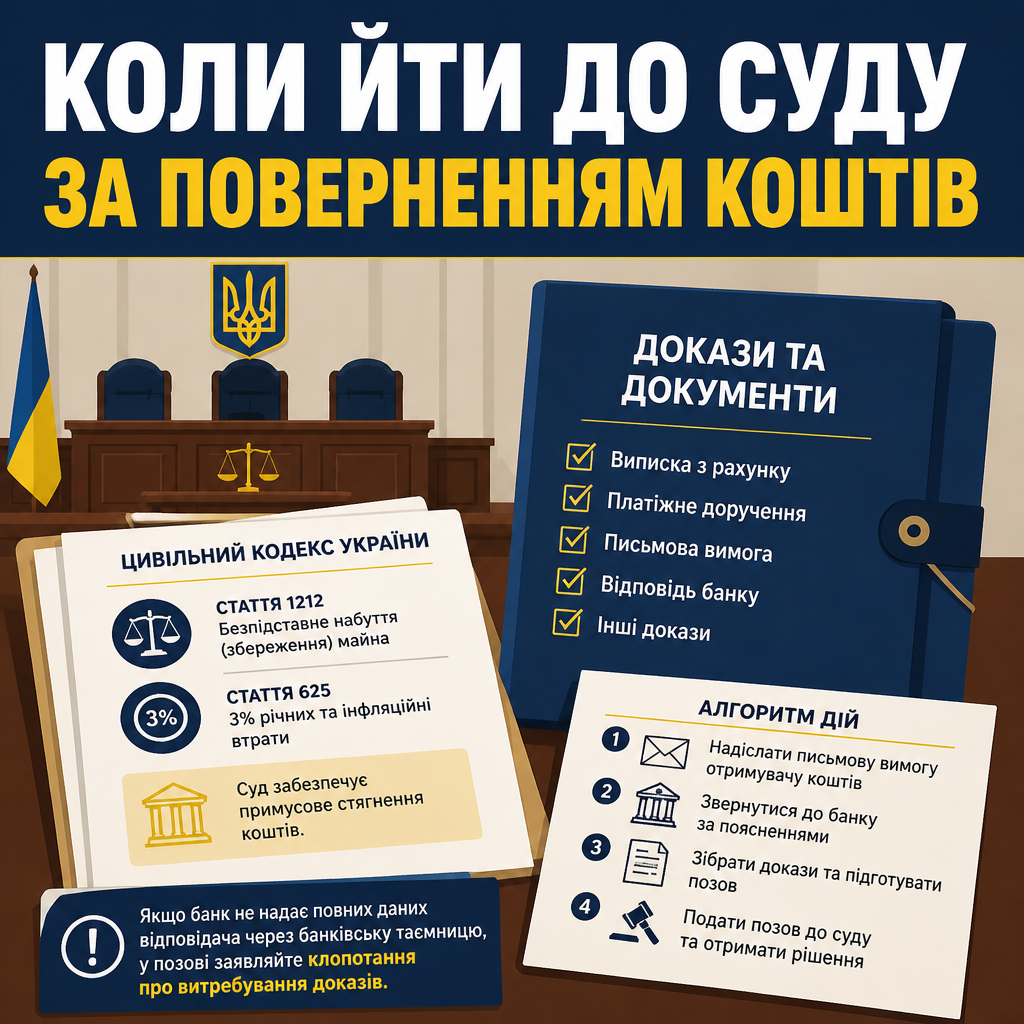
До суду варто йти тоді, коли банк не визнав власну помилку або отримувач відмовився повертати кошти після письмової вимоги, бо саме суд забезпечує примусове стягнення. У таких справах головною нормою є ст. 1212 ЦК України, а в окремих випадках додатково працює ст. 625 ЦК України щодо 3% річних та інфляції. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Адвокат по кредитам».
Потрібно окремо показати, що гроші вибули саме з вашого рахунку, надійшли іншій особі та не мали договірної або іншої законної підстави. Якщо банк не дає повних даних відповідача через банківську таємницю, у позові слід заявляти клопотання про витребування доказів за процесуальними правилами.
Що додати до позову
Якщо спір доходить до суду, повернення коштів уже відбувається не через банк, а через примусове стягнення з відповідача за наявними доказами. У такому процесі важливо показати відсутність підстави для набуття грошей і факт вашої досудової спроби вирішити питання мирно. Правове регулювання цього порядку закріплено положеннями ст. 84 ЦПК України.
Цивільний кодекс України (ст. 1212, ч. 1, 2)Згідно з Цивільним кодексом України (ст. 1212, ч. 1, 2): Особа, яка набула майно або зберегла його у себе за рахунок іншої особи (потерпілого) без достатньої правової підстави (безпідставно набуте майно), зобов'язана повернути потерпілому це майно. Особа зобов'язана повернути майно і тоді, коли підстава, на якій воно було набуте, згодом відпала. Положення цієї глави застосовуються незалежно від того, чи безпідставне набуття або збереження майна було результатом поведінки набувача майна, потерпілого, інших осіб чи наслідком події.Коли це вже не просто помилка
Якщо разом із помилковим переказом є фішинг, підміна реквізитів, злам акаунта або інші сторонні дії, справа виходить за межі звичайної помилки в реквізитах і може містити ознаки шахрайства. У такому разі варто одночасно фіксувати банківські докази і подавати звернення до кіберполіції через офіційний портал. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Як повернути помилково сплачені бюджетні кошти».
Не змішуйте цю ситуацію з бюджетними платежами чи виконавчим провадженням, бо там інший маршрут повернення. Якщо отримувач або банк посилаються на підозрілу операцію, збирайте технічні сліди: скріншоти, листи, зміну реквізитів і історію входів.
Ознаки шахрайства та перші дії
Коли є підозра на шахрайство, не обмежуйтесь лише цивільною вимогою, бо технічні дані можуть швидко зникати. Чим швидше збережено скріншоти, листування і банківські повідомлення, тим сильнішою буде ваша позиція і для банку, і для правоохоронних органів.
Коли варто залучити юриста
Юрист потрібен тоді, коли банк перекладає відповідальність на отримувача, отримувач ігнорує вимогу або справа переходить у судовий спір з необхідністю витребування доказів. У таких ситуаціях професійний супровід допомагає правильно зібрати документи, не пропустити строки і не змішати приватний переказ з іншими категоріями спорів.
Адвокатське бюро «ЮРКОНСАЛТ» може підготувати заяви, вимоги, позов і супровідні клопотання, а також оцінити, чи є ознаки шахрайства або підстави для звернення до НБУ і кіберполіції. Це особливо корисно, коли потрібне не загальне пояснення, а конкретний пакет процесуальних документів під ваш платіж.
Як ми супроводжуємо спі?
Ми перевіряємо платіжний маршрут, встановлюємо тип помилки, формуємо доказову базу і підбираємо процесуальний шлях, який відповідає саме вашій ситуації. Якщо потрібно, готуємо позов про повернення коштів, а також супроводжуємо звернення до банку і досудову комунікацію з отримувачем.
Для суміжного аналізу грошових спорів доречно також використати наш профільний сервіс адвоката по кредитам, якщо справа виходить за межі звичайного карткового переказу. Така прив’язка не змінює суть теми, але допомагає швидше дістатися потрібного фахівця.
Нужна помощь с возвратом средств
Если банк не реагирует, а получатель не возвращает ошибочно переведенные средства, обратитесь в адвокатское бюро «ЮРКОНСАЛТ» для анализа платежных документов, подготовки требования и иска. Для комплексного сопровождения воспользуйтесь нашей профильной услугой адвоката по кредитам, если спор перешел в сложный денежный конфликт или нужно быстро выстроить доказательную базу.
Вопросы и ответы о возврате средств
Как вернуть ошибочно перечисленные средства на карту?
Немедленно обратитесь в банк, подайте письменное заявление и приложите квитанцию или выписку, чтобы банк направил официальное сообщение получателю. За ч. 1 ст. 88 Закона о платежных услугах получатель имеет 3 рабочих дня для добровольного возврата, а далее уже работает судебный механизм.
Может ли банк сам вернуть средства при собственной ошибке?
Да, если сбой или ошибка произошли со стороны банка, он обязан вернуть сумму за собственный счет и уплатить пеню за ст. 86 Закона о платежных услугах. В такой ситуации плательщику важно получить письменное подтверждение ошибки, а не ограничиваться устным разговором с оператором.
Что делать, если получатель отказывается возвращать деньги?
Направьте письменное требование ценным письмом с описанием вложения, дайте 7 календарных дней за ч. 2 ст. 530 ГК Украины и сохраняйте доказательства вручения. Если средства не возвращены, подавайте иск за ст. 1212 ГК Украины.
Какие доказательства нужны для иска о возврате средств?
Нужны квитанция, выписка, обращение в банк, копия досудебного требования, почтовые доказательства и, при необходимости, ходатайство об истребовании данных ответчика в банке. Это соответствует логике доказывания за ст. 84 ГПК Украины, когда банк не раскрывает персональные данные из-за банковской тайны.
Как вернуть деньги, если перевод был сделан под влиянием мошенников?
Нужно немедленно заблокировать карту, сообщить в банк и подать обращение в киберполицию, потому что такая ситуация может содержать признаки мошенничества за ст. 190 УК Украины. Параллельно сохраняйте скриншоты, историю входов и переписку, чтобы не потерять технические доказательства.
Прочитати на: мові