
Единый социальный взнос обеспечивает государственную социальную защиту работающих граждан и формирует их страховой стаж для будущих выплат. Для бизнеса и самозанятых специалистов своевременное начисление этого платежа является базовым условием бесперебойной финансовой деятельности.
Неправильное определение базы или нарушение установленных сроков уплаты влечет за собой начисление штрафных санкций и возникновение споров с контролирующими органами. Понимание установленных правил позволяет безопасно организовать расчеты с бюджетом и сохранить баланс между выполнением налоговых обязанностей и развитием собственного дела.
Коротко о едином социальном взносе
- Базовая ставка единого взноса составляет 22% от определенной базы начисления.
- Минимальный страховой платеж рассчитывается исходя из установленного размера минимальной заработной платы.
- Для заработной платы работников с инвалидностью действует сниженная ставка 8,41%.
- ФОП на упрощенной системе уплачивают взнос ежеквартально до 20-го числа следующего месяца.
- Предприниматели в статусе пенсионеров или лиц с инвалидностью освобождены от уплаты за себя.
Содержание:
Сущность единого взноса и категории плательщиков
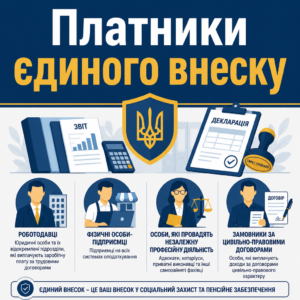
Єдиний соціальний внесок є обов’язковим консолідованим платежем, який акумулюється в державній системі для фінансування соціальних виплат, допомоги по тимчасовій непрацездатності та пенсійного забезпечення. Законодавство чітко розмежовує обов’язки різних суб’єктів залежно від їхнього статусу та наявності найманого персоналу.
До кола платників належать роботодавці, які виплачують заробітну плату за трудовими договорами, фізичні особи-підприємці на всіх системах оподаткування, самозайняті фахівці, а також замовники за цивільно-правовими договорами. Для кожної з цих груп закон встановлює персональні правила взаємодії з бюджетом.
Згідно з ч. 1 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Платниками єдиного внеску є: роботодавці… фізичні особи – підприємці… особи, які провадять незалежну професійну діяльність…»
Згідно з ч. 1 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платниками єдиного внеску є: роботодавці... фізичні особи - підприємці... особи, які провадять незалежну професійну діяльність...»Тобто обов’язок сплати виникає або через статус роботодавця щодо застрахованих співробітників, або через реєстрацію самостійної підприємницької чи професійної діяльності.
Особливості для підприємців та самозайнятих осіб
Фізичні особи-підприємці виступають платниками внеску за себе особисто. Навіть якщо діяльність ведеться одноосібно без відкриття офісу, держава розглядає підприємця як застраховану особу, яка самостійно забезпечує свій страховий стаж.
Аналогічний підхід діє для адвокатів, нотаріусів чи інших самозайнятих осіб. Проте якщо одна людина одночасно зареєстрована як ФОП та здійснює незалежну професійну діяльність за одним профілем, подвійного нарахування бути не може.
Спеціальний статус резидентів Дія Сіті
Для компаній зі статусом резидентів простору Дія Сіті передбачено спеціальний режим соціальних платежів. Замість нарахування на реальні доходи високооплачуваних спеціалістів закон дозволяє перераховувати фіксовану суму.
Внесок за кожного гіг-спеціаліста або штатного працівника резидента сплачується у фіксованому розмірі мінімального страхового платежу незалежно від фактичного заробітку. Це суттєво зменшує фінансове навантаження на високотехнологічний сектор.
Чем может помочь юрист бюро ЮРКОНСАЛТ по вопросам начисления взноса
- Юридический аудит начислений. Анализ полноты уплаты единого взноса и выявление возможных рисков формирования технической задолженности.
- Подтверждение льготного статуса. Помощь в оформлении документов об освобождении от уплаты для пенсионеров, лиц с инвалидностью и трудоустроенных ФОП.
- Устранение двойного начисления. Юридическое сопровождение урегулирования претензий контролирующих органов по уплате взноса по нескольким основаниям одновременно.
- Возврат излишне уплаченных средств. Подготовка пакета документов для зачисления переплат в счет будущих обязательств или возврата на счет.
Действующие ставки взноса и минимальный платеж
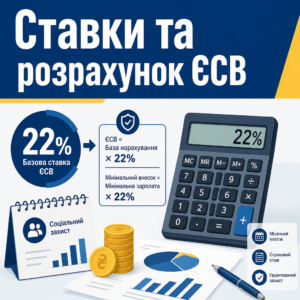
Базова ставка єдиного внеску становить 22% від визначеної бази нарахування, яка обчислюється індивідуально для кожної категорії застрахованих осіб. Розмір щомісячного платежу безпосередньо прив’язаний до встановленого державою рівня мінімальної заробітної плати.
Мінімальний страховий внесок формується як добуток діючої мінімальної зарплати та базової ставки 22%. Тільки сплата суми не менше цієї величини гарантує зарахування повного календарного місяця до страхового стажу особи.
Згідно з ч. 5 ст. 8 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Єдиний внесок для платників, зазначених у статті 4 цього Закону, встановлюється у розмірі 22 відсотки до визначеної статтею 7 цього Закону бази нарахування єдиного внеску. У разі якщо база нарахування єдиного внеску не перевищує розміру мінімальної заробітної плати… сума єдиного внеску розраховується як добуток розміру мінімальної заробітної плати… та ставки єдиного внеску…»
Згідно з ч. 5 ст. 8 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Єдиний внесок для платників, зазначених у статті 4 цього Закону, встановлюється у розмірі 22 відсотки до визначеної статтею 7 цього Закону бази нарахування єдиного внеску...»Водночас держава обмежує максимальну величину нарахування, тому на доходи, які перевищують граничний законодавчий ліміт, внесок понад встановлену планку не нараховується.
Знижена ставка для працівників з інвалідністю
Для підтримки працевлаштування осіб з інвалідністю законодавство передбачає суттєву пільгу для підприємств та установ. Роботодавець нараховує внесок на заробітну плату такого співробітника за ставкою 8,41%.
Знижена ставка починає застосовуватися виключно після отримання роботодавцем офіційних медичних документів, що підтверджують встановлення інвалідності. До цього моменту розрахунок здійснюється за стандартною формулою 22%.
Зведена таблиця правил сплати внеску
Різні категорії платників мають суттєві відмінності у визначенні бази нарахування та обов’язкових платежах, що наочно демонструє порівняльна таблиця:
| Категорія платника | Базова ставка | Мінімальний платіж | Умова несплати |
|---|---|---|---|
| ФОП спрощена система | 22% | Обов’язковий щомісяця | Тільки за наявності пенсії чи інвалідності |
| ФОП загальна система | 22% | За наявності чистого доходу | Місяці з нульовим прибутком |
| Роботодавці за штатом | 22% (8,41% інвалідність) | Обов’язковий за основним місцем | Звільнення працівника або неоплачувана відпустка |
| Резиденти Дія Сіті | Фіксована ставка | Мінімальний внесок за спеціаліста | Припинення дії гіг-контракту чи договору |
Така градація дозволяє контролювати фінансове навантаження залежно від обраної організаційно-правової форми ведення бізнесу.
Порядок уплаты единого социального взноса
- Проверьте действующие реквизиты. Найдите точные казначейские счета в вашем электронном кабинете плательщика налогов перед отправкой средств.
- Рассчитайте сумму взноса. Определите базу начисления исходя из своего статуса и убедитесь, что платеж за полный месяц не меньше минимального порога.
- Осуществите перечисление средств. Уплатите платеж через банк или онлайн-сервис до наступления предельного срока с обязательным указанием правильного назначения.
- Проверьте состояние расчетов. Убедитесь в зачислении платежа по выписке интегрированной карты плательщика налогов и отсутствии штрафных начислений.
График и предельные сроки уплаты платежа
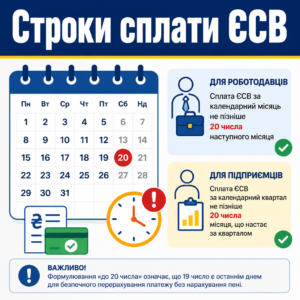
Граничні строки сплати внеску суворо регламентовані законом і відрізняються залежно від того, чи сплачує кошти роботодавець за штат, чи підприємець розраховується за себе. Порушення дедлайну хоча б на один день фіксується автоматично.
Для роботодавців перерахування коштів прив’язане до видачі заробітної плати або має бути виконане не пізніше 20 числа місяця, наступного за звітним. Підприємці сплачують кошти за підсумками кварталу.
Згідно з ч. 8 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Платники єдиного внеску… зобов’язані сплачувати єдиний внесок, нарахований за календарний місяць, не пізніше 20 числа наступного місяця… Платники, зазначені у пунктах 4, 5 та 5-1 частини першої статті 4 цього Закону, зобов’язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.»
Згідно з ч. 8 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платники, зазначені у пунктах 4, 5 та 5-1 частини першої статті 4 цього Закону, зобов'язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.»Формулювання «до 20 числа» означає, що 19 число звітного місяця є останнім днем для безпечного перерахування платежу без нарахування пені.
Канали перевірки рахунків та проведення оплати
Для контролю нарахувань та пошуку точних бюджетних реквізитів платникам варто використовувати Електронний кабінет платника податків ДПС України, де у розділі стану розрахунків відображаються актуальні баланси. Це виключає ризик помилкового зарахування коштів на недіючий рахунок.
Для швидкого розрахунку підприємці можуть використовувати Портал державних послуг «Дія», що підтягує актуальні реквізити казначейства автоматично та зменшує вірогідність технічних помилок при сплаті.
Правило перенесення строків через вихідні дні
Якщо граничний день строку припадає на святковий або вихідний день, останнім терміном сплати вважається перший наступний робочий день. Проте податкові консультанти радять не відкладати перерахування на останній момент через банківські регламенти.
Кошти мають надійти на казначейські рахунки вчасно, оскільки фіксація надходження пізніше встановленої дати може автоматично сформувати технічну заборгованість в електронній системі податкової.
Законное освобождение от уплаты и специальные льготы
Законодавство закріплює чіткий перелік умов, за яких підприємці та самозайняті особи повністю звільняються від нарахування та перерахування внеску за себе. Головний критерій — наявність соціального захисту за іншою підставою або набуття спеціального статусу.
Пенсіонери за віком, особи з інвалідністю, а також підприємці, які одночасно працюють на умовах трудового договору, мають законне право не витрачати кошти на внесок за себе, якщо вимоги закону виконані в повному обсязі.
У нашій практиці непоодинокі випадки, коли податкова формує неправомірні претензії до працевлаштованих підприємців. Зокрема, у подібних обставинах суд скасував незаконний борг ЄСВ для ФОП, який перебував у трудових відносинах, підтвердивши неправомірність подвійних фіскальних вимог.
Правова позиція вищих судових інстанцій послідовно захищає підприємців у таких спорах.
Тобто застраховані за основним місцем роботи громадяни не несуть додаткового тягаря за власну підприємницьку діяльність без прибутку.
Вимоги до працевлаштованих підприємців
Звільнення ФОП працює лише в тому випадку, якщо роботодавець сплатив за нього внесок у розмірі не менше встановленого мінімального платежу. Якщо ж особа працює на умовах неповного дня і внесок роботодавця менший за мінімум, виникає складність.
Законодавство не передбачає механізму доплати різниці між фактичним внеском роботодавця і мінімальним порогом. У такому разі підприємцю доводиться самостійно докупити страховий стаж, перерахувавши повний розмір мінімального платежу за себе, щоб період зарахувався до стажу.
Пільги для пенсіонерів та інші винятки
Підприємці, які набули статусу пенсіонера за віком або оформили інвалідність, звільняються від сплати внеску автоматично завдяки міжвідомчому обміну даними між Пенсійним фондом та податковою службою. Подавати додаткові заяви зазвичай не потрібно.
Також існують спеціальні норми підтримки громадян, як-от сплата ЄСВ органами соцзахисту у випадках догляду за непрацездатними особами, що захищає право людини на пенсійні накопичення.
Коли виникають спірні фіскальні нарахування попри наявність пільг, ще одну виграшну справу щодо ЄСВ-боргу вдалося завершити повним скасуванням протиправної вимоги податкового органу в судовому порядку.
Особенности начисления платежа за наемный персонал
Нарахування внеску на виплати найманим працівникам вимагає чіткого розмежування між основним місцем роботи та сумісництвом. Роботодавець несе пряму відповідальність за дотримання гарантій мінімального страхового забезпечення персоналу.
Якщо співробітник працює за основним місцем і перебував у трудових відносинах повний місяць, сума нарахованого внеску не може бути меншою за мінімальний страховий платіж, навіть якщо людина відпрацювала неповний робочий день.
У разі нарахування заробітної плати, яка є меншою за мінімальну, роботодавець зобов’язаний самостійно визначити додаткову базу нарахування та доплатити різницю внеску до бюджету за власний рахунок.
Правила для зовнішніх сумісників та цивільно-правових договорів
Вимога обов’язкової доплати до мінімального рівня внеску не поширюється на зовнішніх сумісників. Якщо працівник залучений на умовах сумісництва, роботодавець обчислює 22% виключно від фактично нарахованого заробітку.
Аналогічний принцип діє для виплат за цивільно-правовими договорами на виконання робіт або надання послуг. Якщо виконавець не є штатним працівником замовника, внесок нараховується на фактичну суму винагороди без будь-яких штучних донарахувань.
Наслідки несплати для страхового стажу
Будь-який пропуск сплати внеску безпосередньо відбивається на страховому стажі працівника або підприємця. Місяць зараховується до загального трудового і пенсійного стажу тільки за умови фактичного надходження коштів на бюджетні рахунки.
Якщо внесок сплачено у меншому розмірі або за певний період кошти не перераховувалися, цей час випадає з розрахунку майбутньої пенсії та виплат у зв’язку з тимчасовою втратою працездатності, що створює довгострокові соціальні ризики.
Юридическая поддержка по налоговым вопросам
Если у вас возникают сомнения относительно правильности определения базы взноса или применения предусмотренных законом освобождений, профессиональная консультация поможет избежать штрафов. Наши юристы проанализируют вашу ситуацию, помогут проверить состояние взаиморасчетов с бюджетом и защитят ваши интересы перед контролирующими органами.
Вопросы о едином социальном взносе
Кто считается плательщиками единого социального взноса в Украине?
Основными плательщиками взноса являются работодатели, физические лица-предприниматели на любой системе налогообложения, лица с независимой профессиональной деятельностью, члены фермерских хозяйств и заказчики по гражданско-правовым договорам.
Нужно ли платить взнос предпринимателю без дохода?
ФОП на упрощенной системе обязаны уплачивать минимальный страховой взнос независимо от доходов. В то же время предприниматели на общей системе и самозанятые лица имеют законное право не платить взнос за месяцы, в которых прибыль отсутствовала.
В какие сроки уплачивают взнос предприниматели и работодатели?
Работодатели перечисляют взнос во время выплаты зарплаты или не позднее 20-го числа следующего месяца. Предприниматели уплачивают взнос за себя ежеквартально до 20-го числа месяца, следующего за отчетным кварталом.
Кто полностью освобожден от обязательной уплаты ЕСВ?
От уплаты за себя освобождаются предприниматели-пенсионеры по возрасту, лица с инвалидностью, а также ФОП, за которых минимальный взнос уже в полном объеме уплатил работодатель по основному месту работы.
Прочитати на: мові