
Єдиний соціальний внесок забезпечує державний соціальний захист працюючих громадян та формує їхній страховий стаж для майбутніх виплат. Для бізнесу та самозайнятих спеціалістів своєчасне нарахування цього платежу є базовою умовою безперешкодної фінансової діяльності.
Неправильне визначення бази або порушення встановлених строків сплати тягне за собою нарахування штрафних санкцій та виникнення суперечок із контролюючими органами. Розуміння встановлених правил дає змогу безпечно організувати розрахунки з бюджетом та зберегти баланс між виконанням податкових обов’язків і розвитком власної справи.
Коротко про єдиний соціальний внесок
- Базова ставка єдиного внеску становить 22% від визначеної бази нарахування.
- Мінімальний страховий платіж розраховується від встановленого розміру мінімальної заробітної плати.
- Для заробітної плати працівників з інвалідністю діє знижена ставка 8,41%.
- ФОП на спрощеній системі сплачують внесок щокварталу до 20 числа наступного місяця.
- Підприємці у статусі пенсіонерів або осіб з інвалідністю звільнені від сплати за себе.
Зміст:
Сутність єдиного внеску та категорії платників
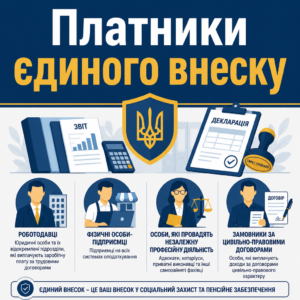
Єдиний соціальний внесок є обов’язковим консолідованим платежем, який акумулюється в державній системі для фінансування соціальних виплат, допомоги по тимчасовій непрацездатності та пенсійного забезпечення. Законодавство чітко розмежовує обов’язки різних суб’єктів залежно від їхнього статусу та наявності найманого персоналу.
До кола платників належать роботодавці, які виплачують заробітну плату за трудовими договорами, фізичні особи-підприємці на всіх системах оподаткування, самозайняті фахівці, а також замовники за цивільно-правовими договорами. Для кожної з цих груп закон встановлює персональні правила взаємодії з бюджетом.
Згідно з ч. 1 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Платниками єдиного внеску є: роботодавці… фізичні особи - підприємці… особи, які провадять незалежну професійну діяльність…»
Згідно з ч. 1 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платниками єдиного внеску є: роботодавці... фізичні особи - підприємці... особи, які провадять незалежну професійну діяльність...»Тобто обов’язок сплати виникає або через статус роботодавця щодо застрахованих співробітників, або через реєстрацію самостійної підприємницької чи професійної діяльності.
Особливості для підприємців та самозайнятих осіб
Фізичні особи-підприємці виступають платниками внеску за себе особисто. Навіть якщо діяльність ведеться одноосібно без відкриття офісу, держава розглядає підприємця як застраховану особу, яка самостійно забезпечує свій страховий стаж.
Аналогічний підхід діє для адвокатів, нотаріусів чи інших самозайнятих осіб. Проте якщо одна людина одночасно зареєстрована як ФОП та здійснює незалежну професійну діяльність за одним профілем, подвійного нарахування бути не може.
Спеціальний статус резидентів Дія Сіті
Для компаній зі статусом резидентів простору Дія Сіті передбачено спеціальний режим соціальних платежів. Замість нарахування на реальні доходи високооплачуваних спеціалістів закон дозволяє перераховувати фіксовану суму.
Внесок за кожного гіг-спеціаліста або штатного працівника резидента сплачується у фіксованому розмірі мінімального страхового платежу незалежно від фактичного заробітку. Це суттєво зменшує фінансове навантаження на високотехнологічний сектор.
Діючі ставки внеску та мінімальний платіж
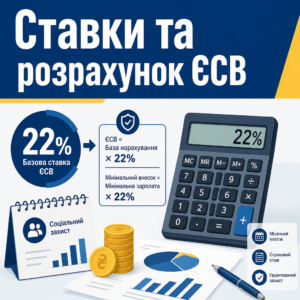
Базова ставка єдиного внеску становить 22% від визначеної бази нарахування, яка обчислюється індивідуально для кожної категорії застрахованих осіб. Розмір щомісячного платежу безпосередньо прив’язаний до встановленого державою рівня мінімальної заробітної плати.
Мінімальний страховий внесок формується як добуток діючої мінімальної зарплати та базової ставки 22%. Тільки сплата суми не менше цієї величини гарантує зарахування повного календарного місяця до страхового стажу особи.
Згідно з ч. 5 ст. 8 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Єдиний внесок для платників, зазначених у статті 4 цього Закону, встановлюється у розмірі 22 відсотки до визначеної статтею 7 цього Закону бази нарахування єдиного внеску. У разі якщо база нарахування єдиного внеску не перевищує розміру мінімальної заробітної плати… сума єдиного внеску розраховується як добуток розміру мінімальної заробітної плати… та ставки єдиного внеску…»
Згідно з ч. 5 ст. 8 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Єдиний внесок для платників, зазначених у статті 4 цього Закону, встановлюється у розмірі 22 відсотки до визначеної статтею 7 цього Закону бази нарахування єдиного внеску...»Водночас держава обмежує максимальну величину нарахування, тому на доходи, які перевищують граничний законодавчий ліміт, внесок понад встановлену планку не нараховується.
Знижена ставка для працівників з інвалідністю
Для підтримки працевлаштування осіб з інвалідністю законодавство передбачає суттєву пільгу для підприємств та установ. Роботодавець нараховує внесок на заробітну плату такого співробітника за ставкою 8,41%.
Знижена ставка починає застосовуватися виключно після отримання роботодавцем офіційних медичних документів, що підтверджують встановлення інвалідності. До цього моменту розрахунок здійснюється за стандартною формулою 22%.
Зведена таблиця правил сплати внеску
Різні категорії платників мають суттєві відмінності у визначенні бази нарахування та обов’язкових платежах, що наочно демонструє порівняльна таблиця:
| Категорія платника | Базова ставка | Мінімальний платіж | Умова несплати |
|---|---|---|---|
| ФОП спрощена система | 22% | Обов’язковий щомісяця | Тільки за наявності пенсії чи інвалідності |
| ФОП загальна система | 22% | За наявності чистого доходу | Місяці з нульовим прибутком |
| Роботодавці за штатом | 22% (8,41% інвалідність) | Обов’язковий за основним місцем | Звільнення працівника або неоплачувана відпустка |
| Резиденти Дія Сіті | Фіксована ставка | Мінімальний внесок за спеціаліста | Припинення дії гіг-контракту чи договору |
Така градація дозволяє контролювати фінансове навантаження залежно від обраної організаційно-правової форми ведення бізнесу.
Порядок сплати єдиного соціального внеску
- Перевірте діючі реквізити. Знайдіть точні казначейські рахунки у власному електронному кабінеті платника податків перед відправкою коштів.
- Розрахуйте суму внеску. Визначте базу нарахування виходячи зі свого статусу та переконайтеся, що платіж за повний місяць не менший за мінімальний поріг.
- Здійсніть перерахування коштів. Сплатіть платіж через банк або онлайн-сервіс до настання граничного терміну з обов’язковим зазначенням правильного призначення.
- Перевірте стан розрахунків. Переконайтеся в зарахуванні платежу через виписку інтегрованої картки платника податків та відсутність штрафних нарахувань.
Графік та граничні строки сплати платежу
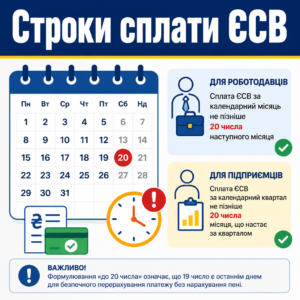
Граничні строки сплати внеску суворо регламентовані законом і відрізняються залежно від того, чи сплачує кошти роботодавець за штат, чи підприємець розраховується за себе. Порушення дедлайну хоча б на один день фіксується автоматично.
Для роботодавців перерахування коштів прив’язане до видачі заробітної плати або має бути виконане не пізніше 20 числа місяця, наступного за звітним. Підприємці сплачують кошти за підсумками кварталу.
Згідно з ч. 8 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»: «Платники єдиного внеску… зобов’язані сплачувати єдиний внесок, нарахований за календарний місяць, не пізніше 20 числа наступного місяця… Платники, зазначені у пунктах 4, 5 та 5-1 частини першої статті 4 цього Закону, зобов’язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.»
Згідно з ч. 8 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платники, зазначені у пунктах 4, 5 та 5-1 частини першої статті 4 цього Закону, зобов'язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.»Формулювання «до 20 числа» означає, що 19 число звітного місяця є останнім днем для безпечного перерахування платежу без нарахування пені.
Канали перевірки рахунків та проведення оплати
Для контролю нарахувань та пошуку точних бюджетних реквізитів платникам варто використовувати Електронний кабінет платника податків ДПС України, де у розділі стану розрахунків відображаються актуальні баланси. Це виключає ризик помилкового зарахування коштів на недіючий рахунок.
Для швидкого розрахунку підприємці можуть використовувати Портал державних послуг «Дія», що підтягує актуальні реквізити казначейства автоматично та зменшує вірогідність технічних помилок при сплаті.
Правило перенесення строків через вихідні дні
Якщо граничний день строку припадає на святковий або вихідний день, останнім терміном сплати вважається перший наступний робочий день. Проте податкові консультанти радять не відкладати перерахування на останній момент через банківські регламенти.
Кошти мають надійти на казначейські рахунки вчасно, оскільки фіксація надходження пізніше встановленої дати може автоматично сформувати технічну заборгованість в електронній системі податкової.
Допомога юриста з питань нарахування внеску
- Правовий аудит нарахувань. Аналіз повноти сплати єдиного внеску та виявлення можливих ризиків формування технічної заборгованості.
- Підтвердження пільгового статусу. Допомога в оформленні документів про звільнення від сплати для пенсіонерів, осіб з інвалідністю та працевлаштованих ФОП.
- Усунення подвійного нарахування. Юридичний супровід врегулювання претензій контролюючих органів щодо сплати внеску за кількома підставами одночасно.
- Повернення надміру сплачених коштів. Підготовка пакету документів для зарахування переплат у рахунок майбутніх зобов’язань або повернення на рахунок.
Законне звільнення від сплати та спеціальні пільги
Законодавство закріплює чіткий перелік умов, за яких підприємці та самозайняті особи повністю звільняються від нарахування та перерахування внеску за себе. Головний критерій — наявність соціального захисту за іншою підставою або набуття спеціального статусу.
Пенсіонери за віком, особи з інвалідністю, а також підприємці, які одночасно працюють на умовах трудового договору, мають законне право не витрачати кошти на внесок за себе, якщо вимоги закону виконані в повному обсязі.
У нашій практиці непоодинокі випадки, коли податкова формує неправомірні претензії до працевлаштованих підприємців. Зокрема, у подібних обставинах суд скасував незаконний борг ЄСВ для ФОП, який перебував у трудових відносинах, підтвердивши неправомірність подвійних фіскальних вимог.
Правова позиція вищих судових інстанцій послідовно захищає підприємців у таких спорах.
Касаційний адміністративний суд у складі Верховного Суду у справі № 380/1311/20 від 19.03.2024 зазначив: «Обов'язок сплачувати єдиний внесок не нижче мінімального розміру за відсутності прибутку покладається на особу лише за умови, що вона не є застрахованим найманим працівником за основним місцем роботи.»Тобто застраховані за основним місцем роботи громадяни не несуть додаткового тягаря за власну підприємницьку діяльність без прибутку.
Вимоги до працевлаштованих підприємців
Звільнення ФОП працює лише в тому випадку, якщо роботодавець сплатив за нього внесок у розмірі не менше встановленого мінімального платежу. Якщо ж особа працює на умовах неповного дня і внесок роботодавця менший за мінімум, виникає складність.
Законодавство не передбачає механізму доплати різниці між фактичним внеском роботодавця і мінімальним порогом. У такому разі підприємцю доводиться самостійно перераховувати повний розмір мінімального платежу за себе, щоб період зарахувався до стажу.
Пільги для пенсіонерів та інші винятки
Підприємці, які набули статусу пенсіонера за віком або оформили інвалідність, звільняються від сплати внеску автоматично завдяки міжвідомчому обміну даними між Пенсійним фондом та податковою службою. Подавати додаткові заяви зазвичай не потрібно.
Також існують спеціальні норми підтримки громадян, як-от сплата ЄСВ органами соцзахисту у випадках догляду за непрацездатними особами, що захищає право людини на пенсійні накопичення.
Коли виникають спірні фіскальні нарахування попри наявність пільг, ще одну виграшну справу щодо ЄСВ-боргу вдалося завершити повним скасуванням протиправної вимоги податкового органу в судовому порядку.
Особливості нарахування платежу за найманий персонал
Нарахування внеску на виплати найманим працівникам вимагає чіткого розмежування між основним місцем роботи та сумісництвом. Роботодавець несе пряму відповідальність за дотримання гарантій мінімального страхового забезпечення персоналу.
Якщо співробітник працює за основним місцем і перебував у трудових відносинах повний місяць, сума нарахованого внеску не може бути меншою за мінімальний страховий платіж, навіть якщо людина відпрацювала неповний робочий день.
У разі нарахування заробітної плати, яка є меншою за мінімальну, роботодавець зобов’язаний самостійно визначити додаткову базу нарахування та доплатити різницю внеску до бюджету за власний рахунок.
Правила для зовнішніх сумісників та цивільно-правових договорів
Вимога обов’язкової доплати до мінімального рівня внеску не поширюється на зовнішніх сумісників. Якщо працівник залучений на умовах сумісництва, роботодавець обчислює 22% виключно від фактично нарахованого заробітку.
Аналогічний принцип діє для виплат за цивільно-правовими договорами на виконання робіт або надання послуг. Якщо виконавець не є штатним працівником замовника, внесок нараховується на фактичну суму винагороди без будь-яких штучних донарахувань.
Наслідки несплати для страхового стажу
Будь-який пропуск сплати внеску безпосередньо відбивається на страховому стажі працівника або підприємця. Місяць зараховується до загального трудового і пенсійного стажу тільки за умови фактичного надходження коштів на бюджетні рахунки.
Якщо внесок сплачено у меншому розмірі або за певний період кошти не перераховувалися, цей час випадає з розрахунку майбутньої пенсії та виплат у зв’язку з тимчасовою втратою працездатності, що створює довгострокові соціальні ризики.
Юридична підтримка з податкових питань
Якщо у вас виникають сумніви щодо правильності визначення бази внеску або застосування передбачених законом звільнень, професійна консультація допоможе уникнути штрафів. Наші юристи проаналізують вашу ситуацію, допоможуть перевірити стан взаєморозрахунків з бюджетом та захистять ваші інтереси перед контролюючими органами.
Питання про єдиний соціальний внесок
Хто вважається базовими платниками ЄСВ в Україні?
Основними платниками внеску є роботодавці, фізичні особи-підприємці на будь-якій системі оподаткування, особи з незалежною професійною діяльністю, члени фермерських господарств та замовники за цивільно-правовими договорами.
Чи потрібно платити внесок підприємцю без доходу?
ФОП на спрощеній системі зобов’язані сплачувати мінімальний страховий внесок незалежно від доходів. Натомість підприємці на загальній системі та самозайняті особи мають законне право не платити внесок за місяці, в яких прибуток був відсутній.
У які строки сплачують внесок підприємці та роботодавці?
Роботодавці перераховують внесок під час виплати зарплати або не пізніше 20 числа наступного місяця. Підприємці сплачують внесок за себе щоквартально до 20 числа місяця, що настає за звітним кварталом.
Хто повністю звільнений від обов'язкової сплати ЄСВ?
Від сплати за себе звільняються підприємці-пенсіонери за віком, особи з інвалідністю, а також ФОП, за яких мінімальний внесок уже в повному обсязі сплатив роботодавець за основним місцем роботи.