
Развитие собственного дела часто требует дополнительного финансирования, поэтому кредит на бизнес становится логичным шагом для масштабирования. Однако многие предприниматели сталкиваются с отказами банков из-за неправильно подготовленных документов или несоответствия критериям. Независимо от того, интересует ли вас кредитование ФОП или крупный заем для юридических лиц, процесс требует тщательной подготовки.
Сегодня финансовые учреждения предлагают различные инструменты: от классических овердрафтов до государственных программ поддержки. Разберем, какие виды кредитов для бизнеса доступны сейчас, как правильно подготовить бизнес-план и избежать типичных ошибок при обращении в банк.
Содержание:
Виды кредитов для бизнеса и программа 5-7-9
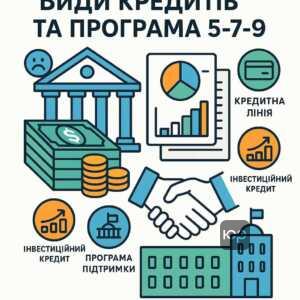
Украинские банки предлагают предпринимателям широкий спектр финансовых инструментов. Самыми популярными являются овердрафты для покрытия кассовых разрывов, кредитные линии для пополнения оборотных средств и инвестиционные займы на покупку оборудования или недвижимости. Отдельное место занимают государственные инициативы, позволяющие существенно снизить финансовую нагрузку.
Згідно з ч. 1 ст. 1054 Цивільного кодексу України: «За кредитним договором банк або інша фінансова установа (кредитодавець) зобов'язується надати грошові кошти (кредит) позичальникові у розмірі та на умовах, встановлених договором, а позичальник зобов'язується повернути кредит та сплатити проценти».Особой популярностью пользуется государственная поддержка, которая делает финансирование более доступным для малых и средних предприятий.
Згідно з п. 3 Порядку Постанови Кабінету Міністрів України від 24.01.2020 № 28: «Фінансова підтримка надається суб’єктам підприємництва з метою сприяння їх розвитку, підтримки їхньої ліквідності та робочих місць».Рассмотрим типичную ситуацию. Производственное предприятие подало заявку на инвестиционный кредит по программе «5-7-9» для приобретения оборудования. Проблема заключалась в недостаточной стоимости залога. Клиент воспользовался государственной программой портфельных гарантий (например, такой как Фонд часткового гарантування кредитів у сільському господарстві), что позволило покрыть до 80% суммы кредита без дополнительной недвижимости в залоге.
Однако стоит учитывать налоговые нюансы при обслуживании долга.
Касаційний адміністративний суд у складі Верховного Суду у справі № 804/1475/16 від 2019-06-27 зазначив: «перелік витрат ФОП на загальній системі оподаткування є вичерпним і не містить витрат на сплату відсотків за кредитними договорами».ФОП на общей системе не может уменьшить налоги на сумму процентов, уплаченных за бизнес-кредит.
Требования к бизнесу для одобрения кредита
Получить финансирование может только та компания, которая докажет свою платежеспособность и надежность. Банки тщательно анализируют финансовое состояние заявителя, срок его работы на рынке (обычно от 12 месяцев) и наличие ликвидного обеспечения. Важно понимать, что кредитор берет на себя риски, поэтому проверка является комплексной.
Згідно з ч. 1 ст. 49 Закону України «Про банки і банківську діяльність»: «Банк зобов'язаний при наданні кредитів додержуватись основних принципів кредитування, у тому числі перевіряти кредитоспроможність позичальників та наявність забезпечення кредитів».При оценке юридического лица банки обязательно проверяют кредитную историю не только самой компании, но и ее конечных бенефициаров и директора как физических лиц. Наличие значительных просрочек по личным картам может стать причиной отказа в бизнес-кредите.
Если у вас возникают сомнения по поводу правильности оформления, бесплатная онлайн-консультация юриста по кредитам поможет разобраться с нюансами и подготовиться к проверке.
Велика Палата Верховного Суду у справі № 910/16713/15 від 2018-06-06 зазначила: «спори щодо стягнення заборгованості за кредитним договором з фізичної особи, яка має статус ФОП, підлягають розгляду в порядку цивільного судочинства, якщо кредит було отримано для особистих потреб. Якщо ж кредит видано саме для здійснення підприємницької діяльності — такий спір має розглядати господарський суд».Суд определяет юрисдикцию спора по цели кредита: лично или для бизнеса.
Пошаговый алгоритм получения финансирования
- Анализ потребностей. Определите точную сумму, цель финансирования и приемлемый график погашения.
- Подготовка бизнес-плана. Разработайте детальный финансовый прогноз, который докажет вашу способность обслуживать долг.
- Сбор документов. Подготовьте учредительные бумаги, финансовую отчетность и документы на залоговое имущество.
- Подача заявки. Обратитесь в выбранный банк и пройдите процедуру финансового мониторинга и комплаенса.
- Подписание договора. Внимательно изучите условия кредитного соглашения вместе с юристом перед его подписанием.
Какие документы нужны для бизнес-кредита
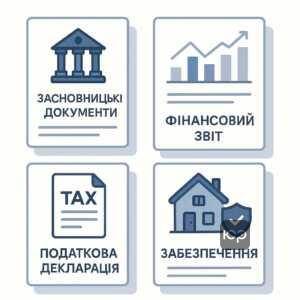
Каждое финансовое учреждение имеет собственный перечень необходимых бумаг, но базовый пакет является стандартным. В него входят учредительные документы, финансовая отчетность за последний год, справки об отсутствии задолженности перед бюджетом и документы на имущество, предлагаемое в качестве залога. Качество подготовки этих бумаг напрямую влияет на решение кредитного комитета.
Важно, чтобы данные в налоговой отчетности совпадали с реальными оборотами по банковским счетам. Если предприятие показывает нулевую прибыль в декларации для минимизации налогов, банк расценит такой бизнес как неплатежеспособный, даже при больших оборотах.
Згідно з ч. 1 ст. 1055 Цивільного кодексу України: «Кредитний договір укладається у письмовій формі. Кредитний договір, укладений з недодержанням письмової форми, є нікчемним».Поэтому перед подписанием любых соглашений необходимо подробно изучить текст договора, график платежей и условия досрочного погашения. Юридический аудит на этом этапе позволяет избежать скрытых комиссий и невыгодных условий.
Как мы помогаем привлечь средства
- Юридический аудит — проверяем состояние документов компании перед подачей заявки.
- Выбор программы — анализируем предложения банков и помогаем выбрать самые выгодные условия.
- Экспертиза договоров — вычитываем кредитные и залоговые соглашения, чтобы минимизировать ваши риски.
Почему банки отказывают в финансировании
Получение отказа — распространенная ситуация, которая чаще всего связана с недостаточной подготовкой заемщика. Основные причины включают плохую кредитную историю, несоответствие финансовых показателей требованиям банка, отсутствие ликвидного залога или ведение деятельности в высокорисковых секторах экономики. Также банки отказывают компаниям, имеющим судебные споры или налоговые долги.
Стоит помнить, что мораторий на кредиты во время войны имеет свои ограничения и не освобождает от ответственности по новым договорам. Если же компания оказалась в критической ситуации из-за внешних факторов, иногда единственным законным выходом становится банкротство малого бизнеса, но это крайняя мера.
Касаційний господарський суд у складі Верховного Суду у справі № 910/8232/22 від 2023-06-14 зазначив: «Наслідки воєнного стану, інфляція та зміна умов ведення бізнесу самі по собі не є достатніми підставами для зміни або розірвання кредитного договору в судовому порядку, якщо сторони не передбачили іншого».Военное положение не является автоматически достаточным основанием для изменения условий кредитного договора из-за коммерческого риска.
Структура бизнес-плана для банка
СТРУКТУРА БІЗНЕС-ПЛАНУ ДЛЯ ОТРИМАННЯ КРЕДИТУ
1. РЕЗЮМЕ ПРОЄКТУ
— Мета кредиту (обігові кошти/обладнання).
— Сума та термін кредитування.2. ОПИС БІЗНЕСУ ТА РИНКУ
— Чим займається компанія, основні клієнти.
— Переваги перед конкурентами.3. МАРКЕТИНГОВА СТРАТЕГІЯ
— Канали продажів та ціноутворення.4. ОПЕРАЦІЙНИЙ ПЛАН
— Кількість персоналу.
— Виробничі потужності або торгові площі.5. ФІНАНСОВИЙ ПЛАН (КЛЮЧОВИЙ БЛОК)
— Прогноз доходів та витрат на період кредитування.
— Розрахунок точки беззбитковості.
— Графік погашення тіла кредиту та відсотків.6. РИЗИКИ ТА ЗАХОДИ З ЇХ МІНІМІЗАЦІЇ
— Що буде у разі падіння попиту або зростання курсу валют.7. ЗАСТАВА
— Перелік майна, що пропонується у забезпечення (опис, ринкова вартість).
Вопросы о кредитовании бизнеса
Может ли новосозданный ФОП (стартап) получить кредит?
Большинство банков требует ведения деятельности от 6 до 12 месяцев. Однако существуют специальные программы для стартапов при условии предоставления детального бизнес-плана, собственного взноса (от 20-30%) или наличия действующего другого бизнеса в поручителях.
Что выгоднее для пополнения оборотных средств: кредит или овердрафт?
Овердрафт удобнее для краткосрочных кассовых разрывов (например, выплата зарплаты до поступления оплаты от клиента). Кредитная линия или срочный кредит лучше подходят для закупки крупных партий товара или сырья на длительный срок.
Какие регионы Украины сейчас ограничены в кредитовании?
Банки обычно не кредитуют бизнес, зарегистрированный или расположенный на территориях, которые входят в перечень территорий активных боевых действий или временной оккупации согласно приказам Минреинтеграции.
{ «@context»: «https://schema.org», «@type»: «FAQPage», «mainEntity»: [ { «@type»: «Question», «name»: «Может ли новосозданный ФОП (стартап) получить кредит?», «acceptedAnswer»: { «@type»: «Answer», «text»: «Большинство банков требует ведения деятельности от 6 до 12 месяцев. Однако существуют специальные программы для стартапов при условии предоставления детального бизнес-плана, собственного взноса (от 20-30%) или наличия действующего другого бизнеса в поручителях.» } }, { «@type»: «Question», «name»: «Что выгоднее для пополнения оборотных средств: кредит или овердрафт?», «acceptedAnswer»: { «@type»: «Answer», «text»: «Овердрафт удобнее для краткосрочных кассовых разрывов (например, выплата зарплаты до поступления оплаты от клиента). Кредитная линия или срочный кредит лучше подходят для закупки крупных партий товара или сырья на длительный срок.» } }, { «@type»: «Question», «name»: «Какие регионы Украины сейчас ограничены в кредитовании?», «acceptedAnswer»: { «@type»: «Answer», «text»: «Банки обычно не кредитуют бизнес, зарегистрированный или расположенный на территориях, которые входят в перечень территорий активных боевых действий или временной оккупации согласно приказам Минреинтеграции.» } } ] }
Нужна помощь с оформлением?
Привлечение финансирования требует безупречной юридической и финансовой подготовки. Наши адвокаты помогут проанализировать ваш бизнес, выбрать оптимальную программу и подготовить пакет документов, который удовлетворит требования банка. Обращайтесь за консультацией и оценкой шансов на получение средств.