
Реструктуризація мікропозики в МФО — это официальное изменение первоначальных условий кредитного договора по согласованию сторон либо во исполнение требований законодательства для снижения долговой нагрузки на заёмщика. Заёмщики небанковских финансовых компаний часто попадают в замкнутый круг ежедневных начислений, когда краткосрочный заём из‑за просрочки превращается в непосильное финансовое бремя. В этом практическом материале адвокаты бюро ЮРКОНСАЛТ объясняют, как реструктуризировать кредит законно, какие документы подтверждают неплатёжеспособность и как зафиксировать новые условия рассрочки без скрытых платежей.
Как зафиксировать приостановку процентной ставки в проекте соглашения
В обычных условиях финансовая компания самостоятельно принимает решение о согласовании реструктуризации, опираясь на статью 651 Цивільного кодексу України, которая предусматривает изменение договора по взаимному согласию сторон. Однако действующее законодательство содержит случаи, когда кредитор обязан пойти навстречу заёмщику в силу прямого требования закона.
В этой статье подробно разбираем:
- кому подходит реструктуризация микрозайма в МФО и какие у неё преимущества;
- добровольный и императивный порядок пересмотра кредитных условий;
- обязательные реквизиты и содержание заявления в МФО.


Содержание:
Что означает реструктуризация микрозайма в МФО и когда она нужна
Реструктуризація мікропозики в МФО заключается в пересмотре базовых параметров кредитования: продлении общего срока возврата средств, снижении процентной ставки, отмене штрафных санкций или разделении общей суммы долга на помесячные выплаты. Согласно статье 17 Закону України «Про споживче кредитування», кредитодатель вправе по договорённости с потребителем изменить очередность и сроки выплат. Такой механизм является компромиссным инструментом досудебного урегулирования, когда должник стремится выполнить обязательство, но не имеет объективной возможности оплатить всю сумму сразу.
Важно различать реструктуризацию и продление срока займа. Если вас интересует ситуация, когда компания автоматически продолжает действие договора с ежедневным начислением максимальных процентов, ознакомьтесь с нашим отдельным материалом о том, почему возникает автопролонгация мікропозики и как действовать в таком случае. Реструктуризация, в отличие от платной пролонгации, направлена на постепенное полное погашение долга без дополнительной финансовой нагрузки.
Кому подходит реструктуризация микрозайма в МФО и какие у неё преимущества
Процедура пересмотра условий кредитования подходит гражданам, столкнувшимся с внезапным падением дохода из‑за потери работы, вынужденного переезда, тяжёлого заболевания или получения статуса внутренне перемещенного лица. Главное преимущество в том, что после оформления реструктуризации заёмщик получает фиксированную сумму долга и прекращает ежедневный рост задолженности.
Кроме того, своевременная письменная инициатива демонстрирует добросовестность должника и исключает обвинения в мошенничестве или сознательном уклонении от возврата средств. Заёмщик избегает постоянных звонков коллекторов и получает чёткий финансовый «коридор» для постепенного расчёта по кредиту.
Ключевые факты о реструктуризации микрозаймов в МФО
- Реструктуризация кредита оформляется исключительно в письменной форме путем заключения дополнительного соглашения или выдачи официального гарантийного письма с реквизитами и фиксированной суммой задолженности.
- В период действия военного положения и в течение 30 дней после его отмены законодательно запрещено начисление штрафов, пени и неустойки по потребительским кредитам.
- Военнослужащие ЗСУ и мобилизованные граждане на время прохождения службы полностью освобождаются от начисления процентов за пользование микрозаймами в соответствии с Законом № 2011-XII.
- Для отдельных социальных категорий (в том числе внутренне перемещенных лиц) действует механизм обязательной реструктуризации потребительских кредитов без залога по пункту 7-1 раздела IV Закона «Про споживче кредитування».
- Устные обещания менеджеру МФО по телефону или в мессенджерах не имеют юридической силы: оплата средств без подписанного соглашения приводит к их списанию на ежедневные штрафы и проценты.
Добровольный и императивный порядок пересмотра кредитных условий
В обычных условиях финансовая компания самостоятельно принимает решение о согласовании реструктуризации, опираясь на статью 651 Цивільного кодексу України, которая предусматривает изменение договора по взаимному согласию сторон. Однако действующее законодательство содержит случаи, когда кредитор обязан пойти навстречу заёмщику в силу прямого требования закона.
В частности, пункт 7-1 раздела IV Закону України «Про споживче кредитування» устанавливает обязанность финансовых учреждений реструктуризировать потребительские кредиты без залога для отдельных категорий граждан во время воєнного стану. Если договор был оформлен до начала полномасштабного вторжения, а потребитель относится к социально защищённым группам, кредитор не имеет права отказать в удовлетворении поданного заявления.
Как составить заявление о реструктуризации кредитной задолженности
Письменное заявление о реструктуризации кредитной задолженности — базовый процессуальный документ, с которого начинается официальный диалог с финансовой компанией. В нём необходимо изложить фактические обстоятельства заключения кредитного договора, указать точные реквизиты сторон, описать уважительные причины невозможности своевременной оплаты и предложить реалистичный ежемесячный график погашения долга. Составление этого документа требует чётких юридических формулировок без лишних эмоций.
Заёмщикам важно знать, что устная договорённость во время телефонного разговора с представителем горячей линии не создаёт никаких юридических обязательств для МФО. Если вы не подадите официальное письменное заявление со ссылкой на нормативную базу, любой внесённый платёж будет зачтён в счёт погашения штрафов или процентов, а основное тело займа останется неизменным.
Обязательные реквизиты и содержание заявления в МФО
В шапке заявления указывается полное официальное наименование финансового учреждения с ЄДРПОУ и юридическим адресом, а также паспортные данные, РНОКПП, фактический адрес проживания и номер телефона заёмщика. В описательной части приводятся дата и номер кредитного договора, сумма полученных средств, история предыдущих оплат и объективные обстоятельства ухудшения платёжеспособности.
В просительной части нужно сформулировать конкретные требования: остановить ежедневные начисления процентов и штрафов, зафиксировать остаток задолженности, списать неправомерную неустойку и предоставить рассрочку равными частями на срок от 6 до 12 месяцев. Обязательно прилагается перечень письменных доказательств, дата и личная подпись заявителя.
Способы направления и фиксации получения заявления кредитором
Заявление о реструктуризации следует направлять ценным почтовым письмом с описью вложения и уведомлением о вручении на юридический адрес компании через отделение оператора «Укрпошта». Сохранённая фискальная квитанция и опись вложения с почтовым штемпелем служат бесспорным доказательством попытки досудебного урегулирования спора в суде или Національному банку України.
Альтернативным законным путём является направление обращения на официальную электронную почту МФО с обязательным наложением Квалифицированной электронной подписи (КЕП). Переписка через неофициальные мессенджеры вроде Viber или Telegram не имеет доказательной силы и не признаётся регулятором как надлежащее обращение потребителя финансовых услуг.
Услуги адвокатского бюро ЮРКОНСАЛТ по реструктуризации долгов МФО
- Правовой анализ договоров микрозаймов, расчет фактического остатка долга и проверка начислений на соответствие закону.
- Подготовка и направление официального заявления о реструктуризации задолженности с полным пакетом подтверждающих доказательств.
- Проведение переговоров с юридическими департаментами финансовых учреждений и коллекторскими агентствами от имени клиента.
- Контроль за оформлением дополнительных соглашений, гарантийных писем и графиков платежей с исключением неправомерных процентов.
- Оспаривание незаконных отказов в предоставлении обязательной реструктуризации в Національний банк України и в судебном порядке.
Как реструктуризировать кредит в МФО: пошаговый алгоритм действий
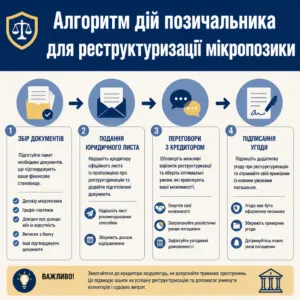
Чтобы понять, как реструктуризировать кредит в микрофинансовой организации без юридических ошибок, заёмщику необходимо придерживаться чёткой последовательности действий: от сбора первичных финансовых документов до подписания дополнительного соглашения. Комплексный подход позволяет избежать передачи дела в коллекторские компании и блокирует необоснованное начисление процентов. Главное правило успешного процесса — обращаться к кредитору заранее, не дожидая многомесячной просрочки.
Если вы хотите комплексно разобраться в механизмах защиты от чрезмерных требований финансовых компаний, полезно узнать, как специалисты рекомендуют договориться с кредитором до суда и выйти из конфликта с минимальными потерями. Соблюдение пошаговой инструкции переводит спор в цивилизованное правовое русло.
Этап подготовки: аудит договоров и расчет реального долга
Первый шаг — детальный анализ кредитного соглашения, графика платежей и квитанций по всем ранее осуществлённым транзакциям. Заёмщику нужно посчитать, сколько средств было получено «на руки» и какую сумму он уже оплатил за период пользования займом, включая комиссии и сопутствующие платежи.
Согласно практике, которую высказал Касаційний цивільний суд у складі Верховного Суду в постанові від 09.09.2026 у справі № 953/6355/24, заёмщик имеет полное право требовать предоставления надлежащего расчёта долга, прекращения незаконного начисления процентов и зачёта уплаченных сумм в тело кредита. Эта правовая позиция служит надёжным фундаментом для формирования требований в обращении.
Оформление договорённостей: дополнительное соглашение или гарантийное письмо
Любая договорённость о реструктуризации должна иметь надлежащую письменную форму согласно статье 654 Цивільного кодексу України. Заёмщик должен подписать официальное дополнительное соглашение к кредитному договору (собственноручно на бумаге или с помощью электронного подписи в личном кабинете) либо получить гарантийное письмо с подписью уполномоченного лица и печатью учреждения.
В документе должны быть чётко зафиксированы: окончательная сумма задолженности, срок действия рассрочки, ежемесячный график с датами и банковскими реквизитами. Обязательный пункт — обязательство финансовой компании закрыть кредит и выдать справку об отсутствии претензий после уплаты финального платежа.
Пошаговый алгоритм оформления реструктуризации микрозайма
- Проведите аудит всех заключённых договоров займа и выписок по банковским картам, чтобы точно рассчитать фактически полученное «тело кредита» и сумму уже уплаченных средств.
- Соберите официальные подтверждающие документы о снижении доходов: справку о доходах из ПФУ (ОК-5 или ОК-7), копию приказа об увольнении, медицинские выписки или справку внутренне перемещенного лица.
- Составьте аргументированное письменное заявление о реструктуризации задолженности со ссылкой на Закон «Про споживче кредитування» и законодательство военного положения.
- Направьте заявление с приложениями на юридический адрес МФО ценным письмом с описью вложения через Укрпошта или официальным электронным письмом с наложением КЕП.
- Проверьте предоставленный проект дополнительного соглашения или гарантийного письма на отсутствие скрытых комиссий, списание штрафов и полное прекращение ежедневных начислений до подписания.
Документы, которые нужны для реструктуризации микрозайма
Чтобы успешно реструктуризировать микрозайм, заёмщик обязан предоставить кредитору официальные документы, подтверждающие объективное ухудшение материального положения. МФО редко идут на компромисс на основании голословных заявлений, но наличие официальных справок из государственных органов или медицинских учреждений лишает финансовое учреждение аргументов для безосновательного отказа. Чем полнее подготовленный пакет документов, тем выше шансы на списание процентов и получение длительной рассрочки.
Как разъясняет Національний банк України на просветительском портале НБУ «Гаразд», предоставление подтверждающих справок о неплатёжеспособности является обязательной предпосылкой для пересмотра условий кредитования в небанковских учреждениях. Документы должны быть актуальными и содержать все обязательные реквизиты: дату выдачи, исходящий номер, подпись должностного лица и «мокрую» печать либо КЕП.
Подтверждение потери дохода и неплатёжеспособности
Основным доказательством ухудшения финансового состояния выступает справка по форме ОК-5 или ОК-7 из Пенсійного фонду України, отражающая отсутствие страховых взносов либо снижение уровня заработной платы. Также заёмщик может предоставить копию трудовой книжки с записью об увольнении, приказ работодателя о приостановлении действия трудового договора или справку из Державного центру зайнятості об установлении статуса безработного.
Если снижение заработка вызвано проблемами со здоровьем, к заявлению прилагаются выписные эпикризы из стационара, копии медицинских карт о прохождении длительного лечения, справки медико-социальной экспертной комиссии (МСЕК) об установлении группы инвалидности или чеки на приобретение дорогостоящих медикаментов.
Специальные документы для вынужденных переселенцев и пострадавших лиц
Для граждан, которые покинули зону активных боевых действий или временно оккупированную территорию, ключевым документом является справка о взятии на учет внутренне перемещенного лица (ВПО). К ней следует приложить выписку из реестра территориальной громади о зарегистрированном месте проживания и справку управления социальной защиты населения о размере ежемесячной денежной помощи на проживание.
В случае повреждения или уничтожения недвижимого имущества вследствие вооруженной агрессии прилагается выписка из Державного реєстру пошкодженого та знищеного майна или акт обследования жилья органом местного самоуправления. Эти доказательства имеют решающее значение при применении императивных норм законодательства.
Образец заявления о реструктуризации кредитной задолженности в МФО
Образец заявления о реструктуризации кредитной задолженности в МФО
Керівнику ТОВ «[Найменування фінансової компанії / МФО]»
Код ЄДРПОУ: [Код ЄДРПОУ юридичної особи]
Юридична адреса: [Індекс, область, місто, вулиця, номер будинку]
Позичальника (Заявника): [Прізвище, ім’я, по батькові повністю]
РНОКПП (ІПН): [Податковий номер з 10 цифр]
Паспорт: серія [серія] № [номер] (або ID-картка № [номер], орган видачі [код])
Адреса реєстрації та листування: [Індекс, місто, вулиця, будинок, квартира]
Номер засобу зв’язку: +38 (XXX) XXX-XX-XX
Адреса електронної пошти: [електронна адреса]
ЗАЯВА
про реструктуризацію кредитної заборгованості
«___» ________ 20__ року між мною, [Прізвище, ім’я, по батькові позичальника], та ТОВ «[Найменування кредитора]» було укладено Договір про споживчий кредит № [Номер договору] на суму [Сума цифрами та словами] гривень зі строком повернення до «___» ________ 20__ року.
До певного часу я належним чином виконував(ла) свої зобов’язання за вказаним кредитним договором. Проте станом на дату подання цієї заяви виконання умов договору в первинному обсязі стало об’єктивно неможливим через істотну зміну життєвих обставин та суттєве зниження рівня доходів, викликане: [вказати причину: втрата робочого місця у зв’язку з військовими діями / переміщення з території ведення активних бойових дій та отримання статусу ВПО / тяжке захворювання, стаціонарне лікування та значні витрати на медикаменти / призупинення трудового договору / мобілізація до лав ЗСУ].
Відповідно до частини 1 статті 17 Закону України «Про споживче кредитування», кредитодавець має право за погодженням із споживачем здійснювати реструктуризацію зобов’язань за договором про споживчий кредит шляхом зміни істотних умов повернення позики.
Крім того, пунктом 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України та положеннями Закону України № 2120-IX встановлено, що у період дії в Україні воєнного стану та у 30-денний строк після його закінчення споживач звільняється від відповідальності перед кредитодавцем за прострочення виконання зобов’язань за договором про споживчий кредит, у тому числі від обов’язку сплати неустойки (штрафу, пені) та інших платежів, передбачених договором за прострочення.
Я не відмовляюся від виконання взятих на себе грошових зобов’язань, прагну врегулювати заборгованість мирним шляхом та повернути суму отриманого тіла кредиту на посильних і прозорих умовах.
Враховуючи викладене, керуючись статтею 17 Закону України «Про споживче кредитування», статтями 526, 651, 654 Цивільного кодексу України та законодавством воєнного стану, —
ПРОШУ:
- Здійснити добровільну реструктуризацію кредитної заборгованості за Договором про споживчий кредит № [Номер договору] від «___» ________ 20__ року.
- Зупинити нарахування щоденних відсотків, комісій, штрафів та пені за зазначеним договором, починаючи з дати отримання фінансовою установою цієї заяви.
- Списати в повному обсязі неправомірно нараховані штрафні санкції та пеню відповідно до імперативних вимог законодавства періоду воєнного стану.
- Зафіксувати фактичний залишок заборгованості (тіло кредиту) у розмірі [Сума залишку цифрами] ([сума словами]) гривень.
- Надати розстрочення виплати зафіксованої суми рівними щомісячними платежами у розмірі [Посильна сума щомісячного платежу, наприклад 1500] гривень строком на [Кількість місяців, наприклад 6 або 12] місяців відповідно до погодженого графіку виплат.
- Підготувати та надати мені на підпис належним чином оформлений проект Додаткової угоди до кредитного договору (або гарантійний лист із фіксацією фінальних умов та реквізитів).
- Про прийняте рішення щодо задоволення заяви повідомити мене письмово у встановлений законом строк за адресою для листування: [Адреса] або на адресу електронної пошти: [e-mail].
Додатки:
- Копія паспорта громадянина України та реєстраційного номера облікової картки платника податків (РНОКПП) на [__] арк.;
- Копія кредитного договору № [Номер договору] на [__] арк.;
- Документи, що підтверджують неплатоспроможність та погіршення фінансового становища (довідка ОК-5/ОК-7 / копія наказу про скорочення або призупинення трудових відносин / довідка про взяття на облік ВПО / виписні медичні епікризи та чеки / копія військового квитка) на [__] арк.
«___» ____________ 20__ року _______________ / [Прізвище, ініціали позичальника] /
Останавливается ли начисление процентов во время рассмотрения заявления
Сам факт подачи заявления о реструктуризации долга автоматически не останавливает начисление процентов, если иное прямо не установлено законом или специальной договоренностью с кредитором. До подписания дополнительного соглашения первоначальный кредитный договор сохраняет юридическую силу, поэтому финансовая компания формально продолжает рассчитывать плату за пользование средствами по базовой ставке. Именно поэтому заёмщику необходимо требовать как можно более быстрого рассмотрения обращения и приостановления начислений с даты регистрации входящего письма.
При этом начисление штрафов и пени в этот период является абсолютно незаконным. Законодательство воєнного стану полностью блокирует применение штрафных санкций к заёмщикам по потребительским займам, что делает любые дополнительные взыскания противоправными.
Законодательный запрет на начисление штрафов и пени во время военного положения
В соответствии с пунктом 18 раздела «Прикінцеві та перехідні положення» Цивільного кодексу України и пунктом 6 раздела IV Закону України «Про споживче кредитування», в период действия воєнного стану и в течение 30 дней после его прекращения заёмщик освобождается от ответственности за просрочку обязательств. Кредитодателю строго запрещено взыскивать неустойку, пеню или штрафы за нарушение графиков платежей.
Эту императивную норму подтвердил Верховний Суд у постанові від 31.01.2024 у справі № 183/7850/22, где суд подчеркнул: все штрафы и пени, начисленные по кредитам во время действия воєнного стану, не подлежат уплате и должны быть полностью списаны кредитором. Включение таких сумм в новый график реструктуризации является грубым нарушением прав потребителя.
Как зафиксировать приостановку процентной ставки в проекте соглашения
При согласовании проекта новых условий заёмщик должен проверить пункт о процентной ставке на период рассрочки. В дополнительном соглашении должно быть прямо указано, что с момента вступления документа в силу начисление ежедневных процентов приостанавливается либо их размер снижается до символической фиксированной ставки (например, 0,01% годовых).
Если МФО предлагает разбить долг на несколько месяцев, но при этом продолжает ежедневно начислять стандартные проценты на остаток тела, такое предложение нельзя считать полноценной реструктуризацией. Этот вариант лишь углубляет долговую яму и приводит к очередному дефолту заёмщика.
Что делать в случае отказа МФО от реструктуризации
Если микрофинансовая организация направила письменный отказ или вообще проигнорировала обращение заёмщика, продолжая психологическое давление и начисление санкций, необходимо перейти к активной административной защите. Оставлять незаконный отказ без реагирования нельзя, ведь бездействие развязывает руки коллекторам и увеличивает размер необоснованных требований. Закон предоставляет потребителю финансовых услуг действенные рычаги воздействия на недобросовестных кредиторов.
Для понимания общего регулирования небанковского финансового сектора рекомендуем ознакомиться с материалом о юридических аспектах работы микрофинансовых организаций в Украине. Регуляторные требования НБУ к небанковским учреждениям довольно строгие, поэтому жалоба к регулятору часто заставляет компанию сесть за стол переговоров.
Подача жалобы в Національний банк України
Національний банк України является прямым регулятором рынка небанковских финансовых услуг и уполномочен применять санкции к МФО за нарушения прав потребителей. Если компания нарушает нормы обязательной реструктуризации, игнорирует мораторий на штрафы или применяет неэтичные методы взыскания, следует незамедлительно подать жалобу в Управління захисту прав споживачів фінансових послуг НБУ.
К жалобе прилагаются копия кредитного договора, копия направленного заявления с почтовой квитанцией и письменный ответ кредитора (при наличии). Регулятор проводит проверку соблюдения лицензионных условий и обязывает финансовое учреждение устранить выявленные правонарушения в установленный срок.
Судебное принуждение кредитора к проведению реструктуризации
В случаях, когда заёмщик подпадает под императивные нормы закона (например, п. 7-1 раздела IV Закону «Про споживче кредитування»), отказ МФО может быть признан противоправным в судебном порядке. Заёмщик имеет право обратиться с иском о признании отказа незаконным и обязании кредитодателя осуществить обязательную реструктуризацию.
Эта позиция подтверждена судебной практикой высшей инстанции. В постанові від 22.01.2025 у справі № 523/17564/21 Касаційний цивільний суд у складі Верховного Суду подчеркнул, что право потребителя требовать обязательную реструктуризацию является безусловным, а отказ финансовой компании противоречит принципам добросовестности и положениям специального законодательства.
Особенности урегулирования задолженности для военнослужащих и переселенцев
Военнослужащие Збройних Сил України, мобилизованные граждане, участники боевых действий и внутренне перемещенные лица имеют специальный правовой статус, который предусматривает существенные льготы при урегулировании кредитных обязательств. Государство установило повышенные стандарты защиты защитников и граждан, пострадавших от боевых действий, обязав МФО приостановить начисление любых процентов за пользование займом на время службы. Невыполнение этих правил финансовыми учреждениями является грубым нарушением закона.
Правовая помощь адвокатского бюро «ЮРКОНСАЛТ» в таких делах позволяет полностью освободить защитников от кредитного давления. Например, в успешной судебной практике бюро удалось отстоять обов’язкову реструктуризацію кредиту и добиться кардинального уменьшения суммы финансовых требований кредитора.
Полное списание процентов и неустойки военнослужащим
Согласно пункту 15 статьи 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», военнослужащим с начала и до окончания особого периода не начисляются проценты за пользование кредитом, а также штрафные санкции и пеня. Если заёмщик предоставил справку о прохождении военной службы по форме № 5 или копию военного билета с отметкой о мобилизации, кредитор обязан списать все проценты, начисленные с даты призыва.
При реструктуризации задолженности для военнослужащего к уплате подлежит исключительно фактически непогашенное «тело кредита», которое разбивается на посильные ежемесячные платежи без начисления каких-либо процентных ставок. Любые попытки МФО требовать уплаты процентов являются противоправными и влекут наложение штрафа со стороны НБУ.
Критерии обязательной реструктуризации для внутренне перемещенных лиц
Внутренне перемещенные лица имеют законное право на проведение обязательной реструктуризации потребительских кредитов без залога в соответствии с положениями Закону України № 3156-IX. Для применения этой льготы договор должен быть оформлен до 24 февраля 2022 года, а размер задолженности не должен быть предметом судебного рассмотрения или открытого исполнительного производства.
Дополнительным условием является соответствие заёмщика социальным критериям: единственным источником дохода гражданина является государственная социальная помощь, пенсия или выплаты по безработице, либо если в составе семьи есть лица с инвалидностью вследствие войны. В таких случаях срок рассрочки может составлять до 36 месяцев, а все неправомерно начисленные проценты сверх размера «тела кредита» подлежат безусловному аннулированию.
Нужна квалифицированная помощь по реструктуризации микрозайма?
Самостоятельные попытки договориться с микрофинансовыми компаниями нередко заканчиваются давлением коллекторов, телефонным спамом и отклонением заявлений без объяснения причин. Кредиторы заинтересованы в максимальном взыскании ежедневных процентов, поэтому намеренно игнорируют просьбы должников о пересмотре графика платежей.
Адвокатское бюро «ЮРКОНСАЛТ» осуществляет профессиональную защиту заёмщиков в спорах с финансовыми учреждениями. Мы самостоятельно готовим юридически обоснованное заявление о реструктуризации кредитной задолженности, ведём официальную претензионную переписку, фиксируем списание начисленных штрафов и контролируем заключение безопасного дополнительного соглашения. Обращайтесь за правовой консультацией к специалистам адвокатского бюро «ЮРКОНСАЛТ».запишитесь на встречу в офисах бюро в Киеве или Запорожье по телефону +38 (050) 101-82-28.
Частые вопросы о реструктуризации микрозаймов в МФО
Когда лучше всего подавать заявление о реструктуризации кредита в МФО?
Оптимальное время для направления заявления — за 3–5 дней до даты обязательного платежа либо в течение первых 10–14 дней после возникновения просрочки. Своевременное обращение предотвращает передачу дела в коллекторские компании, минимизирует кредитные риски и свидетельствует о добросовестности действий заёмщика.
Останавливается ли начисление процентов во время рассмотрения заявления о реструктуризации?
Нет, законом не установлено автоматическое приостановление процентов во время обработки обращения, поэтому базовая ставка формально продолжает начисляться до момента подписания дополнительного соглашения. При этом в самом заявлении следует требовать фиксации суммы долга с дня его получения кредитором, а начисление штрафов и пени во время военного положения строго запрещено в соответствии с пунктом 18 раздела «Прикінцеві та перехідні положення» ЦК України.
Какие документы подтверждают неплатёжеспособность для микрофинансовой организации?
К заявлению прилагаются официальные справки формы ОК-5 или ОК-7 из Пенсійного фонду України, выписка из приказа об увольнении или приостановлении действия трудового договора, справка о постановке на учет безработного, медицинские выписки о стационарном лечении или установлении инвалидности, а для лиц, внутренне перемещенных, — действующая справка ВПО. Документы должны содержать подписи уполномоченных лиц и печати государственных органов.
Что делать, если МФО категорически отказывает в реструктуризации долга?
Если кредитор безосновательно отказывает в реструктуризации или игнорирует обращение, необходимо направить официальную жалобу в Національний банк України через электронную приёмную либо письменно. В случаях, когда заёмщик имеет обязательное право на реструктуризацию согласно пункту 7-1 раздела IV Закону «Про споживче кредитування», отказ оспаривается в судебном порядке.
Имеет ли право кредитор требовать уплаты штрафов и пени во время военного положения?
Нет, любые требования об уплате неустойки, штрафов или пени по просроченным потребительским микрозаймам в период действия военного положения являются абсолютно противоправными. Согласно позиции Верховного Суду в постанові від 31.01.2024 у справі № 183/7850/22, кредитор обязан списать все начисленные за этот период санкции и не имеет права включать их в график выплат.
Прочитати на: мові
Доброго дня! Я цікавлюся можливістю реструктуризації боргу по мікрофінансовій організації. Я знаходжуся за кордоном і маю один кредит на суму 100000 грн. Які документи потрібні для цього процесу?
Доброго дня, Олеже! Для реструктуризації боргу вам знадобляться кредитний договір та довідка про вашу фінансову ситуацію. Також рекомендую підготувати документи, що підтверджують ваш статус за кордоном. Якщо у вас виникнуть додаткові питання, звертайтеся, ми готові допомогти.
в мене заборгованість в Монобанк. вже іде мінус, чи можу я суму заборгованість розділити на частини без процентів і виплачувати?
можна звернутися до банку для реструктуризації, проте в кожного банку свої програми та умови. чіткого закону немає для реструктуризації нажаль