
Требования НБУ к факторинговым компаниям существенно изменились и требуют четкого разграничения торгового финансирования и потребительской задолженности. Факторы больше не могут работать по старым формальным правилам, поскольку регулятор ввел строгий надзор за каждым направлением их деятельности.
Самая незначительная ошибка в оформлении локальных регламентов или нарушение процедуры коммуникации приводит к блокированию работы бизнеса. Чтобы сохранить право на проведение операций, руководству необходимо заранее проверить готовность документации к требованиям регулятора.
Коротко о требованиях НБУ к факторинговым компаниям
- Факторинговым компаниям прямо запрещено покупать или обслуживать потребительские кредиты физических лиц.
- Услуги факторинга разрешено сочетать только с финансовым лизингом, гарантиями и бизнес-кредитами.
- Фактор обязан разработать детальные Правила предоставления услуги и трехлетний бизнес-план.
- Все расчеты по уступленной задолженности осуществляются исключительно через банковские счета без наличных.
- Налоговый долг или исполнительные производства являются основанием для признания репутации руководителя небезупречной.
- При форс-мажоре компания обязана письменно уведомить НБУ до окончания установленного срока.
Содержание:
Какие ограничения и требования НБУ имеют факторинговые компании
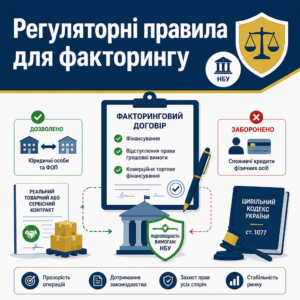
Факторинговые компании обязаны осуществлять свою деятельность исключительно в пределах коммерческого торгового финансирования бизнеса. Законодательство установило прямой запрет факторам покупать, финансировать или обслуживать права денежного требования по потребительским кредитам физических лиц.
Суть факторинговой операции основывается на финансировании реального хозяйственного оборота предприятий. Этот механизм имеет четкие границы, закрепленные в гражданском законодательстве.
Специальный статус фактора определен законом, поэтому смешивать классический факторинг с другими рынками не допускается.
Згідно з ч. 1 ст. 1077 Цивільного кодексу України: «За договором факторингу (фінансування під відступлення права грошової вимоги) одна сторона (фактор) передає або зобов'язується передати грошові кошти в розпорядження другої сторони (клієнта) за плату (в будь-який передбачений договором спосіб), а клієнт відступає або зобов'язується відступити факторові своє право грошової вимоги до третьої особи (боржника).»То есть фактор финансирует дебиторскую задолженность исключительно на основании реальных товарных или сервисных контрактов между юридическими лицами или предпринимателями.
Допустимые виды совмещения деятельности фактора
Регулятор разрешает сочетать услуги факторинга только с ограниченным перечнем финансовых операций для корпоративного сегмента. Фактор может дополнительно предоставлять такие услуги:
- Финансовый лизинг. Передача имущества в лизинг субъектам хозяйствования.
- Корпоративное кредитование. Предоставление средств в заем бизнесу или ФЛП исключительно для предпринимательских целей.
- Предоставление гарантий. Обеспечение выполнения обязательств перед бизнес-партнерами.
Любые потребительские микрокредиты в портфеле автоматически блокируют согласование документов регулятором. В нашей практике был случай, когда компания имела остатки розничного потребительского долга, из-за чего регулятор заблокировал правила. Проблему решили только после полного отчуждения этого портфеля другому кредитному учреждению, о чем свидетельствует и наш похожий спор по факторинговой цепочке требования.
Расчеты и безналичный режим операций
Все расчеты фактора по оплате уступленной дебиторской задолженности осуществляются исключительно через банковские счета. Любые операции с наличными средствами запрещены регулятором на системном уровне.
Какие документы обязана подать факторинговая компания регулятору
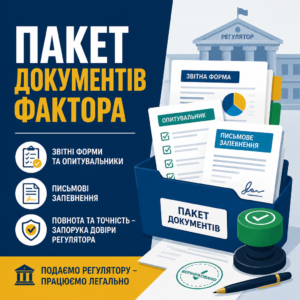
Факторинговая компания обязана своевременно сформировать и направить регулятору детализированный пакет отчетных форм, опросников и письменных заверений. Полнота и точность поданной информации определяют правомерность дальнейшей работы финансового учреждения.
Для корректной подготовки документации компаниям необходимо использовать утвержденные формы документов для авторизации поставщиков финансовых услуг на официальном веб-сайте регулятора. Подача устаревших или самодельных бланков расценивается как непредоставление информации.
Последствия неполной подачи документов подтверждает судебная практика высших инстанций.
Касаційний адміністративний суд у складі Верховного Суду у справі № 420/31415/23 від 18.02.2025 зазначив: «Приписи нормативно-правових актів НБУ щодо надання регуляторної інформації є імперативними умовами діяльності, порушення яких надає регулятору безумовне право на застосування заходів впливу та анулювання ліцензії.»Суд прямо подчеркнул, что направление неполной или некорректной документации в Национальный банк приравнивается к грубому нарушению лицензионных условий.
Перечень обязательных заверений и опросников
Компания подает письменное заверение в произвольной форме вместе с заполненными анкетами. В заверении обязательно раскрываются следующие ключевые сведения:
- Управление конфликтами. Факт разработки и внедрения политики выявления и предотвращения конфликтов интересов.
- Раздельные подразделения. Приведение деятельности филиалов и представительств в полное соответствие с законодательными нормами.
- Комплексная информационная система. Подтверждение актуальности и полной достоверности сведений фактора в реестрах регулятора.
- Официальный веб-сайт. Наличие обязательного раскрытия публичной информации об услугах на собственном сайте.
- Уполномоченный представитель. Документы, подтверждающие полномочия должностного лица для официальной переписки с регулятором.
Если факторинговая компания привлекает внешних подрядчиков для ведения IT-скоринга или учета, она также подает регламент регулирования аутсорсинга в соответствии с установленными нормативами.
Трехлетний бизнес-план и финансовые расчеты
Отдельным блоком подается стратегический бизнес-план факторинговой компании на три года. Он должен содержать прогноз объемов финансирования, расчет операционных расходов и подтверждение финансовой способности поддерживать деятельность без нарушения нормативов.
Порядок подготовки комплаенс-пакета факторинговой компании
- Проведите внутренний аудит. Сверьте действующие договоры факторинга и внутренние регламенты на предмет полного отсутствия потребительских кредитов физических лиц в портфеле компании.
- Обновите локальные положения. Утвердите высшим органом управления новые Правила факторинга, типовой договор финансирования и политику управления кредитными рисками.
- Проверьте деловую репутацию. Соберите справки об отсутствии судимости, налоговых долгов и открытых исполнительных производств у руководителей, бухгалтера и бенефициаров.
- Подготовьте заверения регулятору. Заполните официальные опросники НБУ, оформите трехлетний бизнес-план и подготовьте подтверждение легальности происхождения капитала.
- Подайте пакет документов. Отправьте полный комплект через электронные каналы связи регулятора с соблюдением нормативных сроков рассмотрения.
Какие внутренние правила обязательно утверждает факторинговая компания
Внутренние документы факторинговой компании должны быть разработаны, согласованы и официально утверждены высшим органом управления до момента взаимодействия с регулятором. Использование формальных или типовых неадаптированных шаблонов гарантированно приводит к оставлению пакета без движения.
В каждом договоре факторинга обязательно указываются существенные реквизиты: детальный порядок учета денежных требований, ссылки на торговый договор-основание и четкий момент перехода права требования к фактору. Такую правовую дисциплину подтверждает наш кейс об исполнительных листах ОТП Факторинг, где неточности в первичных документах лишили компанию возможности взыскания.
Чтобы структурировать регуляторный массив, целесообразно сравнить обязательные локальные положения учреждения.
Ниже приведен перечень ключевых правил, необходимых для факторинговой компании.
| Название документа | Основное содержание и цель | Орган утверждения |
|---|---|---|
| Правила факторинга | Процедура оценки дебитора, порядок выплаты финансирования и документооборот | Общие собрания или наблюдательный совет |
| Примерный договор | Типовая форма договора финансирования под уступку требования | Дирекция или высший орган |
| Положение об управлении рисками | Контроль кредитного риска дебиторов, операционного риска и ликвидности | Высший орган управления |
| Порядок рассмотрения обращений | Сроки рассмотрения жалоб клиентов и регистрация обращений | Руководитель компании |
Важно обеспечить, чтобы даты протоколов об утверждении этих документов точно совпадали с датами, указанными в сопроводительном заявлении в регулятор. Для понимания общей архитектуры рынка полезно учитывать, как функционирует смежная авторизация финансовых услуг в нормативных актах.
Юридическое сопровождение факторинговых компаний под ключ
- Правовой аудит портфеля. Проверка операций фактора на соответствие ограничениям по требованиям к потребительской задолженности.
- Разработка внутренних регламентов. Подготовка Правил предоставления услуг факторинга, примерных договоров и риск-политик учреждения.
- Подтверждение деловой репутации. Подготовка анкет должностных лиц, аудиторских отчетов и формирование подтверждений происхождения капитала.
- Взаимодействие с регулятором. Сопровождение подачи комплаенс-пакета в Национальный банк и обработка регуляторных замечаний.
Как подтверждается деловая репутация руководителей факторинговой компании
Деловая репутация руководителей, главных бухгалтеров и владельцев существенного участия факторинговой компании проверяется регулятором по расширенному перечню квалификационных критериев. Любое несоответствие персональных анкет установленным требованиям влечет за собой обязательный отказ в согласовании должностных лиц.
Регулятор детализирует требования к профессиональному опыту должностных лиц в профильных актах, в частности таких, как Постановление НБУ № 199 «О утверждении Положения об авторизации поставщиков финансовых услуг». Руководитель фактора обязан иметь опыт работы именно на рынке финансовых услуг в руководящих должностях, а не просто общий управленческий стаж.
Типичной ошибкой является назначение руководителя с опытом управления предприятиями реального сектора. В практике был случай, когда директору с трехлетним стажем в производстве отказали из-за отсутствия обязательного годового профильного финансового стажа, и компании пришлось срочно менять директора.
Факторы, разрушающие репутацию по оценке регулятора
Национальный банк Украины признает репутацию должностного лица или собственника небезупречной при наличии четких обстоятельств. Среди них выделяются следующие основания:
- Налоговый долг. Наличие непогашенной задолженности по налогам у руководителя или связанных с ним фирм.
- Исполнительные производства. Открытые взыскания в органах государственной исполнительной службы или у частных исполнителей.
- Связи с государством агрессором. Гражданство, налоговое резидентство или бизнес-связи с РФ или РБ.
- Санкционные ограничения. Включение в санкционные списки Украины или иностранных юрисдикций.
- Участие в ликвидированных учреждениях. Владение долей или руководство компаниями, выведенными с рынка за нарушения.
Чтобы понять общие подходы регулятора к должностным лицам, стоит рассмотреть, как выстроено корпоративное управление финансовой компании в нормативном поле.
Особенности проверки происхождения средств капитала
Владельцы фактора обязаны документально подтвердить легальность средств, внесенных в уставный капитал, вплоть до конечного физического бенефициара. Недостаточно предоставить справку о текущих доходах: регулятор требует полные налоговые декларации за периоды формирования средств и аудиторские заключения.
Образец ходатайства о продлении срока подачи документов в НБУ
Національному банку України
Департаменту методології регулювання діяльності небанківських фінансових установ
Департаменту ліцензування
вул. Інститутська, 9, м. Київ, 01601Заявник: Товариство з обмеженою відповідальністю «ФАКТОР-ФІНАНС»
Код за ЄДРПОУ: [Код ЄДРПОУ]
Місцезнаходження: [Повна юридична адреса]
Електронна адреса для комунікації: [Офіційний e-mail]КЛОПОТАННЯ
про продовження строку надання документів (усунення зауважень)На виконання вимог Положення про авторизацію надавачів фінансових послуг та умови здійснення ними діяльності з надання фінансових послуг, затвердженого постановою Правління НБУ від 29.12.2023 № 199, та у відповідь на лист Національного банку України від [Дата] № [Номер листа НБУ] щодо надання додаткових документів стосовно ділової репутації керівника та підтвердження джерел коштів статутного капіталу ТОВ «ФАКТОР-ФІНАНС», повідомляємо наступне.
ТОВ «ФАКТОР-ФІНАНС» вживає всіх заходів для своєчасного та повного виконання вимог Національного банку України. Разом з тим, надати запитувані документи у встановлений строк (до [Початковий дедлайн]) є об’єктивно неможливим з огляду на дію обставин непереборної сили та тривалий строк підготовки незалежного аудиторського висновку через перебої в інфраструктурі зв’язку та енергопостачання за місцезнаходженням аудиторської компанії (підтверджується довідкою ТПП України від [Дата] № [Номер]).
Враховуючи норми законодавства щодо права заявника на продовження строку виконання вимог регулятора за наявності обґрунтованих підстав,
ПРОСИМО:
1. Продовжити ТОВ «ФАКТОР-ФІНАНС» строк для усунення зауважень та надання уточненого пакета документів щодо ділової репутації та фінансового стану на 15 (п’ятнадцять) робочих днів — до [Нова дата].
2. Не застосовувати заходів впливу до ТОВ «ФАКТОР-ФІНАНС» на період розгляду даного клопотання та підготовки документів.Додатки:
1. Документальне підтвердження дії непереборної сили на [Кількість] арк.
2. Копія договору з аудиторською фірмою та лист-підтвердження про фінальну стадію перевірки на [Кількість] арк.
3. Документ на підтвердження повноважень підписанта на [Кількість] арк.[Дата]
Директор ТОВ «ФАКТОР-ФІНАНС» _________________ [ПІБ]
Что делать при задержке подачи документов из-за форс-мажора
Пропуск срока подачи документов или устранения замечаний регулятора допускается обосновать исключительно заблаговременным направлением официального мотивированного ходатайства. Молчание или подача обоснований после истечения дедлайна расценивается как невыполнение лицензионных условий и открывает путь к применению штрафов или аннулированию разрешений.
Если офис факторинговой компании подвергся разрушениям, отключению электроэнергии или изъятию техники в результате боевых действий, необходимо действовать превентивно. Компания должна официально уведомить регуляторный орган ДО даты окончания установленного срока.
Практический опыт подтверждает: когда офис факторинговой компании пострадал от обстрела и потерял серверы, юристы до окончания дедлайна подали акт ДСНС вместе с ходатайством. Это позволило законно продлить срок на 30 дней без каких-либо штрафных санкций. В более широком контексте надзорных действий полезно знать, как действует надзор НБУ за финансовыми учреждениями во время военного положения.
Необходимые документы для подтверждения форс-мажора
К ходатайству прилагаются официальные подтверждающие документы, оформленные уполномоченными органами:
- Сертификат ТПП Украины. Справка или заключение Торгово-промышленной палаты о наличии обстоятельств непреодолимой силы.
- Акты ДСНС и выписки из ЕРДР. Документы правоохранительных органов о фиксации разрушений или повреждений имущества.
- Письма аудиторов или подрядчиков. Подтверждение объективной невозможности завершить подготовку материалов в срок.
Регулятор анализирует причинно-следственную связь между событием и невозможностью подать пакет, после чего принимает решение о продлении срока.
Сроки рассмотрения ходатайств регулятором
По общему правилу рассмотрение поданного пакета документов по авторизации или изменений длится до 30 рабочих дней. Если регулятор выявляет несоответствия, он предоставляет до 15 рабочих дней на их устранение, поэтому ходатайство о продлении должно подаваться безотлагательно.
Столкнулись с регуляторными претензиями или замечаниями НБУ
Любая задержка в коммуникации с регулятором или неполный комплект локальных документов создает прямую угрозу остановки лицензии на факторинг. Если регулятор предоставил срок на устранение недостатков, каждый день промедления сужает возможность защитить бизнес в правовом поле.
Юридическое бюро «ЮРКОНСАЛТ» более 15 лет сопровождает небанковский финансовый сектор и имеет более 4150 успешно решенных дел. Наши адвокаты оперативно проведут комплаенс-аудит фактора, подготовят нормативные регламенты под стандарты НБУ и возьмут на себя взаимодействие с регулятором под ключ.
Вопросы о требованиях к факторинговым компаниям
Имеет ли право факторинговая компания покупать потребительские кредиты физических лиц?
Нет, действующее законодательство категорически запрещает факторинговым компаниям приобретать и обслуживать долги по договорам о потребительском кредите физических лиц. Факторинг ориентирован исключительно на коммерческое финансирование дебиторской задолженности между субъектами хозяйствования (B2B), а права требования по потребительским займам разрешено покупать только кредитным учреждениям по договорам цессии.
Какие внутренние правила обязательно должны быть у фактора?
Обязательный комплаенс-пакет включает Правила предоставления услуги факторинга, примерный договор факторинга, положения о системе управления рисками (кредитным, операционным и ликвидности), порядок рассмотрения обращений потребителей, регламент противодействия легализации средств и внутренние политики по конфликту интересов и аутсорсингу.
Как подтверждается деловая репутация топ-менеджеров факторинговой компании?
Подаются специальные опросники по форме регулятора, справки об отсутствии судимости, документальное подтверждение стажа работы в финансовом секторе для директора, а также письменные заверения об отсутствии связей с резидентами государства-агрессора, об отсутствии налоговых долгов и прозрачности источников средств учредителей.
Что делать фактору, если срок подачи документов пропущен из-за форс-мажора?
Компания должна немедленно, до окончания установленного срока, направить регулятору мотивированное ходатайство о продлении срока вместе с сертификатом ТПП Украины, актами ДСНС или выписками из ЕРДР. Без официального уведомления регулятор рассматривает задержку как нарушение лицензионных условий.
Сколько времени регулятор рассматривает пакет документов факторинговой компании?
Согласно нормативным правилам срок проверки пакета документов регулятором составляет до 30 рабочих дней с дня получения полного комплекта. В случае выявления недостатков регулятор оставляет заявление без движения и предоставляет компании срок до 15 рабочих дней на устранение замечаний.
Прочитати на: мові