
Вимоги НБУ до факторингових компаній суттєво змінилися та вимагають чіткого розмежування торгового фінансування та споживчих заборгованостей. Фактори більше не можуть функціонувати за старими формальними правилами, оскільки регулятор запровадив суворий нагляд за кожним напрямом їхньої діяльності.
Найменша помилка в оформленні локальних регламентів або порушення процедури комунікації призводить до блокування роботи бізнесу. Щоб зберегти право на здійснення операцій, керівництву необхідно завчасно перевірити готовність документації до вимог регулятора.
Коротко про вимоги НБУ до факторингових компаній
- Факторинговим компаніям прямо заборонено купувати або обслуговувати споживчі кредити фізичних осіб.
- Послуги факторингу дозволено поєднувати лише з фінансовим лізингом гарантіями та бізнес кредитами.
- Фактор зобов’язаний розробити детальні Правила надання послуги та трирічний бізнес план.
- Усі розрахунки за відступлену заборгованість проводяться виключно через банківські рахунки без готівки.
- Податковий борг або виконавчі провадження є підставою для визнання репутації керівника небездоганною.
- При форс мажорі компанія зобов’язана письмово повідомити НБУ до закінчення встановленого строку.
Зміст:
Які обмеження та вимоги НБУ мають факторингові компанії
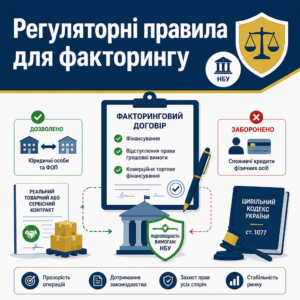
Факторингові компанії зобов’язані здійснювати свою діяльність виключно в межах комерційного торгового фінансування бізнесу. Законодавство встановило пряму заборону факторам купувати, фінансувати або обслуговувати права грошової вимоги за споживчими кредитами фізичних осіб.
Суть факторингової операції базується на фінансуванні реального господарського обороту підприємств. Цей механізм має чіткі межі, закріплені у цивільному законодавстві.
Спеціальний статус фактора визначено законом, тому змішувати класичний факторинг з іншими ринками не дозволяється.
Згідно з ч. 1 ст. 1077 Цивільного кодексу України: «За договором факторингу (фінансування під відступлення права грошової вимоги) одна сторона (фактор) передає або зобов'язується передати грошові кошти в розпорядження другої сторони (клієнта) за плату (в будь-який передбачений договором спосіб), а клієнт відступає або зобов'язується відступити факторові своє право грошової вимоги до третьої особи (боржника).»Тобто фактор фінансує дебіторську заборгованість виключно на підставі реальних товарних чи сервісних контрактів між юридичними особами або підприємцями.
Дозволені види суміщення діяльності фактора
Регулятор дозволяє поєднувати послуги факторингу тільки з обмеженим переліком фінансових операцій для корпоративного сегмента. Фактор може додатково надавати такі послуги:
- Фінансовий лізинг. Передача майна в лізинг суб’єктам господарювання.
- Корпоративне кредитування. Надання коштів у позику бізнесу або ФОП виключно для підприємницьких цілей.
- Надання гарантій. Забезпечення виконання зобов’язань перед бізнес-партнерами.
Будь-які споживчі мікрокредити у портфелі автоматично блокують погодження документів регулятором. В нашій практиці був випадок, коли компанія мала залишки роздрібного споживчого боргу, через що регулятор заблокував правила. Проблему вирішили лише після повного відчуження цього портфеля іншій кредитній установі, про що свідчить і наш схожий спір щодо факторингового ланцюга вимоги.
Розрахунки та безготівковий режим операцій
Усі розрахунки фактора щодо оплати відступленої дебіторської заборгованості здійснюються виключно через банківські рахунки. Будь-які операції з готівковими коштами заборонені регулятором на системному рівні.
Які документи зобов’язана подати факторингова компанія регулятору
Факторингова компанія зобов’язана своєчасно сформувати та надіслати регулятору деталізований пакет звітних форм, опитувальників та письмових запевнень. Повнота та точність поданої інформації визначають правомірність подальшої роботи фінансової установи.
Для правильної підготовки документації компаніям необхідно використовувати затверджені форми документів для авторизації надавачів фінансових послуг на офіційному вебсайті регулятора. Подання застарілих або саморобних бланків розцінюється як ненадання інформації.
Наслідки неповного подання документів підтверджує судова практика вищих інстанцій.
Касаційний адміністративний суд у складі Верховного Суду у справі № 420/31415/23 від 18.02.2025 зазначив: «Приписи нормативно-правових актів НБУ щодо надання регуляторної інформації є імперативними умовами діяльності, порушення яких надає регулятору безумовне право на застосування заходів впливу та анулювання ліцензії.»Суд прямо підкреслив, що направлення неповної або некоректної документації до Національного банку прирівнюється до грубого порушення ліцензійних умов.
Перелік обов’язкових запевнень та опитувальників
Компанія подає письмове запевнення у довільній формі разом із заповненими анкетами. У запевненні обов’язково розкриваються такі ключові відомості:
- Управління конфліктами. Факт розроблення та впровадження політики виявлення та запобігання конфліктам інтересів.
- Відокремлені підрозділи. Приведення діяльності філій та представництв у повну відповідність до законодавчих норм.
- Комплексна інформаційна система. Підтвердження актуальності та повної достовірності відомостей фактора в реєстрах регулятора.
- Офіційний вебсайт. Наявність обов’язкового розкриття публічної інформації про послуги на власному сайті.
- Уповноважений представник. Документи, що підтверджують повноваження посадової особи для офіційного листування з регулятором.
Якщо факторингова компанія залучає зовнішніх підрядників для ведення IT-скорингу чи обліку, вона також подає регламент регулювання аутсорсингу відповідно до встановлених нормативів.
Трирічний бізнес план та фінансові розрахунки
Окремим блоком подається стратегічний бізнес-план факторингової компанії на три роки. Він має містити прогноз обсягів фінансування, розрахунок операційних витрат і підтвердження фінансової спроможності підтримувати діяльність без порушення нормативів.
Порядок підготовки комплаєнс пакета факторингової компанії
- Проведіть внутрішній аудит. Звірте чинні договори факторингу та внутрішні регламенти на предмет повної відсутності споживчих кредитів фізичних осіб у портфелі компанії.
- Оновіть локальні положення. Затвердіть вищим органом управління нові Правила факторингу, типовий договір фінансування та політику управління кредитними ризиками.
- Перевірте ділову репутацію. Зберіть довідки про відсутність судимостей, податкових боргів та відкритих виконавчих проваджень у керівників, бухгалтера і бенефіціарів.
- Підготуйте запевнення регулятору. Заповніть офіційні опитувальники НБУ, оформіть трирічний бізнес-план та підготуйте підтвердження легальності походження капіталу.
- Подайте пакет документів. Надішліть повний комплект через електронні канали зв’язку регулятора з дотриманням нормативних строків розгляду.
Які внутрішні правила обов’язково затверджує факторингова компанія
Внутрішні документи факторингової компанії мають бути розроблені, погоджені та офіційно затверджені вищим органом управління до моменту взаємодії з регулятором. Використання формальних або типових неадаптованих шаблонів гарантовано призводить до залишення пакета без руху.
У кожному договорі факторингу обов’язково зазначаються істотні реквізити: детальний порядок обліку грошових вимог, посилання на торговий договір-підставу та чіткий момент переходу права вимоги до фактора. Таку правову дисципліну підтверджує наш кейс про виконавчі листи ОТП Факторинг, де неточності у первинних документах позбавили компанію можливості стягнення.
Щоб структурувати регуляторний масив, доцільно порівняти обов’язкові локальні положення установи.
Нижче наведено перелік ключових правил, необхідних для факторингової компанії.
| Назва документа | Головний зміст та мета | Орган затвердження |
|---|---|---|
| Правила факторингу | Процедура оцінки дебітора, порядок виплати фінансування та документообіг | Загальні збори або наглядова рада |
| Примірний договір | Типова форма договору фінансування під відступлення вимоги | Дирекція або вищий орган |
| Положення про управління ризиками | Контроль кредитного ризику дебіторів, операційного ризику та ліквідності | Вищий орган управління |
| Порядок розгляду звернень | Строки розгляду скарг клієнтів та реєстрація звернень | Керівник компанії |
Важливо забезпечити, щоб дати протоколів про затвердження цих документів точно збігалися з датами, зазначеними у супровідній заяві до регулятора. Для розуміння загальної архітектури ринку корисно враховувати, як функціонує суміжна авторизація фінансових послуг у нормативних актах.
Юридичний супровід факторингових компаній під ключ
- Правовий аудит портфеля. Перевірка операцій фактора на відповідність обмеженням щодо споживчих боргових вимог.
- Розробка внутрішніх регламентів. Складання Правил надання послуг факторингу, примірних договорів та ризик-політик установи.
- Підтвердження ділової репутації. Підготовка анкет посадових осіб, аудиторських звітів та формування підтверджень походження капіталу.
- Взаємодія з регулятором. Супровід подання комплаєнс-пакета до Національного банку та опрацювання регуляторних зауважень.
Як підтверджується ділова репутація керівників факторингової компанії
Ділова репутація керівників, головних бухгалтерів та власників істотної участі факторингової компанії перевіряється регулятором за розширеним переліком кваліфікаційних критеріїв. Будь-яка невідповідність персональних анкет встановленим вимогам тягне за собою обов’язкову відмову в погодженні посадових осіб.
Регулятор деталізує вимоги до професійного досвіду посадовців у профільних актах, зокрема таких, як Постанова НБУ № 199 «Про затвердження Положення про авторизацію надавачів фінансових послуг». Керівник фактора зобов’язаний мати досвід роботи на керівних посадах саме на ринку фінансових послуг, а не просто загальний управлінський стаж.
Типовою помилкою є призначення керівника з досвідом управління підприємствами реального сектору. У практиці був випадок, коли директору з трирічним стажем у виробництві відмовили через відсутність обов’язкового річного профільного фінансового стажу, і компанії довелося терміново змінювати директора.
Фактори що руйнують репутацію за оцінкою регулятора
Національний банк України визнає репутацію посадової особи або власника небездоганною за наявності чітких обставин. Серед них виділяються такі підстави:
- Податковий борг. Наявність непогашеної заборгованості з податків у керівника або пов’язаних з ним фірм.
- Виконавчі провадження. Відкриті стягнення в органах державної виконавчої служби чи у приватних виконавців.
- Зв’язки з державою агресором. Громадянство, податкове резидентство чи бізнес-зв’язки з РФ або РБ.
- Санкційні обмеження. Включення до санкційних списків України чи іноземних юрисдикцій.
- Участь у ліквідованих установах. Володіння часткою або керівництво компаніями, виведеними з ринку за порушення.
Для розуміння загальних підходів регулятора до посадових осіб варто переглянути, як вибудовується корпоративне управління фінансової компанії у нормативній площині.
Особливості перевірки походження коштів капіталу
Власники фактора зобов’язані документально підтвердити легальність коштів, внесених до статутного капіталу, аж до кінцевого фізичного бенефіціара. Недостатньо надати довідку про поточні доходи: регулятор вимагає повні податкові декларації за періоди формування коштів та аудиторські висновки.
Зразок клопотання про продовження строку подання документів до НБУ
Національному банку України
Департаменту методології регулювання діяльності небанківських фінансових установ
Департаменту ліцензування
вул. Інститутська, 9, м. Київ, 01601Заявник: Товариство з обмеженою відповідальністю «ФАКТОР-ФІНАНС»
Код за ЄДРПОУ: [Код ЄДРПОУ]
Місцезнаходження: [Повна юридична адреса]
Електронна адреса для комунікації: [Офіційний e-mail]КЛОПОТАННЯ
про продовження строку надання документів (усунення зауважень)На виконання вимог Положення про авторизацію надавачів фінансових послуг та умови здійснення ними діяльності з надання фінансових послуг, затвердженого постановою Правління НБУ від 29.12.2023 № 199, та у відповідь на лист Національного банку України від [Дата] № [Номер листа НБУ] щодо надання додаткових документів стосовно ділової репутації керівника та підтвердження джерел коштів статутного капіталу ТОВ «ФАКТОР-ФІНАНС», повідомляємо наступне.
ТОВ «ФАКТОР-ФІНАНС» вживає всіх заходів для своєчасного та повного виконання вимог Національного банку України. Разом з тим, надати запитувані документи у встановлений строк (до [Початковий дедлайн]) є об’єктивно неможливим з огляду на дію обставин непереборної сили та тривалий строк підготовки незалежного аудиторського висновку через перебої в інфраструктурі зв’язку та енергопостачання за місцезнаходженням аудиторської компанії (підтверджується довідкою ТПП України від [Дата] № [Номер]).
Враховуючи норми законодавства щодо права заявника на продовження строку виконання вимог регулятора за наявності обґрунтованих підстав,
ПРОСИМО:
1. Продовжити ТОВ «ФАКТОР-ФІНАНС» строк для усунення зауважень та надання уточненого пакета документів щодо ділової репутації та фінансового стану на 15 (п’ятнадцять) робочих днів — до [Нова дата].
2. Не застосовувати заходів впливу до ТОВ «ФАКТОР-ФІНАНС» на період розгляду даного клопотання та підготовки документів.Додатки:
1. Документальне підтвердження дії непереборної сили на [Кількість] арк.
2. Копія договору з аудиторською фірмою та лист-підтвердження про фінальну стадію перевірки на [Кількість] арк.
3. Документ на підтвердження повноважень підписанта на [Кількість] арк.[Дата]
Директор ТОВ «ФАКТОР-ФІНАНС» _________________ [ПІБ]
Що робити при затримці подання документів через форс мажор
Пропуск строку подання документів або усунення зауважень регулятора допускається виправдати виключно завчасним направленням офіційного вмотивованого клопотання. Мовчання або подання виправдань після спливу дедлайну розцінюється як невиконання ліцензійних умов і відкриває шлях до застосування штрафів чи анулювання дозволів.
Якщо офіс факторингової компанії зазнав руйнувань, знеструмлення чи вилучення техніки внаслідок бойових дій, необхідно діяти превентивно. Компанія має офіційно сповістити регуляторний орган ДО дати закінчення встановленого строку.
Практичний досвід підтверджує: коли офіс факторингової компанії постраждав від обстрілу і втратив сервери, юристи до закінчення дедлайну подали акт ДСНС разом із клопотанням. Це дозволило законно продовжити строк на 30 днів без будь-яких штрафних санкцій. У ширшому контексті наглядових дій корисно знати, як діє нагляд НБУ за фінансовими установами під час воєнного стану.
Необхідні документи для підтвердження форс мажору
До клопотання додаються офіційні підтвердні документи, оформлені уповноваженими органами:
- Сертифікат ТПП України. Довідка або висновок Торгово-промислової палати щодо наявності обставин непереборної сили.
- Акти ДСНС та витяги з ЄРДР. Документи правоохоронних органів про фіксацію руйнувань або пошкоджень майна.
- Листи аудиторів або підрядників. Підтвердження об’єктивної неможливості завершити підготовку матеріалів у строк.
Регулятор аналізує причинно-наслідковий зв’язок між подією та неможливістю подати пакет, після чого приймає рішення про продовження строку.
Строки розгляду клопотань регулятором
За загальним правилом розгляд поданого пакета документів щодо авторизації чи змін триває до 30 робочих днів. Якщо регулятор виявляє невідповідності, він надає до 15 робочих днів на їхнє усунення, тому клопотання про продовження має подаватися невідкладно.
Зіткнулися з регуляторними претензіями або зауваженнями НБУ
Будь-яка затримка у комунікації з регулятором або неповний комплект локальних документів створює пряму загрозу зупинення ліцензії на факторинг. Якщо регулятор надав строк на усунення недоліків, кожен день зволікання звужує можливість захистити бізнес у правовому полі.
Юридичне бюро «Юрконсалт» понад 15 років супроводжує небанківський фінансовий сектор та має понад 4150 успішно вирішених справ. Наші адвокати оперативно проведуть комплаєнс-аудит фактора, підготують нормативні регламенти під стандарти НБУ та візьмуть на себе взаємодію з регулятором під ключ.
Питання про вимоги до факторингових компаній
Чи має право факторингова компанія купувати споживчі кредити фізичних осіб?
Ні, чинне законодавство категорично забороняє факторинговим компаніям придбавати та обслуговувати борги за договорами про споживчий кредит фізичних осіб. Факторинг орієнтований виключно на комерційне фінансування дебіторської заборгованості між суб’єктами господарювання (B2B), а права вимоги за споживчими позиками дозволено купувати лише кредитним установам за договорами цесії.
Які внутрішні правила обов'язково повинні бути у фактора?
Обов’язковий комплаєнс-пакет містить Правила надання послуги факторингу, примірний договір факторингу, положення про систему управління ризиками (кредитним, операційним та ліквідності), порядок розгляду звернень споживачів, регламент протидії легалізації коштів та внутрішні політики щодо конфлікту інтересів і аутсорсингу.
Як підтверджується ділова репутація топ менеджерів факторингової компанії?
Подаються спеціальні опитувальники за формою регулятора, довідки про несудимість, документальне підтвердження стажу роботи у фінансовому секторі для директора, а також письмові запевнення щодо відсутності зв’язків з резидентами держави-агресора, відсутності податкових боргів та прозорості джерел коштів засновників.
Що робити фактору якщо строк подання документів пропущено через форс мажор?
Компанія повинна негайно, до закінчення встановленого строку, надіслати регулятору вмотивоване клопотання про продовження строку разом із сертифікатом ТПП України, актами ДСНС або витягами з ЄРДР. Без офіційного повідомлення регулятор розцінює затримку як порушення ліцензійних умов.
Скільки часу регулятор розглядає пакет документів факторингової компанії?
Відповідно до нормативних правил строк перевірки пакета документів регулятором становить до 30 робочих днів з дня отримання повного комплекту. У разі виявлення недоліків регулятор залишає заяву без руху та надає компанії строк до 15 робочих днів на усунення зауважень.
Прочитати на: мовою