
Взыскание пени с банка за депозит — это законный инструмент защиты прав вкладчика, который позволяет получить существенную компенсацию за каждый день задержки выплаты средств. Когда финансовое учреждение не возвращает вклад вовремя, оно автоматически нарушает не только условия договора, но и законодательство о защите прав потребителей.
Главная сложность заключается в правильном расчете исковых требований. Многие пытаются начислить пеню на всю сумму депозита, что становится причиной отказов в судах. Чтобы превратить просрочку в реальные деньги, нужно четко понимать пределы ответственности банка и действующую позицию Верховного Суду.
Кратко о взыскании пени за депозит
- Вкладчик имеет право на пеню 3% за каждый день просрочки выплаты.
- Базой для начисления пени является только сумма процентов, а не все тело вклада.
- Иск о защите прав потребителя не требует уплаты судебного сбора.
- Расторжение договора в суде прекращает начисление ежедневной пени 3%.
Содержание:
Правовой статус вкладчика как потребителя финансовых услуг
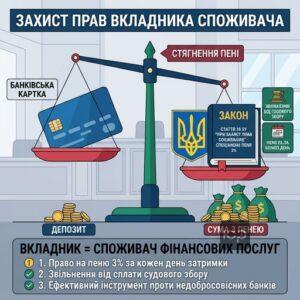
Вкладчик по договору банковского вклада является потребителем финансовых услуг, а банк — их исполнителем. Это фундаментальное утверждение, которое позволяет применять к отношениям с банком не только нормы Гражданского кодекса, а и гораздо более строгие санкции Закона «О защите прав потребителей».
Согласно статье 2 Закона Украины «О банках и банковской деятельности», вклад — это средства, размещенные клиентом на договорных условиях. Поскольку вы платите банку за возможность хранения и управления вашими средствами (путем предоставления ему права пользоваться ими под проценты), вы автоматически становитесь потребителем услуги.
Такой статус дает вам два ключевых преимущества: право на взыскание специальной пени и освобождение от уплаты судебного сбора при подаче иска. Это существенно упрощает процесс борьбы с недобросовестными банками, которые пытаются задержать выплаты под любым предлогом.
Как работает пеня 3% за каждый день просрочки депозита
Пеня в размере 3% за каждый день просрочки предусмотрена частью пятой статьи 10 Закона «О защите прав потребителей». Это одна из самых высоких санкций в нашем законодательстве, которая в годовом измерении может достигать более 1000%. Она начисляется за каждый день, пока банк не выполняет свое обязательство по возврату средств.
Чтобы эта норма начала действовать, важно различать виды вкладов:
- Вклад по требованию. Просрочка начинается на следующий день после подачи заявления о выдаче средств.
- Срочный вклад. Банк обязан вернуть деньги в день окончания срока договора. Если этого не произошло — со следующего дня начисляется пеня.
Важно понимать, что уплата пени не освобождает банк от обязанности вернуть именно тело вклада и начисленные проценты. Это дополнительная мера ответственности за ненадлежащее предоставление финансовой услуги.
Применение норм Гражданского кодекса Украины
Кроме специальной пени, банк несет ответственность по статье 1058 ГК Украины, которая обязывает выплатить сумму вклада и проценты на нее. Юридически важно зафиксировать момент, когда договорные отношения трансформируются в охранные — то есть когда банк становится нарушителем.
Почему банки просят суд уменьшить размер пени
Поскольку 3% в день — это огромная сумма, банки часто ссылаются на статью 551 ГК Украины, пытаясь уменьшить размер неустойки. Они аргументируют это тем, что пеня значительно превышает убытки вкладчика. Однако суды становятся на сторону потребителя, если просрочка была длительной и необоснованной.
Пошаговый алгоритм взыскания средств с банка
- Проверьте договор. Убедитесь, что срок действия вклада истек и в договоре нет условий об автоматическом продлении без вашего согласия.
- Подавайте письменное требование. Отправьте банку официальное заявление о возврате вклада и процентов ценным письмом с описанием вложения или вручите лично под подпись.
- Зафиксируйте отказ. Сохраните письменный ответ банка или доказательства игнорирования вашего требования в течение установленного законом срока.
- Подготовьте расчет пени. Рассчитайте 3% ежедневной пени от суммы начисленных процентов, а также 3% годовых и инфляционные потери.
- Обратитесь в суд. Подайте исковое заявление о защите прав потребителя, приложив копию договора, квитанции и вашу претензию.
Позиция Верховного Суду по базе начисления пени
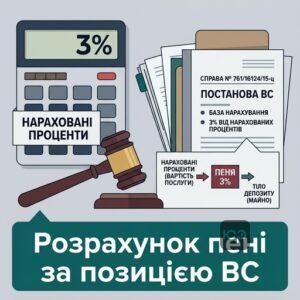
Самый важный нюанс в спорах с банками — это база начисления пени. Долгое время шли дискуссии: считать 3% от всей суммы вклада или только от процентов. Большая Палата Верховного Суду поставила точку в этом вопросе, что критически важно для успешного взыскания средств с банка через суд.
Согласно постановлению ВС по делу № 761/16124/15-ц, базой начисления пени являются проценты на сумму вклада (стоимость услуги), а не само тело депозита. Это означает, что если вы положили 100 000 грн под 10% годовых, то 3% пени будут считаться от суммы начисленных процентов, которые банк вам не выплатил.
Такой подход основан на том, что сумма вклада — это имущество клиента, которое он передал на хранение, а услугой является как раз начисление дохода на это имущество. Поэтому ошибочный расчет от всей суммы вклада приведет к отказу в иске или к его существенной корректировке судом.
Ограничения начисления пени после суда
Еще один важный вывод Верховного Суду по делу № 320/5115/17: если вы расторгли договор через суд, начисление «потребительской» пени 3% останавливается. После вступления решения в силу отношения перестают быть потребительскими, и дальше можно взыскивать только общие санкции.
Как мы помогаем вернуть ваш вклад с компенсацией
- Юридический анализ договора. Проверяем условия возврата вклада и наличие оснований для начисления максимальной пени.
- Досудебное урегулирование. Готовим и подаем обоснованные претензии в банк, что часто позволяет вернуть средства без суда.
- Судебное сопровождение. Представляем ваши интересы в судах всех инстанций, добиваясь взыскания тела вклада, процентов и пени.
- Отмена незаконных начислений. Имеем опыт, например выигранного дела против Приватбанку по процентам, что помогает нам эффективно бороться с банковскими манипуляциями.
Чем отличается потребительская пеня от 3 процентов годовых
Вкладчики часто путают специальную пеню по закону о защите прав потребителей с общей нормой Гражданского кодекса. Важно понимать разницу, чтобы не потерять право на максимальную компенсацию.
По статье 625 ГК Украины должник, просрочивший денежное обязательство, должен уплатить 3% годовых и инфляционные потери. Эта санкция начисляется на всю сумму долга (тело + проценты), но ее размер значительно меньше «потребительской» пени.
В иске к банку мы рекомендуем заявлять обе требования одновременно:
- 3% ежедневно — на сумму невыплаченных процентов (как специальная санкция).
- 3% годовых — на всю сумму задолженности (как общая ответственность за просрочку денег).
Это разные правовые основания, и они не дублируют друг друга. Такой подход позволяет максимально увеличить сумму взыскания с банка.
Образец искового заявления о взыскании пени за депозит
До [Назва суду]
Позивач: [ПІБ, РНОКПП, Адреса, Тел.]
Відповідач: [Назва банку, ЄДРПОУ, Адреса]
Ціна позову: [Сума тіла + сума відсотків + пеня + 3% річних]ПОЗОВНА ЗАЯВА
про захист прав споживача та стягнення коштів за депозитним договором[Дата] між мною та Відповідачем було укладено договір №[Номер] банківського вкладу на суму [Сума] під [Відсоток] % річних. Термін дії договору закінчився [Дата].
Станом на [Дата] Відповідач не повернув суму вкладу та нараховані відсотки у розмірі [Сума відсотків], чим порушив умови договору та ст. 1058 ЦК України. Відповідно до ч. 5 ст. 10 Закону України «Про захист прав споживачів», за прострочення надання послуги виконавець сплачує пеню у розмірі 3% вартості послуги за кожен день прострочення.
Згідно з висновком Великої Палати Верховного Суду у справі № 199/3152/20, вартістю послуги у депозитному договорі є сума нарахованих відсотків.
Розрахунок пені за період з [Дата] по [Дата] ([Кількість днів] днів):
[Сума відсотків] * 3% * [Кількість днів] = [Сума пені, але не більше суми відсотків].ПРОШУ:
1. Стягнути з [Назва банку] на мою користь суму вкладу [Сума].
2. Стягнути нараховані відсотки у сумі [Сума].
3. Стягнути пеню на підставі ст. 10 Закону «Про захист прав споживачів» у сумі [Сума].
4. Стягнути 3% річних на підставі ст. 625 ЦК України у сумі [Сума].Додатки:
1. Копія договору та квитанцій про внесення коштів.
2. Копія вимоги про повернення вкладу з відміткою про отримання.
3. Розрахунок позовних вимог.[Дата] /Підпис/
Как зафиксировать просрочку и подготовить иск в банк
Для успешного взыскания пени критически важно иметь доказательства того, что вы требовали возврата средств, а банк отказал вам или проигнорировал обращение. Просрочка не всегда начинается автоматически, особенно если в договоре прописана процедура «автопролонгации».
Первым шагом должна быть письменная претензия (требование) о возврате вклада. Этот шаг важен и при наследовании банковского вклада и защите прав наследников. Ее нужно подать через канцелярию банка с отметкой о получении или отправить ценным письмом с описанием вложения. Именно дата получения банком этого требования станет точкой отсчета для начисления 3% пени.
В нашей практике был случай, когда банк заблокировал счет вкладчика из-за финансового мониторинга и не возвращал депозит в течение двух лет. Мы помогли клиенту не только вернуть тело вклада, но и взыскать ежедневную пеню, рассчитанную от суммы процентов за весь период задержки. Это стало возможным благодаря четкой фиксации даты первого обращения.
Риски ликвидации банка
Если банк находится на стадии ликвидации, взыскать пеню 3% через суд практически невозможно. Фонд гарантирования вкладов (ФГВФО) выплачивает только тело вклада и проценты, начисленные до дня введения временной администрации. Поэтому иск стоит подавать, пока банк еще работает в обычном режиме.
Вопросы о взыскании пени с банка
Можно ли получить 3% пени за день от всей суммы вклада?
Нужно ли платить судебный сбор по такому иску?
Чем отличается эта пеня от 3% годовых?
Помощь адвоката во взыскании депозита с банка
Если банк задерживает выплату вклада или ссылается на финансовый мониторинг без законных оснований, не стоит ждать. Мы поможем правильно рассчитать пеню, подготовить претензию и защитить ваши интересы в суде для полного возврата средств вместе с компенсацией.
Прочитати на: мові