
Договор банковского счета является основным документом, который определяет правила взаимодействия между клиентом и финансовым учреждением. Открывая карточку или текущий счет для бизнеса, мы автоматически соглашаемся с условиями, которые впоследствии могут оказаться неожиданными. Понимание юридической природы этой сделки помогает избежать скрытых комиссий и защитить свои средства.
Часто потребители не задумываются о том, какие обязанности берет на себя банк и какие права остаются у владельца счета. Однако любая ошибка во взаимоотношениях с финансовым учреждением может привести к блокированию операций или даже потере денег. Поэтому важно заранее разобраться в правилах заключения и прекращения таких договоров.
Главное о договоре банковского счета
- Юридическая природа. Сделка является двусторонней, возмездной и обычно заключается как договор присоединения.
- Списание средств. Банк может списывать деньги только по вашему распоряжению или по решению суда.
- Банковская тайна. Данные о ваших транзакциях защищены законом и предоставляются третьим лицам только в исключительных случаях.
- Закрытие счета. Клиент имеет безусловное право расторгнуть договор и закрыть счет в любое время.
Содержание:
Юридическая природа договора банковского счета
По своей сути договор банковского счета регулирует порядок приема, зачисления и выполнения распоряжений относительно денежных средств клиента. Согласно ч. 1 ст. 1066 Гражданского кодекса Украины:
«По договору банковского счета банк обязуется принимать и зачислять на счет, открытый клиенту (владельцу счета), денежные средства, которые ему поступают, выполнять распоряжения клиента о перечислении и выдаче соответствующих сумм со счета и осуществлении иных операций по счету.»Этот договор является консенсуальным, двусторонним и возмездным. Важно отличать его от договора банковского вклада, где главной целью является именно накопление средств и получение процентов без возможности проведения ежедневных расчетных операций.
Юридическая особенность заключается в том, что этот договор почти всегда заключается в форме договора присоединения в соответствии со ст. 634 ГКУ. Это означает, что клиент не может изменять отдельные тарифы или правила — он либо полностью принимает условия банка, либо ищет другое финансовое учреждение. Помимо стандартных счетов существуют также специальные инструменты, такие как договор условного хранения эскроу, которые имеют собственную специфику применения.
Заключение договора и документы для открытия
Банк обязан заключить договор с каждым клиентом, который обратился с соответствующим предложением на объявленных условиях. Отказ возможен только в случаях, когда учреждение физически не может принять клиента на обслуживание, либо если это прямо разрешено законодательством. Процедуру подробно регулирует специальная Инструкция о порядке открытия и закрытия счетов, утвержденная Национальным банком.
Сегодня процесс открытия счетов максимально цифровизирован. Для быстрого оформления бизнеса можно воспользоваться сервисом Комплексная услуга «е-Предприниматель» на портале Дия, который позволяет избежать бумажной волокиты и визитов в отделения. Однако при возникновении технических или юридических сложностей всегда можно пройти верификацию лично.
Документы для открытия счета физическим лицам
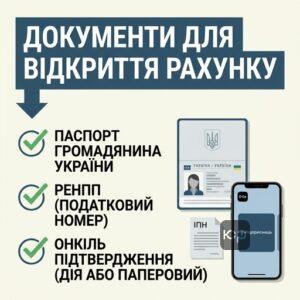
Для обычных граждан стандартный пакет документов включает паспорт или иной документ, удостоверяющий личность, и карточку плательщика налогов (РНОКПП). Однако существуют исключения. Например, если человек из-за религиозных убеждений отказался от получения ИНН, он имеет право открыть счет по серии и номеру паспорта при условии наличия соответствующей отметки от налогового органа. Если вы регистрируетесь как ФОП, об этом статусе обязательно нужно указать в заявлении.
Документы для открытия счета юридическим лицам
Компании для открытия счета должны предоставить заявление, подписанное руководителем, копию учредительного документа (устава) и карточку с образцами подписей уполномоченных лиц. На практике часто возникают проблемы с актуализацией данных. Например, если юридическое лицо сменило директора, но не уведомило банк, любой крупный платеж будет заблокирован системой безопасности. Чтобы восстановить работу, придется срочно предоставить нотариально заверенный перечень подписей и решение общих собраний.
Как правильно закрыть банковский счет
- Подайте заявление. Обратитесь в отделение банка или воспользуйтесь мобильным приложением для подачи официального заявления о закрытии счета.
- Погасите задолженность. Убедитесь, что на счете нет задолженности за обслуживание, овердрафт или другие услуги банка.
- Получите справку. Потребуйте от банка официальную справку о закрытии счета и об отсутствии любых финансовых претензий.
Права и обязанности банка по договору счета
Основная обязанность банка — своевременно и беспрепятственно осуществлять операции по распоряжению клиента. Зачисление средств должно происходить в день поступления соответствующего документа, а выдача или перевод — не позднее следующего рабочего дня. Любые задержки являются нарушением закона и условий договора.
Клиент имеет право беспрепятственно распоряжаться своими деньгами. Банк не может контролировать направления использования средств, если это не противоречит закону. Однако, подписывая стандартные правила, потребители часто попадают в ловушку договорного списания. Это условие, которое позволяет банку автоматически списывать деньги с вашего текущего счета для погашения долгов по другим вашим обязательствам в этом же учреждении.
Если же банк осуществляет списание без вашего согласия и без соответствующего пункта в договоре, такие действия являются неправомерными. В судебной практике есть много примеров защиты прав потребителей. Например, юристам нашего бюро удалось добиться признания кредитного договора незаключенным в деле против Приватбанка, поскольку согласие на использование электронного подписи на планшете было оформлено ненадлежащим образом.
Чем поможет адвокат по договорному праву
- Анализ условий договора. Проверим стандартные условия банка на наличие скрытых комиссий и рисков автоматического списания средств.
- Обжалование действий банка. Подготовим претензии и иски в случае необоснованного блокирования счетов или незаконного списания денег.
- Защита банковской тайны. Защитим ваши интересы в спорах с контролирующими органами относительно незаконных запросов на раскрытие данных.
Кредитование счета: овердрафт и начисление процентов
Отдельным аспектом договора является возможность кредитования счета, известная как овердрафт. Если банк осуществляет платежи при отсутствии достаточного остатка собственных средств клиента, считается, что финансовое учреждение предоставило кредит. Размер платы за пользование такими средствами устанавливается договором, а если этот пункт отсутствует — плата не может превышать двойную учетную ставку Национального банка.
С другой стороны, закон предусматривает, что банк должен уплачивать проценты за пользование остатками средств на счете клиента, если это предусмотрено условиями соглашения. Эти проценты начисляются и зачисляются в сроки, определенные договором, либо ежеквартально.
В случае возникновения споров относительно незаконного начисления дополнительных комиссий или завышенных процентов стоит обращаться в суд. Например, адвокаты ЮРКОНСАЛТ успешно защитили интересы клиента и добились отмены процентов по кредиту в деле, где банк пытался взыскать необоснованные платежи, не согласовав надлежащим образом тарифы в договоре.
Расторжение договора банковского счета и закрытие
Законодательство предоставляет клиенту безусловное право расторгнуть договор банковского счета в любое время по собственному заявлению. Банк не имеет права требовать объяснения причин или начислять дополнительную плату за закрытие счета. Эта правовая позиция четко подтверждается судебной практикой:
Касаційний цивільний суд у складі Верховного Суду у справі №519/875/14-ц від 23.07.2020 зазначив: «відповідно до статті 1075 ЦК України договір банківського рахунка розривається за заявою клієнта у будь-який час. ... Право клієнта на розірвання договору банківського рахунку в односторонньому порядку є безумовним.»Однако существуют важные исключения из этого правила. Если на средства наложен арест исполнительной службой или они заморожены в рамках финансового мониторинга, банк законно откажет в закрытии счета до момента полного снятия ограничений. Если банк безосновательно ограничивает ваши права, важно знать, как правильно действовать и при каких условиях можно расторгнуть банковский договор в свою пользу.
Банк также имеет право инициировать расторжение договора в одностороннем порядке. Это возможно, если на счете отсутствуют любые операции в течение трех лет подряд и нет остатка средств. Также финансовое учреждение обязано прекратить обслуживание в случаях, предусмотренных законодательством о противодействии легализации доходов, если клиент не предоставляет необходимые документы для верификации.
Банковская тайна и условия ее раскрытия
Конфиденциальность финансовых операций является основой доверия к банковской системе. В соответствии со ст. 60 Закона Украины «Про банки і банківську діяльність»:
«Банківська таємниця - це інформація щодо діяльності та фінансового стану клієнта, яка стала відомою банку в процесі обслуговування клієнта та розголошення якої може завдати матеріальної чи моральної шкоди клієнту.»Банк гарантирует полную тайну счета, операций и финансового состояния. Сведения о транзакциях могут быть предоставлены только самому клиенту или его представителям. Третьим лицам, включая государственные органы, информация раскрывается исключительно в случаях и в объемах, четко определенных законом.
В последнее время налоговые органы пытаются получить более широкий доступ к счетам граждан, однако суды строго контролируют соблюдение закона. Верховный Суд стоит на защите конфиденциальности клиентов:
Касаційний цивільний суд у складі Верховного Суду у справі №757/25789/25-ц від 02.03.2026 зазначив: «розкриття банківської таємниці можливе в разі доведення органом державної податкової служби обставин, за яких проведення перевірки є неможливим або є інша об`єктивна потреба в розкритті такої таємниці.»Это означает, что налоговая служба не может получить данные о ваших счетах просто по собственному желанию или для профилактической проверки. Каждый такой запрос должен быть надлежащим образом обоснован и подтвержден судебным решением.
Вопросы о договоре счета
В чем главная разница между текущим счетом и банковским вкладом?
Может ли банк самостоятельно закрыть мой счет без моего согласия?
Какие документы нужны физическому лицу для открытия текущего счета?
Имеет ли право банк передавать информацию о моих операциях в налоговую службу?
Нужна консультация по договору с банком
Если у вас возникли споры с финансовым учреждением или банк безосновательно заблокировал ваши средства, не теряйте время. Наши юристы помогут защитить ваши права, разобраться в условиях договора и восстановить доступ к счету.
Прочитати на: мові