
Договор о совместной деятельности — это эффективный способ объединить ресурсы нескольких партнеров для реализации проекта без регистрации новой компании. Такой формат сотрудничества позволяет быстро запустить бизнес, сэкономить на административных расходах и сохранить автономность каждого участника. Узнайте больше о том, как правильно заключить партнерский договор для бизнеса, чтобы минимизировать риски и обеспечить успешное сотрудничество.
Однако за внешней простотой скрываются серьезные юридические и налоговые нюансы: от обязательной регистрации в налоговой по форме 1-ОПП до риска солидарной ответственности своим имуществом. Понимание этих правил поможет избежать штрафов и конфликтов между партнерами на этапе распределения прибыли. Узнайте больше о как правильно оформить договоры для бизнеса, чтобы минимизировать риски.
Главное о договоре о совместной деятельности
- ДСД позволяет бизнесу объединять ресурсы без создания новой юридического лица.
- Регистрация в налоговой по форме 1-ОПП является обязательной для совместного учета.
- В предпринимательских проектах участники несут солидарную ответственность по долгам.
Содержание:
Что такое договор о совместной деятельности и простое товарищество
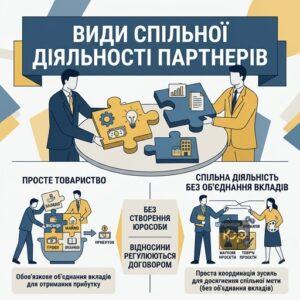
Договор о совместной деятельности (ДСД) — это соглашение, по которому стороны обязуются действовать вместе для достижения определенной цели без создания юридического лица. Это главное отличие от ситуации, когда партнеры выбирают регистрация ООО. В ДСД нет уставного капитала в классическом понимании, а отношения регулируются исключительно условиями контракта.
Законодательство выделяет две основные формы такого сотрудничества. Первая — это простое товарищество, где участники обязательно объединяют свои вклады (деньги, имущество, знания) для получения прибыли. Вторая — совместная деятельность без объединения вкладов, где стороны просто координируют свои усилия для достижения результата, например, в научных или творческих проектах.
Важно помнить, что такой договор всегда заключается в письменной форме. Если вы планируете привлечь к проекту иностранного партнера, такой контракт подлежит обязательной государственной регистрации в Министерстве экономики, иначе возникнут сложности с выплатой дивидендов за рубеж.
Ключевое различие между формами сотрудничества
В простом товариществе вклады участников становятся их общей долевой собственностью, если иное не прописано в договоре. В совместной деятельности без объединения вкладов имущество остается у того, кто его использует, а стороны лишь распределяют обязанности.
Кто может быть участником договора
Участниками могут быть как юридические лица, так и ФОП. Физические лица без статуса предпринимателя также имеют право заключать ДСД, но если деятельность направлена на регулярное получение прибыли, налоговый орган может трактовать это как незаконное предпринимательство без регистрации ФОП.
Регистрация договора в налоговой по форме 1-ОПП
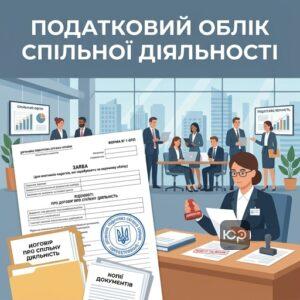
Регистрация договора о совместной деятельности в налоговых органах критически важна, если участники планируют совместный учет результатов деятельности. Согласно нормам налогового законодательства, такой договор должен находиться на отдельном учете как плательщик налогов.
Для этого один из участников назначается уполномоченным лицом (оператором), которое ведет бухгалтерский и налоговый учет. Оператор обязан подать заявление по форме № 1-ОПП в контролирующий орган в течение 10 рабочих дней после подписания договора. К заявлению прилагается копия самого договора и документы, подтверждающие полномочия оператора.
Ошибка в администрировании, когда каждый участник отчитывается только за себя, может привести к крупным штрафам. При совместном учете оператор договора обязан подавать отдельную декларацию и отчитываться по всем операциям в рамках проекта. Перед подписанием соглашения стоит получить выписку из ЕГР по каждому партнеру, чтобы убедиться в их налоговой чистоте.
Когда регистрация является обязательной
Отдельный учет необходим, если совместная деятельность предусматривает операции, подлежащие налогообложению НДС, или если участники хотят распределять чистую прибыль после уплаты налогов на уровне «общего кошелька».
Последствия отсутствия налогового учета
Если договор не взят на учет, налоговый орган может признать все операции как совершенные участниками отдельно, что приведет к двойному налогообложению или невозможности включения расходов в налоговый кредит.
Как зарегистрировать договор о совместной деятельности в налоговой
- Назначьте оператора. Выберите одного из участников (резидента Украины), который будет ответственным за ведение бухгалтерского и налогового учета.
- Подготовьте документы. Соберите копию договора, заполните заявление по форме 1-ОПП и подготовьте копии регистрационных документов участников.
- Подайте заявление. В течение 10 рабочих дней после подписания договора подайте пакет документов в налоговую по месту регистрации оператора.
- Получите подтверждение. Убедитесь, что договор взят на учет и ему присвоен отдельный налоговый номер для отчетности.
Вклады участников и правовой статус общего имущества
В простом товариществе вкладом может быть не только имущество или деньги, но и профессиональные знания, навыки, деловая репутация и связи. По умолчанию вклады считаются равными по стоимости, если вы прямо не указали иное в тексте договора. Это часто становится причиной споров при распределении результатов.
Важно понимать, что имущество, объединенное участниками, а также продукция и доходы от деятельности становятся общей долевой собственностью. Однако существует важный нюанс, который подтвердило судебная практика.
Велика Палата Верховного Суду у справі №916/2500/15 від 10.04.2019 зазначив: «майно, придбане за рахунок грошового внеску учасника у спільну діяльність, не переходить у спільну часткову власність сторін, а залишається приватною власністю такого учасника, якщо це передбачено договором»Имущество по вкладам может оставаться частной собственностью участника, если это прямо прописано в договоре. Это позволяет гибко защитить активы, например, передать технику в пользование, но не в собственность совместного проекта.
Оценка нематериальных активов
Если один партнер вносит деньги, а другой — «опыт» или «связи», обязательно зафиксируйте денежную оценку этих знаний. Без четкой цифры в договоре налоговый орган может расценить такие вклады как фиктивные, а партнеры не смогут справедливо разделить прибыль.
Юридическое сопровождение совместной деятельности от ЮРКОНСАЛТ
- Разработка договора. Готовим индивидуальные договоры с четким описанием вкладов, прав интеллектуальной собственности и процедур выхода.
- Налоговый консалтинг. Помогаем выбрать оптимальную модель учета и консультируем по заполнению формы 1-ОПП.
- Защита активов. Прописываем условия, которые позволяют сохранить право собственности на имущество, переданное в совместную деятельность.
- Судебная защита. Представляем интересы участников в спорах о распределении прибыли или взыскании долга с юридического лица по договору.
Риски солидарной ответственности участников в бизнесе
Самым большим риском договора о совместной деятельности является режим ответственности. Если ваша совместная деятельность связана с предпринимательством, все участники отвечают по общим долгам солидарно. Это означает, что кредитор имеет право требовать уплаты всего долга от любого из партнеров, независимо от размера его доли.
Например, если ваша доля в проекте составляет всего 1%, но вы являетесь самым платежеспособным участником, кредиторы могут взыскать весь долг именно с вас. Такой принцип действует и в налоговых вопросах.
Касаційний адміністративний суд у складі Верховного Суду у справі №810/2406/18 від 27.09.2021 зазначив: «учасники податкових правовідносин за договором про спільну діяльність спільно несуть обов’язок та відповідальність за погашення податкового боргу»Участники совместной деятельности отвечают по налоговым долгам совместно, по принципу солидарной ответственности. Это делает выбор партнера критически важным вопросом безопасности вашего собственного имущества.
Ответственность в некоммерческих проектах
Если деятельность не связана с получением прибыли (например, совместное строительство дороги к собственным домам), участники отвечают по договорным обязательствам только пропорционально своим вкладам.
Образец договора о совместной деятельности без создания юрособы
ДОГОВІР ПРО СПІЛЬНУ ДІЯЛЬНІСТЬ (ПРОСТЕ ТОВАРИСТВО) №__
м. __________ «___» __________ 202_ р.
Сторона 1: [Найменування/ПІБ, РНОКПП/ЄДРПОУ, Адреса]
Сторона 2: [Найменування/ПІБ, РНОКПП/ЄДРПОУ, Адреса]1. ПРЕДМЕТ ДОГОВОРУ
1.1. Сторони зобов’язуються спільно діяти без створення юридичної особи для досягнення наступної мети: [напр., будівництво об’єкта, реалізація проекту].2. ВКЛАДИ СТОРІН
2.1. Вкладом Сторони 1 є: [грошові кошти в сумі, обладнання, ділова репутація]. Вартість вкладу: ______ грн.
2.2. Вкладом Сторони 2 є: [професійні знання, право користування земельною ділянкою]. Вартість вкладу: ______ грн.3. ВЕДЕННЯ СПІЛЬНИХ СПРАВ ТА ОБЛІК
3.1. Учасником, відповідальним за ведення бухгалтерського та податкового обліку (Оператором), призначається Сторона [1 або 2].
3.2. Оператор зобов’язаний зареєструвати цей Договір у податкових органах за формою 1-ОПП протягом 10 днів.4. РОЗПОДІЛ ПРИБУТКУ ТА ВІДПОВІДАЛЬНІСТЬ
4.1. Прибуток розподіляється пропорційно вкладам: Сторона 1 — __%, Сторона 2 — __%.
4.2. За спільними зобов’язаннями, що виникли в ході підприємницької діяльності, Сторони несуть солідарну відповідальність.5. СТРОК ДІЇ ТА ПРИПИНЕННЯ
5.1. Договір діє до [Дата або настання події].
5.2. Припинення Договору тягне за собою повернення майна, переданого у спільне володіння, або грошову компенсацію.ПІДПИСИ СТОРІН:
Сторона 1: ___________ (підпис)
Сторона 2: ___________ (підпис)
Как правильно прекратить совместную деятельность без потерь
Прекращение договора о совместной деятельности может произойти через достижение цели, истечение срока или отказ одного из участников. В бессрочном договоре участник должен предупредить о выходе не позднее чем за три месяца. Если этого не сделать, партнер может потребовать возмещения убытков, вызванных внезапным расторжением соглашения.
С момента прекращения договора совместная собственность подлежит распределению. Имущество, переданное в пользование, возвращается собственнику, а общие активы делятся пропорционально вкладам. Важно помнить о налоговых последствиях завершения проекта.
Касаційний адміністративний суд у складі Верховного Суду у справі №815/1798/17 від 18.03.2020 зазначив: «припинення дії договору про спільну діяльність є законною підставою для анулювання реєстрації платником ПДВ уповноваженої особи»Прекращение договора о совместной деятельности автоматически влечет за собой аннулирование регистрации плательщика НДС. Оператор договора должен своевременно подать ликвидационную отчетность, чтобы избежать блокировки собственных счетов. В нашей практике была судебное дело о нарушении договорных обязательств, где четкая формулировка условий выхода помогла клиенту сохранить активы.
Распределение убытков при закрытии проекта
Убытки распределяются пропорционально вкладам. В договоре запрещено прописывать условие, при котором один из участников полностью освобождается от участия в убытках — такой пункт будет юридически ничтожным.
Вопросы о договоре о совместной деятельности
Может ли физическое лицо без статуса ФОП быть участником договора о совместной деятельности?
Какой срок регистрации договора в налоговой по форме 1-ОПП?
Нужно ли нотариально заверять договор о совместной деятельности?
Как распределяются убытки между участниками совместной деятельности?
Помощь адвоката по договорному праву
Заключение договора о совместной деятельности требует детальной проработки механизмов управления и выхода из проекта. Мы поможем правильно оценить вклады партнеров, прописать условия ответственности и обеспечить налоговую безопасность вашего сотрудничества.
Прочитати на: мові