
Модельный устав сельскохозяйственного кооператива дает возможность создать прибыльный агрокооператив без собственного бумажного устава, но только при условии точного соблюдения постановления КМУ № 175, Закона № 819-IX и требований к регистрации.
Поскольку модельная форма жестко привязана к закону, учредителям важно правильно оформить протокол, реестр участников и заявление формы 2, а также не выйти за пределы правил о патронажных дивидендах и услугах не членам. Адвокатское бюро «ЮРКОНСАЛТ» профильно сопровождает такие дела, анализирует документы, готовит учредительные материалы и защищает интересы клиентов в государственных органах и судах, а общие условия создания кооперативов мы уже разобрали в обзорной статье о кооперативах.
Почему устав не редактируют частично
Модельный устав удобен, если кооператив хочет быстро пройти регистрацию, не тратя время на согласование индивидуального текста. В соответствии с Постановлением КМУ № 175 учредители сразу соглашаются со стандартной правовой конструкцией, а ключевые организационные детали стоит детализировать в правилах внутренней хозяйственной деятельности.
В этой статье подробно разбираем:
- когда модельная форма выгодна;
- какая связь с услугой pillаr;
- минимальный состав учредителей.
Содержание:
Модельний статут сільськогосподарського кооперативу і прибуткова модель
Модельний статут сільськогосподарського кооперативу обирають тоді, коли засновники хочуть швидко запустити статут кооперативу для прибуткової моделі без власного тексту статуту. Постанова КМУ № 175 задає готові правила створення, управління, формування майна і розподілу фінансового результату, а загальний контекст створення кооперативів уже розібрано в оглядовому матеріалі.
Такий формат зручний для агровиробників, яким потрібна зрозуміла й стандартизована модель без складної індивідуальної редакції установчого документа. Якщо кооператив планує працювати як прибутковий суб’єкт, треба одразу узгодити внутрішні правила, бо саме вони доповнюють механіку моделі та допомагають уникнути спорів між членами.
Коли модельна форма вигідна
Модельний статут зручний, якщо кооператив хоче швидко пройти реєстрацію, не витрачаючи час на погодження індивідуального тексту. Відповідно до Постанови КМУ № 175, засновники одразу погоджуються на стандартну правову конструкцію, а ключові організаційні деталі варто деталізувати у правилах внутрішньогосподарської діяльності.
Саме тут важливо не змішувати модельний статут із питаннями земельного оформлення чи прав на ділянки, бо це інший правовий блок. Якщо засновникам потрібні індивідуальні умови управління, варто від початку оцінити, чи не краще перейти на власний статут, замість часткових спроб змінити модель.
Постанова КМУ № 175 (додаток 1)Згідно з Постановою Кабінету Міністрів України «Про затвердження модельних статутів сільськогосподарського кооперативу» (додаток 1 / постанова № 175): Цей модельний статут визначає порядок створення, функціонування, управління, формування майна, розподілу фінансових результатів та припинення сільськогосподарського кооперативу, що діє з метою одержання прибутку.Ключевые факты о модельной прибыльной модели
- Постановление КМУ № 175 утвердило модельный устав для прибыльного сельскохозяйственного кооператива, поэтому учредители не готовят отдельный бумажный учредительный документ и не подают его регистратору.
- Согласно ст. 6 Закона № 819-IX кооператив создают как минимум трое учредителей, а членами могут быть физические лица с 16 лет и юридические лица — производители сельскохозяйственной продукции.
- В соответствии с ч. 5 ст. 5 Закона № 819-IX операции с не членами допускаются, но годовая выручка от них не может превышать 20% общей выручки кооператива.
- Патронажные дивиденды кооператива начисляют по ст. 26 Закона № 819-IX не за долю взноса, а за фактический объем участия члена в хозяйственном обороте кооператива.
- По ст. 17 Закона № 755-IV при создании на модельном уставе сам устав регистратору не подают, а в форме 2 ставят отметку о его выборе.
- Министерство аграрной политики публикует профильные разъяснения на странице о кооперации, а сервисные требования для регистрации удобно проверить через портал Дія.
Чому статут не редагують частково
Модельний статут не можна переписати вибірково, адже законодавець затвердив його як цілісний акт для всіх кооперативів, які його обирають. Норма Постанови КМУ № 175 діє в повному обсязі, тому будь-яке «підрізання» пунктів у протоколі створює ризик відмови в реєстрації або майбутнього корпоративного спору.
Якщо кооперативу потрібні спеціальні правила голосування, розподілу прав або особливі умови вступу, ці нюанси треба закріпити у власному статуті або у правилах внутрішньогосподарської діяльності, якщо вони не суперечать моделі. Це практично важливо, бо спроба змінити один пункт без зміни всієї конструкції лише ускладнює реєстрацію і подальшу роботу.
Який зв’язок із pillаr-послугою
Якщо вам потрібен не лише опис моделі, а й повний юридичний супровід реєстрації, доречно звернутися до послуги з реєстрації кооперативу. У межах такого супроводу ми узгоджуємо документи засновників, протокол, реєстр учасників і подальшу подачу до реєстратора без технічних помилок.
Це особливо важливо, коли кооператив одразу планує працювати як прибуткова модель і хоче уникнути зайвих переробок пакета документів. Окремо перевіряють і внутрішні формулювання, щоб вони не суперечили постанові № 175 і Закону № 819-IX.
Вимоги постанови КМУ 175 для прибуткової моделі
Постанова КМУ № 175 запускає прибутковий кооператив як готову правову конструкцію, але засновники мають дотриматися базових вимог до складу, документів і внутрішньої організації. Саме тут найчастіше виникають помилки, якщо люди плутають модельну форму з довільним статутом або намагаються змінити текст постанови.
Для прибуткової моделі ключовими стають мінімальний склад засновників, повнота протоколу та відповідність локальних документів закону. Якщо ці елементи оформлені правильно, реєстрація відбувається швидко, а подальша робота кооперативу не створює зайвих правових ризиків.
Мінімальний склад засновників
Кооператив створюють не менш як троє засновників, і це прямо випливає зі ст. 6 Закону № 819-IX. Засновниками можуть бути фізичні особи від 16 років та юридичні особи — виробники сільськогосподарської продукції, тому склад учасників треба перевірити ще до зборів.
Якщо хоча б один засновник не має потрібного статусу, реєстраційний пакет краще не подавати до усунення цієї помилки. На практиці саме тут часто виникає відмова, бо реєстратор перевіряє не тільки форму заяви, а й правосуб’єктність учасників.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Мінімальний склад | Не менше 3 засновників із потрібним статусом | ст. 6 Закону № 819-IX |
| Статус учасників | Фізичні особи від 16 років або юрособи — виробники с/г продукції | ст. 6 Закону № 819-IX |
| Початок процедури | Рішення приймають на установчих зборах і фіксують у протоколі | Постанова КМУ № 175 |
| Реєстраційний результат | Юридична особа створюється без паперового статуту | ст. 17 Закону № 755-IV |
Увеличение долей и отмена решений собраний
Представьте ситуацию: вы являетесь членом кооператива, в котором общее собрание без надлежащего кворума приняло решение об изменении долей и перераспределении уставных прав. Именно такой спор Верховный Суд рассматривал в деле № 918/919/22, где суд применил правила Закона Украины «О сельскохозяйственной кооперации» и отменил незаконные решения вместе с регистрационными записями.
Для вас это означает конкретный правовой результат: если собрания провели с нарушением процедуры, решения не нужно терпеть как «факт», потому что суд может их убрать из правового поля. По аналогии с ст. 5 и 26 Закона № 819-IX, кооператив должен действовать только в пределах закона, а любая попытка искусственно изменить доли без надлежащей процедуры дает основания защитить ваши права в суде.
Правила внутрішньогосподарської діяльності
Правила внутрішньогосподарської діяльності потрібні, щоб описати внутрішні процеси кооперативу, які не можна довільно вписати в модельний статут. Саме в цьому документі зручно врегулювати практику розподілу обов’язків, облік оборотів, порядок взаємодії членів і нарахування виплат.
Цей локальний акт працює особливо добре там, де засновники хочуть зберегти модельний статут, але одночасно запровадити власні процедурні рішення. Таке оформлення краще відповідає вимозі правової визначеності, ніж спроба змінити саму постанову № 175.
Постанова КМУ № 175Згідно з Постановою КМУ № 175: Цей модельний статут визначає порядок створення, функціонування, управління, формування майна, розподілу фінансових результатів та припинення сільськогосподарського кооперативу, що діє з метою одержання прибутку.Реєстраційна заява без паперового статуту
Під час державної реєстрації на модельному статуті статут як окремий документ не подається, а в заяві форми 2 ставлять відповідну позначку. Так вимагає ст. 17 Закону № 755-IV, і саме ця норма істотно спрощує запуск кооперативу.
Засновники подають не «паперовий статут», а належно оформлений пакет документів, серед яких протокол, реєстр учасників і правила внутрішньогосподарської діяльності. Якщо хоч один реквізит у формі 2 не збігається з рішенням зборів, реєстратор може зупинити процедуру або відмовити у реєстрації.
Закон України № 755-IV (ст. 17)Згідно із Законом України «Про державну реєстрацію юридичних осіб, фізичних осіб - підприємців та громадських формувань» (ст. 17, ст. 26, ст. 36): У разі створення юридичної особи на підставі модельного статуту в заяві про державну реєстрацію створення юридичної особи зазначається відповідна відмітка з посиланням на модельний статут, а установчий документ не подається.Чем может помочь адвокатское бюро ЮРКОНСАЛТ по кооперативному праву
- Оценим, подходит ли вашей модели именно модельный устав сельскохозяйственного кооператива, и подскажем, когда лучше выбрать индивидуальный устав.
- Подготовим протокол учредительных собраний, реестр участников и правила внутреннехозяйственной деятельности без риска технического отказа.
- Проверим, правильно ли оформлена форма 2, отметка о модельном уставе и данные об учредителях.
- Объясним, как документировать патронажные дивиденды кооператива и не нарушить лимит операций с не членами.
- Обеспечим сопровождение государственной регистрации и подготовим правовую позицию в случае спора с регистратором или контролирующим органом.
Реєстрація кооперативу за модельним статутом
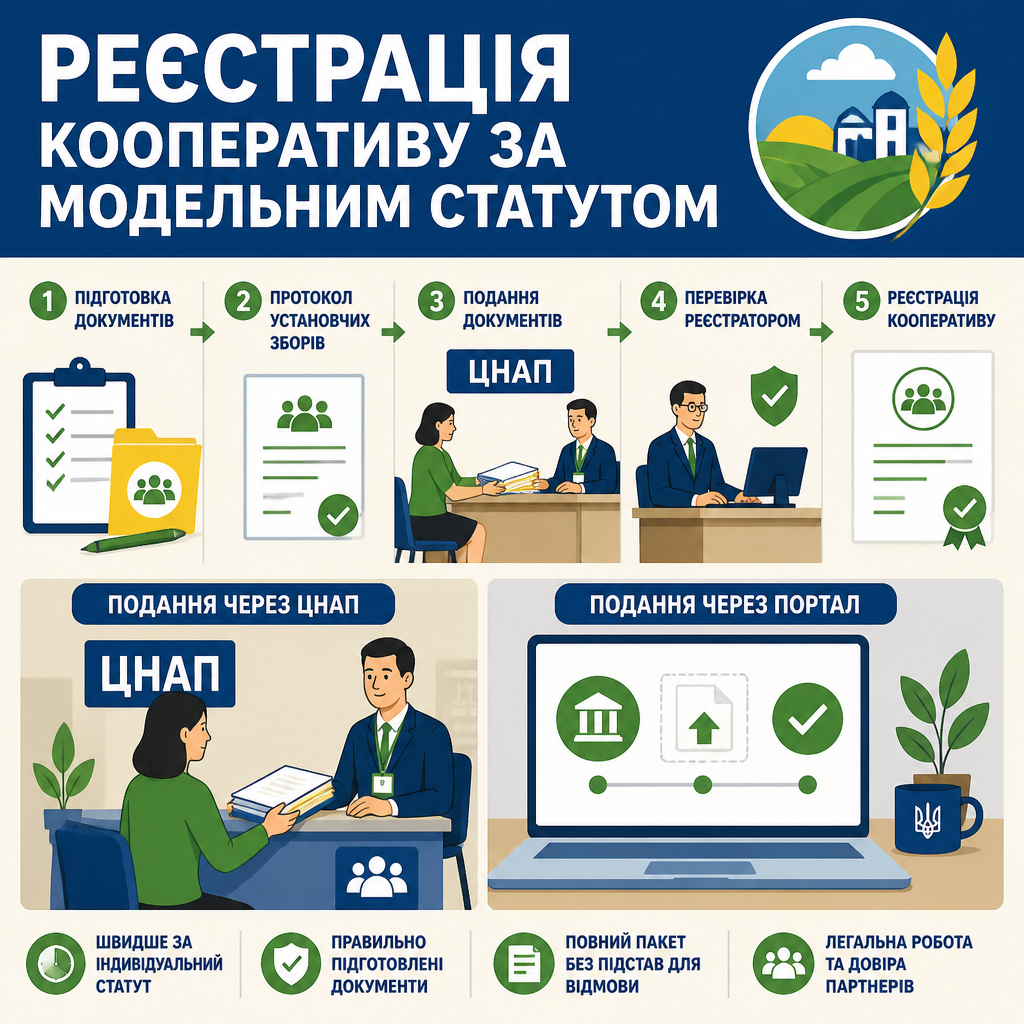
Реєстрація кооперативу за модельним статутом відбувається швидше, ніж за індивідуальним статутом, але тільки тоді, коли засновники правильно підготували установчі документи та заяву форми 2. Саме в цьому блоці найзручніше побачити, як норма закону перетворюється на практичну дію. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Агрохімічна паспортизація земельної ділянки». Важливо заздалегідь прописати, які саме послуги не членам кооперативу дозволені, щоб уникнути претензій під час перевірок.
Під час реєстрації важливо не переплутати модельну форму з повністю самостійним статутом і не забути про правильні додатки до протоколу. Якщо ви плануєте подати пакет через електронний сервіс або через ЦНАП, підготуйте все так, щоб реєстратор не мав підстав для формальної відмови.
Пакет документів для подачі
Для державної реєстрації потрібні форма 2, протокол установчих зборів, реєстр учасників, правила внутрішньогосподарської діяльності та документи, що підтверджують статус виробника сільськогосподарської продукції. Саме такий набір випливає з Закону № 755-IV і практики реєстрації юросіб на модельному статуті.
Якщо хоча б один документ оформлено неповно, реєстратор має формальні підстави для відмови. Тому перевірка реквізитів до подачі часто важливіша за саму швидкість подання.
- Форма 2: у заяві обов’язково ставлять відмітку про модельний статут і обрану систему оподаткування.
- Протокол: він фіксує рішення про створення кооперативу та прибуткову мету діяльності.
- Реєстр учасників: він містить персональні дані та підписи засновників як невід’ємний додаток.
- Правила діяльності: локальний документ деталізує внутрішні процеси і порядок участі членів.
- Підтвердження статусу: документи доводять, що учасники є виробниками сільськогосподарської продукції.
Строк реєстрації та помилки подачі
Державна реєстрація створення юридичної особи триває до 24 годин після надходження документів, якщо пакет подано без недоліків. На це вказують ст. 26 і 36 Закону № 755-IV, тому затримки зазвичай пов’язані не зі строком, а з помилками у формі чи протоколі.
Найпоширеніші помилки — відсутня позначка про модельний статут, суперечність між протоколом і формою 2, неповний реєстр учасників або невідповідність статусу засновників. Якщо реєстратор повернув документи, треба виправити саме ту невідповідність, яка стала підставою відмови, а не переписувати весь пакет.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Строк розгляду | До 24 годин після надходження документів | ст. 26, 36 Закону № 755-IV |
| Адміністративний збір | За створення юрособи на реєстрації модельної форми збір не справляється | ст. 36 Закону № 755-IV |
| Типова помилка | Немає відмітки про модельний статут у формі 2 | ст. 17 Закону № 755-IV |
| Типова дія після відмови | Уточнити реквізити і подати документ повторно без зміни законної моделі | Постанова КМУ № 175 |
Офіційні сервіси для перевірки
Актуальну сервісну інформацію щодо кооперації варто перевіряти на сайті Мінагрополітики та на порталі Дія, якщо засновники обирають електронний канал подачі. Це корисно для звірки базових вимог до реєстраційної заяви та технічних кроків подання.
У разі сумнівів щодо заповнення форми 2 або складу документів краще перевірити їх до подачі, ніж потім оскаржувати формальну відмову. Саме так кооператив зберігає час і не виходить за межі короткого строку реєстрації.
Пошаговая регистрация кооператива на модельном уставе
- Сформируйте учредителей. Проверьте, чтобы было как минимум трое учредителей из числа производителей сельскохозяйственной продукции, потому что именно так требует ст. 6 Закона № 819-IX.
- Проведите собрания. В протоколе зафиксируйте создание кооператива, прибыльную цель деятельности, избрание органов управления и решение работать по модельному уставу, утвержденному Постановлением КМУ № 175.
- Подготовьте реестр. Добавьте реестр лиц, принимавших участие в учредительных собраниях, с паспортными данными, РНОКПП и подписями, потому что этот документ идет вместе с протоколом.
- Заполните форму 2. В заявлении о государственной регистрации укажите, что юридическое лицо создается на основании модельного устава, ведь ст. 17 Закона № 755-IV не требует подавать сам устав.
- Подайте пакет документов. Передайте форму 2, протокол, реестр участников и правила внутреннехозяйственной деятельности регистратору в ЦНАП или через доступный электронный сервис, а государственная регистрация длится до 24 часов.
- Проверьте основания для отказа. Если регистратор указывает на ошибки, сверяйте состав документов с требованиями Закона № 819-IX и постановления № 175, потому что исправление в протоколе или форме часто решает вопрос без повторных собраний.
Патронажні дивіденди кооперативу і ліміт 20%
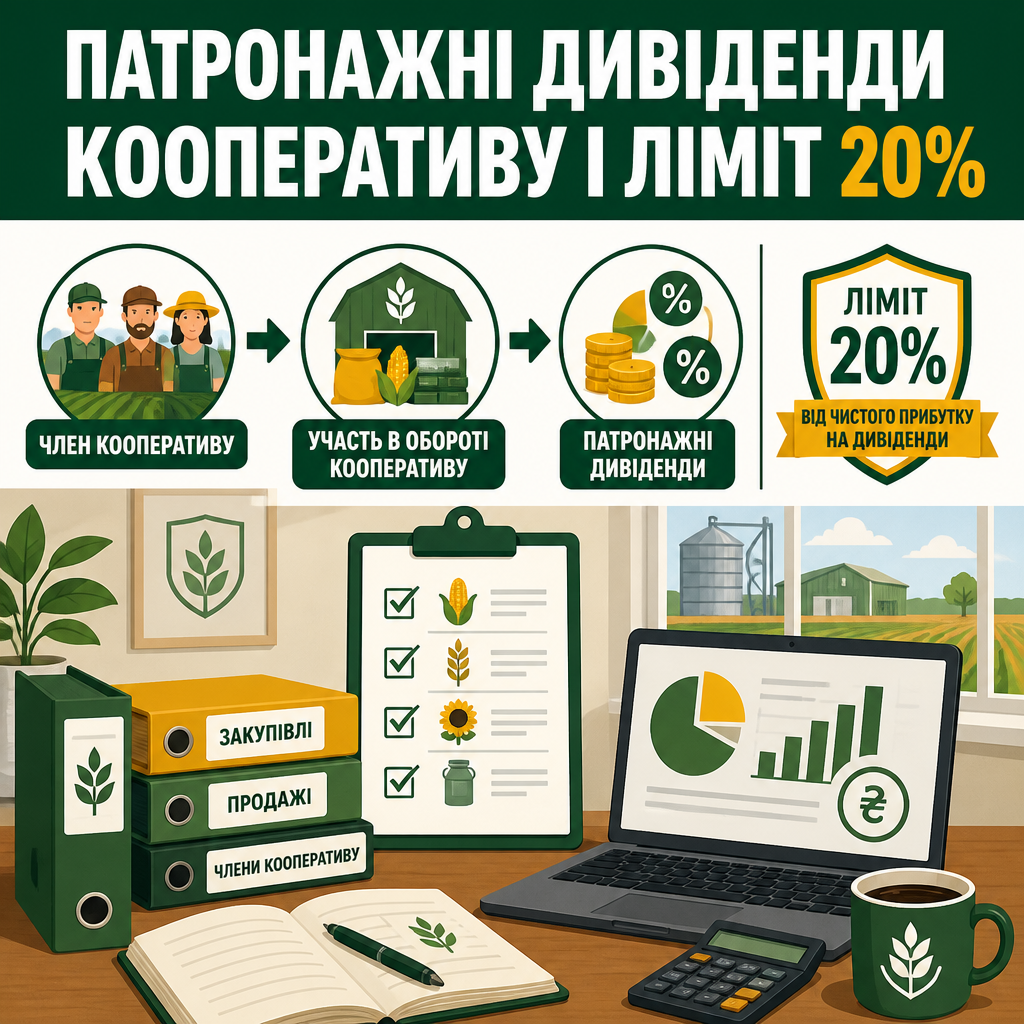
Патронажні дивіденди кооперативу залежать не від розміру внеску, а від фактичної участі члена в господарському обороті кооперативу. Така модель прямо випливає із ст. 26 Закону № 819-IX і робить прибутковий кооператив практичною формою спільної роботи агровиробників. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Еколого-економічне обґрунтування сівозміни».
Для керівництва кооперативу важливо вести облік оборотів і окремо фіксувати, хто, що і в якому обсязі здав або отримав через кооператив. Без такої дисципліни виплати легко перетворюються на джерело внутрішнього спору, а неправильний розрахунок ставить під сумнів сам механізм патронажу.
Як рахують патронажну виплату
Патронажну виплату розподіляють пропорційно частці участі члена у кооперативному обороті, а не пропорційно частці у статутному капіталі. Такий підхід прямо випливає зі ст. 26 Закону № 819-IX і відрізняє прибутковий кооператив від класичного корпоративного товариства.
Щоб уникнути спорів, кооперативу варто вести реєстр поставок, актів приймання та внутрішній розрахунок частки участі кожного члена. Це дозволяє підтвердити, чому один член отримав більше, а інший — менше, і не зводити розподіл до механічного ділення прибутку.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Основа розрахунку | Фактичний обсяг участі члена в господарському обороті | ст. 26 Закону № 819-IX |
| Підстава виплати | Чистий прибуток після податків і фондів | ст. 26 Закону № 819-IX |
| Облік | Поставки, акти, внутрішні реєстри оборотів | ст. 26 Закону № 819-IX |
| Рішення зборів | Визначає суму, порядок і напрям розподілу | ст. 5 Закону № 819-IX |
Совет от ЮРКОНСАЛТ по документированию оборотов
Чаще всего проблемы в прибыльном кооперативе возникают не из-за самого модельного устава, а из-за слабого учета оборотов и размытых внутренних правил. Если кооператив не фиксирует, кто и в каком объеме сдал продукцию или получил услуги, потом сложно доказать правильность патронажных дивидендов, на которые прямо указывает ст. 26 Закона № 819-IX.
Поэтому мы советуем сразу вести реестр поставок, акты приема и решения общих собраний о распределении прибыли. Если же кооператив планирует активно работать с не членами, отдельно контролируйте границу 20% выручки, потому что ее превышение создает налоговые риски и может испортить всю модель.
Чому 20% має значення
Кооператив може працювати з не членами, але лише в межах 20% річної виручки, і це правило прямо встановлює ч. 5 ст. 5 Закону № 819-IX. Якщо кооператив перевищує цю межу, він ризикує втратити спеціальний режим і отримати податкові претензії щодо реального характеру своєї діяльності.
На практиці це означає, що робота з третіми особами має бути допоміжною, а не основною моделлю бізнесу. Тому керівництво кооперативу має щомісяця відстежувати обсяг таких операцій, щоб не перевищити поріг у кінці року.
Неподільний фонд розвитку
Фонд розвитку в кооперативі має неподільний характер, а його кошти не розподіляють між членами навіть при виході або ліквідації. Це випливає з ст. 21 Закону № 819-IX і забезпечує фінансову стійкість кооперативу.
Саме тому частину прибутку варто планово спрямовувати у фонд розвитку, а не одразу роздавати як виплати. Такий підхід підтримує оборотність, інвестиції в техніку та довгострокову стабільність кооперативу.
Згідно із Законом України «Про сільськогосподарську кооперацію» (ст. 5, ст. 6, ст. 21, ст. 26): Сільськогосподарський кооператив може здійснювати діяльність з метою одержання прибутку або без мети одержання прибутку. Фінансовий результат (прибуток) кооперативу, що діє з метою одержання прибутку, розподіляється за рішенням загальних зборів на поповнення фондів, виплату патронажних дивідендів та дивідендів.
Протокол № 1 учредительных собраний сельскохозяйственного кооператива на модельном уставе
Протокол № 1 учредительных собраний сельскохозяйственного кооператива на модельном уставе
Государственному регистратору
Заявитель: Уполномоченное лицо учредительных собраний сельскохозяйственного кооператива «[Назва]»
ПРОТОКОЛ № 1
учредительных собраний сельскохозяйственного кооператива на модельном уставе
Мы, нижеподписавшиеся, провели учредительные собрания и решили образовать сельскохозяйственный кооператив «[Назва]» с целью осуществления хозяйственной деятельности для получения прибыли. Кооператив действует на основании Модельного устава сельскохозяйственного кооператива, действующего с целью получения прибыли, утвержденного Постановлением Кабинета Министров Украины от 3 марта 2021 г. № 175, а также в соответствии с Законом Украины «О сельскохозяйственной кооперации».
На основании решения собраний утверждаем правила внутреннехозяйственной деятельности кооператива, формируем уставный капитал в размере [Сума] грн и выбираем председателя кооператива или исполнительный орган.
ПРОШУ: провести государственную регистрацию создания юридического лица на основании модельного устава, внести сведения в ЕГР и принять поданные документы в регистрационное дело.
Приложения: реестр лиц, принимавших участие в учредительных собраниях; правила внутреннехозяйственной деятельности; документы учредителей, подтверждающие статус производителей сельскохозяйственной продукции.
Дата: [дд.мм.рррр]
Подпись: [ПІБ]
Податкові та корпоративні наслідки прибуткової моделі
Прибуткова модель кооперативу означає не лише право на патронажні виплати, а й звичайні податкові та корпоративні наслідки, які треба враховувати з першого дня роботи. Якщо кооператив неправильно оформлює доходи або порушує межі операцій з не членами, це впливає і на податки, і на корпоративну безпеку.
Тут особливо важливо зрозуміти, що модельний статут не скасовує загальних правил оподаткування та обліку. Навпаки, він працює в системі чинного законодавства, тому бухоблік, рішення зборів і внутрішні положення мають узгоджуватися між собою.
Оподаткування прибуткової моделі
Прибутковий кооператив сплачує податки на загальних підставах, а не за «пільговою легендою» про автоматичне звільнення від оподаткування. На це звертає увагу і Податковий кодекс України, тому бухгалтерію треба будувати від самого початку.
На практиці це означає, що кооперативу важливо правильно відокремлювати прибуток, фонди та виплати членам, щоб не змішувати різні фінансові потоки. Якщо цього не зробити, податкові ризики виникнуть навіть тоді, коли сама кооперація створена законно.
Згідно з Податковим кодексом України (розділ XIV): На відміну від неприбуткових кооперативів, прибуткова модель на модельному статуті сплачує податки на загальних підставах, а патронажні дивіденди утримують відповідні податкові зобов’язання податкового агента.
Корпоративні ризики неправильних рішень
Якщо загальні збори скликають без кворуму або ухвалюють рішення з порушенням процедури, суд може скасувати їх без необхідності доводити додаткові збитки. Саме таку позицію неодноразово підтверджував Верховний Суд, зокрема у справі № 918/722/20.
Тому усі рішення про виплати, внески, органи управління та зміни внутрішніх правил треба оформлювати акуратно й документально. У кооперативі корпоративна дисципліна не менш важлива, ніж сам аграрний результат.
Коли потрібна повна перебудова моделі
Якщо засновники хочуть настільки індивідуальні правила, що вони не вкладаються в модельну форму, краще не ламати постанову № 175, а одразу переходити на власний статут. Це дає більше свободи, але потребує повнішої юридичної роботи і уважнішого супроводу реєстрації.
Такий підхід є правильним, коли кооператив планує особливий порядок голосування, складне розмежування паїв або інші внутрішні механізми, яких немає в модельному тексті. У цих ситуаціях консультація профільного адвоката допомагає уникнути переробок і повторної подачі документів.
Нужен сопроводительный процесс регистрации кооператива
Если вам нужна регистрация кооператива по модельному уставу, обратитесь к нашему адвокату по регистрации кооперативов. Мы поможем подготовить протокол, реестр участников, правила внутреннехозяйственной деятельности и подать пакет документов без технических ошибок.
Для согласования модели работы кооператива также проверим границы операций с не членами, порядок начисления патронажных дивидендов и корректность формулировок в регистрационных документах.
Частые вопросы о модельном уставе кооператива
Что такое модельный устав и подходит ли он для моего фермерского хозяйства?
Модельный устав — это стандартизированный нормативный акт, утвержденный Постановлением КМУ № 175. Он подходит для фермерских хозяйств и производителей, которые хотят работать через прибыльную кооперацию без разработки собственного устава.
Как зарегистрировать кооператив на модельном уставе через Дію или ЦНАП?
Нужно провести учредительные собрания, оформить протокол и реестр участников, заполнить форму 2 с отметкой о модельном уставе и подать пакет документов в соответствии с ст. 17 Закона № 755-IV.
Как начисляют патронажные дивиденды в прибыльном кооперативе?
Патронажные дивиденды начисляют за ст. 26 Закона № 819-IX пропорционально фактическому участию члена в хозяйственном обороте кооператива, а не за долю в уставном капитале.
Можно ли изменять отдельные пункты модельного устава?
Нет, модельный устав применяют только в утвержденной редакции Постановления КМУ № 175. Если кооперативу нужны другие правила, нужно переходить на собственный устав.
Что делать, если кооператив работает с не членами более 20% выручки?
Это нарушает ч. 5 ст. 5 Закона № 819-IX и создает налоговые риски. Нужно пересмотреть договорные потоки, уменьшить объем таких операций и зафиксировать внутренний контроль выручки.
Прочитати на: мові