
Сегодня правовой статус онлайн-кредитов вызывает немало споров, поскольку многие заемщики до сих пор считают цифровые займы необязательными для возврата. Однако отсутствие бумажного документа с печатью не освобождает от ответственности, и невыплата долга быстро приводит к блокировке банковских счетов.
Главная ошибка заключается в убеждении, что без физической подписи соглашение не имеет силы. На самом деле действующее законодательство полностью приравнивает виртуальные обязательства к классическим письменным договорам, что позволяет финансовым компаниям взыскивать долги через суд. Для более детального ознакомления с теорией электронных соглашений вы можете узнать, как работает электронный договор и его юридическая сила в современной практике.
Главное о правовом статусе онлайн-займов
- Юридическая сила. Электронное соглашение с СМС-подтверждением полностью приравнивается к бумажному договору.
- Упрощенная идентификация. Быстрое оформление в МФО повышает риски несанкционированного использования персональных данных.
- Военное положение. Любые штрафы и пеня за просрочку платежей сейчас запрещены законом.
- Снижение процентов. Суды имеют полномочия уменьшать несправедливые ежедневные ставки до 1% в день.
- Прекращение начислений. После завершения действия договора кредитор теряет право начислять стандартные проценты.
Содержание:
Разница между кредитованием в МФО и банке
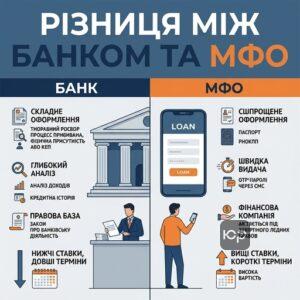
Разница между МФО и банком заключается не только в скорости выдачи денег, но и в правовом регулировании и процедурах идентификации. Банки обычно требуют физического присутствия или использование КЭП, тогда как микрофинансовые организации ограничиваются OTP-паролями через СМС. Для полного понимания финансового рынка стоит также учитывать, чем кредитный союз отличается от банка.
Ключевые отличия, которые стоит учитывать:
- Сложность оформления. В МФО достаточно паспорта и РНОКПП, банки же проводят глубокий анализ доходов и кредитной истории.
- Правовая база. Банки действуют на основании профильного закона о банковской деятельности, МФО — как финансовые компании с правом на упрощенное кредитование.
- Риски и ставки. МФО предлагают почти мгновенные деньги, но за это заемщик платит значительно более высокими процентами и короткими сроками возврата.
Таким образом, упрощенная процедура в микрофинансовых организациях делает деньги более доступными, но одновременно создает серьезные финансовые риски для клиента из-за высокой стоимости пользования ими.
Юридическая сила электронного кредитного договора
Электронный кредитный договор считается заключенным в письменной форме, если стороны достигли согласия по всем существенным условиям через информационно-телекоммуникационные системы. Юридическая природа такого правочина основывается на концепции «присоединения» согласно ст. 634 ГК Украины, где клиент просто соглашается с правилами, которые предложило учреждение.
Механизм заключения выглядит как цепочка «оферта — акцепт». Финансовая компания размещает на сайте публичное предложение, а вы, нажимая кнопку «Получить кредит», принимаете его условия.
Згідно з ч. 1 ст. 11 Закону України «Про електронну комерцію»: «Електронний договір укладається шляхом пропозиції його укласти (оферти) однією стороною та її прийняття (акцепту) другою стороною»В Украине действует презумпция действительности договора: электронное соглашение считается действительным, пока обратное не будет доказано в судебном порядке. Заемщик не может просто игнорировать требования кредиторов или коллекторов, заявляя, что он ничего не подписывал. Для защиты своих прав необходимо инициировать судебный процесс и признать договор недействительным.
Касаційний адміністративний суд у складі Верховного Суду у справі №280/4461/20 від 09.06.2023 зазначив: «Електронний договір, укладений шляхом обміну електронними повідомленнями, підписаний у порядку, визначеному статтею 12 Закону України «Про електронну комерцію», вважається таким, що за правовими наслідками прирівнюється до договору, укладеного у письмовій формі. Кожний примірник електронного документа з накладеним на нього підписом, визначеним статтею 12 цього Закону, є оригіналом такого документа.»Каждый экземпляр электронного договора с наложенной электронной подписью является оригиналом и имеет полную юридическую силу.
Важно понимать: удаление личного кабинета или мобильного приложения не аннулирует ваши обязательства. Суды рассматривают архивные данные серверов МФО как надлежащее доказательство факта заключения соглашения.
Алгоритм действий при получении судебного иска от МФО
- Проверьте информацию. Найдите дело на портале Судебная власть Украины по вашим ФИО, чтобы узнать номер дела и дату заседания.
- Ознакомьтесь с материалами. Обратитесь в суд с заявлением об ознакомлении, чтобы получить копию искового заявления и расчет долга.
- Проанализируйте сроки. Проверьте дату окончания договора и дату подачи иска — если прошло более 3 лет, готовьте заявление о сроке исковой давности.
- Подготовьте отзыв. Составьте письменный отзыв на иск, где изложите возражения относительно незаконных штрафов или процентов после окончания срока договора.
- Подайте документы. Направьте отзыв суду и копию истцу ценным письмом с описанием вложения.
Подписание договора онлайн через СМС-код
СМС-код в кредитном договоре является полноценным аналогом собственноручной подписи, которую закон называет электронной подписью одноразовым идентификатором. Ввод цифр из сообщения на сайте МФО означает, что вы подписали документ и согласились со всеми его пунктами, включая штрафы и пени.
Для легитимного подписания договора одноразовым идентификатором кредитодатель должен отправить SMS исключительно на тот номер телефона, который указан заемщиком во время первичной авторизации через сертифицированные системы идентификации, такие как BankID. Это является обязательным условием для надлежащей верификации личности.
Это накладывает на заемщика серьезную ответственность за безопасность своего финансового номера. Если вы потеряли телефон и не заблокировали SIM-карту, доказать в суде, что кредит взяли не вы, будет крайне сложно. Судебная практика подтверждает: обязанность контролировать доступ к своему телефону лежит исключительно на владельце. Если вы столкнулись с мошенническими действиями, важно своевременно инициировать признание недействительным электронного кредитного договора через мошенничество, чтобы защитить свои права.
Касаційний цивільний суд у складі Верховного Суду у справі №545/1750/21 від 29.05.2024 зазначив: «Електронний кредитний договір вважається укладеним у письмовій формі, якщо він підписаний електронним підписом одноразового ідентифікатора»Для заключения электронного кредитного договора обязательны идентификация заемщика и подписание через SMS или электронную почту.
Поэтому передача телефона третьим лицам или сообщение кодов «сотрудникам безопасности» фактически дает им право распоряжаться вашей подписью.
Как бюро ЮРКОНСАЛТ помогает заемщикам МФО
- Правовой анализ. Изучаем условия вашего электронного договора на предмет несправедливых условий и нарушений Закона «О потребительском кредитовании».
- Судебная защита. Готовим профессиональные отзывы на иски и заявления о применении срока исковой давности для полного снятия требований кредитора.
- Переговоры и реструктуризация. Помогаем достичь согласия с финансовым учреждением о списании части долга без судебной тяжбы.
- Остановка взысканий. Защищаем от незаконных действий коллекторов и помогаем снять аресты со счетов в исполнительном производстве.
Порядок оформления онлайн-кредита и пошаговый алгоритм
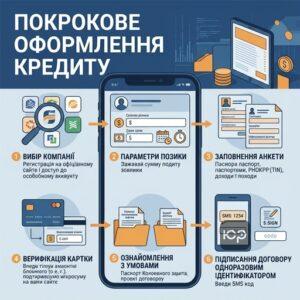
Сегодня порядок оформления онлайн-кредита состоит из нескольких четких этапов, которые финансовые компании разработали для максимально быстрого получения средств. Прежде чем оформить кредит онлайн, важно подробно изучить все условия, чтобы избежать скрытых комиссий или завышенных процентов.
Процесс заключения виртуального соглашения выглядит следующим образом:
- Выбор компании. Заемщик выбирает финансовое учреждение и регистрируется на его официальном сайте, получая доступ к личному кабинету.
- Параметры займа. В личном кабинете указывается желаемая сумма и срок пользования денежными средствами.
- Заполнение анкеты. Клиент заполняет формы, указывая паспортные данные, РНОКПП и информацию о доходах.
- Верификация карты при кредитовании. Для подтверждения владения картой платежный провайдер временно блокирует микросумму (до 2 грн), размер которой заемщик должен ввести на сайте.
- Ознакомление с условиями. Клиент обязательно просматривает паспорт потребительского кредита и проект договора.
- Подписание договора одноразовым идентификатором. Заемщик вводит код из SMS-сообщения, что завершает процесс заключения соглашения.
Мы часто сталкиваемся с ситуациями, когда мошенники используют чужие паспортные данные для получения займов. Например, в одном из кейсов кредитор провел верификацию карты третьего лица, а не самого заемщика. Поскольку финансовое учреждение не проверило соответствие владельца карты и личности заявителя, суд признал такое соглашение недействительным.
Образец искового заявления о признании электронного договора недействительным
До [Назва суду]
Позивач: [ПІБ позичальника, РНОКПП, адреса реєстрації, телефон, email]
Відповідач: [Назва фінансової установи / МФО, код ЄДРПОУ, адреса, телефон, email]ПОЗОВНА ЗАЯВА
про визнання електронного кредитного договору недійсним[Дата виявлення кредиту] мені стало відомо про наявність заборгованості перед Відповідачем за Кредитним договором № [Номер договору] від [Дата договору]. Даний договір нібито був укладений в електронній формі та підписаний від мого імені одноразовим ідентифікатором (SMS-кодом).
Я не реєструвався на вебсайті Відповідача, не створював особистий кабінет, не отримував паспорт споживчого кредиту, не висловлював волевиявлення на укладення кредитного договору та не підписував його одноразовим ідентифікатором. Кредитні кошти на мою банківську картку не надходили, а процедура верифікації моєї картки Відповідачем проведена не була (або була проведена щодо картки третьої особи).
Відповідно до ст. 203, 215 ЦК України, підставою недійсності правочину є недодержання в момент вчинення правочину стороною вимог, зокрема, щодо вільного волевиявлення. Також Відповідачем порушено вимоги ст. 11, 12 Закону України «Про електронну комерцію» та не надано мені незмінюваного примірника договору після його підписання.
На підставі викладеного та керуючись статтями 203, 215 ЦК України, статтями 11, 12 Закону України «Про електронну комерцію»,
ПРОШУ:
1. Визнати недійсним Договір про надання фінансового кредиту № [Номер договору] від [Дата договору], укладений між [ПІБ позичальника] та [Назва фінансової установи].
2. Стягнути з Відповідача на мою користь судові витрати.Додатки:
1. Копія позовної заяви для Відповідача.
2. Квитанція про сплату судового збору (або документ, що звільняє від сплати за Законом ‘Про захист прав споживачів’).
3. Виписка по банківській картці Позивача, що підтверджує відсутність зарахування коштів.
4. Копія витягу з ЄРДР про реєстрацію кримінального провадження за фактом шахрайства.[Дата] /Підпис/
Обязанность предоставления экземпляра электронного договора потребителю
Закон устанавливает строгую обязанность предоставлять экземпляр электронного договора потребителю сразу после подписания соглашения. Финансовые компании не имеют права просто хранить документ у себя или ограничиваться лишь его отображением в личном кабинете заемщика.
Согласно ч. 4 ст. 9 Закона Украины «О финансовых услугах и финансовых компаниях» и ч. 1 ст. 13 Закона Украины «О потребительском кредитовании», копия договора должна быть передана клиенту способом, позволяющим зафиксировать факт получения. Чаще всего это отправка PDF-файла на электронную почту или предоставление возможности загрузить подписанный оригинал через личный кабинет.
На практике финансовые компании часто игнорируют отправку экземпляра договора на email клиента, ограничиваясь размещением текста в личном кабинете. В суде это является серьезной уязвимостью для кредитора, поскольку клиент может заявить о фальсификации и изменении условий договора «задним числом». Обязанность доказывать, что экземпляр договора действительно был передан потребителю, возлагается исключительно на кредитодателя.
В нашей практике был типичный случай из судебной практики: финансовая компания пыталась взыскать долг по онлайн-займу. Ответчик заявил, что договор не подписывал. Суд первой инстанции встал на сторону МФО, однако апелляционный суд отменил это решение. Причина заключалась в том, что кредитор не смог предоставить суду экземпляр договора в неизменном формате (например, PDF-файл, отправленный на почту клиента), предоставив только общее ссылку на правила кредитования на своем сайте, которые могли быть изменены в любой момент.
Анализ актуальной судебной практики по онлайн-займам
Судебная практика по делам о взыскании долгов по микрозаймам демонстрирует постепенное усиление защиты заемщика как более слабой стороны спора. Верховный Суд все чаще обращает внимание на справедливость условий договора, особенно когда речь идет о начислении огромных процентов, значительно превышающих сумму самого кредита.
Рассмотрим ключевые правовые позиции, которые помогают в защите:
- Принцип contra proferentem. По делу № 176/1445/22 Верховный Суд указал, что любые сомнения или неоднозначности в тексте договора должны толковаться в пользу потребителя, поскольку именно финансовое учреждение разработало условия соглашения.
- Несправедливые проценты. Постановление ВС по делу № 679/1103/23 стало знаковым: суд указал, что ежедневные ставки 2–3% могут быть признаны такими, которые противоречат принципам справедливости и верховенства права.
Касаційний цивільний суд у складі Верховного Суду у справі №135589815 від 08.04.2026 зазначити: «Кредитний договір, підписаний за допомогою одноразового пароля-ідентифікатора, прирівнюється до договору, укладеного у письмовій формі, за умови досягнення сторонами згоди щодо всіх істотних умов.»Подписание одноразовым паролем приравнивает электронный кредитный договор к письменному, если согласованы все условия.
Адвокаты нашего бюро часто используют эти правовые позиции, чтобы ограничить проценты МФО до 1% в день, что позволяет существенно уменьшить сумму долга в судебном порядке.
Ответственность и ограничения во время военного положения
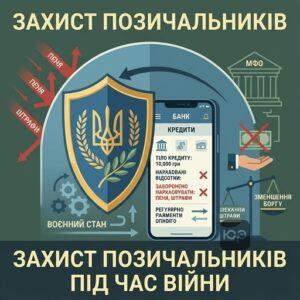
Ответственность за онлайн-кредит в период военного положения имеет свои особенности. Государство освободило заемщиков от уплаты штрафов и пени, но не от обязанности возвращать тело кредита и начисленные проценты за пользование средствами. Это означает, что долг продолжает расти, хотя и без дополнительных санкций.
Если МФО начислило вам пеню после 24 февраля 2022 года, такие действия являются незаконными. Согласно переходным положениям Гражданского кодекса, заемщик освобождается от ответственности, определенной ст. 625 ГК, на время действия военного положения и в течение 30 дней после его завершения. На практике это дает возможность для уменьшения долга МФО в три раза или даже больше, если списать все незаконные начисления.
Сроки исковой давности и защита должника
Общий срок исковой давности для взыскания долга составляет три года. Однако для неустойки (штрафов и пени) этот срок значительно короче — всего один год. Если кредитор пропустил это время, он теряет право на принудительное взыскание через суд, но при условии, что должник сам заявит об этом в ходе процесса.
Важный нюанс касается начисления процентов после окончания срока договора. Большая Палата Верховного Суда по делу № 910/4518/16 разъяснила, что после наступления даты возврата кредита МФО теряет право начислять стандартные проценты. Далее могут начисляться только 3% годовых и инфляционные потери, если иное не предусмотрено законом.
Практический вывод: если вы знаете, как выиграть суд с МФО, вы сможете эффективно использовать пропуск срока исковой давности или незаконность начислений после завершения срока займа. Также обратите внимание на такой риск, как автоматическая пролонгация кредита МФО, которая часто используется для искусственного продления сроков начисления процентов.
Вопросы о правовом статусе онлайн-кредитов
Имеет ли юридическую силу онлайн-кредит, если я не подписывал(а) бумажный договор?
Что делать, если на меня оформили кредит без моего согласия?
Как происходит верификация карты при оформлении кредита?
Можно ли отменить кредит, заключенный мошенниками с использованием удаленного доступа к моему телефону?
Защитите свои права в споре с кредитором
Если вы получили судебный иск или столкнулись с незаконным начислением процентов по онлайн-кредиту, не оставайтесь наедине с проблемой. Наши адвокаты проанализируют ваш договор на соответствие актуальной судебной практике и помогут списать необоснованные штрафы.
Прочитати на: мові