
Средства обеспечения исполнения обязательств — это специальные правовые инструменты, которые минимизируют риски кредитора и стимулируют должника своевременно рассчитаться или выполнить работу. В гражданском праве эти меры создают дополнительную гарантию того, что даже в случае финансовых трудностей должника кредитор сможет получить компенсацию или удовлетворить свои требования за счет имущества или третьих лиц.
Важно различать договорное обеспечение обязательств и процессуальное обеспечение иска. Если первое прописывается в договоре еще до возникновения конфликта, то второе применяется судом уже во время рассмотрения дела для наложения ареста на активы. В этой статье мы разберем именно материально-правовые способы, предусмотренные Гражданским кодексом Украины.
Главное об обеспечении обязательств
- Обеспечение обязательства всегда должно быть оформлено письменно, иначе оно не действует.
- Неустойка (штраф, пеня) может быть уменьшена судом, если она слишком высокая.
- Поручительство автоматически прекращается, если банк не обратился в суд в течение 6 месяцев.
- Деньги, переданные до подписания основного договора, юридически являются авансом, а не задатком.
- Доверительная собственность позволяет кредитору забрать имущество без длительных судебных процессов.
Содержание:
Система и виды обеспечения обязательств по ГКУ
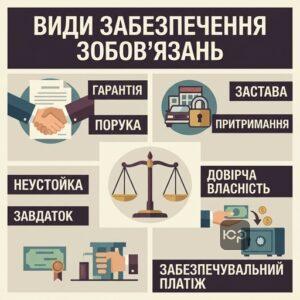
Согласно ст. 546 Гражданского кодекса Украины, исполнение обязательства может обеспечиваться несколькими основными способами: неустойкой, поручительством, гарантией, залогом, удержанием, задатком или правом доверительной собственности. Этот перечень не является исчерпывающим, поскольку закон позволяет сторонам устанавливать в договоре и другие виды обеспечения, например, обеспечительный платеж.
Главной особенностью большинства этих мер является их акцессорный (дополнительный) характер. Это означает, что если основной договор (например, договор займа) признается недействительным, то и обеспечение автоматически утрачивает силу. Однако недействительность залога или поручительства никак не влияет на обязанность должника вернуть основной долг.
Требования к форме сделки
Любой договор об обеспечении обязательства должен быть заключен исключительно в письменной форме. Игнорирование этого правила делает сделку ничтожной, то есть не имеющей юридической силы с момента подписания. Для ипотеки или залога транспортных средств также может понадобиться нотариальное удостоверение и регистрация в государственных реестрах обременений.
Неустойка как мера ответственности должника
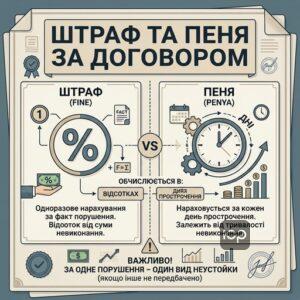
Неустойка — это денежная сумма, которую должник уплачивает кредитору в случае нарушения условий договора. Она одновременно является и способом обеспечения, и мерой гражданско-правовой ответственности. Закон выделяет два основных вида неустойки: штраф и пеню, которые часто путают между собой. Больше о понятии и видах неустойки читайте в нашей новой статье.
Штраф исчисляется в процентах от суммы невыполненного обязательства за сам факт нарушения. Пеня же начисляется за каждый день просрочки и зависит от длительности невыполнения денежного обязательства. Важно помнить, что за одно и то же нарушение нельзя одновременно взыскивать и штраф, и пеню, если иное прямо не предусмотрено договором (хотя судебная практика часто ограничивает такое двойное взыскание).
Ограничения по начислению неустойки
Верховный Суд в деле №591/3176/17 подчеркнул, что штраф можно взыскать только за противоправное поведение. Если сторона правомерно отказалась от договора (например, расторгла его по закону), начислять неустойку за такое действие невозможно. Также у нас есть успешный опыт, когда была проведена отмена пени по расписке из-за ее чрезмерного размера по сравнению с убытками.
Как правильно выбрать и оформить обеспечение обязательства
- Оцените риски. Выберите вид обеспечения, который лучше всего соответствует сумме долга: для небольших сумм подойдет неустойка, для больших — залог или поручительство.
- Проверьте право собственности. Если речь идет о залоге или доверительной собственности, убедитесь, что имущество принадлежит должнику и не находится под арестом.
- Заключите письменный договор. Обязательно зафиксируйте условия обеспечения в письменном виде, иначе оно будет признано недействительным.
- Зарегистрируйте обременения. В случае ипотеки или залога движимого имущества обратитесь к нотариусу для внесения данных в Государственный реестр.
Поручительство и гарантия: в чем принципиальная разница
Поручительство и гарантия предполагают участие третьего лица, которое гарантирует кредитору выполнение обязанностей должника. Однако их юридическая природа абсолютно различна. Поручитель отвечает перед кредитором солидарно с должником — это означает, что банк может потребовать деньги сразу с обоих или только с поручителя, не дожидаясь завершения суда с основным заемщиком.
В отличие от поручительства, гарантия является автономной. Ее выдают банки или страховые компании, и обязанность гаранта заплатить не прекращается даже тогда, когда основной договор признан недействительным. Это делает гарантию одним из самых стабильных инструментов в международной торговле и в крупном бизнесе.
Когда прекращается ответственность поручителя
Поручительство — это не вечная обязанность. Она прекращается, если кредитор и должник без согласия поручителя изменили условия договора, что привело к увеличению ответственности (например, подняли процентную ставку). Также существует жесткий срок: если кредитор не обратился в суд в течение 6 месяцев (или другого срока в договоре) после наступления срока выплаты, поручительство считается прекращенным.
Юридическое сопровождение по делам о долгах и обеспечении
- Анализ договоров. Проверка условий поручительства, залога и неустойки на предмет законности и рисков для клиента.
- Защита поручителей. Обжалование требований банков и прекращение поручительства в судебном порядке при изменении условий кредитования.
- Взыскание задолженности. Комплексная работа по взысканию по договору займа, включая реализацию предметов залога.
- Представительство в судах. Защита интересов в спорах о признании договоров обеспечения недействительными или о снижении размера штрафных санкций.
Задаток или аванс: как не потерять деньги при покупке имущества
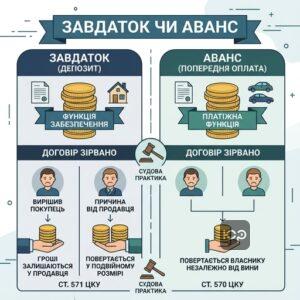
При покупке недвижимости или авто стороны часто передают часть суммы заранее. Если эти деньги названы «задатком», они выполняют обеспечительную функцию: если покупатель передумает, деньги остаются у продавца. Если же сделку срывает продавец, он обязан вернуть задаток в двойном размере.
Однако судебная практика (в частности, дело №308/5527/22) четко указывает: если основной договор еще не заключен (например, есть только расписка), любая переданная сумма считается авансом. Аванс, в отличие от задатка, просто возвращается собственнику в случае срыва сделки независимо от того, кто виноват.
Сравнительная таблица задатка и аванса
| Характеристика | Задаток | Аванс |
|---|---|---|
| Функция | Обеспечительная и платежная | Только платежная |
| Если виноват покупатель | Деньги остаются у продавца | Деньги возвращаются покупателю |
| Если виноват продавец | Возвращает сумму в двойном размере | Возвращает только полученную сумму |
| Когда возникает | Только после заключения договора | На любом этапе |
Зразок договору поруки за основним зобов’язанням
ДОГОВІР ПОРУКИ (ЗРАЗОК)
м. [Місто] «___» __________ 20__ р.
[Назва Кредитора], в особі [ПІБ], що діє на підставі [Статуту/Довіреності], надалі — «Кредитор», з однієї сторони, та
[ПІБ Поручителя], паспорт [серія, номер], надалі — «Поручитель», з іншої сторони, уклали цей Договір про наступне:1. ПРЕДМЕТ ДОГОВОРУ
1.1. Поручитель поручається перед Кредитором за виконання [ПІБ Боржника] зобов’язань за Договором [номер, дата] (надалі — «Основний договір»).
1.2. Поручитель відповідає перед Кредитором у тому ж обсязі, що і Боржник, включаючи сплату основного боргу, відсотків та неустойки.2. ВІДПОВІДАЛЬНІСТЬ ПОРУЧИТЕЛЯ
2.1. Відповідальність Поручителя та Боржника є солідарною.
2.2. Кредитор має право пред’явити вимогу Поручителю відразу після порушення строку оплати Боржником.3. СТРОК ДІЇ ПОРУКИ
3.1. Порука припиняється, якщо Кредитор не пред’явить позову до Поручителя протягом 6 місяців з дня настання строку виконання Основного зобов’язання.4. ПІДПИСИ СТОРІН
Кредитор: _________________ Поручитель: _________________
Удержание и право доверительной собственности как специфические меры
Удержание позволяет кредитору не отдавать вещь должника, которая уже находится у него, пока тот не заплатит. Например, автосервис имеет законное право не возвращать отремонтированную машину, если клиент отказывается оплатить счет. Верховный Суд подтвердил, что для этого не нужно прописывать специальный пункт в договоре — право возникает на основании закона.
Право доверительной собственности — это более радикальный инструмент. По нему собственником имущества (например, квартиры) на время кредитования становится банк. Если заемщик задерживает оплату, банку не нужно идти в суд для взыскания — он уже является юридическим собственником и может реализовать имущество, просто направив уведомление должнику.
Вопросы о средствах обеспечения обязательств
Чем аванс отличается от задатка?
Что такое солидарная ответственность поручителя?
Может ли банк забрать квартиру по доверительной собственности без суда?
Можно ли уменьшить размер пени через суд?
Помощь адвоката в спорах по обеспечению обязательств
Если вы столкнулись с недобросовестным должником или банк предъявляет к вам как к поручителю несправедливые требования, не стоит ждать автоматического решения проблемы. Юридический анализ договора и правильная стратегия защиты позволяют отменить незаконную пеню или прекратить поручительство путем изменения условий кредитования.
Прочитати на: мові