
Безвозмездный договор в коммерческой деятельности часто выдается предпринимателям простым инструментом для тестирования услуг или передачи образцов продукции. Однако в реалиях украинского бизнеса отсутствие оплаты превращает обычную хозяйственную договоренность в серьезную финансовую ловушку.
Главный риск кроется в том, что гражданское право допускает безвозмездность, а налоговые правила приравнивают ее к обычной поставке. Поэтому сторона, которая безвозмездно передает активы или предоставляет сервис, вынуждена платить налоги из собственного кармана по расчетным ценам.
Главное о рисках безвозмездных договоров
- Безвозмездная передача законодательно приравнивается к обычной поставке с начислением НДС.
- База НДС не может быть ниже цены приобретения или себестоимости продукции.
- Получатель на едином налоге обязан уплатить налог с рыночной стоимости блага.
- Символическая цена меняет статус дарения на договор купли-продажи.
Содержание:
Разрешает ли закон заключать безвозмездные договоры в бизнесе
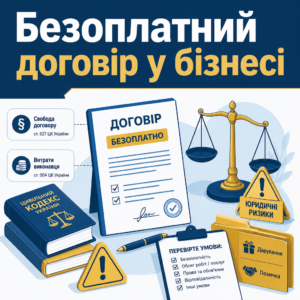
Гражданский кодекс прямо позволяет сторонам согласовывать безвозмездный характер отношений, опираясь на свободу договора. Однако в коммерческих отношениях строго безвозмездные соглашения скорее исключение, чем правило, и требуют безупречного формулирования каждого пункта.
Если компании заключают договор о предоставлении услуг и забывают прямо указать на его безвозмездность, срабатывает законодательное правило. Согласно статье 904 Гражданского кодекса Украины заказчик обязан возместить исполнителю все фактические расходы, связанные с выполнением договоренностей.
Кроме того, любая передача имущества без денежного эквивалента автоматически подпадает под нормы о договоре дарения или ссуды. Для коммерческих компаний это означает прямое изменение юридической квалификации всей хозяйственной операции.
Отличие безвозмездной услуги от договора дарения имущества
Когда предприятие передает товары или оборудование без оплаты, такая операция по своей правовой сути регулируется статьей 717 Гражданского кодекса как договор дарения. В этом случае право собственности полностью переходит к контрагенту, что исключает обратное возвращение вещи.
При безвозмездном предоставлении сервиса или выполнении работ отчуждение вещи не происходит, однако исполнитель тратит свое время и ресурсы. Именно поэтому налоговые органы тщательно анализируют, не является ли такая операция скрытым финансированием или выводом прибыли.
Пользование имуществом по договору ссуды и скрытые обязательства
Безвозмездное пользование основными средствами оформляется договором ссуды в соответствии со статьей 827 Гражданского кодекса Украины. Имущество остается в собственности ссудодателя, но сам факт бесплатной эксплуатации несет существенный юридический подтекст.
Органы контроля рассматривают бесплатную эксплуатацию как получение услуги аренды без компенсации стоимости. Это требует от обеих сторон четкого разграничения расходов на текущее содержание имущества и капитальные улучшения.
Почему безвозмездная поставка создает риски доначисления НДС
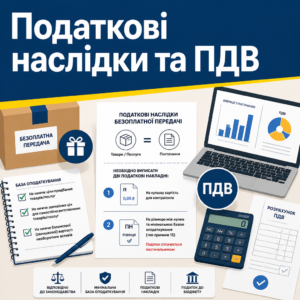
Безвозмездная передача товаров или услуг для целей налогообложения прямо приравнивается к операции поставки. Это означает, что плательщик НДС не может провести такую передачу без начисления налоговых обязательств в бюджет.
Фискальное законодательство четко определяет границы безвозмездности, о чем свидетельствуют положения нормативных актов.
Згідно з ч. 188.1 ст. 188 Податкового кодексу України: «База оподаткування операцій з постачання товарів/послуг не може бути нижче ціни придбання таких товарів/послуг, база оподаткування операцій з постачання самостійно виготовлених товарів/послуг не може бути нижче звичайних цін, а база оподаткування операцій з постачання необоротних активів не може бути нижче балансової (залишкової) вартості...»Таким образом, поставщик обязан выписать две налоговые накладные через Электронный кабинет плательщика налогов ГНС Украины: первую на нулевую стоимость для контрагента, а вторую — на разницу между нулем и минимальной базой налогообложения с типом причины 15, самостоятельно покрывая налог.
Как рассчитываются обычные цены для работ и услуг
Если передаются самостоятельно созданные продукты, работы или услуги, контролирующие органы обращаются к категории рыночной стоимости. Это создает основу для субъективных оценок, поскольку налоговики нередко пытаются завысить расценки по аналогичным договорам в регионе.
Однако судебная практика защищает бизнес от необоснованных расчетов фискалов. Так, схожий кейс по НДС и штрафам подтверждает, что недоказанные предположения проверяющих успешно признаются противоправными.
Позиция Верховного Суда по обычным ценам и себестоимости
Для правильного определения базы налогообложения стоит учитывать позицию высшей судебной инстанции относительно бремени доказывания рыночных показателей.
Касаційний адміністративний суд у складі Верховного Суду у справі №200/773/20-а від 26.03.2024 зазначив: «тягар доказування невідповідності договірної вартості рівню звичайних цін покладається виключно на орган контролю і не може ґрунтуватися на суб'єктивних припущеннях без належної статистичної оцінки»Налоговики не имеют права устанавливать цену произвольно без реального исследования рынка. Вместе с тем компания может защитить себя, если докажет, что расходы на разданные образцы или бесплатные тестирования уже заложены в конечную стоимость основной платной продукции.
Как безопасно заменить безвозмездный договор на возмездную модель
- Проанализируйте налоговый статус. Уточните наличие регистрации плательщика НДС и систему налогообложения обоих контрагентов перед передачей активов.
- Выберите альтернативную конструкцию. Определитесь между символической ценой, включением в себестоимость или привлечением третьей стороны-плательщика.
- Зафиксируйте коммерческую цель. Подготовьте приказ или маркетинговое обоснование, где четко укажите экономическую связь операции с хозяйственной деятельностью.
- Подпишите возмездное соглашение. Составьте дополнительное соглашение или новый платный договор с указанием конкретной суммы денежного расчета.
Какие последствия ожидают сторону, которая получает безвозмездную выгоду
Сторона, которая получает товары или услуги при нулевой стоимости, оказывается под угрозой прямого доначисления налоговых обязательств. Многие ошибочно считают, что отсутствие платежа означает чистую экономию, но бухгалтерия сталкивается с признанием внереализационного дохода.
Особенно опасной эта ситуация становится для упрощенной системы налогообложения. Согласно разъяснениям, которые содержит Общедоступный информационно-справочный ресурс ГНС (ЗИР), стоимость безвозмездно полученных благ полностью зачисляется в доход плательщика по рыночной оценке.
Когда возникают сомнения относительно классификации условий сотрудничества, своевременный правовой анализ договоров и налоговых рисков позволяет избежать необоснованных финансовых потерь еще на стадии согласования текста.
Налоговая ловушка для предпринимателей на едином налоге
Физические лица-предприниматели и юридические лица на ставке 3% или 5% единого налога обязаны включить рыночную стоимость полученного имущества или услуг в свой валовой доход. Это приводит к необходимости платить реальный налог «живыми» деньгами из виртуального дохода без права списать расходы.
В нашей практике был случай, когда ФОП получил бесплатные маркетинговые услуги по партнерской договоренности. Во время налоговой проверки фискалы оценили дизайн и рекламу по среднерыночным ставкам в двести тысяч гривен и начислили пятипроцентный налог и штрафы, поскольку первичные документы фиксировали именно нулевую стоимость.
Последствия безвозмездных передач для физических лиц и персонала
Если товары, подарки или бесплатные сервисы получает физическое лицо, которое не имеет статуса предпринимателя, предприятие-поставщик становится его налоговым агентом. Законодательство квалифицирует такую передачу как получение дополнительного блага.
Компания обязана начислить и уплатить в бюджет налог на доходы физических лиц с применением натурального коэффициента, а также удержать военный сбор. Игнорирование этого правила грозит предприятию штрафными санкциями за ненадлежащее выполнение обязанностей налогового агента.
Юридическое сопровождение договоров и оптимизация рисков
- Аудит договорной схемы. Детальная проверка условий соглашений на предмет скрытой безвозмездности и фискальных угроз.
- Разработка безопасных контрактов. Подготовка трехсторонних моделей, соглашений о компенсации расходов и возмездных договоров с минимальной ценой.
- Калькуляция налоговых последствий. Расчет обязательств по НДС и единому налогу для обеих сторон операции.
- Защита в налоговых спорах. Обжалование необоснованных решений налоговых органов по доначислению обычных цен.
Безопасные альтернативы безвозмездным договорам в коммерческой деятельности
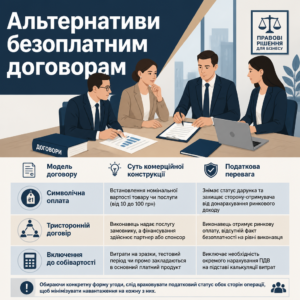
Вместо опасных безвозмездных конструкций бизнесу стоит выбирать договорные модели, которые исключают признаки дарения или безвозмездного блага. Грамотный перераспределение финансовых потоков сохраняет лояльность клиентов и одновременно снимает большинство фискальных претензий.
Практика выработала несколько надежных решений, позволяющих законно уйти от нулевых накладных и риска субъективной оценки обычных цен. Используя классические договоры для бизнеса с партнерами и клиентами, компания полностью контролирует договорную базу налогообложения.
Ниже приведено сравнение трех наиболее эффективных юридических механизмов, которые применяются вместо безвозмездных договоренностей.
| Модель договора | Суть коммерческой конструкции | Налоговое преимущество |
|---|---|---|
| Символическая оплата | Установление номинальной стоимости товара или услуги (от 10 до 100 грн) | Снимает статус дарения и защищает сторону-получателя от доначисления рыночного дохода |
| Трехсторонний договор | Исполнитель предоставляет услугу заказчику, а финансирование осуществляет партнер или спонсор | Исполнитель получает рыночную оплату, отсутствует факт безвозмездности на уровне исполнителя |
| Включение в себестоимость | Расходы на образцы, тестовый период или промо закладываются в основной платный продукт | Исключает необходимость отдельного начисления НДС на основании калькуляции затрат |
Выбирая конкретную форму соглашения, следует учитывать налоговый статус обеих сторон операции, чтобы минимизировать нагрузку на каждую из них.
Особенности внедрения модели с символической стоимостью
Фиксация минимальной платы юридически меняет природу контракта: он перестает быть договором дарения и становится полноценной куплей-продажей. Это надежно защищает сторону-покупателя от претензий относительно скрытого дохода.
В то же время предоставляющий, который является плательщиком НДС, должен помнить о правиле минимальной базы. Даже если цена продажи составляет десять гривен, налоговые обязательства начисляются не ниже стоимости приобретения товара, поэтому для поставщика эта модель не снимает обязанность составления дополнительной накладной.
Трехсторонний контракт как оптимальный выход для партнерских программ
Когда услуга предоставляется клиенту в рамках кобрендинга или партнерской акции, оптимально заключать трехстороннее соглашение. В нем участвуют исполнитель, конечный потребитель и плательщик-партнер, который финансирует услуги.
В такой схеме услуга полностью оплачивается деньгами по согласованной рыночной цене. Исполнитель платит стандартные налоги без специальных корректировок, а у заказчика не возникает статус безвозмездно полученного блага.
Образец дополнительного соглашения об установлении возмездности услуг
ДОДАТКОВА УГОДА № 1
до Договору про надання консультаційних послуг № 12 від 10.01.2024м. Київ, 15 лютого 2024 року
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «АЛЬФА-КОНСАЛТ» (надалі — Виконавець), в особі директора Іванова І.І., що діє на підставі Статуту, з однієї сторони, та
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «БЕТА-ТРЕЙД» (надалі — Замовник), в особі директора Петрова П.П., що діє на підставі Статуту, з іншої сторони,
уклали цю Додаткову угоду про наступне:1. Сторони дійшли згоди викласти пункт 4.1 Договору в наступній редакції:
«4.1. Вартість послуг за цим Договором під час проведення демонстраційного періоду становить 120,00 грн (сто двадцять гривень 00 копійок), у тому числі ПДВ 20% — 20,00 грн. Оплата здійснюється Замовником протягом 5 (п’яти) банківських днів з моменту підписання Акта приймання-передачі наданих послуг».2. Усі інші умови Договору залишаються без змін і зберігають свою юридичну силу для Сторін.
3. Ця Додаткова угода набирає чинності з моменту її підписання уповноваженими представниками Сторін і є невіддільною частиною Договору.
Реквізити та підписи Сторін:
Виконавець: /Підпис/ Іванов І.І.
Замовник: /Підпис/ Петров П.П.
Защита бизнеса от налоговых рисков в договорных отношениях
Прежде чем подписать безвозмездный договор или передать имущество контрагенту без денежной компенсации, важно просчитать все последствия начисления обязательств и оценки активов. Мы помогаем оценить структуру запланированной операции, выбрать безопасную коммерческую модель и предотвратить претензии со стороны фискальных органов.
Вопросы о безвозмездных договорах в бизнесе
Законно ли бизнесу заключать безвозмездные договоры в Украине?
Да, гражданское законодательство закрепляет свободу договора, позволяя заключать безвозмездные соглашения по прямому согласию сторон. Однако такая операция регулируется налоговым законодательством, которое приравнивает бесплатную передачу к поставке с начислением обязательных платежей.
Почему безвозмездный договор опасен для единого налога?
Стоимость безвозмездно полученных товаров или работ считается доходом плательщика единого налога по обычной рыночной цене. Предприниматель вынужден перечислять реальные деньги в бюджет по ставке единого налога с суммы, которую фактически не заработал на свой счет.
Защитит ли установление цены в одну гривну от начисления НДС?
Нет, продажа за 1 гривну не освобождает плательщика НДС от начисления налога. Согласно статье 188.1 Налогового кодекса налоговые обязательства начисляются не ниже цены приобретения товара или его себестоимости, поэтому поставщик все равно платит налог с разницы.
В чем преимущество трехстороннего договора над безвозмездным?
Исполнитель получает полную оплату от плательщика или спонсора, поэтому факт безвозмездности для него отсутствует. Это исключает необходимость составления сводных налоговых накладных на превышение минимальной базы и снимает претензии относительно скрытого дохода у получателя.
Прочитати на: мові