

Изменения в законодательстве для бизнеса существенно изменили правила игры для украинских предприятий и физических лиц-предпринимателей, усилив фискальную и регуляторную нагрузку. Обновления затронули не только ставки налогов и военного сбора, но и возобновление проверок, требования к зарплатному фонду и сохранение кадрового потенциала.
Для руководителя компании ключевой вызов сейчас заключается во взаимосвязи систем: небольшой технический налоговый долг или нарушение кадровой дисциплины мгновенно блокируют возможность бронирования персонала или становятся основанием для включения в планы ревизий. Поэтому важно заранее провести внутренний аудит всех операционных процессов.
Как правильно действовать и защитить свои права: изменения законодательства для бизнеса налоги и проверки
Физические лица-предприниматели первой и второй групп уплачивают ежемесячный фиксированный платеж военного сбора в размере 800 гривень независимо от фактического получения прибыли. Для третьей группы нагрузка в размере 1% от валового оборота особенно чувствительна в сферах посредничества и оптовой торговли с низкой маржинальностью.
В этой статье подробно разбираем:
- влияние повышения сборов на разные группы плательщиков;
- выплаты по договорам гражданско-правового характера;
- показатели рискованности для включения в график ревизий.
Содержание:
Налоговые изменения и повышение фискальной нагрузки
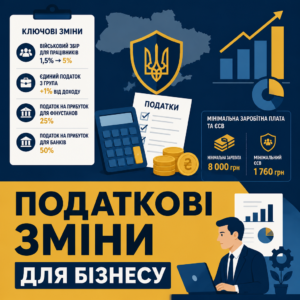
Изменения законодательства для бизнеса в налоговой сфере существенно расширили круг плательщиков и увеличили размер обязательных платежей. Повышение затронуло как предпринимателей на упрощенной системе налогообложения, так и компании общей системы и работодателей, выплачивающих заработную плату персоналу.
Для наемных работников ставка военного сбора выросла с 1,5% до 5%, что вместе с налогом на доходы физических лиц формирует общую нагрузку на уровне 23%. Если компания выплачивает заработную плату по системе фиксированной суммы на руки, предприятие вынуждено самостоятельно компенсировать разницу за счет собственного операционного бюджета. В то же время для плательщиков единого налога третьей группы установлен дополнительный военный сбор в размере 1% от всего валового дохода.
Согласно п. 16-1 подраздела 10 раздела XX Налогового кодекса Украины:
«Временно, до вступления в силу решением Верховной Рады Украины о завершении реформы Вооруженных Сил Украины, устанавливается военный сбор... плательщиками сбора являются лица, определенные статьей 162 этого Кодекса, а также плательщики единого налога.»Отдельные финансовые учреждения, кроме страховщиков, уплачивают налог на прибыль по ставке 25%, а для банковского сектора применяется повышенная ставка на уровне 50%. Двухэтапное увеличение минимальной зарплаты до 8 000 гривень пропорционально подняло минимальный страховой взнос по ЕСВ до 1 760 гривень в месяц.
В практике нашего бюро показательным результатом является дело об отмене долга ЕСВ для ФОП, где удалось снять незаконные финансовые претензии налоговиков и защитить оборотные средства предпринимателя.
Влияние повышения сборов на разные группы плательщиков
Физические лица-предприниматели первой и второй групп уплачивают ежемесячный фиксированный платеж военного сбора в размере 800 гривень независимо от фактического получения прибыли. Для третьей группы нагрузка в размере 1% от валового оборота особенно чувствительна в сферах посредничества и оптовой торговли с низкой маржинальностью.
Коротко об изменениях законодательства для бизнеса
- Отменен мораторий на плановые документальные проверки бизнеса для рискованных категорий и компаний с низкой налоговой отдачей.
- Военный сбор с зарплат вырос до 5%, а для ФОП третьей группы установлен дополнительный 1% от валового дохода.
- Рост минимальной зарплаты поднял минимальный платеж ЕСВ до 1 760 гривень и увеличил штрафы за нарушения в сфере труда.
- Юридические лица получили право покупать до 10 000 гектаров сельскохозяйственных земель по безналичному расчету.
- Держпраці усилила внеплановые проверки относительно подмены трудовых договоров гражданско-правовыми соглашениями.
- Налоговый долг даже в несколько копеек блокирует сохранение статуса критически важного предприятия и бронирование сотрудников.
Выплаты по договорам гражданско-правового характера
Вознаграждения внештатным специалистам по договорам гражданско-правового характера подлежат налогообложению по общей ставке 23% налогов с дополнительным начислением 22% единого социального взноса. Такое регулирование выравнивает фискальную нагрузку между штатной занятостью и привлечением подрядчиков.
Отмена моратория на проверки контролирующих органов
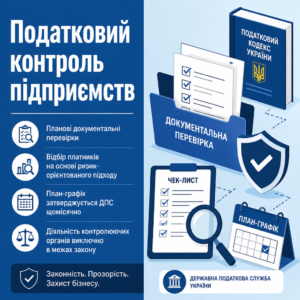
Плановые документальные проверки бизнеса восстановлены для определенных законодательством категорий субъектов хозяйствования. Закон Украины № 3453-IX отменил мораторий для компаний подакцизной сферы, игорного бизнеса, финансовых учреждений, а также плательщиков налогов с показателями фискальной отдачи ниже среднеотраслевого уровня.
Согласно ч. 77.2 ст. 77 Налогового кодекса Украины:
Согласно ч. 77.2 ст. 77 Налогового кодекса Украины: «В план-график проведения документальных плановых проверок отбираются плательщики налогов, которые имеют риск относительно неуплаты налогов и сборов, невыполнения иного законодательства, контроль за которым возложен на контролирующие органы.»Государственная налоговая служба применяет риск-ориентированный подход, отбирая предприятия в план-график на основе автоматизированного анализа реестров. Ежемесячный мониторинг обновлений публикует План-график проведения документальных плановых проверок ДПС Украины, где зафиксировано более 3 300 компаний.
Кассационный административный суд в составе Верховного Суда по делу №120/7017/22 от 18.01.2024 отметил: «проведение проверки вопреки законодательно установленному мораторию лишает ее законных последствий, а нормы Налогового кодекса Украины имеют приоритет над подзаконными актами правительства.»
Суд подтвердил, что контрольные мероприятия за пределами прямо разрешенных законом категорий влекут за собой аннулирование всех вынесенных начислений.
Практика нашего бюро подтверждает возможность эффективной защиты позиции плательщика: в подобной ситуации противоправное налоговое сообщение-решение удалось отменить благодаря надлежащей защите интересов клиента.
Показатели рискованности для включения в график ревизий
Основными маркерами для отбора компаний в график ревизий остаются уровень налоговой отдачи по НДС и налогу на прибыль, который ниже среднего по соответствующей отрасли. Дополнительным фактором контроля является диспропорция между значительными денежными оборотами компании и минимальным количеством официально трудоустроенного персонала.
Судебная практика оценки оснований для ревизий
Контролирующие органы обязаны действовать в четких пределах полномочий, а меры реагирования должны опираться на официальные основания. Чтобы системно ориентироваться в правах субъектов хозяйствования, полезным является комплексный анализ нормативов, определяющих государственный контроль хозяйственной деятельности в период военного положения.
Чем может помочь адвокат бюро ЮРКОНСАЛТ
- Правовой аудит налоговых показателей. Анализ интегрированной карточки плательщика налогов и устранение факторов риска до включения компании в график проверок.
- Сопровождение процедуры бронирования. Проверка кадровой документации и формирование безупречного пакета документов для получения и сохранения статуса критичности.
- Защита во время проверок органов контроля. Юридическое сопровождение взаимодействия с должностными лицами ДПС и Держпраці, предотвращение злоупотреблений полномочиями.
- Сопровождение корпоративных и земельных сделок. Прохождение банковского финансового мониторинга и проверка ограничений концентрации сельхозземель.
Бронирование работников и критерии критичности предприятия
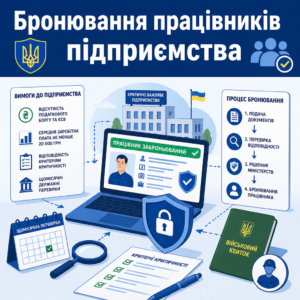
Бронирование персонала напрямую привязано к подтверждению статуса критически важного предприятия для функционирования экономики. Законодательство требует от компаний строгого соблюдения ряда финансовых и регуляторных критериев, невыполнение хотя бы одного из которых лишает права на сохранение специалистов.
Согласно ч. 1 ст. 25 Закона Украины «О мобилизационной подготовке и мобилизации»:
Согласно ч. 1 ст. 25 Закона Украины «О мобилизационной подготовке и мобилизации»: «Бронированию подлежат военнообязанные, которые работают или проходят службу на предприятиях, в учреждениях и организациях, которые являются критически важными для обеспечения потребностей Вооруженных Сил Украины, других военных формирований или для функционирования экономики и обеспечения жизнедеятельности населения в особый период.»Критически важным требованием для бизнеса является полное отсутствие задолженности по уплате налогов и ЕСВ. Даже технический налоговый долг в несколько гривень автоматически блокирует формирование выписки ДПС и приводит к отказу министерств в продлении статуса. Кроме того, средний размер заработной платы персонала за последний квартал должен соответствовать установленным региональным или отраслевым показателям, составляя не менее 20 000 гривень для специальных условий.
Руководителям следует учитывать введенные государством ежемесячные проверки критически важных предприятий, направленные на постоянный мониторинг соответствия критериям.
Цифровизация процедуры через государственные реестры
Подача списков на отсрочку существенно упростила Электронное бронирование работников на портале Дія, которое формирует приказы за считанные часы. В то же время электронный сервис требует безупречной синхронизации внутреннего кадрового учета с данными реестра «Оберіг», поскольку расхождение в должности, РНОКПП или военно-учетной специальности приводит к автоматическому отклонению заявки.
Квоты бронирования военнообязанных сотрудников
По общему правилу критически важные компании могут забронировать до 50% военнообязанных сотрудников. Возможность бронирования до 100% персонала сохранена исключительно для предприятий топливно-энергетического сектора, оборонно-промышленного комплекса и специальных категорий критической инфраструктуры по отдельным распоряжениям правительства.
Алгоритм действий руководителя для устранения рисков бизнеса
- Проверьте карточку плательщика. Зайдите в электронный кабинет ДПС и убедитесь в отсутствии даже копеечной задолженности или неразнесенной пени по налогам и ЕСВ.
- Сверьте кадровый учет. Проведите сверку персональных данных и военно-учетных специальностей сотрудников с записями системы Оберіг перед подачей на бронирование.
- Просмотрите договоры ЦПХ. Исключите из договоров подряда положения о фиксированном графике, подчинение правилам внутреннего распорядка и другие признаки трудовых условий.
- Оцените налоговую отдачу. Сравните показатели уплаты налога на прибыль и НДС вашей компании со средними маркерами в вашей отрасли для контроля риска проверки.
- Подтвердите источники финансирования. Подготовьте официальные аудиторские и финансовые документы при планировании крупных сделок или приобретении земельных активов.
Внеплановый контроль Держпраці по трудовым отношениям
Органы Державної служби України з питань праці сосредоточили внимание на инспектировании предприятий по двум направлениям: выявление неоформленных трудовых отношений и соблюдение законности увольнения работников во время военного положения. Внеплановые визиты осуществляются по жалобам физических лиц или на основании сигналов от Пенсионного фонда и налоговой службы.
В практике нашего бюро мы сталкивались с ситуацией, когда предприятие привлекало работников на складе по договорам гражданско-правового характера, однако регулярные графики и фиксированная оплата привели к признанию отношений трудовыми и существенных финансовых санкций. После правового аудита работу персонала перевели на срочные трудовые договоры.
Если компания необоснованно переводит большую часть штата на неполный рабочий день или заменяет трудовые договоры отношениями с ФОП при наличии признаков внутреннего трудового распорядка, аналитические системы контролеров фиксируют такое несоответствие автоматически.
Основания для визита инспекторов труда
Поводом для проверки может стать сообщение о нарушении сроков выплаты заработной платы, жалоба о неправомерном расторжении трудового договора или информация налоговых органов о резком сокращении фонда оплаты труда при неизменных объемах производства.
Ответственность должностных лиц предприятия
За фактический допуск работника к работе без оформления трудового договора законодательством предусмотрены штрафные санкции в кратном размере минимальной заработной платы за каждого работника. Надлежащее ведение и своевременная ревизия кадровой документации позволяют минимизировать претензии контролеров.
Покупка сельскохозяйственных земель юридическими лицами
Юридические лица получили законное право приобретать в собственность земельные участки сельскохозяйственного назначения. Это открыло новые возможности для аграрных компаний, однако установило строгие требования к структуре собственности и источникам происхождения средств покупателя.
Согласно ч. 1 ст. 130 Земельного кодекса Украины:
Согласно ч. 1 ст. 130 Земельного кодекса Украины: «Приобретать право собственности на земельные участки сельскохозяйственного назначения могут юридические лица Украины, созданные и зарегистрированные в соответствии с законодательством Украины, участниками (учредителями, акционерами) которых являются только граждане Украины и/или государство, и/или территориальные общины.»Законодательством установлен суммарный лимит концентрации сельхозземель в размере не более 10 000 гектаров в одни руки. При этом нотариусы и банковские учреждения проверяют предельную площадь не только непосредственно по компании-покупателю, но и в совокупности по всем ее конечным бенефициарным владельцам и связанным юридическим лицам.
Расчеты по договорам купли-продажи земли осуществляются исключительно в безналичной форме после прохождения углубленного финансового мониторинга по легальности происхождения капитала.
Требования к бенефициарам предприятия-покупателя
Участниками или акционерами компании могут выступать исключительно граждане Украины. Наличие иностранных граждан, офшорных структур или лиц, находящихся под санкциями, среди учредителей или конечных бенефициаров делает невозможным нотариальное удостоверение сделки.
Подтверждение источников средств в банке
Обслуживающие банки требуют полный документальный цепочку, подтверждающую легальность прибыли, уплату налогов и отсутствие подозрительных финансовых операций перед перечислением средств продавцу земельного участка.
Криминализация контрабанды и новые риски компаний
Уголовный кодекс Украины дополнен новыми статьями об уголовной ответственности за товарную контрабанду. Законодательные изменения предусматривают ответственность за незаконное перемещение товаров в значительных и крупных размерах, а также контрабанду подакцизной продукции по статьям 201-2 и 201-3 УКУ.
Для импортеров, экспортеров и логистических операторов это нововведение несет повышенные риски при взаимодействии с таможенными и правоохранительными органами. Любые неточности в сопроводительной документации, ошибки в декларировании таможенной стоимости или классификации кодов УКТЗЕД контролирующие инстанции могут трактовать как умышленные правонарушения.
Также руководителям бизнеса стоит учитывать нормы Закона № 4111-IX, которые позволяют судебным органам в рамках уголовного процесса ограничивать отчуждение имущества, изменения в учредительных документах и проведение крупных хозяйственных сделок компаний.
Товарная контрабанда и усиление контроля
Новые нормы криминализируют перемещение с сокрытием от таможенного контроля широкого перечня коммерческих грузов. Компании-импортеры должны тщательно проверять инвойсы, контракты и сертификаты соответствия производителя перед подачей таможенной декларации.
Превентивный аудит таможенных операций
Предотвратить претензии правоохранителей позволяет внедрение внутреннего комплаенса экспортно-импортных процедур, который исключает расхождения между физическими характеристиками груза и сведениями в товаросопроводительных документах.
Выявили налоговые риски или угрозу потери статусов компании
Задержки с проверкой карточки плательщика налогов, промедление в сверке реестров или несвоевременно выявленные претензии контролирующих органов несут риск блокирования деятельности, штрафных санкций и потери ключевых специалистов.
Юридическое бюро «Юрконсалт» более 15 лет защищает интересы бизнеса, имея в активе более 4150 выигранных дел. Наши адвокаты дистанционно проверят риски по официальным реестрам, проведут комплексный правовой аудит документации и обеспечат надежную правовую защиту компании от неправомерных действий контролеров.
Вопросы об изменениях законодательства для бизнеса
Какие изменения больше всего влияют на постоянные расходы компании?
Ключевое прямое влияние оказывает рост минимальной заработной платы до 8 000 гривень, что подняло минимальный ЕСВ до 1 760 гривень, а также повышение ставки военного сбора до 5% для наемных работников и 1% от валового дохода для плательщиков единого налога третьей группы.
Можно ли забронировать сто процентов военнообязанных работников?
По базовому правилу критически важные предприятия могут забронировать до 50% военнообязанных работников. Бронирование до 100% штата разрешено исключительно для предприятий топливно-энергетического и оборонно-промышленного комплексов или компаний со специальным правительственным решением.
Какие базовые условия должна выполнить компания для покупки сельхозземли?
Компания должна быть зарегистрирована в Украине, ее участниками могут быть только граждане Украины, конечные бенефициары не должны находиться под санкциями, а концентрация земли не может превышать 10 000 гектаров вместе с связанными лицами. Оплата осуществляется исключительно безналичным способом с проверкой источников средств.
На каких основаниях инспекторы Держпраці назначают внеплановую проверку?
Основаниями являются жалобы работников на невыплату заработной платы или незаконное увольнение, сообщения о несчастных случаях, а также сообщения от ДПС и Пенсионного фонда о наличии признаков трудовых отношений в подрядных гражданско-правовых договорах.
Что директору стоит проверить в компании уже сейчас?
Необходимо провести аудит карточки плательщика в электронном кабинете ДПС по отсутствию небольших долгов, проверить синхронизацию воинского учета с реестром Оберіг, проанализировать договоры ЦПХ на отсутствие признаков трудовых отношений и сопоставить уровень налоговой отдачи со среднеотраслевыми показателями.
Прочитати на: мові