

Контролируемая иностранная компания требует от украинского владельца особого внимания к налоговому резидентству и структуре управления иностранными активами. Владение бизнесом за пределами страны больше не остается незамеченным для фискальных органов, поэтому каждое корпоративное решение должно оцениваться с учетом отечественных налоговых правил.
Главный риск заключается в ошибочном убеждении, что иностранная юрисдикция автоматически устраняет обязанности перед украинским налоговым органом. Недооценка критериев контроля или формальное отношение к корпоративным документам нередко приводит к изматывающим камеральным проверкам, блокированию счетов и судебным спорам.
Коротко о режиме КИК в Украине
- Доля свыше 50% или фактический контроль над иностранной компанией создают статус КИК.
- Порог 2 млн евро для освобождения от налогообложения рассчитывается суммарно по всем КИК.
- Освобождение от уплаты налога не отменяет обязанность подавать ежегодный отчет о КИК.
- Иностранные регистрации ФОП за рубежом не подпадают под регулирование правил КИК.
- Ставка НДФЛ составляет 18%, но при выплате дивидендов снижается до 9%.
Содержание:
Критерии признания иностранной компании контролируемой в Украине
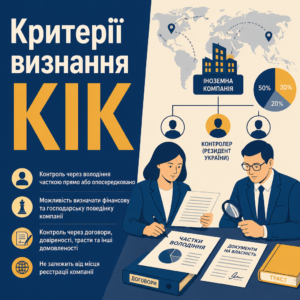
Контролируемая иностранная компания определяется не по месту регистрации ее офиса, а через наличие решающей связи с резидентом Украины. Статус контролера возникает как при прямом или опосредованном владении долей, так и при возможности самостоятельно определять финансовое поведение бизнеса за рубежом.
Украинские налоговые органы руководствуются положениями статьи 39-2 Налогового кодекса Украины, которая закрепляет несколько самостоятельных оснований для установления налогового контроля над иностранным активом.
Согласно п. 39-2.1 ст. 39-2 Налогового кодекса Украины: «Контролируемой иностранной компанией признается любое юридическое лицо, зарегистрированное в иностранном государстве или на территории, которые признаются таким, что находится под контролем физического лица — резидента Украины или юридического лица — резидента Украины в соответствии с правилами, определенными настоящим Кодексом. Контролирующим лицом является физическое лицо или юридическое лицо — резиденты Украины, которые являются прямыми или косвенными владельцами (контролерами) контролируемой иностранной компании.»Таким образом, даже отсутствие прямой записи в иностранном торговом реестре не гарантирует освобождение от контроля, если лицо реально управляет компанией через трастовые соглашения или доверенности.
Доля юридического владения в иностранном бизнесе
Законодательство рассматривает два базовых цифровых порога владения корпоративными правами:
- Единоличное владение долей. Если украинский резидент владеет долей в иностранном юридическом лице в размере более 50 процентов, компания безусловно признается контролируемой.
- Совместное владение с другими резидентами. Если доля лица составляет более 10 процентов, но суммарно несколько резидентов Украины удерживают 50 и более процентов капитала, обязанности контролера возникают у каждого из них.
При многоуровневой структуре владения рассчитывается совокупный процент через все промежуточные холдинги и фонды.
Признаки фактического контроля без оформления доли
Фактический контроль означает возможность лица отдавать обязательные указания органам управления или единолично распоряжаться банковскими счетами иностранной структуры без формального владения акциями. Наличие генеральной банковской доверенности с правом подписи или право вето на решения директоров налоговая рассматривает как прямой контроль.
В нашей практике был случай, когда гражданин Украины владел только 30% уставного капитала компании на Кипре вместе с двумя иностранными партнерами. Налоговый орган обратил внимание на то, что именно клиент имел исключительное право подписи банковских платежных документов компании, что стало основанием для признания его контролирующим лицом и требования подать соответствующие отчеты.
Как бюро ЮРКОНСАЛТ защищает интересы контролирующих лиц
- Анализ корпоративной структуры. Детально исследуем уставы, трастовые соглашения и банковские полномочия на наличие признаков фактического контроля.
- Расчет налоговых обязательств. Определяем скорректированную прибыль и проверяем законные основания для полного освобождения от уплаты налога.
- Сопровождение подготовки отчетности. Помогаем подготовить иностранные финансовые документы и минимизировать риски налоговых запросов.
- Защита в налоговых спорах. Обжалуем противоправные налоговые уведомления-решения и штрафные санкции в судебном порядке.
Как определяется и облагается скорректированная прибыль КИК
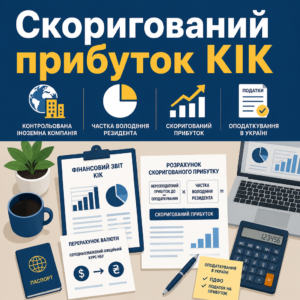
Скорректированная прибыль контролируемой компании формируется по данным нераспределенного финансового результата до налогообложения согласно финансовой отчетности иностранного юридического лица. Эта сумма становится объектом налогообложения в Украине пропорционально доле, которой владеет резидент на последний день отчетного налогового периода.
Порядок включения такой прибыли в общий доход плательщика определяется специальной нормой налогового закона.
Согласно п. 39-2.2 ст. 39-2 Налогового кодекса Украины: «Объектом налогообложения для налога на доходы физических лиц (налога на прибыль предприятий) контролирующего лица является часть скорректированной прибыли контролируемой иностранной компании, пропорциональная доле, которой владеет или которую контролирует такое физическое (юридическое) лицо на последний день соответствующего отчетного периода.»Пересчет финансовых показателей из иностранной валюты осуществляется по средневзвешенному официальному курсу Національного банка за отчетный календарный год.
Базовые ставки налога и распределение дивидендов
Для физических лиц — контролеров действует гибкий механизм налогообложения в зависимости от того, остается ли прибыль на счетах компании или выплачивается в форме дивидендов.
| Сценарий получения прибыли | Ставка НДФЛ | Военный сбор | Условия применения |
|---|---|---|---|
| Нераспределенная скорректированная прибыль | 18% | 1.5% | Прибыль остается в распоряжении компании |
| Фактически выплаченные дивиденды | 9% (или 5%) | 1.5% | Дивиденды выплачены до подачи отчетности |
| Освобождение от налогообложения | 0% | 0% | Соблюден лимит или критерий активной деятельности |
Если прибыль выплачена в пользу контролера до момента подачи годовой декларации, применяется пониженная ставка для дивидендов, что устраняет риск двойного взыскания налога.
Когда прибыль компании освобождается от налогообложения
Закон устанавливает четкие основания, при которых скорректированная прибыль не подлежит налогообложению в Украине, даже если компания является прибыльной:
- Порог совокупного дохода. Общий совокупный доход всех иностранных компаний одного контролера не превышает эквивалент 2 миллионов евро за отчетный год. Этот порог рассчитывается суммарно по всем активам, а не отдельно по каждой юридической организации.
- Конвенция и эффективная ставка налога. Между Украиной и страной регистрации бизнеса действует международный договор об избежании двойного налогообложения, и компания фактически уплачивает налог по ставке не ниже 13 процентов.
- Активный характер деятельности. Доля пассивных доходов (роялти, проценты, дивиденды) составляет менее 50 процентов от общего дохода бизнеса.
Важно понимать, что наличие права на освобождение от уплаты налога не отменяет обязанность составлять и подавать налоговую отчетность.
Порядок действий резидента при владении иностранной компанией
- Проверьте статус контроля. Уточните точный размер доли в уставном капитале и наличие признаков фактического контроля над иностранным юридическим лицом.
- Оцените прибыль компании. Рассчитайте совокупный доход всех иностранных активов для проверки критерия освобождения в размере 2 миллиона евро.
- Подготовьте финансовую отчетность. Закажите официальные финансовые отчеты иностранной компании и обеспечьте их перевод на украинский язык.
- Сформируйте годовой отчет. Направьте отчетность об иностранной компании вместе со своей налоговой декларацией за соответствующий отчетный период.
Отчетность о КИК и сопроводительные финансовые документы
Отчетность подается резидентами ежегодно в электронном виде одновременно с годовой декларацией об имущественном состоянии и доходах либо декларацией по налогу на прибыль предприятий. Подробные инструкции и бланки документов доступны в специальном разделе онлайн-обучения ДПС Украины, где налоговики разъясняют типичные ошибки декларирования.
К электронной отчетности обязательно прилагаются надлежащим образом заверенные копии финансовой отчетности иностранной компании за соответствующий календарный период.
Если официальные органы зарубежной страны не требуют прохождения обязательного аудита, украинская налоговая все равно имеет право запросить предоставление аудиторского заключения при наличии обоснованных сомнений в достоверности отраженных сумм.
Требования к иностранной финансовой отчетности и аудит
Финансовые отчеты иностранного юридического лица подаются вместе с переводом на украинский язык. Подтверждение показателей осуществляется по международным стандартам финансовой отчетности либо по правилам юрисдикции местонахождения компании.
В случаях, когда документы заверены ненадлежащим образом или расчеты содержат явные противоречия, контролирующий орган направляет официальное письменное требование с запросом о предоставлении дополнительных первичных банковских документов.
Сокращенный отчет и риски непредоставления полного документа
Если финансовый год за рубежом не совпадает с украинским или финансовая отчетность еще не составлена до установленного срока подачи декларации, плательщик имеет право сформировать сокращенный отчет о компании. Однако это временное решение, которое накладывает дополнительные процессуальные обязанности.
Контролер обязан предоставить полный отчет вместе с финансовыми приложениями до 31 декабря текущего года. Если ограничиться только сокращенной формой и не направить полный документ до конца календарного года, фискальные органы приравнивают это к полному непредоставлению отчетности с начислением штрафных санкций.
Налоговый контроль через международный обмен информацией
Украинская налоговая служба больше не полагается исключительно на добровольность декларирования иностранных компаний. Благодаря активному внедрению стандарта автоматического обмена налоговой информацией CRS, фискальные органы регулярно получают сведения о зарубежных счетах граждан, остатках средств и бенефициарном владении.
Для своевременного контроля электронных форматов отчетности контролеры могут использовать официальный реестр электронных форм налоговых документов ДПС Украины, что снижает вероятность отклонения квитанций.
В случае возникновения расхождений между данными международного обмена и поданными декларациями, налоговая инициирует проверки и направляет налоговые уведомления-решения.
Влияние автоматического обмена данными по стандарту CRS
Стандарт CRS обеспечивает ежегодную передачу банковских данных между десятками стран мира. Финансовые учреждения за рубежом идентифицируют налоговое резидентство распорядителей счетов и конечных владельцев активов.
Скрытие факта владения компанией через номинальный сервис или иностранные трасты становится бесполезным, поскольку банки обязаны устанавливать реальных бенефициаров и направлять сведения в страну их налогового резидентства.
Судебная практика по резидентству и постоянному представительству
Суды последовательно подтверждают обязанность выполнения требований налогового законодательства даже в случаях, когда граждане длительное время проживают за пределами страны. Наличие недвижимости или зарегистрированного места проживания в Украине суды признают достаточным свидетельством сохранения налогового резидентства.
Третий апелляционный административный суд по делу №280/3288/24 от 16.10.2024 отметил: «Выезд за границу более чем на 183 дня не освобождает от обязанностей по КИК — наличие недвижимости в Украине сохраняет статус налогового резидента»Пребывание под временной защитой за рубежом не аннулирует налоговые обязанности резидента, если в Украине сохраняются центр жизненных интересов и недвижимое имущество.
Когда возникает неправомерное давление со стороны фискальных органов, защитить бизнес помогает именно профессиональное судебное обжалование. Показательным примером является наш успешный налоговый спор с ДПС в суде, где нам удалось отменить незаконное решение налоговиков.
Практические налоговые риски для украинских владельцев бизнеса
Основные риски контролирующих лиц связаны с неправильным толкованием требований закона и несвоевременным реагированием на фискальные уведомления. Многие предприниматели путают освобождение от уплаты налога с отсутствием обязанности вообще декларировать иностранное юридическое лицо.
Неподача отчетности даже при нулевых оборотах приводит к наложению штрафных санкций, размер которых исчисляется сотнями прожиточных минимумов.
В случае неправомерного начисления штрафов важно своевременно обращаться в суд. Положительный опыт нашей команды подтверждает налоговый спор по штрафам и ППР, в котором нам удалось полностью отменить необоснованные финансовые санкции.
Ошибка по бизнесу с убытками или нулевым оборотом
Распространенной ошибкой остается отказ от декларирования так называемых «спящих» компаний, которые не вели хозяйственную деятельность в течение отчетного периода или понесли финансовые убытки. Закон требует подавать отчет по факту наличия юридического или фактического контроля независимо от доходов.
К отчету прилагаются подтверждающие финансовые отчеты с нулевыми показателями. Вместе с тем документально подтвержденный убыток иностранной фирмы имеет практическую ценность, поскольку переносится на будущие периоды и уменьшает базу налогообложения последующих прибылей этой же компании.
Почему иностранный статус предпринимателя не создает КИК
Для правильного определения пределов применения правил следует учитывать организационно-правовую форму иностранного бизнеса. Индивидуальные предпринимательские статусы физических лиц за рубежом, такие как польская деятельность JDG или британский Sole Trader, не имеют статуса отдельного юридического лица.
Поскольку такие формы являются личной предпринимательской деятельностью гражданина, они не подпадают под регулирование по контролируемым компаниям, и подавать отдельную отчетность по ним как по КИК закон не требует.
Защита интересов контролирующих лиц и налоговый аудит иностранных компаний
Налоговое регулирование иностранного бизнеса требует своевременного анализа уставов, банковских доверенностей и финансовых результатов. Если у вас есть сомнения относительно вашего статуса или вы получили запрос от налоговой службы, наши специалисты помогут разобраться с требованиями закона и снизить риски доначислений.
Вопросы о контролируемых иностранных компаниях
Нужно ли подавать отчет, если иностранная компания не вела деятельность или понесла убытки?
Да, отчет подавать необходимо по факту наличия доли или контроля над компанией, независимо от ее финансовых результатов. К отчету прилагаются копии финансовой отчетности с нулевыми показателями или с убытком. Зафиксированный отрицательный результат учитывается на будущее для уменьшения прибыли этой же компании.
Когда прибыль иностранной компании полностью освобождается от налогообложения?
Прибыль не подлежит налогообложению в Украине, если совокупный доход всех иностранных компаний контролера не превышает 2 миллиона евро в год или компания осуществляет активную хозяйственную деятельность при наличии конвенции об избежании двойного налогообложения с уплатой налога за рубежом по ставке от 13 процентов.
Распространяются ли правила КИК на регистрацию физического лица как иностранного предпринимателя?
Нет: регистрация статуса иностранного частного предпринимателя не создает отдельное юридическое лицо. Такие регистрации не подпадают под действие законодательства о контролируемых компаниях и не требуют подачи отдельной корпоративной отчетности контролера.
Прочитати на: мові