
Налоговый комплаенс предприятия — это не только своевременная отчетность, но и комплексная система оценки и предотвращения финансовых и юридических рисков бизнеса. Превентивный контроль хозяйственных операций, оперативная реакция на письменные запросы налоговой службы и грамотное взаимодействие с контролирующими органами позволяют компании избежать блокирования налоговых накладных, присвоения рискованного статуса и начисления штрафов.
В случае возникновения налоговых претензий или приостановления регистрации документов важно действовать по четкому алгоритму. Ниже разберем главные угрозы, порядок подачи документов и сроки обжалования решений контролеров.
Главное о налоговом комплаенсе предприятия
- Срок для подачи пояснений по приостановленной налоговой накладной составляет 365 календарных дней.
- Комиссия ГНС рассматривает пояснения по приостановленной накладной в течение 5 рабочих дней.
- Включение в рискованные плательщики по пункту 8 блокирует все будущие расходные накладные.
- Ответ на обязательный письменный запрос ГНС предоставляется в течение 15 рабочих дней.
- Жалоба на решение комиссии или ППР подается в ГНС Украины в течение 10 рабочих дней.
- Административное обжалование ППР приостанавливает срок согласования денежного обязательства.
Содержание:
Как ГНС оценивает деятельность отечественного бизнеса
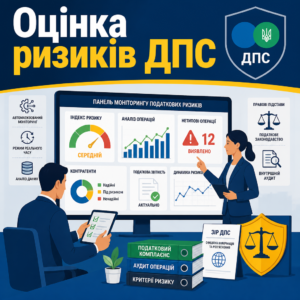
Государственная налоговая служба оценивает плательщиков через автоматизированную систему мониторинга, которая в режиме реального времени анализирует большой массив финансовых показателей и налоговой отчетности. Любые нетипичные транзакции или сотрудничество с контрагентами, имеющими признаки неблагонадежности, мгновенно фиксируются алгоритмами.
Превентивный внутренний аудит операций позволяет выявить критические уязвимости до того, как они приведут к автоматическим ограничениям. Официальную позицию контролирующего органа по критериям всегда можно проверить через общедоступный информационно-справочный ресурс (ЗИР ГНС).
Роль автоматизированного мониторинга ГНС
Система мониторинга обрабатывает цепочки поставок, соответствие приобретенных и реализованных товаров, а также наличие материально-технической базы плательщика. Если показатели выходят за установленные пределы, система блокирует регистрацию документов.
Почему важен постоянный контроль показателей
Системный мониторинг показателей позволяет своевременно подавать уточняющие расчеты или таблицы данных плательщика налога, удерживая предприятие в безопасной зоне деятельности без риска внезапной остановки расчетов.
Четыре ключевые категории угроз для плательщика

Налоговая служба классифицирует угрозы по четырем основным направлениям: регистрация, отчетность, уплата обязательств и декларирование. Нарушения в каждом из них влекут за собой специфические юридические и финансовые последствия для компании.
Согласно нормам Налогового кодекса Украины, каждый этап взаимодействия плательщика с бюджетом имеет четкие временные рамки и правила документального подтверждения операций.
Риски отчетности и декларирования
Задержки с подачей налоговых деклараций или технические ошибки в расчетах могут служить формальным основанием для назначения внеплановых проверок. Избежать этого помогает своевременная проверка деклараций перед их отправкой.
Последствия несвоевременной уплаты обязательств
Несвоевременное перечисление согласованных сумм приводит к начислению штрафных санкций и формированию налоговой задолженности. Постоянный контроль расчетов с бюджетом через Электронный кабинет плательщика налогов позволяет выявить недоимку еще до направления налогового требования.
Алгоритм действий предприятия при получении запроса ГНС
- Проанализируйте запрос. Тщательно изучите содержание документа, проверьте наличие законодательных оснований по статье 73 НКУ и конкретный перечень запрашиваемых документов.
- Оцените правомерность. Определите, содержит ли запрос факты нарушений законодательства. При отсутствии законных оснований подготовьте мотивированный отказ.
- Соберите документы. В случае законности требования сформируйте полный пакет надлежащим образом заверенных первичных документов и составьте письменный ответ.
- Отправьте ответ. Направьте пояснения в течение 15 рабочих дней с фиксацией даты отправления через Электронный кабинет или почтовым отправлением.
Чем грозит предприятию статус рискованного плательщика
Присвоение статуса рискованного плательщика автоматически блокирует регистрацию всех налоговых накладных и расчетов корректировки предприятия, останавливая хозяйственную деятельность. Контрагенты теряют право на налоговый кредит, что угрожает разрывом коммерческих контрактов и штрафными санкциями по договорам.
Чаще всего налоговый орган применяет пункт 8 Критериев рискованности, ссылаясь на наличие так называемой «налоговой информации». Для отмены такого решения подается сообщение по форме J1314901 с подробным обоснованием наличия материально-технических ресурсов (форма 20-ОПП), нанятого персонала и реальности осуществленных операций. Комиссия регионального уровня обязана рассмотреть пакет документов в течение 7 рабочих дней.
В нашей практике был случай, когда ООО неожиданно получило статус рискованного плательщика из-за приобретения услуг у контрагента, в отношении которого у налоговой возникли сомнения. Наши адвокаты подготовили исчерпывающее описание бизнес-процессов и доказательства реальности поставки, что позволило полностью исключить предприятие из перечня рискованных на региональном уровне.
Позиция Верховного Суда по блокировкам по пункту 8
Судебная практика однозначно стоит на защите бизнеса в случаях необоснованного присвоения рискованного статуса. Высшие судебные инстанции неоднократно указывали, что абстрактные аналитические справки ГНС не могут подменять надлежащие доказательства.
Касаційний адміністративний суд у складі Верховного Суду у справі № 380/14551/23 від 18.04.2024 зазначив: «Контролюючий орган зобов'язаний конкретизувати перелік документів, необхідних для реєстрації, а абстрактне посилання на їх недостатність є неправомірним.»Суд подтвердил, что налоговая служба не имеет права останавливать деятельность бизнеса общими фразами без указания четких дефектов первичных документов.
Когда статус рискованности присваивают авансом
Налоговые органы нередко принимают решения о рискованности плательщика на основе предположений о несоответствии остатков на складах. Однако аналитические данные без проведения фактической проверки и анализа конкретной операции не являются законным основанием для ограничения прав компании.
Как юридическое бюро ЮРКОНСАЛТ защищает ваш бизнес
- Аудит налоговых рисков. Проводим комплексный анализ бизнес-операций и первичных документов для заблаговременного устранения претензий ГНС.
- Подготовка ответов на запросы. Составляем юридически обоснованные ответы на запросы контролеров или мотивированные отказы по статье 73 НКУ.
- Снятие статуса рискованности. Формируем исчерпывающие пакеты документов для исключения предприятия из перечня рискованных плательщиков налогов.
- Обжалование решений и ППР. Осуществляем административное и судебное представительство в спорах о регистрации накладных и отмене штрафов.
Порядок действий при приостановлении регистрации налоговых накладных
Приостановление регистрации налоговой накладной или расчета корректировки в ЕРНН осуществляется по правилам статьи 201 Налогового кодекса Украины и постановления Кабинета Министров Украины № 1165. Для восстановления регистрации плательщик имеет право предоставить письменные пояснения и копии документов в течение 365 календарных дней с даты составления накладной.
Згідно з ч. 201.16 ст. 201 Податкового кодексу України: «Реєстрація податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних може бути зупинена у порядку та на підставах, визначених Кабінетом Міністрів України.»Комиссия регионального уровня рассматривает предоставленные документы в течение 5 рабочих дней. В случае положительного решения налоговая накладная регистрируется датой ее первичного направления, что защищает контрагента от потери налогового кредита.
Какие документы подтверждают реальность операции
К сообщению по форме J1312603 прилагается полный цепной набор первичных документов, подтверждающих хозяйственное событие:
- Договорная база. Договор поставки с приложениями, спецификациями и доверенностями.
- Первичные документы. Расходные накладные, акты оказанных услуг или выполненных работ.
- Транспортные документы. Товарно-транспортные накладные (ТТН), путевые листы или договоры перевозки.
- Платежные инструкции. Банковские выписки и платежные поручения о расчетах.
- Материально-техническая база. Договоры аренды складов, производственных площадей и поданная форма 20-ОПП.
Обратите внимание: в Электронном кабинете действует лимит — размер одного PDF-файла не должен превышать 2 МБ, а общее количество приложений ограничено 100 файлами.
Обжалование отказа комиссии ГНС
Если региональная комиссия отказала в регистрации налоговой накладной, плательщик может обжаловать это решение в ГНС Украины в течение 10 рабочих дней. В случае неудовлетворения жалобы подается иск в окружной административный суд.
Как показывает практика нашего бюро, эффективная судебная защита позволяет не только отменить решение ГНС, но и защитить финансовые интересы компании — примером является дело, где адвокаты добились полного как суд отменил штрафы по НДС.
Образец письменных пояснений для разблокирования налоговой накладной
До Комісії з питань зупинення реєстрації податкової накладної / РК в ЄРПН
Головного управління ДПС у [Область / м. Київ]Платник: ТОВ «[Назва Компанії]»
Код ЄДРПОУ: [Код ЄДРПОУ]
Адреса: [Податкова адреса]ПОЯСНЕННЯ
щодо підтвердження інформації, зазначеної у податковій накладній № [Номер] від [Дата]ТОВ «[Назва Компанії]» складено та направлено на реєстрацію в ЄРПН податкову накладну № [Номер] від [Дата] на адресу покупця ТОВ «[Назва Покупця]» на загальну суму [Сума] грн, у тому числі ПДВ [Сума] грн.
Згідно з квитанцією від [Дата] реєстрацію накладної зупинено. Повідомляємо, що зазначена господарська операція є реальною та підтверджується належними первинними документами:
1. Придбання товару/сировини: договір з постачальником № [Номер] від [Дата], видаткова накладна № [Номер].
2. Реалізація: договір поставки № [Номер] від [Дата], рахунок-фактура № [Номер], видаткова накладна № [Номер].
3. Транспортування: товарно-транспортна накладна № [Номер] від [Дата].
4. Оплата: банківська виписка (платіжна інструкція № [Номер] від [Дата]).ПРОСИМО:
Прийняти рішення про реєстрацію податкової накладної № [Номер] від [Дата] в ЄРПН.Додатки: копії первинних документів у форматі PDF.
Директор ТОВ «[Назва Компанії]» ____________ [Прізвище, Ініціали]
[Дата]
Что делать после получения запроса или ППР
Получение запроса налоговой службы требует тщательной правовой оценки его законности в соответствии со статьей 73 Налогового кодекса Украины. Ответ на обязательный запрос предоставляется строго в течение 15 рабочих дней со дня, следующего за днем его получения. Пропуск этого срока или немотивированное игнорирование является прямым основанием для назначения документальной внеплановой проверки.
В случае получения налогового уведомления-решения (ППР) предприятие имеет 10 рабочих дней для подачи административной жалобы в ГНС Украины. Подача жалобы приостанавливает согласование денежного обязательства и предотвращает возникновение налоговой задолженности до окончания рассмотрения.
Судебное обжалование налоговых начислений
После завершения процедуры административного обжалования срок для обращения в окружной административный суд составляет 1 месяц согласно специальной норме пункта 56.19 статьи 56 НКУ. Если административная жалоба не подавалась, срок обращения в суд составляет 6 месяцев.
Отмена взыскания налоговой задолженности
Если налоговый орган начал процедуру принудительного взыскания, действия контролеров можно обжаловать в судебном порядке. В нашей практике есть прецедент, когда было обеспечено судебную отмену налоговой задолженности, что уберегло активы клиента от необоснованных претензий.
Защитите свой бизнес от налоговых рисков вместе с профессионалами
Юридическое бюро «ЮРКОНСАЛТ» специализируется на комплексном налоговом сопровождении бизнеса, успешном обжаловании неправомерных решений ГНС и выводе предприятий из перечня рискованных плательщиков. Мы берем на себя подготовку пояснений, формирование доказательной базы и представительство интересов в суде.
Вопросы о налоговом комплаенсе предприятия
Что делать в первую очередь после получения квитанции о приостановлении налоговой накладной?
Необходимо открыть квитанцию и определить точный критерий приостановления: рискованность операции или рискованный статус плательщика. Если приостановлена отдельная операция, подготавливаются письменные пояснения и первичные документы по форме J1312603. Если компанию включили в рискованные, в первую очередь подается пакет документов для исключения из перечня по форме J1314901.
Какие базовые документы обязательно добавлять к пояснениям для разблокирования НН?
Обязательный минимум включает договор со всеми спецификациями, расходные накладные или акты оказанных услуг, товарно-транспортные накладные, банковские выписки об оплате и документы, подтверждающие материально-техническую базу (форма 20-ОПП, договоры аренды помещений и складов).
В какой срок ГНС принимает решение об исключении из рискованных плательщиков?
Комиссия регионального уровня ГНС обязана рассмотреть поданное сообщение и копии подтверждающих документов в течение 7 рабочих дней со дня их получения и принять решение о соответствии или несоответствии плательщика критериям рискованности.
Какой срок установлен для подачи жалобы на решение налоговой?
Жалоба на решение региональной комиссии или ППР подается в ГНС Украины в течение 10 рабочих дней со дня получения соответствующего решения плательщиком налогов.
Какая дата указывается в регистрации налоговой накладной после успешного обжалования?
После вступления в силу решения о регистрации накладная вносится в ЕРНН датой и временем ее первичного направления на регистрацию, что полностью восстанавливает право покупателя на налоговый кредит.
Прочитати на: мові