

НДФЛ при продаже автомобиля зависит от срока владения, количества продаж за год и основания приобретения, поэтому при быстрой продаже легко допустить ошибку со ставкой. Если автомобиль во владении менее 183 дней, часто возникает 18% НДФЛ, а для наследства действует отдельное правило. Также существует «освобождение от НДФЛ при наследстве» — оно применяется при определенных условиях.
Коли продаж авто обкладається НДФЛ 18% і як уникнути помилки
Ця стаття пояснює, коли продаж легкового авто звільняється від НДФЛ, а коли виникає ставка 18% і військовий збір. Відповідь спирається на статтю 173 ПКУ, тому читач одразу бачить, як рахувати строк 183 дні та що робити з декларацією.
У цій статті ви дізнаєтеся:
- коли перший продаж авто не оподатковується та як працює правило 183 днів;
- як застосовуються ставки 0%, 5% і 18% залежно від строку владения та черговості продажу;
- які обов’язки має податковий агент, якщо авто продає ФОП або юрособа;
- коли спадщина знімає обмеження 183 днів і що подати до ДПС.


Содержание:
Когда продажа авто освобождается от НДФЛ
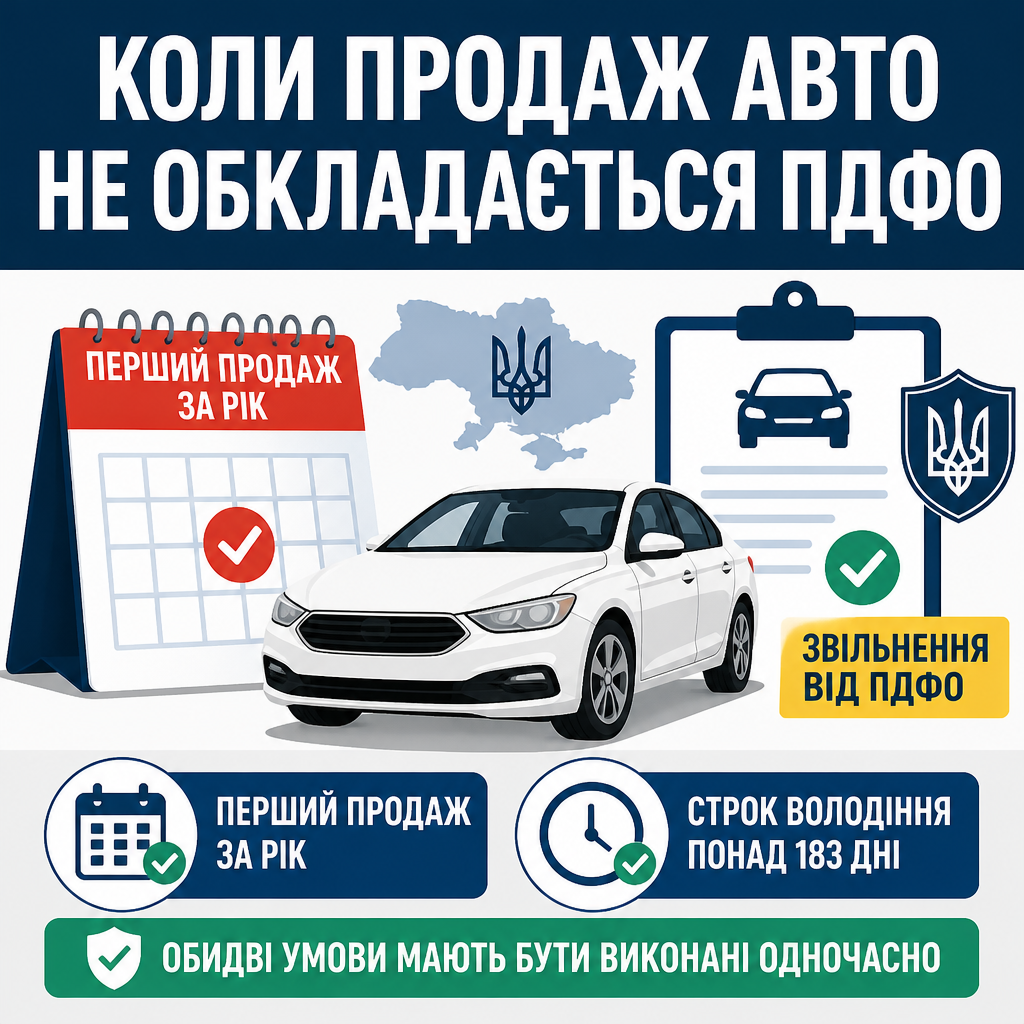
Первая продажа легкового авто освобождается от НДФЛ только тогда, когда выполнено одновременно два условия: это первая продажа за год и срок владения превысил 183 дня. Именно такой подход закрепляет п. 173.2 ПКУ, а для читателя это значит, что календарные дни следует считать от государственной регистрации, а не от даты подписания договора.
Если нужна проверка документов перед подачей декларации, стоит обратиться к нашему адвокату по налогам, чтобы не спутать нулевую ставку с случаем, когда уже возникает обязанность доплатить налог. Отдельно следует отслеживать, не является ли продажа наследственной, потому что тогда правило 183 дней работает иначе.
Как считают 183 календарных дня
Срок в 183 дня вычисляется от следующего дня после государственной регистрации авто на продавца, и именно дата из техпаспорта является отправной точкой. В соответствии с п. 173.1 ПКУ, налоговая смотрит не на бытовое соглашение, а на официальную запись в реестре, поэтому стоит сохранить свидетельство о регистрации ТЗ как основной доказательство.
Податковий кодекс України (ст. 173)Согласно НКУ (ст. 173, п. 173.1, п. 173.2, п. 173.3): Как исключение из положений пункта 173.1 этой статьи доход, полученный плательщиком от продажи (обмена) во время отчетного (налогового) года одного из объектов движимого имущества в виде легкового автомобиля и/или мотоцикла, не подлежит налогообложению. Доход, полученный платником податку от продажи второго объекта движимого имущества, подлежит налогообложению по ставке 5 процентов, а от продажи третьего и следующих объектов — по ставке 18 процентов. При нарушении установленного срока пребывания во владении (свыше 183 дней) даже первый продаж подлежит обложению по ставке 18 процентов.Ключові правила оподаткування продажу авто
- За п. 173.2 ПКУ перший продаж легкового авто, мотоцикла або мопеда не обкладається податком лише тоді, коли транспортний засіб був у власності не менше 183 календарних днів.
- Якщо авто продано раніше ніж через 183 дні, стаття 173 ПКУ вимагає застосувати 18% НДФЛ і 5% військового збору, тобто загальне навантаження становить 23% доходу.
- Строк 183 дні рахують від дати державної реєстрації права власності, а не від дати договору чи митного оформлення; це прямо випливає з п. 173.1 ПКУ.
- Якщо авто отримано у спадщину, правило 183 днів не застосовується, і перший продаж у році звільняється від НДФЛ та військового збору згідно з п. 173.2 ПКУ.
- ДПС України приймає звернення через Електронний кабінет платника, а телефон контакт-центру ДПС — 0-800-501-007, якщо потрібно уточнити спосіб подання декларації чи сплати податку.
Какова роль первого продажи за год
Нулевая ставка действует только для первого sale в отчетном году, если срок владения превышал 183 дня, а повторная продажа уже может изменить ставку. По п. 173.2 ПКУ, продавец должен оценить не только дату покупки, но и общее число отчуждений в календарном году, чтобы не оказалось, что вторая операция уже облагается.
Как рассчитывают 0%, 5% и 18% при продаже авто

Ставка налога зависит не только от срока владения, но и от очередности продаж в календарном году, поэтому один и тот же автомобиль может подпадать под разные правила в разных сценариях. Это прямо следует из статьи 173 ПКУ, которая устанавливает дифференциацию 0%, 5% и 18%.
Наибольшая ошибка состоит в том, что люди считают налог только от разницы между покупкой и продажей, хотя закон привязывает базу к доходу от отчуждения. Именно поэтому занижение цены в договоре не помогает, если средняя рыночная стоимость выше.
Когда срабатывает 18% НДФЛ
18% НДФЛ возникает, когда легковой автомобиль продают раньше чем через 183 днья после регистрации или когда это третий и каждый последующий продаж в году. В соответствии с п. 173.1 и п. 173.2 ПКУ, к такому доходу добавляется еще 5% военного сбора, поэтому совокупная нагрузка равна 23%.
| Критерий / действие | Особенности и порядок | Правовая основа |
|---|---|---|
| 1-й продажа за год (владение свыше 183 дней) | 0% НДФЛ + 0% военный сбор (полное освобождение) | абз. 1 п. 173.2 ст. 173 ПКУ |
| 1-й продажа за год (владение менее 183 дней) | 18% НДФЛ + 5% военный сбор (всего 23% от дохода) | п. 173.1, п. 173.2 ст. 173 ПКУ |
| 2-й продажа за год (владение свыше 183 дней) | 5% НДФЛ + 5% военный сбор (всего 10%) | абз. 2 п. 173.2 ст. 173 ПКУ |
| 2-й продажа за год (владение менее 183 дней) | 18% НДФЛ + 5% военный сбор (пільгова ставка 5% не діє) | п. 173.1, п. 173.2 ст. 173 ПКУ |
| 3-й и последующие продажи в течение года | 18% НДФЛ + 5% военный сбор независимо от срока владения | абз. 4 п. 173.2 ст. 173 ПКУ |
| 1-й продаж авто, полученного у наследство | 0% НДФЛ + 0% военный сбор (правило 183 дней не действует) | п. 173.2 ст. 173 ПКУ |
Продаж авто через 90 днів після реєстрації
Наприклад, ви купили і зареєстрували авто за 600 000 грн, а через 90 днів продали його за 650 000 грн. Оскільки строк володіння менший за 183 дні, стаття 173 ПКУ вимагає застосувати 18% НДФЛ і 5% військового збору з усієї суми доходу, а не з різниці між купівлею і продажем.
У такому кейсі податок становить 149 500 грн, і саме цю суму треба врахувати до підписання договору. Якщо чекати до 184-го дня, перший продаж за рік уже може пройти без НДФЛ та без військового збору, якщо не буде інших підстав для оподаткування.
Как не ошибиться с базой обложения
Базу вычисляют по цене договора, но не ниже среднерыночной стоимости или оценки, поэтому искусственное занижение суммы не даёт безопасного результата. По п. 173.1 ПКУ, налоговая может доначислить обязательства именно по минимальной допустимой базе, а также применить штрафные последствия за ложные данные.
Постановление (К Cassационный административный суд в составе Верховного суда) по делу № 826/15481/18Правовая позиция суда: В споре рассматривались пределы применения льготных ставок и освобождений от уплаты НДФЛ, предусмотренных ст. 173 Налогового кодекса Украины при отчуждении автотранспорта. Верховный суд указал, что положения пункта 173.2 статьи 173 ПКУ распространяются строго на физическое лицо-продавца движимого имущества. Суд разделил обложения доходов продавца и обязанности субъектов, выступающих налоговыми агентами согласно пункту 173.3 ПКУ.Чим може допомогти адвокат бюро ЮРКОНСАЛТ з податків
- перевірити, чи підпадає продаж авто під 0%, 5% або 18% НДФЛ залежно від строку владения та кількості продажів за рік;
- розрахувати податкову базу за договором, середньоринковою вартістю або оцінкою та підготувати пояснення для ДПС;
- підготувати декларацію про майновий стан і доходи та супровідні документи для сплати НДФЛ і військового збору;
- перевірити, чи правильно діє податковий агент, якщо авто продають через ФОП, юрособу або комісіонера;
- розібрати спадковий виняток і підготувати позицію для звільнення від НДФЛ при першому продажі спадкованого авто.
Обязанности налоговых агентов при продаже авто

Если авто продают через ФОП, автосалон или другую юрлицо, именно посредник становится налоговым агентом и удерживает налог от выплачиваемой суммы. Так работает п. 173.3 ПКУ, а для продавца это означает, что он должен получить уже очищенную от налога выплату или проверить, что налог отражен в отчетности.
В такой ситуации важно не только подписать договор, но и убедиться, что посредник подал данные в ДПС и корректно удержал 18% НДФЛ и 5% военного сбора. Если этого не сделать, спор с налоговой затем придётся решать отдельно.
Когда юрлицо становится налоговым агентом
Налоговым агентом юрлицо или ФОП становится только тогда, когда участвует в выплате дохода физическому лицу за продажу авто. В соответствии с п. 173.3 ПКУ, именно посредник подает информацию в контролирующий орган и отражает сумму дохода в налоговой отчетности.
Что проверить в приложении 4ДФ
В отчетности налогового агента должно быть отражено доход продавца и сумма удержанного налога, и именно эта запись подтверждает надлежащее выполнение обязанности. Если посредник не подал додаток 4ДФ, продавцу стоит требовать пояснения и подтверждения уплаты, чтобы не остаться с необложенным доходом.
Постановление (К Cassационный административный суд в составе Верховного Суду) по делу № 320/3024/22Правовая позиция суда: В деле рассматривались рамки применения льготных ставок и освобождений от уплаты НДФЛ, предусмотренных статьей 173 НКУ при отчуждении автотранспорта. Верховный Суд отметил, что положения пункта 173.2 статьи 173 ПКУ распространяются строго на физическое лицо-продавца движимого имущества. Суд разделил обложение доходов продавца и обязанности субъектов, выступающих налоговыми агентами согласно пункту 173.3 ПКУ.Як визначити податок при продажу авто
- Перевірте дату реєстрації. Візьміть техпаспорт і по графі «Дата реєстрації» порахуйте 183 календарні дні з наступного дня після реєстрації, як вимагає стаття 173 ПКУ.
- Визначте підставу набуття. Якщо авто отримано у спадщину, правило 183 днів не застосовується; підтвердіть це свідоцтвом про право на спадщину та не змішуйте спадковий продаж із звичайним.
- Перевірте черговість продажу. Якщо це другий або третій продаж за рік, застосовуються інші ставки за п. 173.2 ПКУ, тому слід окремо відстежити кількість операцій у календарному році.
- Підготуйте базу оподаткування. Визначте суму не нижче середньоринкової або оцінної вартості, бо заниження ціни не спрацьовує проти ДПС за п. 173.1 ПКУ.
- Подайте декларацію вчасно. Якщо податок не утримав податковий агент, подайте декларацію про майновий стан і доходи до 1 травня та сплатіть зобов’язання у строк, передбачений статтею 179 ПКУ.
Исключение для авто, полученных у наследство
Авто, полученное у наследство, имеет отдельное правило: 183-денный срок на него не распространяется, а первый продажа в году может быть необлагаемой независимо от того, как быстро наследник распорядился им. Это прямо предусмотрено п. 173.2 ПКУ, поэтому именно происхождение имущества здесь важнее даты покупки. Подробный разбор смежных правовых нюансов приведен в материале «проверка реестра должников при перерегистрации авто».
У таком случае достаточно иметь свидетельство о праве на наследство и не смешивать наследуемую продажу с обычной куплей-продажей. Если нужно отдельно разобрать нотариальную часть, В сложных случаях поможет наша статья о перерегистрации авто после наследства.
Порада від ЮРКОНСАЛТ щодо продажу авто
Не занижуйте ціну в договорі штучно, бо податкова все равно орієнтується на середньоринкову або оціночну вартість за п. 173.1 ПКУ. Якщо продаж іде через ФОП або автосалон, перевіряйте, чи посередник справді утримав податок і показав операцію в 4ДФ, інакше потім доведеться окремо з’ясовувати наслідки з ДПС.
Почему наследство снимает правило 183 дней
Наследственный характер приобретения исключает применение срока владения, поэтому продавец не теряет льгогу из-за короткого промежутка времени после государственной регистрации. В соответствии с п. 173.2 ПКУ, именно этот исключение защищает первый продажу унаследованного авто от 18% НДФЛ.
Образец декларации о имущественном состоянии и доходах для продажи авто
Образец декларации о имущественном состоянии и доходах для продажи авто
Головне управління ДПС за податковою адресою платника
Платник податку: фізическое лицо, которое получило доход от продажи транспортного средства
Назва документа: Податкова декларація про майновий стан і доходи
Правові підстави: стаття 173, стаття 179 Податкового кодексу України
Повідомляється про отримання доходу від продажу легкового автомобіля с VIN-кодом, який перебував у власності менше 183 днів, та про необхідність визначити податкові зобов’язання за ставкою 18% ПДФО і 5% військового збору.
База оподаткування визначається за ціною договору, но не ниже средне рынкової стоимости или оценочной стоимости, если это требует налоговая проверка.
ПРОШУ:
задекларувати дохід від продажу транспортного засобу, визначити суму ПДФО, визначити суму військового збору та врахувати сплату податків за реквізитами ДПС.
Додатки:
копія договору купівлі-продажу транспортного засобу; копія свідоцтва про реєстрацію транспортного засобу; довідка або витяг про середньоринкову вартість чи звіт про оцінку; квитанції про сплату податків за наявності.
Дата: ____________ Підпис: ____________
Какие документы подтверждают льгогу
Льгогу подтверждает свидетельство о праве на наследство, а при необходимости — и данные о регистрации авто на наследника. Когда эти документы в наличии, продавец может доказать право на нулевую ставку и не подавать лишних пояснений до ДПС, кроме годовой декларации в случаях, предусмотренных законом.
- Свидетельство о регистрации ТЗ (техпаспорт): Подтверждает дату прошлой регистрации за продавцом; по графе ‘Дата регистрации’ вычисляется точный перебег 183 календарных дней.
- Договор купли-продажи / мены / посреднический договор: Содержит согласованную сторонами цену, обязательный VIN-код кузова авто и реквизиты сторон или хозяйствующего субъекта.
- Справка о среднерыночной стоимости или отчет об оценке: Выписка из калькулятора Минэкономики или отчет сертифицированного субъекта оценочной деятельности; используется для контроля минимальной базы обложения.
- Документы об уплате налогов (платежные квитанции): Платежные поручения или квитанции банка об самостоятельной уплате 18% НДФЛ и 5% ВЗ по реквизитам ДПС по месту регистрации продавца, если сделка не удостоверяется налоговым агентом.
- Свидетельство о праве на наследство (при применении льгги): Выданное нотариусом свидетельство, подтверждающее наследственный характер приобретения авто и исключающее применение правила 183 дней.
- Додаток 4ДФ к Налоговому расчету (для юрлиц и ФОП): Отчетный документ налогового агента (код признака дохода ‘105’), через который автосалон или комиссионер сообщает в ДПС о выплаченном доходе и удержанных налогах.
Нужна проверка налога перед продажей авто
Если планируете продажу автомобиля и не хотите ошибиться со ставкой, обратитесь к нашему адвокату по налогам. Мы проверим срок владения, основание приобретения, базу обложения и подскажем, нужна ли декларация или уплата 18% НДФЛ.
Часті запитання про НДФЛ при продажі авто
Коли при продажу автомобіля потрібно платити НДФЛ 18%?
НДФЛ 18% разом із 5% військового збору сплачують тоді, коли легковий авто продано раніше ніж через 183 дні після держреєстрації або коли це третій чи наступний продаж у році. Це правило випливає зі статті 173 ПКУ, тому важливо перевірити і строк владения, и черговість операції.
Як визначається строк 183 дні для продажу авто?
Строк рахують календарними днями від наступного дня після держреєстрації транспортного засобу на ваше ім’я, а не від дати договору чи митного оформлення. Саме так визначає п. 173.1 ПКУ, тому техпаспорт є ключовим доказом.
Які обов'язки податкового агента при викупі авто у фізособи?
ПІП або юрособа, яка купує чи посередницько оформлює продаж авто, має утримати НДФЛ і військовий збір, подати інформацію до ДПС і відобразити виплату в додатку 4ДФ. Такий обов’язок прямо передбачає п. 173.3 ПКУ.
Коли продавцеві потрібно подавати декларацію про майновий стан і доходи?
Якщо податок не утримав податковий агент або продаж відбувся напряму між фізособами без сплати податку під час оформлення, продавець подає річну декларацію про майновий стан і доходи та сплачує зобов’язання у строки, визначені статтею 179 ПКУ.
Чи діє правило 183 дні для авто, отриманого у спадщину?
Ні, для успадкованого авто це правило не працює. Якщо це перший продаж у році, дохід може бути звільнений від НДФЛ та військового збору за п. 173.2 ПКУ, а підтвердженням слугує свідоцтво про право на спадщину.
Прочитати на: мові