
НДС международная техническая помощь регулируется специальными нормами законодательства, которые полностью освобождают проектные закупки от налогообложения или выводят грантовое финансирование за пределы объекта налогообложения. Когда генеральный исполнитель привлекает к работам субподрядчика или выделяет ему субгрант, правильная квалификация операций защищает от необоснованных налоговых претензий.
Главный практический риск заключается в смешивании понятий: перечисление субгранта часто ошибочно трактуют как обычную оплату услуг или необоснованно начисляют 20% налога при закупках товаров. Чтобы сохранить право на налоговую льготу, нужно четко разграничивать движение средств и заранее подготовить первичный пакет документов.
Коротко о льготах по НДС в проектах МТД
- Субгрант не является объектом налогообложения НДС в соответствии со статьей 185 Налогового кодекса.
- Закупки за средства МТД освобождаются от уплаты НДС согласно пункту 197.11 статьи 197 НКУ.
- Льгота носит объектный характер и распространяется как на генерального исполнителя, так и на субподрядчиков.
- В налоговой накладной на льготную закупку указывается официальный код льготы 14060524.
- Покупатели освобожденных товаров и услуг ежемесячно до 20 числа подают в ГНС отчетное Приложение 8.
Содержание:
Кто признается субподрядчиком в проектах международной технической помощи
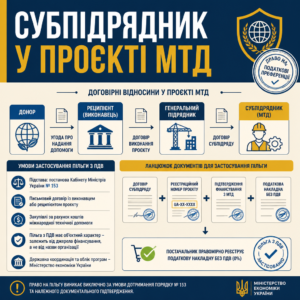
Субподрядчик в проекте международной технической помощи получает право на налоговые преференции исключительно при условии соблюдения процедуры, определенной правительственным Порядком № 153. В соответствии с положениями этого постановления субподрядчиком выступает любое юридическое лицо или физическое лицо-предприниматель, заключившее письменный договор непосредственно с исполнителем или получателем проекта и осуществляющее закупки за счет донорских средств.
Льгота по НДС по своей природе является объектной, а не субъектной. Это означает, что право на освобождение от налогообложения привязано не к статусу конкретной организации и не к наличию ее названия в регистрационной карточке проекта, а к самому факту финансирования операции за счет средств международной технической помощи. Государственную координацию и ведение учета таких программ обеспечивает Министерство экономики Украины.
На практике бюро мы сталкивались с ситуацией, когда сторонний поставщик отказывался отгружать материалы субподрядчику без начисления налога только из-за того, что названия субподрядчика не было в выписке секретариата Кабмина. После предоставления контрагенту заверенной цепочки документов, включая договор субподряда и ссылку на регистрационный номер проекта, поставщик правомерно зарегистрировал льготную налоговую накладную без 20% НДС.
Ключевые участники проектного взаимодействия
Для законного участия в финансовых операциях в рамках донорских программ необходимо четко различать функциональные роли контрагентов:
- Партнер по развитию. Иностранное государство, уполномоченное правительственное учреждение или международная организация, которая финансирует помощь по международным договорам.
- Исполнитель проекта. Резидент или нерезидент, уполномоченный партнером по развитию реализовывать программу на платной или безоплатной основе.
- Получатель помощи. Получатель материальных ценностей или услуг в Украине, в интересах которого внедряется проект.
- Субподрядчик МТД. Сторона соглашения с исполнителем, привлеченная для проведения закупок или выполнения части предусмотренных планом работ.
Корректная идентификация субподрядчика в финансовой цепочке гарантирует целевой статус использования средств.
Требования к плану закупок для субподрядчика
Все товарные позиции, работы или услуги, которые закупает субподрядчик, должны четко соответствовать утвержденному Плану закупок проекта МТД по установленной форме Приложения 5. Любое несоответствие между номенклатурой в договоре субподряда и строками согласованного плана лишает операцию льготного статуса.
Почему субгрант не является объектом налогообложения НДС
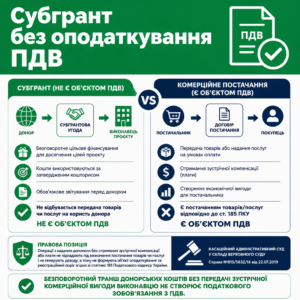
Субгрант в рамках проекта международной технической помощи не является объектом налогообложения НДС, поскольку передача таких средств не подпадает под определение поставки товаров или оказания услуг по статье 185 Налогового кодекса Украины. При финансировании субподрядчика по субгрантовому соглашению не происходит передачи права собственности на материальные ценности или создания коммерческого результата в пользу исполнителя.
Субгрант представляет собой форму безвозвратного целевого финансирования для достижения целей донорской программы. Получатель средств обязан использовать их по утвержденной смете и предоставить отчет, но не продает ни один актив лицу, предоставляющему финансирование. Отдельно стоит обратить внимание на материал об отграничении благотворительности от НДС, поскольку правовой режим международной технической помощи основывается на международных договорах и существенно отличается от классических пожертвований или гуманитарных траншей.
Правовую позицию об отсутствии объекта налогообложения в подобных операциях однозначно подтверждает судебная практика высшей инстанции.
Касаційний адміністративний суд у складі Верховного Суду у справі №815/5632/16 від 22.07.2019 зазначив: «операції з надання допомоги без отримання зустрічної компенсації або плати не підпадають під визначення постачання товарів чи послуг і не генерують доходу, а тому не формують об'єкт оподаткування та реєстраційний поріг згідно зі статтею 181 Податкового кодексу України»Безвозвратный транш донорских средств без передачи встречной коммерческой выгоды исполнителю не создает налогового обязательства по НДС.
Ошибка при выписке налоговых накладных на транш
Распространенной ошибкой бухгалтеров организаций-субподрядчиков является попытка составить льготную налоговую накладную на сумму полученного транша субгранта. Делать этого категорически нельзя, потому что субгрант вообще не является объектом налогообложения, в отличие от операций поставки, которые освобождены от налогообложения. Составление накладной на транш создает риск искажения показателей в налоговой отчетности.
Когда возникает необходимость применять нормы НДС
Правила администрирования НДС начинают действовать только тогда, когда субподрядчик использует полученные грантовые ресурсы для заключения прямых договоров на закупку оборудования, материалов или для заказа услуг у третьих лиц на территории Украины. Именно на этом этапе возникает операция поставки, к которой применяется установленное законодательством освобождение.
Как субподрядчику организовать закупки без НДС
- Получите подтверждающие документы. Попросите у генерального исполнителя заверенные копии регистрационной карточки проекта МТД и утвержденного Плана закупок по Приложению 5.
- Проверьте номенклатуру расходов. Убедитесь, что категория товаров или услуг, которые вы планируете приобрести, точно совпадает с наименованием расходов в проектном плане.
- Заключите контракт с оговоркой. Зафиксируйте в договоре с поставщиком ссылку на пункт 197.11 статьи 197 НКУ, регистрационный номер проекта и формулировку цены без налога.
- Передайте комплект продавцу. Предоставьте контрагенту заверенные копии карточки проекта и плана закупок до момента отгрузки продукции для правомерной регистрации накладной без НДС.
- Подайте ежемесячное Приложение 8. До 20 числа месяца, следующего за отчетным, направьте в свою ГНС заполненное Информационное подтверждение об объемах льготных закупок.
Условия освобождения от уплаты НДС при закупках в проектах МТД
Льгота по НДС МТД распространяется на закупки товаров, работ и услуг, которые осуществляются как генеральным исполнителем, так и субподрядчиками, если расходы полностью финансируются за счет средств донора. Налогоплательщики не имеют права добровольно отказаться от этой льготы или заменить ее стандартной ставкой 20%, поскольку нормы международных договоров имеют более высокую юридическую силу по сравнению с национальными правилами налогообложения.
Законодательную основу для применения льготного режима устанавливает профильная статья налогового законодательства.
Згідно з п. 197.11 ст. 197 Податкового кодексу України: «Звільняються від оподаткування операції із: постачання товарів та послуг на митній території України та ввезення на митну територію України товарів, безпеки яких підтверджено відповідними документами, що фінансуються за рахунок міжнародної технічної допомоги, яка надається відповідно до міжнародних договорів України, згода на обов'язковість яких надана у встановленому законодавством порядку; постачання товарів та послуг на митній території України та ввезення на митну територію України товарів як міжнародної технічної допомоги, яка надається відповідно до міжнародних договорів України, згода на обов'язковість яких надана у встановленому законодавством порядку»Это означает, что счета-фактуры, акты выполненных работ и расходные накладные поставщик оформляет без начисления дополнительных 20%. На практике мы успешно защищали интересы бизнеса, разбирая похожее налоговое дело по НДС, где доказали приоритет международных норм и отсутствие оснований для взыскания платежей при соблюдении правил финансирования.
Сохранение налогового кредита по статье 198.5 НКУ
Большим преимуществом для субподрядчиков является специальное правило по входному налогу. Если субподрядчик приобрел сырье или арендовал оборудование с начислением 20% НДС для обеспечения проекта МТД, он не обязан начислять условные компенсирующие налоговые обязательства по пункту 198.5 статьи 198 и статьей 199 НКУ. Эта операция является прямым исключением, поэтому сформированный налоговый кредит сохраняется в полном объеме.
Правила составления налоговой накладной с кодом 14060524
Поставщик, который отгружает продукцию субподрядчику в рамках донорского проекта, формирует налоговую накладную в электронной форме с учетом специфических реквизитов:
- Отметка в шапке. В левой верхней части документа обязательно проставляется отметка «Без НДС».
- Код льготы. В графе 9 раздела Б табличной части указывается код «14060524» согласно действующему справочнику налоговых льгот.
- Основание освобождения. В договоре фиксируется точная ссылка на пункт 197.11 статьи 197 НКУ и регистрационные данные о проекте.
Регистрация такой накладной защищает обе стороны соглашения во время камеральных проверок.
Юридические услуги для субподрядчиков и исполнителей МТД
- Анализ грантовых соглашений. Проверка контрактов субподряда и субгрантовых договоров на соответствие Порядку № 153 и налоговым требованиям.
- Аудит первичной документации. Сверка номенклатуры закупок с утвержденным Планом закупок для исключения потери льготного статуса.
- Сопровождение взаимодействия с поставщиками. Подготовка юридических обоснований для контрагентов о правомерности составления налоговых накладных без НДС.
- Налоговый комплаенс по отчетности. Консультирование по заполнению Информационного подтверждения по Приложению 8 и защита позиции компании перед ГНС.
Какие документы необходимы для документального подтверждения льготы
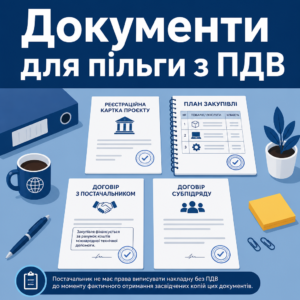
Для подтверждения правомерности применения нулевого налогообложения субподрядчик и поставщик формируют отдельное первичное досье операции в соответствии с требованиями пункта 23 Порядка № 153. Отсутствие хотя бы одного обязательного документа из перечня дает фискальным органам формальное основание признать льготу недействительной.
Официальные разъяснения и контрольные позиции относительно комплектности документов публикует Государственная налоговая служба Украины на своем вебпортале. Каждая сторона обязана хранить копии регистрационных документов в течение всего срока исковой давности.
Пакет обязательных документов включает:
- Регистрационная карточка проекта. Заверенная печатью партнера по развитию или основного исполнителя копия документа о госрегистрации проекта МТД.
- Утвержденный план закупок. Копия Приложения 5 к Порядку № 153, где прямо указан перечень товаров или услуг, которые закупаются.
- Договор с поставщиком. Контракт с обязательной оговоркой о том, что закупка финансируется за счет средств международной технической помощи.
- Договор субподряда. Письменное соглашение между основным исполнителем и субподрядчиком, которое подтверждает делегирование функций в проекте.
Поставщик не имеет права выписывать накладную без НДС до момента фактического получения заверенных копий этих документов.
Особенности при частичном финансировании проекта
Если закупка оплачивается частично за счет средств МТД, а частично — за счет собственных средств предприятия, операцию обязательно разделяют. Составлять один смешанный документ нельзя. Бухгалтерия оформляет две отдельные налоговые накладные: первую — на сумму донорского финансирования без НДС по коду 14060524, а вторую — на коммерческую долю по стандартной ставке 20%.
Формулировка цены работ в контрактах
В текстах договоров субподряда цена должна указываться исключительно с формулировкой «Без НДС на основании пункта 197.11 статьи 197 Налогового кодекса Украины». Включение формулировки «в том числе НДС 20%» или отсутствие упоминания о донорской программе создают прямую угрозу финансовых потерь.
Образец пункта договора субподряда о применении льготы по НДС
ДОГОВІР СУБПІДРЯДУ (ВИТЯГ ЩОДО ПОДАТКОВОГО РЕЖИМУ)
Розділ: Ціна робіт та порядок розрахунків1. Загальна вартість Робіт за цим Договором визначається відповідно до Протоколу погодження договірної ціни і становить [Сума прописом] грн без ПДВ.
2. Роботи за цим Договором фінансуються за рахунок коштів міжнародної технічної допомоги в межах реалізації Проєкту «[Назва проєкту міжнародної технічної допомоги]», що підтверджується Реєстраційною карткою проєкту № [Номер картки], зареєстрованою в Секретаріаті Кабінету Міністрів України від [Дата реєстрації], та затвердженим Планом закупівлі (Додаток 5 до Порядку № 153).
3. Операції з постачання робіт за цим Договором звільняються від оподаткування податком на додану вартість відповідно до пункту 197.11 статті 197 Податкового кодексу України (код пільги 14060524).
4. Субпідрядник зобов’язується скласти та зареєструвати в ЄРПН податкову накладну без нарахування ПДВ із зазначенням коду пільги 14060524 у строки, передбачені чинним законодавством України.[Підписи та печатки Сторін]
Ежемесячное информационное подтверждение в ГНС по Приложению 8
Субподрядчики и исполнители, которые осуществляли фактические закупки товаров и услуг без уплаты налога, обязаны ежемесячно до 20 числа подавать в орган налоговой службы специальное Информационное подтверждение. Форма этого отчета утверждена как Приложение 8 к Порядку № 153 и подается в ГНС по месту налогового учета плательщика.
Отчет подается исключительно за те отчетные периоды, в которых происходило фактическое приобретение материальных ценностей или оплата работ по льготной ставке. Если в определенном месяце закупок не было, пустое Приложение 8 с прочерками подавать не нужно.
Стоит учитывать статус плательщика: обязанность представления отчета по форме Приложения 8 возложена непосредственно на покупателя товаров и услуг (исполнителя или субподрядчика), а не на контрагента-продавца, который составил накладную.
Отчетность субподрядчика без собственных закупок
Когда субподрядчик не проводил закупок сторонних материалов, а только предоставлял собственные услуги или выполнял строительные работы для генерального исполнителя, обязанность подавать Приложение 8 у него не возникает. В такой ситуации покупателем освобожденных услуг выступает генеральный исполнитель, который и отражает операцию в своем ежемесячном отчете.
Бумажная и электронная форма подачи отчета
Согласно нормам действующего Порядка № 153, Информационное подтверждение формируется и подается плательщиком в электронном виде через личный кабинет либо в бумажном виде с сопроводительным письмом. Своевременная подача отчетности является обязательным элементом налогового комплаенса и подтверждает добросовестность субподрядчика.
Юридическое сопровождение налоговых льгот в проектах МТД
Если ваше предприятие привлечено к реализации международной помощи в качестве исполнителя или субподрядчика, корректное оформление документов исключает риск дополнительных налоговых начислений. Мы помогаем подготовить договоры, проверить регистрационные карточки и выстроить надежную защиту при взаимодействии с налоговыми органами.
Вопросы об налогообложении субподрядчиков в проектах МТД
Действует ли льгота по НДС для субподрядчика, если его нет в карточке проекта?
Да, имеет полное право. Регистрационная карточка фиксирует сам проект и генерального исполнителя, но налоговая льгота носит объектный характер. Субподрядчик подтверждает свой статус официальным договором с исполнителем, а номенклатура закупок должна строго соответствовать утвержденному Плану закупок.
В чем разница между субгрантом и оплатой по договору субподряда?
Субгрант — это целевое безвозмездное финансирование, которое вообще не образует объекта налогообложения НДС по статье 185 НКУ, поэтому на транш счет-фактура не выписывается. Договор субподряда регулирует выполнение конкретных работ или оказание услуг — это операция по поставке, которая освобождается от уплаты налога по пункту 197.11 статьи 197 НКУ с обязательной регистрацией льготной налоговой накладной.
Нужно ли начислять компенсирующий НДС при закупках в рамках проекта МТД?
Нет, компенсирующие обязательства не начисляются. Положения пункта 198.5 статьи 198 и статьи 199 Налогового кодекса прямо определяют операции по пункту 197.11 статьи 197 исключением, поэтому плательщик полностью сохраняет ранее сформированный налоговый кредит по приобретенным с НДС ресурсам.
Обязан ли субподрядчик подавать Приложение 8, если он только оказал услуги?
Нет, в таком случае отчет не подается. Информационное подтверждение по форме Приложения 8 подается исключительно покупателями товаров, работ и услуг, которые приобрели их без НДС. Если субподрядчик самостоятельно ничего не покупал, а только оказал свои услуги генеральному исполнителю, подавать Приложение 8 он не обязан.
Прочитати на: мові