
ПДВ міжнародна технічна допомога регулюється спеціальними нормами законодавства, які повністю звільняють проєктні закупівлі від оподаткування або виводять грантове фінансування за межі об’єкта оподаткування. Коли генеральний виконавець залучає до робіт субпідрядника або виділяє йому субгрант, правильна кваліфікація операцій захищає від безпідставних податкових претензій.
Головний практичний ризик полягає у змішуванні понять: перерахування субгранту часто помилково трактують як звичайну оплату послуг або необґрунтовано нараховують 20% податку під час закупівлі товарів. Щоб зберегти право на податкову пільгу, потрібно чітко розмежовувати рух коштів і заздалегідь підготувати первинний пакет документів.
Коротко про пільги з ПДВ у проєктах МТД
- Субгрант не є об’єктом оподаткування ПДВ відповідно до статті 185 Податкового кодексу.
- Закупівлі за кошти МТД звільняються від сплати ПДВ згідно з пунктом 197.11 статті 197 ПКУ.
- Пільга має об’єктний характер і поширюється як на генерального виконавця, так і на субпідрядників.
- У податковій накладній на пільгову закупівлю вказується офіційний код пільги 14060524.
- Покупці звільнених товарів і послуг щомісяця до 20 числа подають до ДПС звітний Додаток 8.
Зміст:
Хто визнається субпідрядником у проєктах міжнародної технічної допомоги
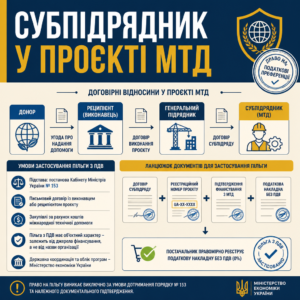
Субпідрядник у проєкті міжнародної технічної допомоги отримує право на податкові преференції виключно за умови дотримання процедури, визначеної урядовим Порядку № 153. Відповідно до положень цієї постанови, субпідрядником виступає будь-яка юридична особа або фізична особа-підприємець, яка уклала письмовий договір безпосередньо з виконавцем або реципієнтом проєкту та здійснює закупівлі за рахунок донорських коштів.
Пільга з ПДВ за своєю природою є об’єктною, а не суб’єктною. Це означає, що право на звільнення від оподаткування прив’язане не до статусу конкретної організації чи наявності її назви в реєстраційній картці проєкту, а до самого факту фінансування операції за кошти міжнародної технічної допомоги. Державну координацію та ведення обліку таких програм забезпечує Міністерство економіки України.
У практиці бюро ми стикалися з ситуацією, коли сторонній постачальник відмовлявся відвантажувати матеріали субпідряднику без нарахування податку лише через те, що назви субпідрядника не було у витягу секретаріату Кабміну. Після надання контрагенту засвідченого ланцюжка документів, включно з договором субпідряду та посиланням на реєстраційний номер проєкту, постачальник правомірно зареєстрував пільгову податкову накладну без 20% ПДВ.
Ключові учасники проєктної взаємодії
Для законної участі у фінансових операціях у межах донорських програм необхідно чітко розрізняти функціональні ролі контрагентів:
- Партнер з розвитку. Іноземна держава, уповноважена урядова установа або міжнародна організація, яка фінансує допомогу за міжнародними договорами.
- Виконавець проєкту. Резидент або нерезидент, уповноважений партнером з розвитку реалізовувати програму на платній чи безоплатній основі.
- Реципієнт допомоги. Одержувач матеріальних цінностей чи послуг в Україні, в інтересах якого впроваджується проєкт.
- Субпідрядник МТД. Сторона угоди з виконавцем, залучена для проведення закупівель чи виконання частини передбачених планом робіт.
Коректна ідентифікація субпідрядника у фінансовому ланцюжку гарантує цільовий статус використання коштів.
Вимоги до плану закупівель для субпідрядника
Усі товарні позиції, роботи або послуги, які закуповує субпідрядник, повинні чітко відповідати затвердженому Плану закупівлі проєкту МТД за встановленою формою Додатка 5. Будь-яка невідповідність між номенклатурою в договорі субпідряду та рядками погодженого плану позбавляє операцію пільгового статусу.
Чому субгрант не є об’єктом оподаткування ПДВ
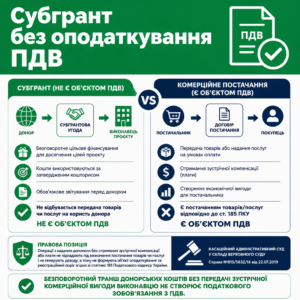
Субгрант у межах проєкту міжнародної технічної допомоги не є об’єктом оподаткування ПДВ, оскільки передача таких коштів не підпадає під визначення постачання товарів або надання послуг за статтею 185 Податкового кодексу України. Під час фінансування субпідрядника за субгрантовою угодою не відбувається передача права власності на матеріальні цінності чи створення комерційного результату на користь виконавця.
Субгрант являє собою форму безповоротного цільового фінансування для досягнення цілей донорської програми. Отримувач коштів зобов’язаний використати їх за затвердженим кошторисом і надати звіт, але не продає жодного активу надавачу фінансування. Окремо варто звернути увагу на матеріал про відмежування благодійності від ПДВ, оскільки правовий режим міжнародної технічної допомоги базується на міжнародних договорах і суттєво відрізняється від класичних пожертв чи гуманітарних траншів.
Правову позицію щодо відсутності об’єкта оподаткування у подібних операціях однозначно підтверджує судова практика найвищої інстанції.
Касаційний адміністративний суд у складі Верховного Суду у справі №815/5632/16 від 22.07.2019 зазначив: «операції з надання допомоги без отримання зустрічної компенсації або плати не підпадають під визначення постачання товарів чи послуг і не генерують доходу, а тому не формують об'єкт оподаткування та реєстраційний поріг згідно зі статтею 181 Податкового кодексу України»Безповоротний транш донорських коштів без передачі зустрічної комерційної вигоди виконавцю не створює податкового зобов’язання з ПДВ.
Помилка при виписці податкових накладних на транш
Поширеною помилкою бухгалтерів організацій-субпідрядників є спроба скласти пільгову податкову накладну на суму отриманого траншу субгранту. Робити цього категорично не можна, тому що субгрант узагалі не є об’єктом оподаткування, на відміну від операцій постачання, які звільнені від оподаткування. Складання накладної на транш створює ризик викривлення показників у податковій звітності.
Коли виникає необхідність застосування норм ПДВ
Правила адміністрування ПДВ починають діяти лише тоді, коли субпідрядник використовує отримані грантові ресурси для укладення прямих договорів на закупівлю обладнання, матеріалів або замовлення послуг у третіх осіб на території України. Саме на цьому етапі виникає операція постачання, до якої застосовується встановлене законодавством звільнення.
Як субпідряднику організувати закупівлі без ПДВ
- Отримайте підтвердні документи. Запитайте у генерального виконавця засвідчені копії реєстраційної картки проєкту МТД та затвердженого Плану закупівлі за Додатком 5.
- Перевірте номенклатуру витрат. Переконайтеся, що категорія товарів або послуг, які ви плануєте придбати, точно збігається з найменуванням витрат у проєктному плані.
- Укладіть контракт із застереженням. Зафіксуйте в договорі з постачальником посилання на пункт 197.11 статті 197 ПКУ, реєстраційний номер проєкту та формулювання ціни без податку.
- Передайте комплект продавцю. Надайте контрагенту завірені копії картки проєкту та плану закупівель до моменту відвантаження продукції для правомірної реєстрації накладної без ПДВ.
- Подайте щомісячний Додаток 8. До 20 числа місяця, наступного за звітним, надішліть до своєї ДПС заповнене Інформаційне підтвердження про обсяги пільгових закупівель.
Умови звільнення від сплати ПДВ закупівлі в проєктах МТД
Пільга ПДВ МТД поширюється на закупівлі товарів, робіт і послуг, які здійснюються як генеральним виконавцем, так і субпідрядниками, якщо витрати повністю фінансуються за кошти донора. Платники податків не мають права добровільно відмовитися від цієї пільги чи замінити її стандартною ставкою 20%, адже норми міжнародних договорів мають вищу юридичну силу за національні правила оподаткування.
Законодавчу основу для застосування пільгового режиму встановлює профільна стаття податкового законодавства.
Згідно з п. 197.11 ст. 197 Податкового кодексу України: «Звільняються від оподаткування операції із: постачання товарів та послуг на митній території України та ввезення на митну територію України товарів, безпеки яких підтверджено відповідними документами, що фінансуються за рахунок міжнародної технічної допомоги, яка надається відповідно до міжнародних договорів України, згода на обов'язковість яких надана у встановленому законодавством порядку; постачання товарів та послуг на митній території України та ввезення на митну територію України товарів як міжнародної технічної допомоги, яка надається відповідно до міжнародних договорів України, згода на обов'язковість яких надана у встановленому законодавством порядку»Це означає, що рахунки-фактури, акти виконаних робіт і видаткові накладні постачальник оформлює без нарахування додаткових 20%. На практиці ми успішно захищали інтереси бізнесу, розбираючи схожу податкову справу з ПДВ, де довели пріоритет міжнародних норм та відсутність підстав для стягнення платежів при дотриманні правил фінансування.
Збереження податкового кредиту за статтею 198.5 ПКУ
Великою перевагою для субпідрядників є спеціальне правило щодо вхідного податку. Якщо субпідрядник придбавав сировину чи орендував обладнання із нарахуванням 20% ПДВ для забезпечення проєкту МТД, він не зобов’язаний нараховувати умовні компенсуючі податкові зобов’язання за пунктом 198.5 статті 198 та статтею 199 ПКУ. Ця операція є прямим винятком, тому сформований податковий кредит зберігається у повному обсязі.
Правила складання податкової накладної з кодом 14060524
Постачальник, який відвантажує продукцію субпідряднику в межах донорського проєкту, формує податкову накладну в електронній формі з урахуванням специфічних реквізитів:
- Позначка у шапці. У лівій верхній частині документа обов’язково проставляється позначка «Без ПДВ».
- Код пільги. У графі 9 розділу Б табличної частини зазначається код «14060524» згідно з чинним довідником податкових пільг.
- Підстава звільнення. У договорі фіксується точне посилання на пункт 197.11 статті 197 ПКУ та реєстраційні дані проєкту.
Реєстрація такої накладної захищає обидві сторони угоди під час камеральних перевірок.
Юридичні послуги для субпідрядників та виконавців МТД
- Аналіз грантових угод. Перевірка контрактів субпідряду та субгрантових договорів на відповідність Порядку № 153 та податковим вимогам.
- Аудит первинної документації. Звірка номенклатури закупівель із затвердженим Планом закупівлі для виключення втрати пільгового статусу.
- Супровід взаємодії з постачальниками. Підготовка юридичних обґрунтувань для контрагентів щодо правомірності складання податкових накладних без ПДВ.
- Податковий комплаєнс звітності. Консультування щодо заповнення Інформаційного підтвердження за Додатком 8 та захист позиції компанії перед ДПС.
Які документи необхідні для документального підтвердження пільги
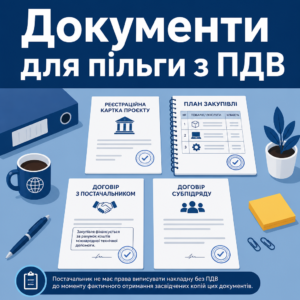
Для підтвердження правомірності застосування нульового оподаткування субпідрядник і постачальник формують окреме первинне досьє операції відповідно до вимог пункту 23 Порядку № 153. Відсутність хоча б одного обов’язкового документа з переліку дає фіскальним органам формальну підставу для визнання пільги недійсною.
Офіційні роз’яснення та контрольні позиції щодо комплектності документів публікує Державна податкова служба України на своєму вебпорталі. Кожна сторона зобов’язана зберігати копії реєстраційних паперів протягом усього строку позовної давності.
Пакет обов’язкових документів включає:
- Реєстраційна картка проєкту. Засвідчена печаткою партнера з розвитку або основного виконавця копія документа про держреєстрацію проєкту МТД.
- Затверджений план закупівлі. Копія Додатка 5 до Порядку № 153, де прямо вказано перелік товарів або послуг, що купуються.
- Договір з постачальником. Контракт із обов’язковим застереженням про те, що закупівля фінансується за рахунок коштів міжнародної технічної допомоги.
- Договір субпідряду. Письмова угода між основним виконавцем та субпідрядником, яка підтверджує делегування функцій у проєкті.
Постачальник не має права виписувати накладну без ПДВ до моменту фактичного отримання засвідчених копій цих документів.
Особливості у разі часткового фінансування проєкту
Якщо закупівля оплачується частково коштом МТД, а частково власними коштами підприємства, операцію обов’язково поділяють. Складати один змішаний документ не можна. Бухгалтерія оформлює дві окремі податкові накладні: першу — на суму донорського фінансування без ПДВ за кодом 14060524, а другу — на комерційну частку за стандартною ставкою 20%.
Формулювання ціни робіт у контрактах
У текстах договорів субпідряду ціна повинна вказуватися виключно з формулюванням «Без ПДВ на підставі пункту 197.11 статті 197 Податкового кодексу України». Включення формулювання «у тому числі ПДВ 20%» або відсутність згадки про донорську програму створює пряму загрозу фінансових втрат.
Зразок пункту договору субпідряду про застосування пільги з ПДВ
ДОГОВІР СУБПІДРЯДУ (ВИТЯГ ЩОДО ПОДАТКОВОГО РЕЖИМУ)
Розділ: Ціна робіт та порядок розрахунків1. Загальна вартість Робіт за цим Договором визначається відповідно до Протоколу погодження договірної ціни і становить [Сума прописом] грн без ПДВ.
2. Роботи за цим Договором фінансуються за рахунок коштів міжнародної технічної допомоги в межах реалізації Проєкту «[Назва проєкту міжнародної технічної допомоги]», що підтверджується Реєстраційною карткою проєкту № [Номер картки], зареєстрованою в Секретаріаті Кабінету Міністрів України від [Дата реєстрації], та затвердженим Планом закупівлі (Додаток 5 до Порядку № 153).
3. Операції з постачання робіт за цим Договором звільняються від оподаткування податком на додану вартість відповідно до пункту 197.11 статті 197 Податкового кодексу України (код пільги 14060524).
4. Субпідрядник зобов’язується скласти та зареєструвати в ЄРПН податкову накладну без нарахування ПДВ із зазначенням коду пільги 14060524 у строки, передбачені чинним законодавством України.[Підписи та печатки Сторін]
Щомісячне інформаційне підтвердження до ДПС за Додатком 8
Субпідрядники та виконавці, які здійснювали фактичні закупівлі товарів і послуг без сплати податку, зобов’язані щомісяця до 20 числа подавати до органу податкової служби спеціальне Інформаційне підтвердження. Форма цього звіту затверджена як Додаток 8 до Порядку № 153 і подається до ДПС за місцем податкового обліку платника.
Звіт подається виключно за ті звітні періоди, в яких відбувалося фактичне придбання матеріальних цінностей чи оплата робіт за пільговою ставкою. Якщо у певному місяці закупівель не було, пустий Додаток 8 із прочерками подавати не потрібно.
Варто враховувати статус платника: обов’язок звітування за формою Додатка 8 покладено безпосередньо на покупця товарів і послуг (виконавця чи субпідрядника), а не на контрагента-продавця, який склав накладну.
Звітування субпідрядника без власних закупівель
Коли субпідрядник не проводив закупівель сторонніх матеріалів, а лише надав власні послуги або виконав будівельні роботи для генерального виконавця, обов’язок подання Додатка 8 у нього не виникає. У такій ситуації покупцем звільнених послуг виступає генеральний виконавець, який і відображає операцію у своєму щомісячному звіті.
Паперова та електронна форма подання звіту
Згідно з нормами чинного Порядку № 153, Інформаційне підтвердження формується та подається платником в електронному вигляді через особистий кабінет або у паперовому вигляді з супровідним листом. Своєчасна подача звітності є обов’язковим елементом податкового комплаєнсу та підтверджує добросовісність субпідрядника.
Юридичний супровід податкових пільг у проєктах МТД
Якщо ваше підприємство залучене до реалізації міжнародної допомоги як виконавець чи субпідрядник, коректне оформлення документів виключає ризик податкових донарахувань. Ми допомагаємо підготувати договори, перевірити реєстраційні картки та вибудувати надійний захист під час взаємодії з податковими органами.
Питання про оподаткування субпідрядників у проєктах МТД
Чи діє пільга з ПДВ для субпідрядника якщо його немає в картці проєкту?
Так, має повне право. Реєстраційна картка фіксує сам проєкт і генерального виконавця, але податкова пільга має об’єктний характер. Субпідрядник підтверджує свій статус офіційним договором із виконавцем, а номенклатура закупівель має суворо відповідати затвердженому Плану закупівлі.
У чому полягає різниця між субгрантом та оплатою за договором субпідряду?
Субгрант є цільовим безоплатним фінансуванням, яке взагалі не утворює об’єкта оподаткування ПДВ за статтею 185 ПКУ, тому на транш накладна не виписується. Договір субпідряду регулює виконання конкретних робіт чи надання послуг — це операція постачання, яка звільняється від сплати податку за пунктом 197.11 статті 197 ПКУ з обов’язковою реєстрацією пільгової накладної.
Чи потрібно нараховувати компенсуючий ПДВ при закупівлях під проєкт МТД?
Ні, компенсуючі зобов’язання не нараховуються. Положення пункту 198.5 статті 198 та статті 199 Податкового кодексу прямо визначають операції за пунктом 197.11 статті 197 винятком, тому платник повністю зберігає сформований раніше податковий кредит за придбаними з ПДВ ресурсами.
Чи зобов'язаний субпідрядник подавати Додаток 8 якщо він лише надав послуги?
Ні, в такому разі звіт не подається. Інформаційне підтвердження за формою Додатка 8 подається виключно покупцями товарів, робіт і послуг, які придбали їх без ПДВ. Якщо субпідрядник самостійно нічого не купував, а лише надав свої послуги генеральному виконавцю, подавати Додаток 8 він не зобов’язаний.
Прочитати на: мовою