
Неоприходование наличности в кассе предприятия или предпринимателя нередко становится поводом для начисления финансовых санкций во время налогового аудита. Налоговые инспекторы часто трактуют любую задержку в формировании отчетности как сокрытие выручки, хотя реальные расчетные операции были полностью проведены через кассовый аппарат.
Из-за формальных ошибок кассиров бизнес получает неправомерные налоговые уведомления-решения на значительные суммы. Понимание правил фиксации выручки и механизмов защиты позволяет своевременно опровергнуть необоснованные претензии контролеров.
Коротко об оприходовании выручки и штрафах
- Создание Z-отчета и передача данных на фискальный сервер считается надлежащим оприходованием наличности.
- Пятикратный размер штрафа за неоприходование отменен и не применяется контролерами.
- Формальные ошибки в книге КОРО не считаются сокрытием выручки при наличии чеков.
- Срок подачи административной жалобы на штрафное решение составляет 10 рабочих дней.
Содержание:
Что по закону считается оприходованием наличности
Оприходованием наличности является надлежащий учет всех фактических поступлений через расчетные документы, электронные фискальные чеки или кассовые книги. Юридическая суть процедуры заключается в фиксации каждого полученного гривен в официальной отчетности, которая передается контролирующему органу или отражается в учетных регистрах.
Для бизнеса, который работает с классическими или программными регистраторами без использования кассовой книги, ключевым критерием является создание фискальных отчетных документов. Официальные разъяснения контролеров по этому поводу систематически публикует Загальнодоступний інформаційно-довідковий ресурс ДПС України.
Правила учета прямо закреплены в банковских регуляторных актах.
Згідно з розд. II ст. 11 Постанови Правління Національного банку України від 29.12.2017 № 148: «Оприбуткуванням готівки в касах установ/підприємств та їх відокремлених підрозділів, які проводять готівкові розрахунки із застосуванням РРО та з оформленням їх касовими ордерами і веденням касової книги, є здійснення обліку готівки в повній сумі її фактичних надходжень у касовій книзі на підставі прибуткових касових ордерів. Оприбуткуванням готівки в касах відокремлених підрозділів... які проводять розрахунки із застосуванням РРО без ведення касової книги, є забезпечення зберігання щоденних фіскальних звітних чеків (щоденних Z-звітів) в електронній формі... і занесення інформації до відповідних книг обліку»То есть если средства прошли через кассовый аппарат и на них сформирован расчетный документ, факт сокрытия выручки отсутствует.
Особенности учета средств без ведения кассовой книги
Отдельные подразделения или предприниматели, которые освобождены от ведения кассовой книги, выполняют обязанность оприходования путем электронного сохранения ежедневных фискальных отчетов. Проверить корректность отправки данных можно через Электронный кабинет налогоплательщика ГНС Украины.
Когда отказ от КОРО спасает от претензий
Если субъект хозяйствования при регистрации аппаратного РРО официально подал заявление об отказе от книги учета расчетных операций, претензии налоговиков относительно отсутствия записей в бумажной книге являются необоснованными. В таком случае вся фиксация осуществляется исключительно в электронном виде.
Ошибки с ежедневными отчетами и ведением книг учета
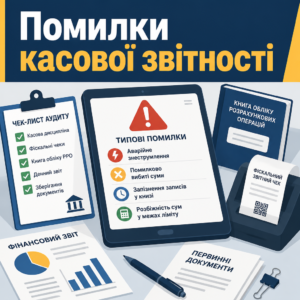
Несвоевременное закрытие смены или технические сбои в работе оборудования налоговая часто пытается представить как умышленное нарушение порядка учета наличности. Однако судебная практика четко разграничивает формальные недостатки оформления первичных документов и реальное сокрытие торговой выручки.
В хозяйственной деятельности встречаются разные ситуации, которые приводят к расхождениям в отчетах, и большинство из них не образуют состава правонарушения:
- Аварийное обесточивание. Невозможность сформировать фискальный отчетный чек до конца суток из-за отсутствия питания не является виной налогоплательщика.
- Ошибочно выбитые суммы. Неправильно проведенная операция корректируется специальным актом и не считается скрытой выручкой.
- Задержка записей в книге. Задержка внесения данных в раздел 2 книги учета расчетных операций при наличии всех сформированных чеков является лишь процедурным недостатком.
- Расхождение сумм в пределах лимита. Несоответствие средств в ящике данным текущего отчета в пределах 10% минимальной заработной платы не влечет санкций.
Обязанность по созданию ежедневных фискальных отчетов имеет четко определенные законом рамки.
Згідно з п. 9 ст. 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»: «Суб'єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі... зобов'язані щоденно створювати у паперовій та/або електронній формі реєстраторами розрахункових операцій... або програмними реєстраторами розрахункових операцій фіскальні звітні чеки у разі здійснення розрахункових операцій»В нашей практике был случай, когда из-за аварийного отключения света магазин не смог распечатать итоговый отчет вечером, а сделал это утром следующего дня. После предоставления официальной справки от компании-энергоснабженца нам удалось полностью снять претензии контролеров на этапе рассмотрения возражений.
Позиция судов по ошибочным операциям на кассе
Верховный Суд неоднократно подчеркивал, что наличие оправдательных документов опровергает факт неоприходования выручки.
Касаційний адміністративний суд у складі Верховного Суду у справі № 160/8251/19 від 29.06.2022 зазначив: «Помилкове проведення коштів через реєстратор розрахункових операцій, яке було своєчасно виправлено складанням відповідних актів скасування операцій та відображено у денному звіті, не є неоприбуткуванням готівки та не утворює підстав для застосування штрафних санкцій»Наличие бухгалтерского акта отмены операции полностью нивелирует претензии налоговиков по выявленному расхождению в кассе.
Мифы о старых пятикратных штрафах
Среди предпринимателей до сих пор бытует страх перед пятикратным размером штрафа за каждую сумму, зафиксированную несвоевременно. Этот драконовский норматив давно утратил силу, а финансовые санкции в Украине могут применяться исключительно на основании прямых норм законов, а не старых подзаконных указов.
Порядок действий налогоплательщика после получения акта проверки
- Зафиксируйте замечания. Непосредственно в акте проверки укажите о своем несогласии с выводами инспекторов перед тем, как поставить подпись.
- Подайте письменные возражения. Подготовьте подробные объяснения со ссылками на первичные документы и отправьте их в налоговый орган в течение 10 рабочих дней.
- Соберите доказательства невиновности. Получите справки об отключении электроэнергии, выписки с фискального сервера, акты отмены операций или заявления об отмене КОРО.
- Обжалуйте штрафное решение. Составьте административную жалобу или судебный иск против налогового уведомления-решения с требованием его полной отмены.
Как проходит проверка кассы и оформление ее результатов
Контроль за соблюдением порядка проведения расчетов осуществляется налоговиками во время внезапных проверок по месту ведения деятельности. Инспекторы приходят без предварительного письменного уведомления, поэтому администрация предприятия должна действовать хладнокровно и проверять полномочия ревизоров.
Чтобы лучше ориентироваться в полномочиях ревизоров, стоит узнать, как проходит фактическая проверка налоговой на практике. Налоговики обязаны предъявить удостоверение, направление и приказ, оформленный с соблюдением всех требований.
Згідно з п. 80.2 ст. 80 Податкового кодексу України: «Фактична перевірка здійснюється без попередження платника податків (особи) за наявності хоча б однієї з таких підстав: у разі наявності та/або отримання в установленому законодавством порядку інформації від державних органів або органів місцевого самоврядування, яка свідчить про можливі порушення платником податків законодавства про ведення касових операцій, здійснення розрахункових операцій»Если в приказе не конкретизированы основания проведения мероприятия или отсутствуют ссылки на реальные факты нарушений, это дает весомые основания для обжалования всей проверки в судебном порядке.
Права субъекта хозяйствования во время составления акта
Инспекторы не имеют права изымать оригиналы первичных бухгалтерских документов или кассовых книг. Предприниматель имеет право предоставить копии и собственноручно внести замечания в текст акта до его подписания.
Подача письменных возражений до вынесения решения
В течение 10 рабочих дней со дня получения акта необходимо подать аргументированные возражения вместе с первичными документами. Это позволяет зафиксировать правовую позицию защиты до того, как налоговая вынесет штрафное решение.
Как мы помогаем обжаловать налоговые санкции
- Анализ акта проверки. Детально изучаем приказ о проверке, выводы ревизоров и выявляем процедурные нарушения контролеров.
- Формирование доказательной базы. Помогаем собрать первичные документы, акты корректировки кассовых операций и технические справки о сбоях.
- Административное обжалование. Готовим жалобы в ГНС Украины и участвуем в рассмотрении материалов дела.
- Судебная защита интересов. Составляем исковое заявление в окружной административный суд и сопровождаем процесс до полной отмены ППР.
Порядок обжалования штрафных решений контролирующего органа
Получение налогового уведомления-решения открывает два пути защиты: административное обращение в вышестоящий орган или иск в окружной административный суд. Своевременное начало обжалования останавливает начисление налогового долга и принудительное взыскание денег с счетов предприятия.
В судебной практике есть многочисленные примеры успешной защиты прав бизнеса, в частности наш пример отмены налогового уведомления для ФОПа подтверждает возможность полной ликвидации неправомерных финансовых требований. Также полезным ориентиром служит еще один пример успешного спора с налоговой, где доказана противоправность действий контролеров.
Для наглядности сравним две доступные процедуры защиты в таблице:
| Критерий оценки | Административная жалоба в ГНС Украины | Судебный иск в окружной админсуд |
|---|---|---|
| Срок подачи заявления | 10 рабочих дней от даты вручения ППР | 6 месяцев или 1 месяц после административного обжалования |
| Приостановление исполнения штрафа | Останавливает обязанность уплаты на время рассмотрения | Останавливает обязательства до вступления решения в силу |
| Эффективность отмены | Низкая, но позволяет выявить аргументы ГНС | Высокая при наличии первичных документов |
Если нужно разобраться в процедурных аспектах борьбы с необоснованными требованиями, стоит ознакомиться с материалом о том, как суд отменил налоговый долг ФОПа из-за отсутствия реального состава нарушения.
Подготовка доказательной базы для судебного процесса
Основными доказательствами невиновности выступают электронные отчеты с фискального сервера, распечатки чеков, акты отмены операций и справки о форс-мажорных обстоятельствах. При надлежащем юридическом сопровождении такие доказательства гарантируют полную отмену штрафа.
Последствия отмены штрафного решения
После вступления судебного решения в законную силу налоговое уведомление-решение аннулируется в интегрированной карточке налогоплательщика, а расходы на профессиональную юридическую помощь и судебный сбор взыскиваются с налогового органа за счет бюджетных ассигнований.
Образец жалобы на налоговое уведомление-решение по кассовым штрафам
До Державної податкової служби України
04053, м. Київ, Львівська площа, 8Скаржник: Товариство з обмеженою відповідальністю «Приклад»
Код ЄДРПОУ: 12345678
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1Суб’єкт оскарження: Головне управління ДПС у м. Києві
СКАРГА
на податкове повідомлення-рішення від [Дата] № [Номер][Дата] Головним управлінням ДПС було винесено податкове повідомлення-рішення № [Номер], яким до підприємства застосовано штрафні санкції у розмірі [Сума] грн за результатами фактичної перевірки касової дисципліни.
Вважаємо оскаржуване рішення протиправним з таких підстав:
1. Усі розрахункові операції проводилися через зареєстрований РРО з видачею фіскальних чеків, що підтверджує повне оприбуткування виручки згідно з п. 11 Положення НБУ № 148.
2. Несвоєчасне формування фіскального звітного чека було викликане аварійним відключенням електропостачання, що підтверджено доданою довідкою енергетичної компанії.
3. Розбіжність між фактичною готівкою та звітністю виникла внаслідок помилкової операції, яка була своєчасно виправлена складанням акта скасування операції до початку перевірки.Керуючись ст. 56 Податкового кодексу України, ПРОШУ:
1. Прийняти скаргу до розгляду.
2. Скасувати повністю податкове повідомлення-рішення від [Дата] № [Номер].Додатки:
1. Копія оскаржуваного ППР.
2. Копія акта перевірки та заперечень.
3. Копія довідки про знеструмлення торгової точки.
4. Копії фіскальних звітних документів.[Дата] /Підпис/ Директор ТОВ «Приклад»
Юридическая защита бизнеса во время проверок кассовой дисциплины
Если налоговая служба провела проверку кассы и пытается наложить штраф за формальные ошибки в документах, важно сразу выстроить правильную правовую позицию. Наши специалисты проанализируют приказ о проверке, подготовят аргументированные возражения к акту и помогут отменить незаконные решения.
Вопросы о кассовых проверках и штрафах за наличные
Применяется ли сейчас пятикратный штраф за неоприходование наличности?
Нет, Указ Президента Украины № 436/95 признан утратившим силу. В настоящее время налоговые органы могут применять финансовые санкции исключительно в случаях и размерах, прямо предусмотренных Законом Украины про РРО или Налоговым кодексом Украины, за конкретные виды правонарушений.
Что делать, если Z-отчет не сформировали вовремя из-за отключения света?
Нужно сформировать фискальный отчетный чек сразу после восстановления подачи электроэнергии и получить письменную справку от энергетической компании или арендодателя об аварийной ситуации. Это подтвердит отсутствие вины налогоплательщика в случае претензий ГНС.
Какой срок установлен для обжалования штрафного решения налоговой?
Жалобу в ГНС Украины в административном порядке необходимо подать в течение 10 рабочих дней с момента получения решения. Если выбран судебный путь, иск подается в течение 6 месяцев без предварительного административного обжалования или в течение 1 месяца после его завершения.
Считается ли неоприходованием задержка записи в КОРО при выбитых чеках?
Согласно сложившейся практике Верховного Суда своевременное проведение операций через кассовый аппарат подтверждает оприходование средств, а задержка внесения записи в бумажную книгу является исключительно техническим недостатком учета, который не является сокрытием выручки.
Прочитати на: мові