
Неоприбуткування готівки в касі підприємства чи підприємця нерідко стає приводом для нарахування фінансових санкцій під час податкового аудиту. Податкові інспектори часто трактують будь-яку затримку у формуванні звітності як приховування виручки, хоча реальні розрахункові операції були повністю проведені через касовий апарат.
Через формальні помилки касирів бізнес отримує неправомірні податкові повідомлення-рішення на значні суми. Розуміння правил фіксації виручки та механізмів захисту дозволяє своєчасно спростувати необґрунтовані претензії контролерів.
Коротко про оприбуткування виручки та штрафи
- Створення Z-звіту та передача даних на фіскальний сервер вважається належним оприбуткуванням готівки.
- П’ятикратний розмір штрафу за неоприбуткування скасовано і він не застосовується контролерами.
- Формальні помилки в книзі КОРО не вважаються приховуванням виручки за наявності чеків.
- Строк для подання адміністративної скарги на штрафне рішення становить 10 робочих днів.
Зміст:
Що за законом вважається оприбуткуванням готівки
Оприбуткуванням готівки є належний облік усіх фактичних надходжень через розрахункові документи, електронні фіскальні чеки або касові книги. Юридична суть процедури полягає у фіксації кожної отриманої гривні в офіційній звітності, яка передається до контролюючого органу або відображається в облікових регістрах.
Для бізнесу, що працює з класичними чи програмними реєстраторами без використання касової книги, ключовим критерієм є створення фіскальних звітних документів. Офіційні роз’яснення контролерів з цього приводу систематично публікує Загальнодоступний інформаційно-довідковий ресурс ДПС України.
Правила обліку прямо закріплені в банківських регуляторних актах.
Згідно з розд. II ст. 11 Постанови Правління Національного банку України від 29.12.2017 № 148: «Оприбуткуванням готівки в касах установ/підприємств та їх відокремлених підрозділів, які проводять готівкові розрахунки із застосуванням РРО та з оформленням їх касовими ордерами і веденням касової книги, є здійснення обліку готівки в повній сумі її фактичних надходжень у касовій книзі на підставі прибуткових касових ордерів. Оприбуткуванням готівки в касах відокремлених підрозділів... які проводять розрахунки із застосуванням РРО без ведення касової книги, є забезпечення зберігання щоденних фіскальних звітних чеків (щоденних Z-звітів) в електронній формі... і занесення інформації до відповідних книг обліку»Тобто якщо кошти пройшли через касовий апарат і на них сформовано розрахунковий документ, факт приховування виручки відсутній.
Особливості обліку коштів без ведення касової книги
Відокремлені підрозділи або підприємці, які звільнені від ведення касової книги, виконують обов’язок оприбуткування шляхом електронного збереження денних фіскальних звітів. Перевірити коректність надсилання даних можна через Електронний кабінет платника податків ДПС України.
Коли відмова від КОРО рятує від претензій
Якщо суб’єкт господарювання під час реєстрації апаратного РРО офіційно подав заяву про відмову від книги обліку розрахункових операцій, претензії податківців щодо відсутності записів у паперовій книзі є безпідставними. У такому разі вся фіксація відбувається суто в електронному вигляді.
Помилки з денними звітами та веденням книг обліку
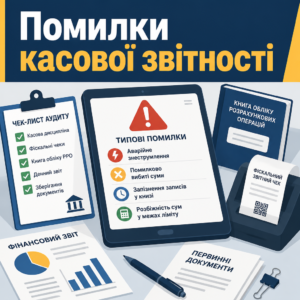
Несвоєчасне закриття зміни або технічні збої в роботі обладнання податкова часто намагається представити як умисне порушення порядку обліку готівки. Проте судова практика чітко розмежовує формальні недоліки оформлення первинних документів і реальне приховування торговельної виручки.
У господарській діяльності трапляються різні ситуації, які призводять до розбіжностей у звітах, і більшість із них не утворюють складу правопорушення:
- Аварійне знеструмлення. Неможливість створити фіскальний звітний чек до кінця доби через відсутність живлення не є виною платника податків.
- Помилково вибиті суми. Неправильно проведена операція коригується спеціальним актом і не вважається прихованою виручкою.
- Запізнення записів у книзі. Затримка внесення даних у розділ 2 книги обліку розрахункових операцій за наявності всіх сформованих чеків є лише процедурним недоліком.
- Розбіжність сум у межах ліміту. Невідповідність коштів у шухляді даним поточного звіту в межах 10% мінімальної заробітної плати не тягне санкцій.
Обов’язок створення денних фіскальних звітів має чітко визначені законом рамки.
Згідно з п. 9 ст. 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»: «Суб'єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі... зобов'язані щоденно створювати у паперовій та/або електронній формі реєстраторами розрахункових операцій... або програмними реєстраторами розрахункових операцій фіскальні звітні чеки у разі здійснення розрахункових операцій»В нашій практиці був випадок, коли через аварійне відключення світла магазин не зміг роздрукувати підсумковий звіт ввечері, а зробив це вранці наступного дня. Після надання офіційної довідки від енергопостачальної компанії нам вдалося повністю зняти претензії контролерів на етапі розгляду заперечень.
Позиція судів щодо помилкових операцій на касі
Верховний Суд неодноразово підкреслював, що наявність виправдувальних документів спростовує факт неоприбуткування виручки.
Касаційний адміністративний суд у складі Верховного Суду у справі № 160/8251/19 від 29.06.2022 зазначив: «Помилкове проведення коштів через реєстратор розрахункових операцій, яке було своєчасно виправлено складанням відповідних актів скасування операцій та відображено у денному звіті, не є неоприбуткуванням готівки та не утворює підстав для застосування штрафних санкцій»Наявність бухгалтерського акта скасування операції повністю нівелює претензії податківців щодо виявленої розбіжності в касі.
Міфи про старі п’ятикратні штрафи
Серед підприємців досі побутує страх перед п’ятикратним розміром штрафу за кожну невчасно зафіксовану суму. Цей драконівський норматив давно втратив чинність, а фінансові санкції в Україні можуть застосовуватися виключно на підставі прямих норм законів, а не старих підзаконних указів.
Порядок дій платника податків після отримання акта перевірки
- Зафіксуйте зауваження. Вкажіть безпосередньо в акті перевірки про свою незгоду з висновками інспекторів перед тим як поставити підпис.
- Подайте письмові заперечення. Підготуйте детальні пояснення з посиланням на первинні документи та надішліть їх до податкового органу протягом 10 робочих днів.
- Зберіть докази невинуватості. Отримайте довідки про відключення електроенергії, витяги з фіскального сервера, акти скасування операцій або заяви про скасування КОРО.
- Оскаржте штрафне рішення. Складіть адміністративну скаргу або судовий позов проти податкового повідомлення-рішення з вимогою його повного скасування.
Як проходить перевірка каси та оформлення її результатів
Контроль за дотриманням порядку проведення розрахунків здійснюється податківцями під час раптових перевірок за місцем ведення діяльності. Інспектори приходять без попереднього письмового повідомлення, тому адміністрація підприємства повинна діяти холоднокровно й перевіряти повноваження ревізорів.
Щоб краще орієнтуватися у повноваженнях ревізорів, варто дізнатися, як проходить фактична перевірка податкової на практиці. Податківці зобов’язані пред’явити посвідчення, направлення та наказ, оформлений з дотриманням усіх вимог.
Згідно з п. 80.2 ст. 80 Податкового кодексу України: «Фактична перевірка здійснюється без попередження платника податків (особи) за наявності хоча б однієї з таких підстав: у разі наявності та/або отримання в установленому законодавством порядку інформації від державних органів або органів місцевого самоврядування, яка свідчить про можливі порушення платником податків законодавства про ведення касових операцій, здійснення розрахункових операцій»Якщо в наказі не конкретизовано підстави проведення заходу або відсутні посилання на реальні факти порушень, це дає вагомі підстави для оскарження всієї перевірки в судовому порядку.
Права суб’єкта господарювання під час складання акта
Інспектори не мають права вилучати оригінали первинних бухгалтерських документів чи касових книг. Підприємець має право надати копії та власноруч внести зауваження до тексту акта перед його підписанням.
Подання письмових заперечень до винесення рішення
Протягом 10 робочих днів з дня отримання акта необхідно подати аргументовані заперечення разом із первинними документами. Це дозволяє зафіксувати правову позицію захисту до того, як податкова винесе штрафне рішення.
Як ми допомагаємо оскаржувати податкові санкції
- Аналіз акта перевірки. Детально вивчаємо наказ на перевірку, висновки ревізорів та виявляємо процедурні порушення контролерів.
- Формування доказової бази. Допомагаємо зібрати первинні документи, акти коригування касових операцій та технічні довідки про збої.
- Адміністративне оскарження. Готуємо скарги до ДПС України та беремо участь у розгляді матеріалів справи.
- Судовий захист інтересів. Складаємо позовну заяву до окружного адмінсуду та супроводжуємо процес до повного скасування ППР.
Порядок оскарження штрафних рішень контролюючого органу
Отримання податкового повідомлення-рішення відкриває два шляхи захисту: адміністративне звернення до вищого органу або позов до окружного адміністративного суду. Своєчасний початок оскарження зупиняє нарахування податкового боргу та примусове стягнення грошей з рахунків підприємства.
У судовій практиці є численні приклади успішного відстоювання прав бізнесу, зокрема наш приклад скасування податкового повідомлення для ФОПа підтверджує можливість повної ліквідації неправомірних фінансових вимог. Також корисним орієнтиром слугує ще один приклад успішного спору з податковою, де доведено протиправність дій контролерів.
Для наочності порівняємо дві доступні процедури захисту у таблиці:
| Критерій оцінки | Адміністративна скарга до ДПС України | Судовий позов до окружного адмінсуду |
|---|---|---|
| Строк на подання заяви | 10 робочих днів від дати вручення ППР | 6 місяців або 1 місяць після адміноскарження |
| Зупинення виконання штрафу | Зупиняє обов’язок сплати на час розгляду | Зупиняє зобов’язання до набрання рішенням сили |
| Результативність скасування | Низька, але дозволяє виявити аргументи ДПС | Висока за наявності первинних документів |
Якщо потрібно детальніше розібратися в процедурних аспектах боротьби з необґрунтованими вимогами, варто ознайомитися з матеріалом про те, як суд скасував податковий борг ФОП через відсутність реального складу порушення.
Підготовка доказової бази для судового процесу
Основними доказами невинуватості виступають електронні звіти з фіскального сервера, роздруківки чеків, акти скасування операцій та довідки про форс-мажорні обставини. За належного юридичного супроводу такі докази гарантують повне скасування штрафу.
Наслідки скасування штрафного рішення
Після набрання законної сили судовим рішенням податкове повідомлення-рішення анулюється в інтегрованій картці платника, а витрати на професійну правничу допомогу та судовий збір стягуються з податкового органу за рахунок бюджетних асигнувань.
Зразок скарги на податкове повідомлення рішення щодо касових штрафів
До Державної податкової служби України
04053, м. Київ, Львівська площа, 8Скаржник: Товариство з обмеженою відповідальністю «Приклад»
Код ЄДРПОУ: 12345678
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1Суб’єкт оскарження: Головне управління ДПС у м. Києві
СКАРГА
на податкове повідомлення-рішення від [Дата] № [Номер][Дата] Головним управлінням ДПС було винесено податкове повідомлення-рішення № [Номер], яким до підприємства застосовано штрафні санкції у розмірі [Сума] грн за результатами фактичної перевірки касової дисципліни.
Вважаємо оскаржуване рішення протиправним з таких підстав:
1. Усі розрахункові операції проводилися через зареєстрований РРО з видачею фіскальних чеків, що підтверджує повне оприбуткування виручки згідно з п. 11 Положення НБУ № 148.
2. Несвоєчасне формування фіскального звітного чека було викликане аварійним відключенням електропостачання, що підтверджено доданою довідкою енергетичної компанії.
3. Розбіжність між фактичною готівкою та звітністю виникла внаслідок помилкової операції, яка була своєчасно виправлена складанням акта скасування операції до початку перевірки.Керуючись ст. 56 Податкового кодексу України, ПРОШУ:
1. Прийняти скаргу до розгляду.
2. Скасувати повністю податкове повідомлення-рішення від [Дата] № [Номер].Додатки:
1. Копія оскаржуваного ППР.
2. Копія акта перевірки та заперечень.
3. Копія довідки про знеструмлення торгової точки.
4. Копії фіскальних звітних документів.[Дата] /Підпис/ Директор ТОВ «Приклад»
Юридичний захист бізнесу під час перевірок касової дисципліни
Якщо податкова служба провела перевірку каси та намагається накласти штраф за формальні помилки в документах, важливо одразу вибудувати правильну правову позицію. Наші фахівці проаналізують наказ про перевірку, підготують аргументовані заперечення до акта та допоможуть скасувати незаконні рішення.
Питання про касові перевірки та штрафи за готівку
Чи застосовується зараз п'ятикратний штраф за неоприбуткування готівки?
Ні, Указ Президента України № 436/95 визнано нечинним. Наразі податкові органи можуть застосовувати фінансові санкції виключно у випадках і розмірах, прямо передбачених Законом України про РРО або Податковим кодексом України, за конкретні види правопорушень.
Що робити якщо Z-звіт не сформували вчасно через відключення світла?
Необхідно сформувати фіскальний звітний чек одразу після відновлення подачі електроенергії та отримати письмову довідку від енергетичної компанії чи орендодавця про аварійну ситуацію. Це підтвердить відсутність вини платника податків у разі претензій ДПС.
Який строк встановлено для оскарження штрафного рішення податкової?
Скаргу до ДПС України в адміністративному порядку необхідно подати протягом 10 робочих днів з моменту отримання рішення. Якщо обрано судовий шлях, позов подається протягом 6 місяців без попереднього адміноскарження або протягом 1 місяця після його завершення.
Чи вважається неоприбуткуванням затримка запису в КОРО при вибитих чеках?
Згідно з усталеною практикою Верховного Суду своєчасне проведення операцій через касовий апарат підтверджує оприбуткування коштів, а затримка внесення запису в паперову книгу є виключно технічним недоліком обліку, який не є приховуванням виручки.
Прочитати на: мовою